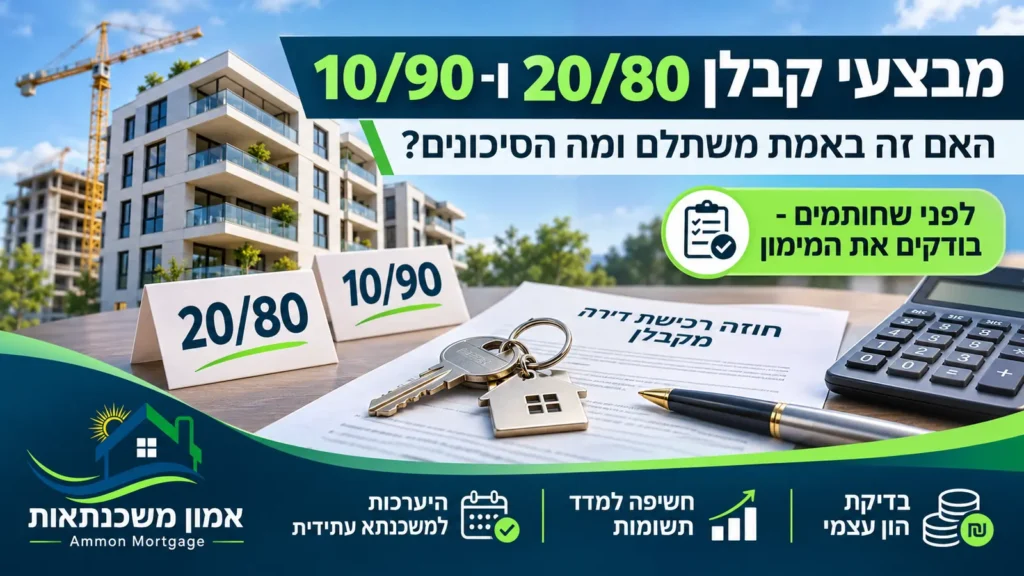
מבצעי קבלן 20/80 ו־10/90 – האם הם באמת משתלמים ומה הסיכונים?

מבצעי קבלן 20/80 ו־10/90 מאפשרים לדחות תשלום, אבל מה קורה במשכנתא, בהון העצמי ובמדד תשומות הבנייה? מדריך עם דוגמאות ובדיקות לפני חתימה.
מבצעי קבלן 20/80 ו-10/90 – בניין מגורים חדש, חוזה רכישת דירה, מפתחות ומחשבון המדגישים בדיקת הון עצמי ומשכנתא לפני חתימה

תקציר: מבצעי קבלן 20/80 ו־10/90 מאפשרים לחתום על רכישת דירה חדשה ולשלם בתחילת הדרך רק חלק קטן ממחירה, כאשר רוב הסכום נדחה למועד מאוחר יותר – לעיתים סמוך למסירת המפתח. זה יכול לשפר את התזרים לטווח קצר, אבל לא להפוך דירה ליקרה פחות או לבטל את הצורך בהון עצמי ובמשכנתא. לפני שחותמים צריך לבדוק כמה כסף יידרש ביום התשלום הגדול, האם ניתן יהיה לקבל מימון בנקאי, כיצד משתנה המחיר עם הצמדה למדד, אילו ערבויות מגנות על הכספים ומה יקרה אם הכנסותיכם או תנאי השוק ישתנו.

הדירה נראית בהישג יד – אבל התשלום הגדול עוד מחכה

דמיינו זוג שמצא דירה חדשה במחיר של 2.4 מיליון שקל. במשרד המכירות מציעים לו לשלם רק 240 אלף שקל עכשיו ואת היתרה בעוד שנתיים. זה נשמע פשוט: יש להם את הסכום הראשוני, אין כרגע החזר משכנתא גדול, ואפשר להמשיך לחסוך עד קבלת המפתח. אבל ברגע שמבינים מה יקרה בעוד שנתיים, התמונה יכולה להשתנות לגמרי.

לצד התשלום הנדחה עשויים להופיע בחוזה הצמדות, מועדי מסירה, הוצאות נוספות ותנאי מימון שלא נבחנו עדיין. גם אם העסקה נחתמת היום, הבנק שיתבקש להעמיד את המשכנתא בעתיד יבחן את מצב הלווים ואת הנכס בהתאם לנתונים ולמדיניות התקפים בזמן הבקשה. זו הסיבה שבאמון משכנתאות אנחנו בוחנים לא רק כמה משלמים בחתימה, אלא בעיקר איך משלימים את העסקה.

מה זה מבצע 20/80 ומה זה מבצע 10/90?

במבצע 20/80 הרוכשים משלמים בדרך כלל 20% ממחיר הדירה במועד מוקדם, ו־80% נדחים למועד הקבוע בהסכם – לעיתים לקראת המסירה. במבצע 10/90 משלמים תחילה 10% והיתרה, 90%, נדחית. אלה שמות שיווקיים למתווי תשלום; לא מדובר במוצר בנקאי אחיד, ולכן יש לקרוא את ההסכם הספציפי ולא להניח שכל הקבלנים מציעים את אותם תנאים.

בחלק מהמבצעים התשלום הראשוני מועבר מהון עצמי, בחלקם יש הלוואת קבלן או הלוואת בלון מסובסדת, ובאחרים יש חלוקה למספר תחנות ביניים. לפעמים מחיר הדירה במסלול המבצע שונה ממחירה בעסקה רגילה. לכן השאלה איננה רק מה שיעור התשלום הראשון, אלא מהו המחיר הכולל, מה נושא ריבית או הצמדה, מתי מגיע כל תשלום ומה המקור הכספי שלו.

מחיר דירה לדוגמה20/8010/90
מחיר חוזי2,400,000 ₪2,400,000 ₪
תשלום ראשוני480,000 ₪240,000 ₪
יתרה נדחית1,920,000 ₪2,160,000 ₪
מתי משלמים יתרה?לפי לוח החוזהלפי לוח החוזה

המספרים בטבלה הם להמחשה בלבד, ללא הצמדה, ריבית והוצאות נלוות. המועדים המדויקים נקבעים בחוזה.

האם אפשר לקנות דירה עם 10% הון עצמי בלבד?

בדרך כלל לא נכון להסיק זאת מהמבצע. הסכום שאתם מעבירים לקבלן בחתימה אינו זהה להון העצמי הכולל שתידרשו להביא לעסקה. אם הדירה היא דירה יחידה ועומדים בתנאים החלים, מגבלת המימון הבנקאי המקובלת יכולה להגיע עד 75% משווי הנכס לצורך חישוב הבנק. כלומר, בעסקה רגילה על דירה במחיר 2.4 מיליון שקל נדרש תכנון למימון שאינו עולה על 1.8 מיליון שקל ולמקורות עצמיים של לפחות 600 אלף שקל – לפני מיסים, שדרוגים והוצאות אחרות.

באותה דוגמה, מי ששילם 240 אלף שקל במבצע 10/90 יצטרך להסביר מאין יגיעו לפחות עוד 360 אלף שקל מהון עצמי או ממקורות מותרים אחרים, אם הבנק אכן יסכים לממן 1.8 מיליון שקל. במבצע 20/80, לאחר תשלום של 480 אלף שקל, הפער להון העצמי הזה הוא לפחות 120 אלף שקל. אלה אינם סכומים שהמבצע מוחק; הוא רק משנה את מועד התשלום.

כדאי לקרוא לפני התחייבות את המדריך שלנו: כמה הון עצמי צריך לדירה ראשונה? ולהבחין בין חובת ההון העצמי לבין לוח התשלומים של הקבלן.

ומה אם זו דירה חליפית או דירה להשקעה?

מגבלות המימון משתנות לפי סוג העסקה והגדרת הלווים, ולכן אין לקחת את שיעור המימון של דירה יחידה ולהחיל אותו אוטומטית על משפרי דיור או משקיעים. מי שמוכר דירה קיימת צריך לבנות תרחיש שבו המכירה מתעכבת; משקיע צריך לבחון הון עצמי גבוה יותר ואת התחייבויותיו האחרות. גם סטטוס המשפחה, היסטוריית האשראי, הכנסה פנויה, שמאות הנכס ומשך המשכנתא עשויים לשנות את התוצאה.

שלושה סוגי מבצעים שאסור להתבלבל ביניהם

דחיית תשלומים בלבד

הקבלן מאפשר לכם לדחות חלק ממחיר הדירה לפי ההסכם, מבלי שאתם נוטלים בהכרח הלוואה בנקאית בתקופת ההמתנה. היתרון הוא מרווח תזרימי, אבל התחייבותכם לשלם את היתרה עומדת בעינה. אם יתברר לקראת המסירה שאתם לא יכולים להשלים את התשלום, עצם הדחייה לא תפתור את הבעיה.

הלוואת בולט או בלון בסבסוד קבלן

בחלק מהמקרים מעמידים הלוואה לתקופת ביניים והיזם נושא במלוא הריבית או בחלקה. ייתכן שלא תשלמו החזר חודשי משמעותי בתקופת המבצע, אבל במועד הפירעון יידרש סילוק קרן ההלוואה או מחזורה למימון חדש. יש לבדוק מי הלווה המשפטי, מה יתרת הקרן, מה דמי הפירעון, מי משלם ריבית ומה קורה אם לא מתקבל מימון בהמשך. הבטחה שיווקית של 'ללא ריבית' אינה אומרת שאין חוב.

הנחה במחיר מול סבסוד מימון

לפעמים הקבלן מציע לבחור בין הנחה במחיר הדירה לבין פריסת תשלומים נוחה. אלה שתי הטבות בעלות ערך כלכלי שונה. כדי להשוות ביניהן, צריך לחשב את מחיר הדירה נטו, עלות הכסף, ההצמדה, התזרים והאפשרות לרכוש בתנאים אחרים. חישוב טוב עשוי לגלות שההנחה הישירה משתלמת יותר – או שהדחייה חשובה יותר למשפחה בעלת מקור כספי ודאי במועד ידוע.

הסיכון המרכזי: אין הבטחה למשכנתא בעוד שנתיים

אחת הטעויות היקרות היא לחשוב שאם היום אפשר לשלם 10% ולקבל חתימה של קבלן, יהיה אפשר להשלים את העסקה בעוד שנתיים באמצעות הבנק. זה לא עובד כך. הבנק אינו מחויב לתת בעתיד משכנתא רק משום שחתמתם על חוזה, ויכולת המימון עשויה להשתנות בהתאם להכנסה, התחייבויות, שווי הנכס, הוראות הפיקוח ותנאי השוק.

גם אישור עקרוני למשכנתא שניתן כיום אינו הבטחה בלתי מוגבלת בזמן לתנאי ריבית או לסכום עתידי, במיוחד כשהמסירה רחוקה. צריך לבצע בדיקה מקצועית של יכולת ההחזר כבר עכשיו, ולאחר מכן לעקוב ולחדש אישורים לפי הצורך. אל תבנו עסקה על הנחה שהריביות ירדו או שהכנסתכם בהכרח תגדל.

  • מה יקרה אם אחד מבני הזוג יחליף עבודה, יצא לחופשה ממושכת או יהפוך לעצמאי?
  • האם יש הלוואות קיימות שעומדות להסתיים, או דווקא התחייבויות חדשות שצפויות להתחיל?
  • האם חלק מההון העצמי תלוי במכירת נכס, מתנה משפחתית או תשלום עתידי שאינו מובטח?
  • האם תוכלו לעמוד בהחזר אם הריבית תהיה גבוהה מהציפייה הנוכחית?
  • האם נבדקו היסטוריית אשראי ושמאות צפויה של הנכס?

השאלות האלה מתחברות ישירות למאמר שלנו על הכנסה פנויה למשכנתא – משום שהבנק בוחן יכולת החזר אמיתית, ולא רק את המחיר הרשום בחוזה.

מדד תשומות הבנייה: כמה יכולה לעלות הדירה בתקופת ההמתנה?

ברכישת דירה חדשה מקבלן, חלק מהתשלומים עשויים להיות צמודים למדד תשומות הבנייה, בהתאם לדין ולחוזה. בתיקון לחוק המכר משנת 2022 נקבעו מגבלות על מנגנון ההצמדה בעסקאות שעליהן הוא חל: 20% הראשונים ממחיר החוזה אינם מוצמדים, ועד מחצית מכל תשלום נוסף יכולה להיות צמודה. המשמעות האפשרית היא חשיפה של עד כ־40% מהמחיר החוזי במדגם טיפוסי של תשלומים, אך יש לבדוק את ההסכם, מועד החתימה ונסיבות העסקה.

נמחיש: בדירה במחיר 2.4 מיליון שקל, נניח לצורך הדוגמה שחלק צמוד מצטבר הוא 960 אלף שקל ושבמהלך התקופה חלה עלייה של 3% במדד הרלוונטי. התוספת החישובית היא כ־28,800 שקל. בפועל, החישוב נעשה לפי מועדי התשלומים, בסיסי המדד, החוזה וההוראות החלות, ולכן סכום ההצמדה האמיתי עשוי להיות שונה. זהו תרחיש בלבד, לא תחזית.

חשוב לבדוק גם האם הקבלן מציע הטבת פטור מהצמדה, על אילו סכומים היא חלה ומה קורה במקרה של איחור במסירה. להעמקה, ראו מדד תשומות הבנייה – איך הוא משפיע על רוכשי דירה.

שמאות נמוכה ממחיר החוזה עלולה ליצור פער במימון

גם אם מחיר הדירה נקבע היום, השמאות שתידרש לבנק בעת ביצוע המשכנתא יכולה להיות שונה. כאשר הבנק מחשב את שיעור המימון על בסיס שווי נמוך ממחיר החוזה, יכולת המימון עלולה להצטמצם ולהגדיל את ההון העצמי שתצטרכו להזרים. בדוגמה פשוטה, אם תכננתם משכנתא של 75% ממחיר של 2.4 מיליון שקל, אבל בסיס השווי המוכר בבנק יהיה 2.3 מיליון שקל, 75% ממנו הם 1.725 מיליון שקל – פער של 75 אלף שקל ביחס לתוכנית המקורית.

צריך להיערך מראש לתרחיש כזה ולבדוק גם את מסמכי הדירה, שלב הבנייה והאפשרות להעמדת בטוחות. אפשר לקרוא על כך במדריך שלנו בנושא שמאות בתהליך המשכנתא.

מה קבע בנק ישראל לגבי מבצעי מימון של קבלנים?

הפיקוח על הבנקים הזהיר שמבצעי דחיית תשלום והלוואות בלון או בולט בסבסוד יזם עלולים להגדיל סיכונים לרוכשים, ליזמים ולבנקים. בשנת 2025 פורסמה הוראת שעה, שנקבעה לתוקף עד סוף 2026, הכוללת בין היתר מגבלה על חלקן של הלוואות בולט ובלון בסבסוד קבלן מתוך ביצועי האשראי לדיור ודרישות הון נוספות לבנקים בפרויקטים עתירי עסקאות עם דחיית תשלום משמעותית. חשוב להבחין: אלה בעיקר מגבלות וניהול סיכונים במערכת הבנקאית, ולא איסור גורף על כל עסקת 20/80 או 10/90.

המשמעות לרוכשים היא שאין להניח שכל בנק יעמיד כל מסלול או שסבסוד הקבלן יהיה זמין בכל פרויקט. המוצר המדויק, העמידה במגבלות והיכולת האישית לקבל מימון דורשים בדיקה. ניתן לקרוא את הודעת הפיקוח על הבנקים בנושא מבצעי קבלנים ואת עדכוני הוראה 329 במקורות הרשמיים.

ערבות חוק מכר, ליווי בנקאי ופנקס שוברים – אל תוותרו על הבדיקות

הסכום הראשוני שאתם משלמים יכול להיות מאות אלפי שקלים. לכן לפני העברה של כספים לקבלן יש לוודא שעורך דין מטעמכם בדק את הבטוחות לפי חוק המכר, את הגוף המלווה ואת דרך התשלום. ככלל, לקבלן אסור לקבל מעל 7% ממחיר הדירה מבלי שהבטיח את כספי הרוכש באחת הדרכים המנויות בחוק. בפרויקט המלווה פיננסית, מנגנון פנקס השוברים הוא חלק מרכזי מהבטחת הכספים בהתאם להוראות הדין.

הביטחון אינו נוצר רק משום שראיתם לוגו של בנק בחומר השיווקי. שאלו מי נותן את הערבות, מתי היא נמסרת, מה מצוין בה, האם כל תשלום משויך לדירה וכיצד מועברים הכספים לחשבון הליווי. אם מתבקשת העברה לחשבון שאינו תואם למסמכים, עצרו לבדיקה משפטית. מקור רשמי: פורטל חוק המכר של משרד הבינוי והשיכון.

כמה באמת עולה עסקת 20/80 לעומת תשלום רגיל? דוגמה מספרית

ניקח שוב דירה שמחירה החוזי 2.4 מיליון שקל. במתווה 20/80 תשלמו כעת 480 אלף שקל, והיתרה 1.92 מיליון שקל במועד עתידי. במתווה 10/90 תשלמו 240 אלף שקל, והיתרה 2.16 מיליון שקל. מבחינת ההתחייבות הכוללת בשני המקרים יש לשלם את מלוא המחיר, בתוספת עלויות החלות לפי ההסכם והדין. מה שמשתנה הוא מועד יציאת הכסף והחשיפה לסיכוני מימון עתידיים.

אם במבצע מסוים יש תוספת של 50 אלף שקל למחיר לעומת מסלול תשלום רגיל, צריך להשוות אותה לערך המימון שמקבלים מהדחייה. לעיתים חיסכון בעלויות מימון והיכולת להמשיך לקבל תשואה על הון עצמי עשויים לקזז חלק מהתוספת; במקרים אחרים, מחיר גבוה יותר, הצמדות או סיכון לאי־קבלת משכנתא הופכים את המבצע לפחות אטרקטיבי. אין כלל שמתאים לכל משפחה.

נקודת בדיקהתשלום רגילמבצע 20/80 או 10/90
הון עצמי בתחילת העסקהלפי לוח תשלומים רגיליכול להיות נמוך יותר
תשלום גדול לקראת מסירהתלוי בפריסהלרוב מהותי במיוחד
סיכון לריבית עתידיתקיים בהתאם למימוןעשוי להיות גבוה יותר אם המשכנתא נדחית
הצמדה למדדלפי הדין והחוזהחשוב במיוחד לבדוק את הסכום הנדחה
מחיר הדירהיש להשוות הצעה כתובהיש לבדוק אם מחיר המבצע שונה

אילו הוצאות נוספות חייבים לקחת בחשבון?

טעות נפוצה היא לבנות תוכנית תקציב שמתחילה ונגמרת במקדמה לקבלן ובמשכנתא העתידית. בפועל יש גם מס רכישה לפי הזכאות והעסקה, שכר טרחת עורך דין, עלויות רישום, שמאות, ביטוחי משכנתא, מעבר דירה, ריהוט ולעיתים שדרוגים ושינויים בדירה. בנוסף ייתכנו תשלומים זמניים של שכירות לצד חיסכון להון עצמי, ולעיתים תשלומים בגין הלוואה קיימת.

אם אתם מתלבטים כמה כסף להשאיר בצד, מומלץ לעבור על המדריך להוצאות נלוות למשכנתא ולבנות טבלת תזרים לפי תאריך, לא רק לפי סכום כללי.

שמונה בדיקות שחייבים לעשות לפני חתימה על מבצע קבלן

  • אימות מחיר השוק: השוו לדירות דומות באותו פרויקט ובסביבה ובדקו אם ההטבה כבר מגולמת במחיר גבוה יותר.
  • מפת תשלומים מלאה: בקשו נספח המפרט כל תשלום, תאריך, הצמדה, ריבית וסנקציה על איחור.
  • תכנון הון עצמי: הציגו מקור כספי ברור לכל סכום שנדרש מעבר למשכנתא, כולל כרית ביטחון.
  • בדיקת יכולת משכנתא: ערכו תרחיש עם ריבית גבוהה מהצפוי ועם שמאות שמרנית, לפני התחייבות משפטית.
  • בירור הלוואת קבלן: בדקו האם היא חוב שלכם, מי נושא בריבית ומה תנאי הסילוק או המחזור.
  • בטוחות חוק מכר: ודאו ליווי, ערבויות ואופן תשלום תקין לפי הוראות החוק ובהנחיית עורך דין מטעמכם.
  • מסירה ואיחורים: הבינו תאריכי מסירה, גרייס, פיצויים ותוצאה כספית של איחור אפשרי.
  • ייעוץ בלתי תלוי: בדקו את הסכומים והסיכונים עם יועץ משכנתאות ועורך דין שאינם משווקים את הפרויקט.

למי מבצע 20/80 יכול להתאים – ולמי פחות?

מבצע דחיית תשלומים עשוי להתאים למי שיש לו מקור כספי סביר ומבוסס למועד העתידי: למשל מי שמתכנן למכור נכס קיים עם מרווח זמן נאות, או משפחה שחוסכת בקצב מוכח ויש לה יכולת מימון גבוהה מספיק גם בתרחיש שמרני. גם אז כדאי לשאול אם יש חלופה טובה יותר, כגון הנחה ישירה במחיר הדירה או פריסה אחרת.

לעומת זאת, המבצע עלול להיות מסוכן במיוחד למי שההון העצמי העתידי מבוסס על תקווה להכנסה גבוהה יותר, על עליית ערך הדירה או על הנחה שאפשר יהיה לקבל משכנתא כמעט על כל המחיר. עוד סימן אזהרה הוא מצב שבו תשלום המקדמה מנצל את כל החסכונות, ללא כסף פנוי להוצאות בלתי צפויות.

מה עושים אם כבר חתמתם על חוזה 10/90 או 20/80?

אם כבר חתמתם, אין טעם להתעלם מהתאריך שבו יגיע התשלום הגדול. התחילו ממסמך מסודר שבו מופיעים מחיר הנכס, התשלומים שכבר בוצעו, יתרת החוב, ההצמדות, כל הלוואת ביניים והבטוחות. בדקו כמה הון עצמי נוסף יידרש, לאיזה החזר חודשי אתם יכולים להתחייב ומתי צריך להגיש את הבקשה לבנק. לוח זמנים מימוני נכון יכול למנוע התמודדות בהולה עם דרישות בנק סמוך למסירה.

המשיכו לקרוא גם את תהליך לקיחת משכנתא – שלב אחרי שלב ואת המדריך למשכנתא לרכישת דירה מקבלן. אם צפוי פער בין ההון העצמי הקיים לבין הנדרש, אל תחכו לרגע האחרון.

שאלות נפוצות על מבצעי 20/80 ו־10/90

מה זה מבצע 20/80 של קבלן?

במבצע 20/80 משלמים בדרך כלל 20% ממחיר הדירה במועד מוקדם ואת יתרת 80% במועד מאוחר המוגדר בחוזה, לעיתים סמוך למסירה. התנאים, ההצמדות והבטוחות משתנים בין פרויקטים.

מה ההבדל בין 20/80 לבין 10/90?

ההבדל המרכזי הוא שיעור המקדמה והיתרה הנדחית: ב־10/90 משלמים בהתחלה 10% וב־20/80 משלמים 20%. בשני המקרים חייבים להשלים את מלוא התמורה לפי ההסכם.

האם מבצע 10/90 אומר שצריך רק 10% הון עצמי?

לא. 10% מתארים את התשלום הראשוני לקבלן, ולא את מלוא ההון העצמי שתצטרכו לעסקה. שיעור המימון הבנקאי תלוי בסוג הדירה, בשווי המוכר לבנק ובנתוני הלווים.

האם מובטחת משכנתא במועד המסירה?

לא. ההחלטה על משכנתא בעתיד כפופה לבדיקות הבנק, לנתוני הלווים, לשווי הנכס ולהוראות החלות באותו מועד. חשוב לבצע בדיקה שמרנית כבר לפני חתימת החוזה.

האם מבצעי קבלן כוללים ריבית או הצמדה?

זה תלוי במבצע ובחוזה. חלק מהעסקאות כוללות הצמדה למדד תשומות הבנייה וחלקן כוללות הלוואת בלון או בולט שהקבלן מסבסד את הריבית עליה. צריך לבדוק כל רכיב בנפרד.

האם בנק ישראל אסר מבצעי 20/80 ו־10/90?

לא הוטל איסור גורף על כל עסקת דחיית תשלומים. הפיקוח קבע מגבלות בנקאיות וניהול סיכונים לגבי חלק ממבצעי המימון והלוואות בלון או בולט מסובסדות.

מה קורה אם הבנק מאשר משכנתא נמוכה מהסכום שתכננתי?

תצטרכו לבדוק מקור להון עצמי נוסף, התאמות בתוכנית המימון ואפשרויות אחרות בהתאם להסכם ולדין. אין להניח שניתן לצאת מהחוזה ללא עלות; חשוב לקבל ייעוץ משפטי ומימוני.

כיצד מגנים על הכסף שמשלמים לקבלן?

מומלץ שעורך דין מטעמכם יאמת את הבטוחות לפי חוק המכר, פרטי הגוף המלווה ואופן התשלום. ככלל, קבלן אינו רשאי לקבל מעל 7% ממחיר הדירה בלי להבטיח את כספי הרוכש בדרך מוכרת בחוק.

סיכום: קודם בודקים כיצד משלמים בסוף, ורק אחר כך מתלהבים מהמקדמה

מבצעי 20/80 ו־10/90 אינם טובים או רעים מעצם שמם. הם כלי שיכול לעזור בתכנון תזרים, אבל לעיתים הוא דוחה את הקושי במקום לפתור אותו. הדרך הנכונה לבחון את ההצעה היא להתחיל במחיר הכולל, בהון העצמי הנדרש וביכולת ההחזר העתידית, ורק אחר כך להעריך את שווי ההטבה של דחיית התשלום.

לפני שאתם חותמים, בקשו תוכנית מימון כתובה הבודקת גם תרחיש פחות נוח: איחור במסירה, שינויים בריבית, הצמדה, שמאות נמוכה או עיכוב במקור ההון העצמי. עסקה טובה היא לא רק כזו שקל להיכנס אליה, אלא כזו שאפשר להשלים בלי להכניס את המשפחה ללחץ מיותר.

קיבלתם הצעת 20/80 או 10/90? נבדוק יחד את המימון לפני החתימה

באמון משכנתאות נוכל לעבור איתכם על מתווה התשלומים, לבדוק את ההון העצמי והיכולת הפיננסית, לבנות תרחישי משכנתא ולהסביר אילו נקודות חשוב להעלות מול הבנק ומול עורך הדין שמייצג אתכם. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות ונבחן יחד מה נכון לעשות לפני שמתחייבים לעסקה.

מאמרים קשורים – מדריכים נוספים שכדאי לקרוא

Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
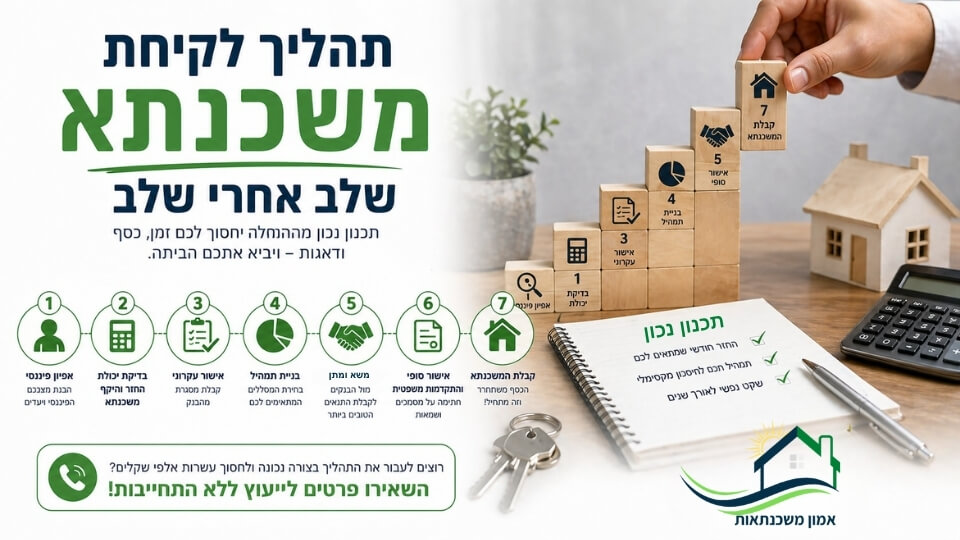
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
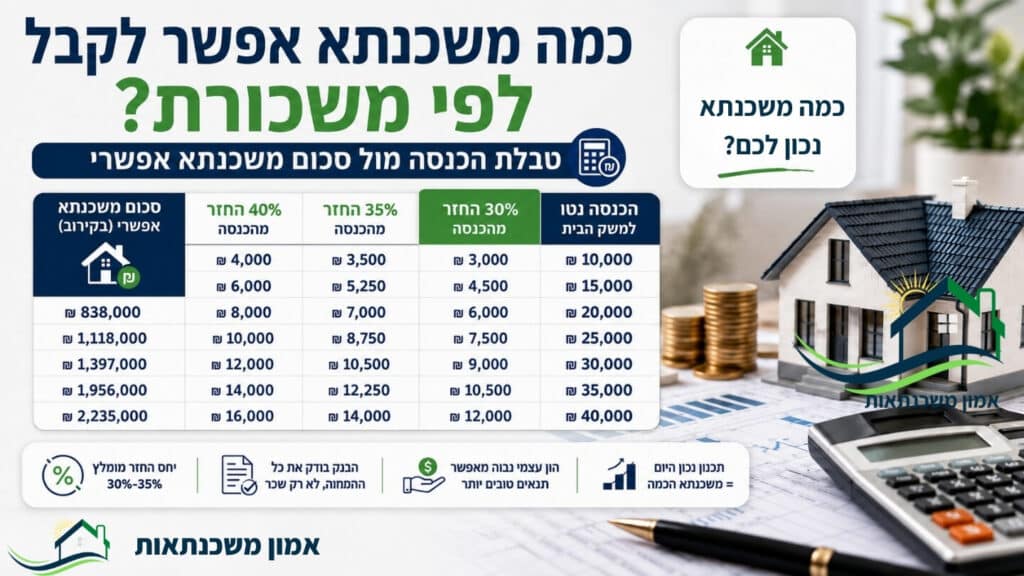
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
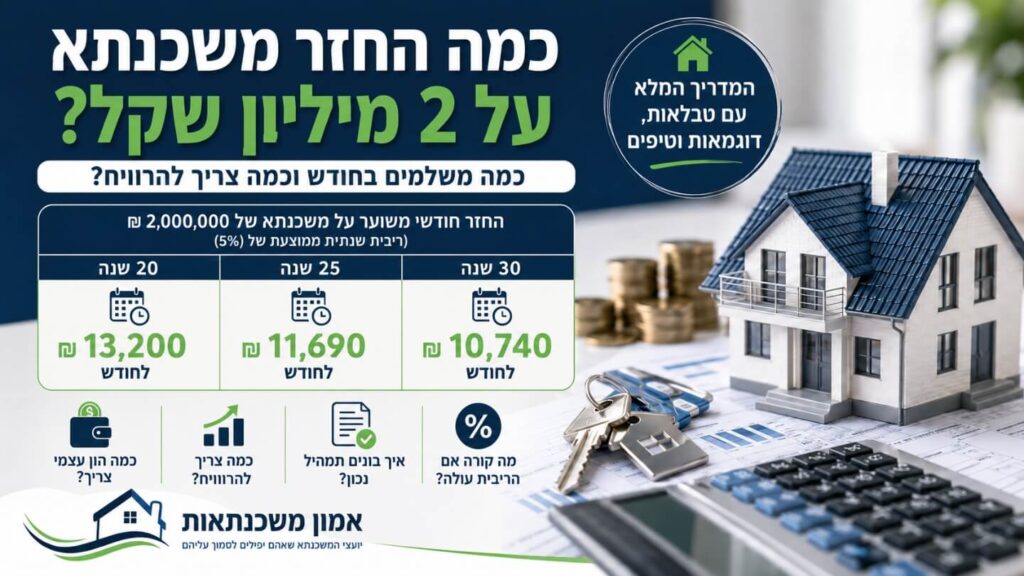
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
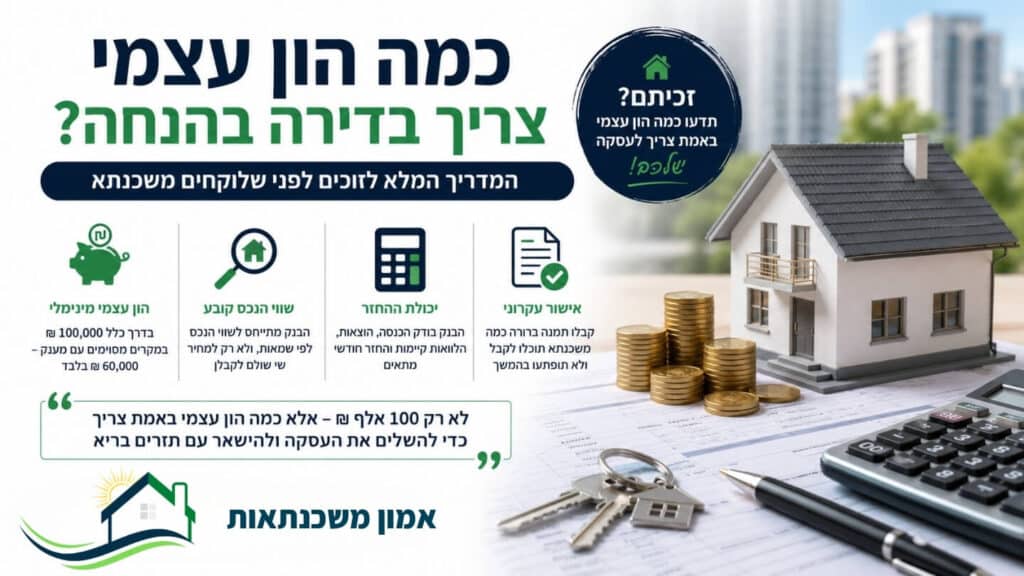
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך לדירה ראשונה, האם 25% באמת מספיקים ומה קורה כשהשמאות נמוכה? מדריך מלא שחשוב להכיר לפני שמחפשים נכס מאת יועץ משכנתאות

כמה הון עצמי צריך לדירה ראשונה? המדריך המלא לפני חיפוש נכס

ברכישת דירה ראשונה בישראל, הבנק רשאי בדרך כלל לממן עד 75% משווי הנכס לצורך חישוב המשכנתא. המשמעות היא שנדרש הון עצמי מינימלי של 25% לפחות. אבל זהו רק הסכום הדרוש כדי להשלים את מחיר הדירה — ולא בהכרח הסכום שבאמת צריך להיות לכם לפני העסקה.

מעבר להון העצמי, יש להביא בחשבון הוצאות כמו עורך דין, שמאות, תיווך, שיפוץ, מעבר דירה, ריהוט, ביטוחים ולעיתים גם מס רכישה. בנוסף, אם השמאי יעריך את הנכס בסכום נמוך ממחיר החוזה, הבנק עשוי לחשב את המשכנתא לפי השווי הנמוך יותר — ואז תידרשו להביא הון עצמי נוסף. לכן, ברוב העסקאות לא נכון להגיע עם 25% בדיוק, אלא עם רזרבה נוספת שתגן עליכם מפערים ומהוצאות בלתי צפויות.

[ ... המשך קריאה ... ]
מה עושה יועץ משכנתאות בפועל - מה כולל תהליך של ייעוץ למשכנתאות מה כולל ליווי של יועץ משכנתאות פרטי? כך נראה התהליך מאפיון פיננסי, אישור עקרוני ובניית תמהיל ועד משא ומתן, חתימות והעברת הכסף.

מה עושה יועץ משכנתאות בפועל? תהליך הליווי שלב אחר שלב

הרבה אנשים יודעים שיועץ משכנתאות אמור “לעזור מול הבנק”, אבל לא באמת מבינים מה כולל הליווי, מה נעשה מאחורי הקלעים, ואיך נראה התהליך משלב הבדיקה הראשונית ועד קבלת כספי המשכנתא. בפועל, יועץ משכנתאות מקצועי אינו רק משווה ריביות. הוא בודק את התמונה הכלכלית, מגדיר תקציב נכון, בונה תמהיל משכנתא, מכין את התיק לבנקים, מנהל משא ומתן, בוחן סיכונים, מלווה את החתימות ומוודא שהכסף עובר בזמן להשלמת העסקה. במאמר הזה נעבור שלב אחר שלב על תהליך הליווי ונבין מה בדיוק עושה יועץ משכנתאות עבור הלקוח.

[ ... המשך קריאה ... ]
מדד המחירים לצרכן יוני 2026 נותר ללא שינוי והאינפלציה ירדה ל־1.6%. מה המשמעות למסלולים צמודי מדד, לריבית הפריים, למחזור משכנתא ולרוכשי דירות?

מדד המחירים לצרכן נשאר ללא שינוי: מה זה אומר על הריבית ועל המשכנתאות?

מדד המחירים לצרכן לחודש יוני 2026 נותר ללא שינוי לעומת חודש מאי, והאינפלציה השנתית ירדה לרמה של 1.6% — בתוך יעד האינפלציה של בנק ישראל, העומד על 1%–3%. הנתון עשוי לתמוך בהמשך סביבת ריבית מתונה יותר, אך הוא אינו מבטיח הפחתת ריבית נוספת באופן אוטומטי. עבור בעלי משכנתאות, המשמעות תלויה במסלולים: משכנתאות צמודות מדד לא יגדלו החודש בשל המדד הכללי, ואילו במסלולי פריים ובריביות משתנות ההשפעה תלויה בעיקר בהחלטות הריבית הבאות של בנק ישראל.

[ ... המשך קריאה ... ]
כמה החזר חודשי משלמים בחודש על משכנתא של מיליון שקלים? מדריך עם טווחי החזר לפי תקופות, השפעת הריבית, התמהיל ויכולת ההחזר שלכם.

כמה החזר חודשי משכנתא על מיליון שקלים?

משכנתא של מיליון שקלים היא אחת השאלות הנפוצות ביותר בקרב רוכשי דירה: כמה באמת משלמים בכל חודש על משכנתא כזו? התשובה תלויה בכמה גורמים מרכזיים: תקופת המשכנתא, גובה הריבית, תמהיל המסלולים, הצמדה למדד, יכולת ההחזר של הלווים והמדיניות של הבנק. במאמר הזה נסביר כמה יכול להיות ההחזר החודשי על משכנתא של מיליון שקלים, למה אין תשובה אחת שמתאימה לכולם, איך תקופת ההלוואה משנה את ההחזר, מה הסיכון בהחזר נמוך מדי, ואיך נכון לבדוק האם משכנתא של מיליון שקלים באמת מתאימה לכם.

[ ... המשך קריאה ... ]
כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא למה אמון תקשורת והקשבה חשובים לא פחות מריביות ותמהיל? קראו כאן

כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא

הרבה אנשים שבוחרים יועץ משכנתאות מסתכלים קודם כול על ניסיון, המלצות, ריביות וחיסכון כספי. כל אלה חשובים מאוד, אבל יש עוד מרכיב שלא תמיד מדברים עליו מספיק: הכימיה בין הלקוח לבין יועץ המשכנתאות. תהליך משכנתא הוא לא רק מספרים, טבלאות ובנקים. זה תהליך אישי, רגשי וכלכלי שמלווה לעיתים בלחץ, פחדים, חוסר ודאות והחלטות משמעותיות מאוד. לכן, מעבר למקצועיות, חשוב שתהיה תחושת אמון, תקשורת טובה, הקשבה אמיתית ויכולת לדבר פתוח. במאמר הזה נסביר למה כימיה עם יועץ משכנתאות היא אחד המרכיבים החשובים ביותר להצלחת התהליך, איך מזהים אותה, ומה קורה כשהיא לא קיימת.
[ ... המשך קריאה ... ]
רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון? להתמודד לחץ, פחדים והתלבטויות ברכישת דירה ראשונה.

רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון?

רכישת דירה ראשונה היא לא רק החלטה כלכלית. היא אירוע רגשי, זוגי ומשפחתי שמביא איתו לחץ, פחדים, התלבטויות ולעיתים גם תחושת הצפה. הרבה רוכשים מגיעים לתהליך כשהם מרגישים שהם “אמורים להבין”, אבל בפועל הם מתמודדים בפעם הראשונה עם חוזים, בנקים, אישור עקרוני, משכנתא, הון עצמי, ריביות, מתווכים, קבלנים ולוחות זמנים צפופים. במאמר הזה נדבר דווקא על הצד שלא תמיד מדברים עליו: העומס הנפשי בתהליך רכישת דירה ראשונה, למה הוא קורה, איך הוא משפיע על קבלת ההחלטות, ומה אפשר לעשות כדי לעבור את הדרך בצורה רגועה, מסודרת ובטוחה יותר.

[ ... המשך קריאה ... ]
הריבית יורדת ורבים מחכים לפני מחזור משכנתא. למה זו עלולה להיות טעות, מתי כדאי לבדוק למחזר את המשכנתא ומה חשוב לדעת לפני שמקבלים החלטה?

מחכים שהריבית תרד ורק אז למחזר את המשכנתא? זו עלולה להיות הטעות הכי יקרה שלכם

בשבועות האחרונים יותר ויותר בעלי משכנתאות שואלים את אותה שאלה: “אם הריבית צפויה לרדת, אולי עדיף לחכות עם מחזור המשכנתא?” זו שאלה לגיטימית, אבל היא גם עלולה להוביל לטעות יקרה. כי מחזור משכנתא לא תלוי רק בגובה הריבית של בנק ישראל, אלא גם בתמהיל הקיים, במסלולים, בהצמדות, בעמלות פירעון מוקדם, בגובה ההחזר ובתוכניות של המשפחה לשנים הקרובות. במאמר הדעה הזה נסביר למה לא נכון לחכות ליום שבו “הריבית תרד מספיק”, ולמה דווקא עכשיו כדאי לבדוק — גם אם בסוף תחליטו לא למחזר מיד.
[ ... המשך קריאה ... ]
צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי
צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[ ... המשך קריאה ... ]
מדד תשומות הבנייה מה זה עלה שוב וממשיך להשפיע על רוכשי דירה מקבלן. מה המשמעות למחיר הדירה, האם כדאי להקדים תשלומים ומה חשוב לבדוק לפני חתימה?

מדד תשומות הבנייה ממשיך לעלות — מה זה אומר לרוכשי דירה מקבלן?

מדד תשומות הבנייה ממשיך להיות אחד הגורמים החשובים ביותר שרוכשי דירה מקבלן חייבים להכיר. לפי הפרסומים האחרונים, מדד תשומות הבנייה למגורים עלה בחודש מאי 2026 ב־0.6%, ובמצטבר מתחילת 2026 מדובר בעלייה של כ־2.2%. במקביל, בנק ישראל הוריד את הריבית לרמה של 3.5%, מה שמעלה אצל רבים את השאלה: האם עכשיו קל יותר לרכוש דירה מקבלן, או שהעלייה במדד עדיין עלולה לייקר את העסקה? במאמר הזה נבין מה קרה, למה זה חשוב, איך זה משפיע בפועל על רוכשי דירה מקבלן, ומה כדאי לבדוק לפני שמתקדמים לחתימה.

[ ... המשך קריאה ... ]
עומדים לקנות דירה ראשונה? הכירו את 10 הטעויות הנפוצות ביותר של רוכשי דירה ראשונה ולמדו איך להימנע מהן כדי לחסוך כסף, לחץ והחלטות יקרות בדרך למשכנתא.

10 טעויות שרוכשי דירה ראשונה עושים – ואיך להימנע מהן לפני שיהיה מאוחר מדי

רכישת דירה ראשונה היא רגע שמלווה בהתרגשות, ציפייה ולעיתים גם לא מעט לחץ. עבור רוב האנשים זו העסקה הכלכלית הגדולה ביותר שיעשו בחייהם, ולכן כל החלטה בדרך – החל מבחירת הדירה ועד לבניית המשכנתא – יכולה להשפיע על המצב הכלכלי שלהם במשך עשרות שנים.

למרות זאת, רבים מגיעים לתהליך כשהם מסתמכים על עצות מחברים, מידע חלקי באינטרנט או על ההנחה שהבנק "ידאג להם". בפועל, טעויות קטנות בתחילת הדרך עלולות לעלות עשרות ואף מאות אלפי שקלים לאורך חיי המשכנתא.

במאמר הזה נסקור את עשר הטעויות הנפוצות ביותר של רוכשי דירה ראשונה, נבין למה הן קורות, מה המחיר האמיתי שלהן, ובעיקר – איך אפשר להימנע מהן.

[ ... המשך קריאה ... ]
נתוני בנק ישראל מצביעים על עלייה בהיקף המשכנתאות החדשות. מה עומד מאחורי ההתאוששות בשוק, האם הריבית משפיעה, ומה המשמעות עבור רוכשי דירה ובעלי משכנתאות?

שוק המשכנתאות מתאושש: הציבור חוזר לקחת משכנתאות – מה עומד מאחורי הנתונים?

בחודשים האחרונים מסתמנת מגמה מעניינת בשוק המשכנתאות בישראל. למרות התקופה המורכבת שעברה על המשק, נתוני בנק ישראל מצביעים על עלייה בהיקף המשכנתאות החדשות שנלקחו בחודש מאי. במקביל, בנק ישראל הוריד שוב את הריבית ואף רמז כי ייתכנו הורדות נוספות אם האינפלציה תמשיך להתמתן. האם הציבור באמת חוזר לשוק? ומה המשמעות עבור מי שמתכנן לקנות דירה או למחזר משכנתא?

[ ... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: