משכנתא לעצמאים – איך הבנק מחשב הכנסה ואילו מסמכים צריך להציג?

משכנתא לעצמאים: איך הבנק מחשב הכנסה, אילו מסמכים צריך להגיש ומה עושים כשיש פער בין השומה להכנסות בפועל? מדריך מלא, דוגמאות וטיפים.
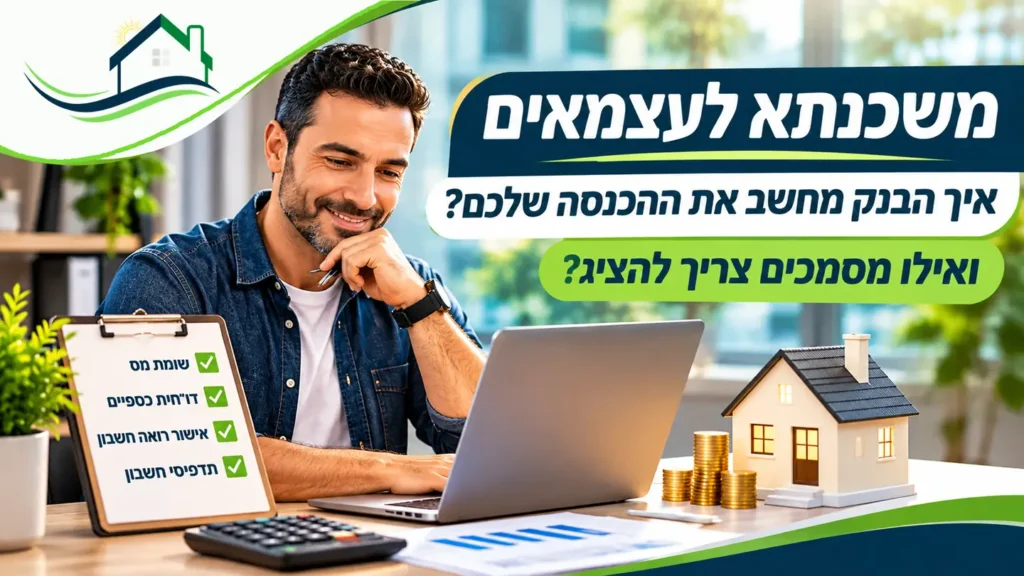
משכנתא לעצמאים – עצמאי בוחן מסמכי הכנסה ליד מחשב ודגם בית, עם לוגו אמון משכנתאות והכותרת איך הבנק מחשב את ההכנסה שלכם

תקציר: עצמאים בהחלט יכולים לקבל משכנתא, אבל הבנק לא מסתפק במחזור העסקאות או בסכומים שנכנסו לחשבון. הוא מבקש להבין מהי ההכנסה האישית שניתן להסתמך עליה, עד כמה היא יציבה ומה נשאר לאחר הוצאות העסק והתחייבויות נוספות. במדריך הזה נבין אילו דוחות הבנק בוחן, במה שונים עוסק פטור, עוסק מורשה ובעל שליטה בחברה, איך מחשבים יכולת החזר ואיך מתכוננים לבקשה בלי לגלות ברגע האחרון שחסר מסמך.

העסק מצליח, אבל הבנק רואה תמונה אחרת: למה זה קורה?

דמיינו עצמאית שמנהלת עסק מבוסס כבר חמש שנים. לקוחות חוזרים, ההכנסות עולות, ובכל חודש נכנסים לחשבון עשרות אלפי שקלים. מבחינתה, אין ספק שהיא מסוגלת לשלם משכנתא. היא מחפשת דירה, מחשבת כמה כסף חסכה ואז פונה לבנק לקבלת אישור עקרוני. אלא שהבנק בוחן את שומת המס ואת אישור רואה החשבון, ומציג לה הכנסה חודשית נמוכה משמעותית מזו שציפתה לה. הרגע הזה עלול לשנות את כל תקציב הרכישה.

זו לא בהכרח טעות של הבנק, ולא בהכרח סימן שהעסק חלש. עצמאי מנהל עסק עם הכנסות, הוצאות, עונתיות, תשלומי מס והוצאות שבעל העסק מושך או משאיר בחשבון העסקי. הבנק, לעומת זאת, צריך להעריך מאיזו הכנסה ניתן לשלם את ההחזר החודשי לאורך שנים. לכן המספר שמופיע במחזור העסק אינו בהכרח המספר שעל פיו תקבלו משכנתא.

החדשות הטובות הן שאפשר להיערך נכון. ההבדל בין בקשה לא מסודרת לבין תיק פיננסי מתועד היטב יכול להיות משמעותי, במיוחד כאשר השנה האחרונה הייתה חזקה מהשנה שקדמה לה או כשהפעילות העסקית אינה אחידה לאורך השנה.

האם עצמאים יכולים לקבל משכנתא כמו שכירים?

כן. עצם העובדה שאתם עצמאים אינה מונעת מכם לקבל משכנתא, ובכללי שיעור המימון לרכישת דירה אין קטגוריה נפרדת שמענישה עצמאים רק בשל סוג העיסוק. מה שקובע הוא מכלול הנתונים: ההכנסה המוכרת, יציבותה, ההתחייבויות, ההון העצמי, נתוני האשראי והנכס המשועבד.

לפי המידע של בנק ישראל, מגבלות המימון הכלליות לרכישת דירה הן עד 75% לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה, בכפוף להגדרות ולחריגים הרלוונטיים. אולם גם אם מותר מבחינה רגולטורית לממן שיעור מסוים משווי הנכס, הבנק יכול להחליט שההכנסה שלכם מאפשרת משכנתא נמוכה יותר. לכן צריך להבחין בין אחוז מימון מותר לבין כושר החזר מוכח. להרחבה אפשר לקרוא את המדריך שלנו בנושא כמה הון עצמי צריך לדירה ראשונה.

איך הבנק מחשב הכנסה של עצמאי לצורך משכנתא?

מחזור העסק אינו המשכורת שלכם

מחזור הוא הסכום הכולל של המכירות או ההכנסות העסקיות בתקופה מסוימת, לפני הוצאות, ולעיתים כשמציגים נתוני תזרים יש להבחין גם בין סכומים הכוללים מע״מ לבין הכנסה לצורך מס. בעל עסק שמדווח על מחזור שנתי של 600,000 ש״ח לא מרוויח בהכרח 50,000 ש״ח בחודש. אם העסק מוציא כסף על עובדים, ספקים, שכירות, ציוד, פרסום ושירותים מקצועיים, חלק גדול מהמחזור נדרש כדי להפעיל אותו.

זו הסיבה שהצגת דפי חשבון בלבד אינה מוכיחה את ההכנסה האישית. הפקדות רבות בחשבון העסק עשויות לייצג כסף שממנו עוד צריך לשלם לספקים, למסים ולפעילות השוטפת. הבנק מבקש לקבל תמונה כלכלית מלאה ולא רק צילום של החודש הטוב ביותר.

רווח עסקי, הכנסה נטו והכנסה שהבנק מכיר בה – שלושה דברים שונים

הרווח העסקי הוא נתון חשבונאי לאחר הוצאות מסוימות של העסק, לפי אופן הדיווח. הכנסה נטו אישית תלויה גם בחבות המס, בתשלומים ובהתאמות הרלוונטיות. הכנסה מוכרת לצורך משכנתא היא התוצאה שהבנק מאשר לאחר בחינת המסמכים והסיכון. אין נוסחה אחת שקובעת שכל בנק חייב להכיר באותו סכום בדיוק לכל עצמאי.

לעיתים הבנק יבקש להתייחס ליותר משנת פעילות אחת, להשוות בין השומה האחרונה לבין השנה השוטפת, או לברר מה גרם לשינוי חד ברווח. הוצאה חשבונאית חד־פעמית עשויה להצדיק הסבר, אבל אין להניח שהבנק יוסיף אותה אוטומטית בחזרה לרווח. גם משיכות בעלים, הלוואות מהעסק או סכומים שנמצאים בחשבון החברה אינם בהכרח הכנסה אישית יציבה.

מה קורה אם יש פער בין השומה האחרונה לבין השנה הנוכחית?

נניח שהשומה האחרונה משקפת שנה חלשה יחסית, אבל בחודשים האחרונים העסק התאושש. כאן נכנסים לתמונה אישור רואה חשבון או יועץ מס, ודוחות עדכניים שעשויים להראות שינוי במגמה. בחלק מהבנקים יבחנו את השומה האחרונה לצד אישור הכנסה לתקופה הנוכחית, ובמקרה הצורך יבקשו מסמכים נוספים. חשוב להבחין בין הצגת מגמה חיובית לבין הבטחה שהבנק יחשב את ההכנסה לפי החודש החזק ביותר.

אם אתם עדיין בשלב התכנון, כדאי לקרוא גם על האופן שבו הבנק מתייחס להכנסות לצורך קבלת משכנתא ועל הכנסה פנויה למשכנתא. שני המאמרים האלה משלימים את התמונה ולא מחליפים את הבדיקה האישית של תיק עצמאי.

דוגמה מעשית: עסק עם הכנסות גבוהות, אבל יכולת החזר נמוכה מהצפוי

הדוגמה הבאה היא להמחשה בלבד ולא שיטת חישוב מחייבת של בנק. נניח שעוסק מורשה מציג מחזור הכנסות שנתי של 540,000 ש״ח, והוצאות עסקיות מוכרות בהיקף של 300,000 ש״ח. הרווח בדוגמה לפני החבות האישית במס עומד על 240,000 ש״ח בשנה. לאחר התייחסות למסים ולהתאמות שמוצגות באישור רואה החשבון, נניח שהנתון האישי השנתי שנבחן הוא 180,000 ש״ח, כלומר 15,000 ש״ח לחודש.

נתון בדוגמהסכוםהמשמעות
מחזור שנתי540,000 ₪לא מהווה בהכרח הכנסה אישית
הוצאות עסקיות שנתיות300,000 ₪נדרשות להפעלת העסק
רווח שנתי בדוגמה לפני חבות אישית במס240,000 ₪נתון ביניים חשבונאי
הכנסה אישית שנתית לצורך ההמחשה180,000 ₪15,000 ₪ בחודש, בהנחת הדוגמה
החזר הלוואה קיימת2,000 ₪ בחודשעשוי להקטין את ההכנסה הפנויה לצורך חישוב
יתרה חודשית מחושבת לצורך הדוגמה13,000 ₪לפני שיקולי בנק נוספים

אם נבחן לצורכי תכנון החזר משכנתא של 3,900 ש״ח לחודש מול יתרה מחושבת של 13,000 ש״ח, נקבל יחס של 30%. זאת המחשה חשבונית בלבד: הבנק בודק אילו התחייבויות יש להפחית, מהי ההכנסה הפנויה המוכרת, איך מתנהלים החשבונות ומהם תנאי ההלוואה. אין להסיק מכך אישור למשכנתא בגובה מסוים.

עכשיו חשבו מה היה קורה אילו בעל העסק היה מציג לבנק את מחזור ההכנסות בלבד ומניח שניתן להתחייב להחזר חודשי של 10,000 ש״ח. הפער בין התחושה העסקית לבין יכולת ההחזר המחושבת היה עלול להיות גדול. לכן עדיף לחשב מראש על בסיס נתונים שרואה החשבון יכול לאמת ולהישען על תזרים שמותיר מרווח ביטחון.

אילו מסמכים צריך עצמאי כדי להגיש בקשה למשכנתא?

רשימת המסמכים משתנה לפי הבנק, הוותק בעסק והעסקה, אבל יש מסמכים שחוזרים ברשימות של מספר בנקים. למשל, בנק לאומי מתייחס לשומת מס אחרונה או דוח שהוגש בצירוף אישור רואה חשבון על הכנסה נטו מאז השומה; בנק ירושלים מציין גם דוחות מע״מ; ומזרחי־טפחות מפרט מסמכים נפרדים לבעלי שליטה בחברות. לכן הרשימה שלפניכם היא נקודת פתיחה טובה, לא תחליף לרשימה האישית שהבנק ייתן לכם.

  • שומת מס אחרונה: לעיתים גם שומות קודמות, אם יש פערי הכנסה או צורך בהשוואת שנים.
  • אישור רואה חשבון או יועץ מס: אישור על הכנסות השנה הנוכחית או על התקופה שאחרי השומה האחרונה, בנוסח המתאים לדרישת הבנק.
  • דוחות מע״מ או דוחות עסקיים עדכניים: כאשר הבנק דורש אותם ובכפוף לסוג העוסק.
  • דפי תנועות של חשבונות הבנק: חשבון פרטי ועסקי לפי הצורך, בדרך כלל מספר חודשים אחורה ובכל החשבונות הרלוונטיים.
  • מידע על התחייבויות והלוואות: יתרות, החזרים חודשיים ומסגרות אשראי שהבנק מבקש לברר.
  • תעודת זהות וספח: של כל הלווים, וכן פרטים בסיסיים על הנכס וההון העצמי.
  • הכנסות נוספות: אסמכתאות משכר דירה או ממקורות הכנסה אחרים, ככל שיש כאלה והבנק מוכן להביאם בחשבון.

טיפ מעשי: אל תחכו שהבנק יבדוק את הבקשה כדי לבקש אישור מרואה החשבון. פנו אליו מראש, הסבירו שהמסמך מיועד למשכנתא ובקשו לוודא שהוא משקף במדויק את נתוני השנה האחרונה ואת השנה השוטפת, בהתאם לנוסח שהבנק דורש. הימנעו מהצהרות הכנסה שאינן מגובות בדוחות.

עוסק פטור, עוסק מורשה או בעל שליטה – האם הבנק מתייחס לכולם אותו דבר?

עוסק פטור

עוסק פטור הוא סטטוס במע״מ, לא פטור מהצורך להוכיח הכנסות לבנק. גם אם היקף הפעילות קטן יחסית ואין דיווח מע״מ תקופתי רגיל כמו אצל עוסק מורשה, עדיין נדרשים מסמכי הכנסה מתאימים, דיווחים לרשויות המס ותדפיסי חשבון. העניין המרכזי הוא יציבות ההכנסה והיכולת להבחין בין הוצאות עסקיות להכנסות אישיות.

עוסק מורשה

אצל עוסק מורשה לבנק עשויים להיות מקורות מידע רבים יותר על הפעילות השוטפת, ובהם דוחות מע״מ לפי הצורך, שומות ואישור רואה חשבון. אין משמעות הדבר שהבנק יראה בכל הכנסה המדווחת למע״מ רווח פנוי למשכנתא. גם כאן יש לבחון הוצאות, מגמות, מסים והתחייבויות.

בעל שליטה בחברה בע״מ

זהו מקרה שבו ההפרדה חשובה במיוחד: יש הבדל בין הכנסות החברה, רווחי החברה, השכר שמושך בעל השליטה ודיבידנדים שאולי חולקו לו. בנקים מסוימים מבקשים במקרה כזה גם תלושי שכר, דוחות כספיים מבוקרים של החברה ומאזן בוחן עדכני. העובדה שבחברה יש כסף אינה מוכיחה בהכרח שיש לבעל המניות הכנסה פרטית קבועה באותו סכום.

שכיר ועצמאי במקביל

יש אנשים שמקבלים משכורת מסודרת כשכירים ובנוסף מפעילים עסק. במצב כזה ניתן להגיש אסמכתאות לשני סוגי ההכנסה, אך צריך לזכור שכל אחד מהם נבחן לפי המסמכים והקריטריונים המתאימים. אם העסק קטן, חדש או משתנה, הבנק עשוי להכיר בחלק ממנו באופן שמרני יותר. מי שמתלבט מה יתקבל יכול להיעזר גם במאמר שלנו כמה משכנתא אפשר לקבל לפי משכורת כדי להבין את הקשר בין הכנסה מוכחת להיקף המימון.
פתחתם עסק לאחרונה? כך ניגשים לבקשת משכנתא עם ותק קצר

עצמאי חדש לא בהכרח חייב להמתין עד שיהיו לו שנים רבות של פעילות, אך עליו לצפות לבדיקת הכנסה מדוקדקת יותר. למשל, לאומי מפרט עבור עצמאי חדש אפשרות להצגת אישור הכנסה נטו לפי דיווח רואה החשבון, אישור פתיחת עסק ולעיתים תלוש שכר ממקום העבודה הקודם. זו דוגמה לדרישת בנק מסוים, לא התחייבות שכל בנק יקבל בדיוק את אותם מסמכים.

בתיק כזה חשוב להציג רצף תעסוקתי, ניסיון מקצועי בתחום העסק, חוזים או הזמנות עבודה קיימות כשיש להם משמעות, והסבר שקוף למעבר משכיר לעצמאי. המסמכים הנוספים יכולים לספק הקשר, אבל אינם מחליפים אסמכתאות להכנסה מוכרת. לפעמים כדאי לתזמן את בקשת המשכנתא כך שיהיו דוחות עדכניים שמייצגים טוב יותר את העסק. חשוב לא לחתום על חוזה רכישה על בסיס ציפייה בלבד שהבנק יכיר בהכנסה עתידית.

מה קורה כשההכנסות משתנות מחודש לחודש?

עצמאיים רבים פועלים בענפים עונתיים: נותני שירותים, אנשי אירועים, בעלי חנויות, קבלנים ופרילנסרים. חודש שיא יכול להיות רווחי מאוד, וחודש אחר יכול להיות חלש. כשזה מצב העסק, אל תציגו את החודש החזק כמשכורת קבועה. הכינו הסבר מסודר שמראה את התמונה השנתית, את העונתיות ואת השינויים ביחס לשנים קודמות.

אם הייתה ירידה נקודתית בגלל מחלה, חופשת לידה, השבתת עסק או מעבר מקום, אפשר להכין הסבר עובדתי ואסמכתאות תומכות. אם הייתה עלייה חדה, הציגו מה עומד מאחוריה: לקוח חדש, גידול קבוע בהיקף הפעילות, או הכנסה חד־פעמית. המטרה היא לא 'לשכנע' במספרים שאינם קיימים, אלא לסייע לבנק להבין מה מבוסס ומה אינו צפוי לחזור.

כמה החזר חודשי הבנק יכול לאשר לעצמאי?

יחס ההחזר בוחן את ההחזר החודשי של המשכנתא לעומת ההכנסה החודשית הפנויה כפי שהוגדרה ונבחנה. בנק ישראל מסביר כי הלוואה שבה שיעור ההחזר עולה על 40% נחשבת בסיכון גבוה יותר, וכי בהלוואות רבות שיעור ההחזר נמצא בטווח של כ־30%–40%. זו אינה המלצה להתקרב תמיד למקסימום, ובוודאי לא אישור גורף לכל עצמאי.

לצד הנתון הבנקאי צריך לשאול שאלה משפחתית פשוטה: האם תוכלו לעמוד בהחזר גם בחודש חלש בעסק? משכנתא שמאושרת על הנייר עלולה להכביד כאשר לקוח עסקי גדול מפסיק לעבוד איתכם, ספק דורש תשלום מוקדם או שהוצאות הבית גדלות. גם אם הבנק מכיר בהכנסה מסוימת, התקציב הביתי צריך להשאיר כרית ביטחון להוצאות בלתי צפויות ולתשלומי המס הצפויים.

כדאי להפריד בין שלוש בדיקות: כמה הבנק עשוי להכיר כהכנסה; מהו החזר חודשי סביר למשפחה; ואיזה תמהיל משכנתא מתאים לתזרים וליכולת לספוג שינויים. לא תמיד אלה אותם מספרים, והבחירה הנכונה היא זו שמשלבת את שלושתם.

שבע טעויות נפוצות שעצמאים עושים בדרך למשכנתא

  • סופרים את המחזור כהכנסה אישית: ומתחילים לחפש דירה בתקציב גבוה מדי.
  • מסתמכים על חודש מצוין במקום על רצף הכנסות: בלי לבחון עונתיות או ירידה בתקופות חלשות.
  • מבקשים אישור רואה חשבון ברגע האחרון: ומגלים שהבנק צריך מסמך בנוסח מסוים או נתונים משלימים.
  • מתעלמים מהלוואות עסקיות והתחייבויות פרטיות: שעלולות להשפיע על בחינת הבקשה.
  • חותמים על חוזה לפני שהמימון נבדק לעומק: אף שאישור עקרוני עשוי להיות כפוף לאימות מסמכים ולבדיקת הנכס.
  • משנים באופן מלאכותי את הדיווח לצורך המשכנתא: במקום להציג נתונים אמיתיים ומבוססים. תכנון מס עושים עם איש מקצוע ובהתאם לדין, לא כדי לייצר מצג שווא לבנק.
  • משווים רק את הריבית: בלי לבדוק את ההחזר הצפוי, החשיפה לשינויים ואת העלות הכוללת של המסלולים.

אם אתם עומדים לחתום על עסקה, מומלץ לקרוא גם את המאמר על הסיבות שבגללן אישור עקרוני אינו מבטיח את המשכנתא בפועל; הוא מסביר מדוע לא מספיק לקבל תשובה חיובית ראשונית ללא השלמת הבדיקות.

איך מתכוננים נכון לבקשת משכנתא כעצמאים? תוכנית פעולה

שלב ראשון: בדיקת מסמכים לפני קביעת תקציב

אספו שומת מס אחרונה, אישור עדכני מרואה החשבון, דוחות נוספים לפי סוג העסק, תדפיסי חשבון ופירוט ההלוואות. ודאו שהמסמכים אינם סותרים זה את זה ושהם משקפים את מצב העסק. אם קיים פער, הכינו הסבר אמיתי ומגובה מסמכים.

שלב שני: חישוב הכנסה שמרני ותזרים משפחתי

אל תתחילו מהריבית. התחילו מההכנסה שעליה אפשר לבנות גם בשנה פחות טובה. חשבו הוצאות מחיה, תשלומי אשראי, הוצאות משפחתיות צפויות ומרווח ביטחון לעסק. אפשר להיעזר בייעוץ מקצועי כדי להבין מהו סכום משכנתא שלא רק עשוי להתאשר, אלא גם מתאים להתנהלות שלכם.

שלב שלישי: אישור עקרוני ממספר בנקים

פנו לבנקים עם מסמכים אחידים ככל האפשר והשוו תשובות על בסיס אותו סכום הלוואה ואותו פרופיל. בנק ישראל מקדם אישורים עקרוניים במבנה אחיד כדי להקל על השוואת הצעות, אבל גם כאשר ההצעות נראות דומות, חשוב לבדוק את התנאים ואת הנתונים שהבנק מבקש לאמת. היעזרו במדריך אישור עקרוני למשכנתא כדי להבין מה כולל המסמך.

שלב רביעי: בניית תמהיל שמתאים לעסק, לא רק לבנק

עצמאי עם תנודתיות גבוהה עשוי להעדיף מרווח נשימה בהחזר החודשי, בעוד עצמאי עם הכנסה יציבה ויתרות גבוהות מתנהל אחרת. תכנון תמהיל טוב בוחן את יכולת ההחזר, משך ההלוואה, רגישות לריביות ושינויים במדד, ואת האפשרות לבצע פירעונות מוקדמים כשהעסק צובר עודפים. לא מחפשים רק את ההצעה עם המספר הנמוך ביותר בשורת הריבית.

שלב חמישי: בדיקת הנכס והשלמת התהליך

לאחר בחירת נכס יש להשלים מסמכי רכישה, שמאות והעמדת בטוחות בהתאם לדרישות הבנק. לפעמים הפער במימון נובע מהערכת שמאי או מבעיה בנכס ולא מהכנסת העצמאי. כדאי להכיר מראש את שלב השמאות בתהליך המשכנתא כדי למנוע הפתעות סמוך למועד התשלום.

רשימת בדיקה קצרה לעצמאים לפני שפונים לבנק

  • האם יש שומת מס אחרונה מעודכנת או דוח הגשה מתאים?
  • האם רואה החשבון הכין אישור הכנסות שמתאים לבנק ולתקופה הנדרשת?
  • האם ברור מהו ההבדל בין מחזור העסק, הרווח וההכנסה האישית?
  • האם יש דפי חשבון אישיים ועסקיים מכל החשבונות הרלוונטיים?
  • האם נאספו נתוני הלוואות והתחייבויות קיימות?
  • האם הוכן הסבר לשינוי מהותי בהכנסות או לעונתיות העסק?
  • האם ההון העצמי, הוצאות הרכישה ויכולת ההחזר נבדקו ביחד?
  • האם הבקשה הוגשה לפני התחייבות חוזית על בסיס מימון לא ודאי?

שאלות נפוצות על משכנתא לעצמאים

האם עצמאי יכול לקבל משכנתא ללא תלושי שכר?

כן. אצל עצמאי שאינו שכיר מחליפים את תלושי השכר במסמכי הכנסה מתאימים, כגון שומת מס ואישור רואה חשבון או יועץ מס, בהתאם לדרישות הבנק. הבנק עדיין צריך לאמת הכנסה ויציבות כלכלית.

האם הבנק מסתכל על מחזור העסק או על הרווח?

מחזור העסק מסייע להבין את היקף הפעילות, אך הוא אינו זהה להכנסה הפנויה של בעל העסק. הבנק בוחן רווחים, מסמכים אישיים, מגמות הכנסה ומידע נוסף לפני שהוא מחליט איזו הכנסה להכיר לצורך המשכנתא.

כמה שנות פעילות עצמאית צריך כדי לקבל משכנתא?

אין תשובה אחת לכל הבנקים ולכל הלקוחות. עצמאי ותיק יכול להציג רצף שומות ודוחות, ואילו עצמאי חדש עשוי להידרש למסמכים אחרים ולהסברים משלימים. יש בנקים שמפרטים מסלול מסמכים ייעודי לעצמאי חדש, אך הדבר אינו מבטיח אישור.

האם אפשר לקבל משכנתא כשיש ירידה בהכנסות?

אפשר להגיש בקשה, אך ירידה בהכנסות עלולה להשפיע על הסכום שהבנק יאשר. כדאי להציג נתונים עדכניים, להסביר את הגורם לשינוי ולהיערך לתרחיש שבו הבנק יכיר בהכנסה שמרנית יותר.

האם עוסק פטור מקבל פחות משכנתא מעוסק מורשה?

לא בהכרח. ההבדל בין עוסק פטור למורשה הוא בעיקר מעמד הדיווח למע״מ, ולא נוסחה אוטומטית לקביעת סכום המשכנתא. הבנק יבחן את ההכנסה המוכחת, יציבותה, ההתחייבויות והנתונים האחרים של כל לווה.

האם בעל חברה בע״מ יכול להשתמש ברווחי החברה כהכנסה למשכנתא?

לא באופן אוטומטי. הבנק עשוי לבקש דוחות כספיים של החברה, תלושי שכר ומידע נוסף כדי להבחין בין הכנסות החברה לבין הכנסותיו האישיות של בעל השליטה. התייחסות לרווחים שלא נמשכו תלויה במדיניות הבנק ובנתונים.

האם כדאי להגיש בקשה ליותר מבנק אחד?

כן. השוואת הצעות יכולה להיות מועילה, במיוחד כשהתיק דורש בחינה מקצועית של הכנסות עצמאי. חשוב להעביר נתונים נכונים ואחידים ולבדוק לא רק ריביות, אלא גם את הסכום שאושר ואת התנאים הנלווים.

האם הוצאות מוכרות במס פוגעות בסיכוי למשכנתא?

הוצאות עסקיות עשויות להקטין את הרווח המדווח, ולכן להשפיע על הנתונים שהבנק רואה. עם זאת, יש סוגי הוצאות וסיבות לשינויים שדורשים הסבר מקצועי, ואין להסיק שכל הוצאה מוכרת תופחת באותו אופן בכל בנק. אין לשנות דיווחים בניגוד לדין כדי לקבל משכנתא.

סיכום: עצמאים לא צריכים להוכיח שהם שכירים – הם צריכים להציג תמונה פיננסית אמינה

משכנתא לעצמאים אינה בהכרח קשה יותר, אבל היא מחייבת יותר הכנה. הבנק מבקש לראות הכנסה שאפשר לסמוך עליה לאורך זמן, ולכן שומה, אישור רואה חשבון ודפי חשבון אינם מסמכים בירוקרטיים בלבד: הם מספרים את הסיפור הכלכלי של העסק ושל המשפחה.

הדרך הנכונה להתחיל היא להבין אילו סכומים באמת יוכרו, מהו החזר חודשי שמתאים לחיים שלכם, והאם ההון העצמי מספיק לעסקה. רק אחרי שמבינים את הנתונים, בונים תמהיל ומתמקחים על התנאים. כך מקטינים את הסיכוי להפתעות בשלבים המתקדמים ומגדילים את הסיכוי להתקדם לעסקה שניתן לעמוד בה גם בתקופות פחות טובות.

רוצים לבדוק כמה משכנתא תוכלו לקבל כעצמאים?

באמון משכנתאות אנחנו מסתכלים על התמונה הרחבה: ההכנסה העצמאית, היציבות העסקית, ההתחייבויות והיעדים שלכם לרכישת הדירה. יחד נבדוק את האפשרויות, נכין את המסמכים הרלוונטיים ונבחן איך נכון לפנות לבנקים. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.

מאמרים קשורים – מדריכים נוספים שכדאי לקרוא

Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
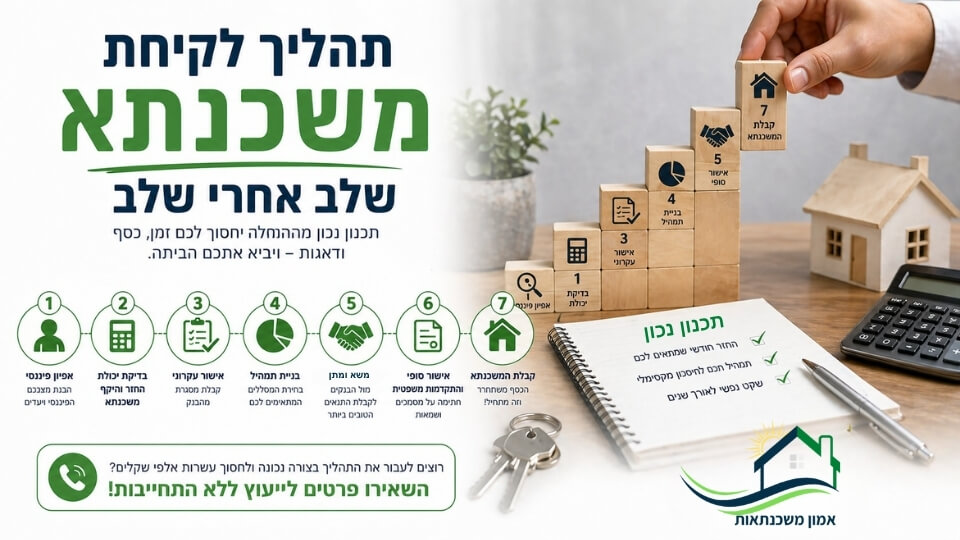
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.
[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.
[ ... המשך קריאה ... ]
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך לדירה ראשונה, האם 25% באמת מספיקים ומה קורה כשהשמאות נמוכה? מדריך מלא שחשוב להכיר לפני שמחפשים נכס מאת יועץ משכנתאות

כמה הון עצמי צריך לדירה ראשונה? המדריך המלא לפני חיפוש נכס

ברכישת דירה ראשונה בישראל, הבנק רשאי בדרך כלל לממן עד 75% משווי הנכס לצורך חישוב המשכנתא. המשמעות היא שנדרש הון עצמי מינימלי של 25% לפחות. אבל זהו רק הסכום הדרוש כדי להשלים את מחיר הדירה — ולא בהכרח הסכום שבאמת צריך להיות לכם לפני העסקה.

מעבר להון העצמי, יש להביא בחשבון הוצאות כמו עורך דין, שמאות, תיווך, שיפוץ, מעבר דירה, ריהוט, ביטוחים ולעיתים גם מס רכישה. בנוסף, אם השמאי יעריך את הנכס בסכום נמוך ממחיר החוזה, הבנק עשוי לחשב את המשכנתא לפי השווי הנמוך יותר — ואז תידרשו להביא הון עצמי נוסף. לכן, ברוב העסקאות לא נכון להגיע עם 25% בדיוק, אלא עם רזרבה נוספת שתגן עליכם מפערים ומהוצאות בלתי צפויות.

[ ... המשך קריאה ... ]
מה עושה יועץ משכנתאות בפועל - מה כולל תהליך של ייעוץ למשכנתאות מה כולל ליווי של יועץ משכנתאות פרטי? כך נראה התהליך מאפיון פיננסי, אישור עקרוני ובניית תמהיל ועד משא ומתן, חתימות והעברת הכסף.

מה עושה יועץ משכנתאות בפועל? תהליך הליווי שלב אחר שלב

הרבה אנשים יודעים שיועץ משכנתאות אמור “לעזור מול הבנק”, אבל לא באמת מבינים מה כולל הליווי, מה נעשה מאחורי הקלעים, ואיך נראה התהליך משלב הבדיקה הראשונית ועד קבלת כספי המשכנתא. בפועל, יועץ משכנתאות מקצועי אינו רק משווה ריביות. הוא בודק את התמונה הכלכלית, מגדיר תקציב נכון, בונה תמהיל משכנתא, מכין את התיק לבנקים, מנהל משא ומתן, בוחן סיכונים, מלווה את החתימות ומוודא שהכסף עובר בזמן להשלמת העסקה. במאמר הזה נעבור שלב אחר שלב על תהליך הליווי ונבין מה בדיוק עושה יועץ משכנתאות עבור הלקוח.

[ ... המשך קריאה ... ]
מדד המחירים לצרכן יוני 2026 נותר ללא שינוי והאינפלציה ירדה ל־1.6%. מה המשמעות למסלולים צמודי מדד, לריבית הפריים, למחזור משכנתא ולרוכשי דירות?

מדד המחירים לצרכן נשאר ללא שינוי: מה זה אומר על הריבית ועל המשכנתאות?

מדד המחירים לצרכן לחודש יוני 2026 נותר ללא שינוי לעומת חודש מאי, והאינפלציה השנתית ירדה לרמה של 1.6% — בתוך יעד האינפלציה של בנק ישראל, העומד על 1%–3%. הנתון עשוי לתמוך בהמשך סביבת ריבית מתונה יותר, אך הוא אינו מבטיח הפחתת ריבית נוספת באופן אוטומטי. עבור בעלי משכנתאות, המשמעות תלויה במסלולים: משכנתאות צמודות מדד לא יגדלו החודש בשל המדד הכללי, ואילו במסלולי פריים ובריביות משתנות ההשפעה תלויה בעיקר בהחלטות הריבית הבאות של בנק ישראל.

[ ... המשך קריאה ... ]
כמה החזר חודשי משלמים בחודש על משכנתא של מיליון שקלים? מדריך עם טווחי החזר לפי תקופות, השפעת הריבית, התמהיל ויכולת ההחזר שלכם.

כמה החזר חודשי משכנתא על מיליון שקלים?

משכנתא של מיליון שקלים היא אחת השאלות הנפוצות ביותר בקרב רוכשי דירה: כמה באמת משלמים בכל חודש על משכנתא כזו? התשובה תלויה בכמה גורמים מרכזיים: תקופת המשכנתא, גובה הריבית, תמהיל המסלולים, הצמדה למדד, יכולת ההחזר של הלווים והמדיניות של הבנק. במאמר הזה נסביר כמה יכול להיות ההחזר החודשי על משכנתא של מיליון שקלים, למה אין תשובה אחת שמתאימה לכולם, איך תקופת ההלוואה משנה את ההחזר, מה הסיכון בהחזר נמוך מדי, ואיך נכון לבדוק האם משכנתא של מיליון שקלים באמת מתאימה לכם.

[ ... המשך קריאה ... ]
כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא למה אמון תקשורת והקשבה חשובים לא פחות מריביות ותמהיל? קראו כאן

כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא

הרבה אנשים שבוחרים יועץ משכנתאות מסתכלים קודם כול על ניסיון, המלצות, ריביות וחיסכון כספי. כל אלה חשובים מאוד, אבל יש עוד מרכיב שלא תמיד מדברים עליו מספיק: הכימיה בין הלקוח לבין יועץ המשכנתאות. תהליך משכנתא הוא לא רק מספרים, טבלאות ובנקים. זה תהליך אישי, רגשי וכלכלי שמלווה לעיתים בלחץ, פחדים, חוסר ודאות והחלטות משמעותיות מאוד. לכן, מעבר למקצועיות, חשוב שתהיה תחושת אמון, תקשורת טובה, הקשבה אמיתית ויכולת לדבר פתוח. במאמר הזה נסביר למה כימיה עם יועץ משכנתאות היא אחד המרכיבים החשובים ביותר להצלחת התהליך, איך מזהים אותה, ומה קורה כשהיא לא קיימת.

[ ... המשך קריאה ... ]
רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון? להתמודד לחץ, פחדים והתלבטויות ברכישת דירה ראשונה.

רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון?

רכישת דירה ראשונה היא לא רק החלטה כלכלית. היא אירוע רגשי, זוגי ומשפחתי שמביא איתו לחץ, פחדים, התלבטויות ולעיתים גם תחושת הצפה. הרבה רוכשים מגיעים לתהליך כשהם מרגישים שהם “אמורים להבין”, אבל בפועל הם מתמודדים בפעם הראשונה עם חוזים, בנקים, אישור עקרוני, משכנתא, הון עצמי, ריביות, מתווכים, קבלנים ולוחות זמנים צפופים. במאמר הזה נדבר דווקא על הצד שלא תמיד מדברים עליו: העומס הנפשי בתהליך רכישת דירה ראשונה, למה הוא קורה, איך הוא משפיע על קבלת ההחלטות, ומה אפשר לעשות כדי לעבור את הדרך בצורה רגועה, מסודרת ובטוחה יותר.

[ ... המשך קריאה ... ]
הריבית יורדת ורבים מחכים לפני מחזור משכנתא. למה זו עלולה להיות טעות, מתי כדאי לבדוק למחזר את המשכנתא ומה חשוב לדעת לפני שמקבלים החלטה?

מחכים שהריבית תרד ורק אז למחזר את המשכנתא? זו עלולה להיות הטעות הכי יקרה שלכם

בשבועות האחרונים יותר ויותר בעלי משכנתאות שואלים את אותה שאלה: “אם הריבית צפויה לרדת, אולי עדיף לחכות עם מחזור המשכנתא?” זו שאלה לגיטימית, אבל היא גם עלולה להוביל לטעות יקרה. כי מחזור משכנתא לא תלוי רק בגובה הריבית של בנק ישראל, אלא גם בתמהיל הקיים, במסלולים, בהצמדות, בעמלות פירעון מוקדם, בגובה ההחזר ובתוכניות של המשפחה לשנים הקרובות. במאמר הדעה הזה נסביר למה לא נכון לחכות ליום שבו “הריבית תרד מספיק”, ולמה דווקא עכשיו כדאי לבדוק — גם אם בסוף תחליטו לא למחזר מיד.

[ ... המשך קריאה ... ]
צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[ ... המשך קריאה ... ]
מדד תשומות הבנייה מה זה עלה שוב וממשיך להשפיע על רוכשי דירה מקבלן. מה המשמעות למחיר הדירה, האם כדאי להקדים תשלומים ומה חשוב לבדוק לפני חתימה?

מדד תשומות הבנייה ממשיך לעלות — מה זה אומר לרוכשי דירה מקבלן?

מדד תשומות הבנייה ממשיך להיות אחד הגורמים החשובים ביותר שרוכשי דירה מקבלן חייבים להכיר. לפי הפרסומים האחרונים, מדד תשומות הבנייה למגורים עלה בחודש מאי 2026 ב־0.6%, ובמצטבר מתחילת 2026 מדובר בעלייה של כ־2.2%. במקביל, בנק ישראל הוריד את הריבית לרמה של 3.5%, מה שמעלה אצל רבים את השאלה: האם עכשיו קל יותר לרכוש דירה מקבלן, או שהעלייה במדד עדיין עלולה לייקר את העסקה? במאמר הזה נבין מה קרה, למה זה חשוב, איך זה משפיע בפועל על רוכשי דירה מקבלן, ומה כדאי לבדוק לפני שמתקדמים לחתימה.

[ ... המשך קריאה ... ]
עומדים לקנות דירה ראשונה? הכירו את 10 הטעויות הנפוצות ביותר של רוכשי דירה ראשונה ולמדו איך להימנע מהן כדי לחסוך כסף, לחץ והחלטות יקרות בדרך למשכנתא.

10 טעויות שרוכשי דירה ראשונה עושים – ואיך להימנע מהן לפני שיהיה מאוחר מדי

רכישת דירה ראשונה היא רגע שמלווה בהתרגשות, ציפייה ולעיתים גם לא מעט לחץ. עבור רוב האנשים זו העסקה הכלכלית הגדולה ביותר שיעשו בחייהם, ולכן כל החלטה בדרך – החל מבחירת הדירה ועד לבניית המשכנתא – יכולה להשפיע על המצב הכלכלי שלהם במשך עשרות שנים.

למרות זאת, רבים מגיעים לתהליך כשהם מסתמכים על עצות מחברים, מידע חלקי באינטרנט או על ההנחה שהבנק "ידאג להם". בפועל, טעויות קטנות בתחילת הדרך עלולות לעלות עשרות ואף מאות אלפי שקלים לאורך חיי המשכנתא.

במאמר הזה נסקור את עשר הטעויות הנפוצות ביותר של רוכשי דירה ראשונה, נבין למה הן קורות, מה המחיר האמיתי שלהן, ובעיקר – איך אפשר להימנע מהן.

[ ... המשך קריאה ... ]
נתוני בנק ישראל מצביעים על עלייה בהיקף המשכנתאות החדשות. מה עומד מאחורי ההתאוששות בשוק, האם הריבית משפיעה, ומה המשמעות עבור רוכשי דירה ובעלי משכנתאות?

שוק המשכנתאות מתאושש: הציבור חוזר לקחת משכנתאות – מה עומד מאחורי הנתונים?

בחודשים האחרונים מסתמנת מגמה מעניינת בשוק המשכנתאות בישראל. למרות התקופה המורכבת שעברה על המשק, נתוני בנק ישראל מצביעים על עלייה בהיקף המשכנתאות החדשות שנלקחו בחודש מאי. במקביל, בנק ישראל הוריד שוב את הריבית ואף רמז כי ייתכנו הורדות נוספות אם האינפלציה תמשיך להתמתן. האם הציבור באמת חוזר לשוק? ומה המשמעות עבור מי שמתכנן לקנות דירה או למחזר משכנתא?

[ ... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[ ... המשך קריאה ... ]
קיבלתם סירוב למשכנתא? נשמח לבדוק את מצבכם ולבחון פתרונות - ללא התחייבות! BDI שלילי ומשכנתא - קיבלתם סירוב למשכנתא? נשמח לבדוק את מצבכם ולבחון פתרונות - ללא התחייבות! ומשכנתא - האם אפשר לקבל אישור למרות דירוג אשראי בעייתי?

BDI שלילי ומשכנתא – האם אפשר לקבל אישור למרות דירוג אשראי בעייתי?

קיבלתם סירוב למשכנתא? גיליתם שיש לכם BDI שלילי או דירוג אשראי נמוך? אתם לא לבד. בשנים האחרונות יותר ויותר אנשים מגלים כי התנהלות פיננסית מהעבר משפיעה באופן ישיר על האפשרות לקבל משכנתא כיום. החדשות הטובות הן שגם במקרים של דירוג אשראי בעייתי, לא תמיד מדובר בסוף הדרך. במאמר זה נסביר מהו BDI שלילי, כיצד הוא משפיע על בקשת המשכנתא, האם עדיין ניתן לקבל אישור ומה אפשר לעשות כדי לשפר את הסיכויים.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: