כמה משכנתא אפשר לקחת לרכישת הדירה הראשונה

כמה משכנתא אפשר לקחת לרכישת הדירה הראשונה שלנו? איך הבנק קובע את סכום המשכנתא שהוא מוכן להעמיד עבורכם? יועץ משכנתאות מסביר איך תדעו לחשב כמה משכנתא תוכלו לקבל על סמך נתוני העסקה וההכנסות שלכם.
כמה משכנתא אפשר לקחת לרכישת הדירה הראשונה שלנו? יועץ משכנתאות מסביר איך תדעו לחשב כמה משכנתא תוכלו לקבל על סמך נתוני העסקה וההכנסות שלכם.

כמה משכנתא אפשר לקחת לרכישת הדירה הראשונה שלנו? יועץ משכנתאות מסביר איך תדעו לחשב את סכום המשכנתא שתוכלו לקבל על סמך נתוני ההכנסה שלכם.

כמה משכנתא אפשר לקחת - אחוז מימון

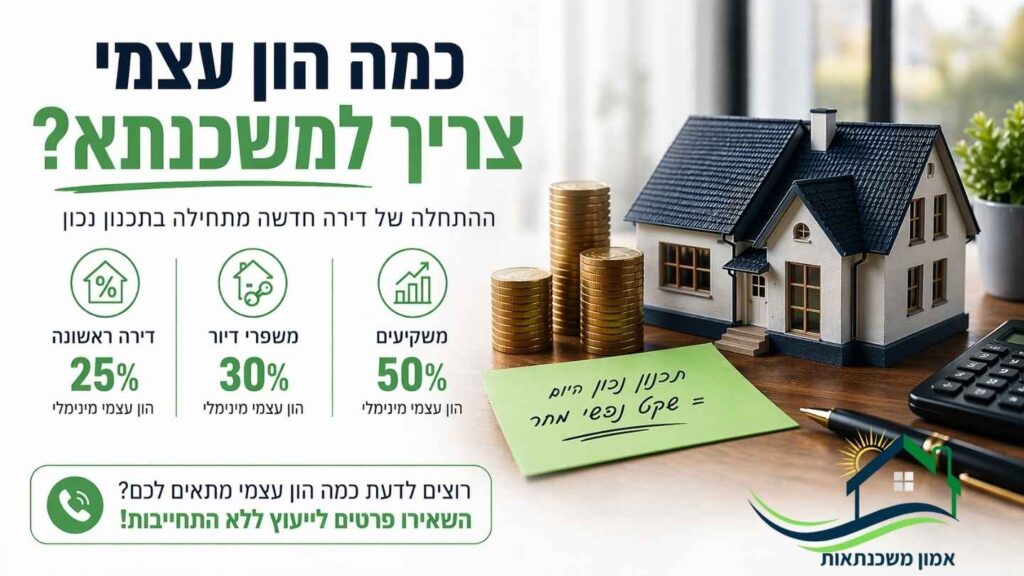
אחוז המימון שאותו נוכל לבקש מהבנקים כפוף לרגולציית בנק ישראל הקובעת שעבור הדירה הראשונה שלנו (דירה יחידה), נוכל לקבל לכל היותר עד 75% מימון משווי הנכס.

במקרה של רכישת דירה חליפית, תוך כדי מכירה של נכס קיים, אחוז המימון שנוכל לבקש מהבנק יהיה 70% אלא אם כבר ישנו חוזה מכר חתום ואז הדירה תיחשב לדירה יחידה. 

יחד עם זאת יש לא מעט אנשים שרכשו כבר דירה בעבר, וכעת רוכשים דירה לטובת השקעה.  בין אם מדובר בהשקעה למכירה קצרת מועד או למטרות השכרה של הנכס, אחוז המימון המקסימאלי שתוכלו לקבל מהבנק יהיה עד ל- 50% משווי הנכס.

חשוב לציין: אחוז המימון שתקבלו ייקבע לאחר ביצוע שמאות בתהליך משכנתא ולפי הערכת שמאי לשווי הנכס בשוק החופשי או על פי מחיר הרכישה, הנמוך מבניהם. 

כלומר במקרה בו שווי הנכס על פי הערכת שמאי יהיה 1.7 מיליון שקלים ומחיר הרכישה הוא 1.5 מיליון שקלים, אז אחוז המימון יהיה לכל היותר עד ל- 75% ממיליון וחצי שקלים.

כמה משכנתא אפשר לקחת - הון עצמי

מבחינת ההון העצמי שנידרש לעסקה, אנחנו יודעים שאחוז ההון העצמי המינימאלי הנדרש לרכישת הדירה הראשונה שלנו בשוק החופשי הוא כ-25% לכל הפחות, ואילו לרכישת דירה חליפית 30% ובדירה להשקעה אחוז המימון יהיה לכל היותר עד ל- 50% משווי הנכס על פי הערכת שמאי. 

לבחינת המימון לצד מטרת ההשקעה, ראו משכנתא לדירה להשקעה.

אז אם גם אתם הצלחתם לחסוך הון עצמי לטובת רכישת דירה, ואתם נמצאים רגע לפני הגשמת החלום שלכם, חשוב שתדעו כמה משכנתא תרצו לקחת מהבנק ומה סכום המשכנתא שבאמת תוכלו לקבל. 

אם חסר כסף לרכישה, ראו את הסיכונים והשאלות במאמר משכנתא ללא הון עצמי – האם זה אפשרי.

כשאנחנו מתכננים את הרכישה הראשונה שלנו, אנחנו נמצאים לא מעט פעמים בעבודה תמידית על "המספרים שלנו", ואנחנו מנסים לעשות את כל הניתן כדי לחסוך את ההון העצמי הנדרש לטובת רכישת הדירה. 

לפעמים הרצון שלנו להתקדם עם תהליך רכישת דירה, עלול לגרום לנו לפספס את סכום ההון העצמי שאנחנו באמת צריכים לתהליך כולו ואנחנו מפוקסים רק על ה- 25% הון עצמי הנדרשים מבחינה רגולטורית,

אך אם לומר את האמת: 25% של הון עצמי מספיקים אולי למשכנתא, אבל כשאתם רוכשים את הדירה הראשונה שלכם, אתם מהר מאוד תגלו שיש הוצאות נוספות שאתם צריכים לקחת בחשבון. 

לכן מומלץ שתכירו את ההוצאות הנלוות למשכנתא שצפויות להיות לכם, ותהיו ערוכים אליהם כחלק מההון העצמי.

הבהרה:  ההכנה הפיננסית הנכונה ביותר לתהליך המשכנתא, היא לחסוך את ההון העצמי המינימלי לטובת העסקה + סכום הכסף הנדרש לתשלום ההוצאות הנלוות למשכנתא.
כמה משכנתא אפשר לקחת - בדיקת הכנסות

אז אחד הדברים החשובים ביותר בתהליך המשכנתא הוא להבין מהו הסכום שהבנק באמת יהיה מוכן להעמיד לרשותכם בהלוואת המשכנתא. 

שימו לב, לא מדובר בשיקולים אקראיים אלא בחישוב מתמטי ומדויק על סמך ההכנסות וההתחייבויות שלכם.  אם חלק מהשכר תלוי בבונוסים או בעמלות, המדריך על משכנתא לשכירים עם בונוסים ועמלות מפרט אילו נתונים כדאי להכין לבנק.

כלומר, הבנק מחשב את סכום ההכנסה הפנויה שלכם וכך קובע את סכום המשכנתא המקסימאלי שתוכלו לקבל ואת סכום ההחזר החודשי המקסימאלי שתוכלו להחזיר מדי חודש. 

סכום ההכנסה שהבנק יתחשב בו לטובת הבקשה שלכם, יהיה סכום ההכנסה החודשית שלכם נטו כל חודש בקיזוז הסכומים שאתם משלמים על הלוואות ומוצרי אשראי שהתקופה שלהם היא מעל לשנה וחצי.

כלומר, אם אתם כזוג מרוויחים 18,000 שקלים ויש לכם הלוואה סכום ההחזר החודשי שלה הוא 3,000 שקלים, אז הבנק יתחשב רק ב- 15,000 שקלים ומהסכום הזה ייגזרו סכום המשכנתא וסכום ההחזר החודשי המקסימאליים.

יחס החזר וסכום החזר החודשי

אחד הדברים שאני תמיד נשאל בתור יועץ משכנתאות הוא מה יחס ההחזר לפיו הבנק קובע את סכום המשכנתא שנוכל לקבל. 

מניסיוננו, הבנקים בדרך כלל מאשרים יחס החזר של עד 40% מההכנסה הפנויה. התקרה הרגולטורית במשכנתא רגילה לרכישת דירה היא 50%, אך אישור מעל 40% אינו שגרתי ותלוי בבדיקה פרטנית של הבנק.

כלומר, אם ההכנסה הפנויה שלכם היא 15,000 שקלים, אז סכום ההחזר החודשי יהיה לכל היותר עד ל- 6,000 שקלים.

את סכום ההחזר החודשי המקסימאלי ניתן לפרוס לתקופה מקסימאלית וכך לדעת כמה משכנתא תוכלו לקבל.

נכון לסביבת הריביות של 2026, לכל היותר תוכלו לקבל משכנתא בכפולות של עד 186 מסכום ההחזר החודשי.

שימו לב - בדקו את המספרים ותדייקו אותם

הרבה פעמים אנשים נוטים "לעגל" פינות מתוך ההתרגשות לקראת הגשמת החלום, ומדובר באחד החטאים הכי גדולים שלנו בתהליך משכנתא לרכישת הדירה הראשונה.

מי שלא מתעסק בעולם המשכנתאות ואינו יועץ משכנתאות, ולמרות זאת עדיין רוצה לגשת לתהליך לבדו חייב להבין שיש חשיבות עצומה לשימוש בראייה מרחבית בבניית תהליך המשכנתא. 

לרקע על פעילות השוק, ראו את הסקירה מיולי 2026 על התאוששות שוק המשכנתאות; נתוני השוק אינם מחליפים בדיקת מימון אישית.

זכרו שתכנון נכון של תהליך המשכנתא עשוי למנוע טעויות לא נעימות בדרך. 

בדקו את המספרים שלכם בצורה מדויקת:

אם אתם מרוויחים 11,200 שקלים נטו בחודש אל תרשמו במחשבון 11,500! 

חשוב להבהיר: אישור עקרוני למשכנתא שניתן להסתמך עליו לצורך חתימה על חוזה מכירה הוא כזה שניתן לכם לאחר שבנקאי בדק את ההכנסות וההתחייבויות שלכם, אז אין טעם לעגל פינות כי זה יצוף אחר כך,

מה גם שבמידה ותסתמכו על נתונים שגויים אתם עשויים לבנות עסקה שעלולה להתפוצץ לכם. 

רוצים לדעת כמה משכנתא תוכלו לקבל? שאלו אותנו

חברת אמון משכנתאות מלווה לקוחות רבים בתהליך לקיחת המשכנתא על מנת להשיג עבורם את המשכנתא הנכונה ביותר, עם התנאים הטובים ביותר ועם אחוזי הצלחה גבוהים בעמידה בתשלומי המשכנתא באמצעות שיקוף המספרים והתוכניות שלכם ויצירת מתווה לתהליך המשכנתא. 

מעוניינים לדעת מה הסכום שאתם תוכלו לקבל על סמך ההכנסה שלכם? צרו עמנו קשר עוד היום לשיחת ייעוץ ראשוני ללא התחייבות עם יועץ משכנתאות מומחה. 

בצעו את הבדיקה הבא וגלו כמה משכנתא תוכלו לקבל

כמה משכנתא אוכל לקבל?

מחשבון הכנסה פנויה — בודק לפי מבחן ההכנסות של הבנק כמה החזר חודשי מותר לך, וכמה משכנתא זה שווה.

אמון משכנתאות
שיטת חישוב

₪
הכנסה קבועה נטו של כל הלווים יחד.
₪
רק כאלה שנותרו להן מעל 18 חודשים (הלוואות, מזונות). לא כולל הוצאות מחיה.
סכום משכנתא משוער (בפריסה עד 30 שנה) — לפי החזר חודשי מקסימלי של —
החזר חודשי לאומדן (יחס החזר · 40%) ₪0
רוצה לדעת בדיוק כמה משכנתא מגיעה לך? דברו איתנו

* המחשבון מספק אומדן להמחשה בלבד. "התחייבויות קיימות" נספרות לפי הגדרת בנק ישראל (הלוואות/מזונות שנותרו להם מעל 18 חודשים). במשכנתא רגילה לרכישת דירה התקרה הרגולטורית היא 50% מההכנסה החודשית הפנויה. מניסיוננו בליווי תיקי משכנתאות, הבנקים בדרך כלל מאשרים יחס החזר של עד 40%; אישור מעבר לכך אינו שגרתי ומצריך בדיקה פרטנית של הבנק. לכן אנו משתמשים ב-40% כבסיס מעשי לאומדן, ולא כהבטחה לאישור או כהמלצה תקציבית לכל משפחה. סכום המשכנתא בפועל תלוי בתמהיל, בריבית, בשיעור המימון ובאישור הבנק. אין לראות במידע ייעוץ מחייב.
שאלות ותשובות בנושא: כמה משכנתא אפשר לקבל בהתאם להכנסה שלנו

סכום המשכנתא שניתן לקבל נקבע בראש ובראשונה לפי גובה ההכנסה החודשית נטו של הלווים. הבנקים בישראל מאפשרים בדרך כלל החזר חודשי של עד כ 35%–40% מההכנסה הפנויה של משק הבית.


לדוגמה, זוג שמרוויח יחד 20,000 ₪ נטו יוכל בדרך כלל לעמוד בהחזר חודשי של כ־6,000–7,000 ₪, ובהתאם לכך ייקבע סכום המשכנתא האפשרי. חשוב להבין שלא רק גובה המשכורת קובע, אלא גם יציבות ההכנסה, ותק בעבודה והתנהלות פיננסית תקינה.

למידע נוסף קראו את המאמר: איך הבנק מתייחס להכנסות שלנו

מניסיוננו, הבנקים בדרך כלל מאשרים יחס החזר של עד 40% מההכנסה הפנויה. התקרה הרגולטורית במשכנתא רגילה לרכישת דירה היא 50%, אך אישור מעל 40% אינו שגרתי ותלוי בבדיקה פרטנית של הבנק. בפועל, רוב הבנקים מעדיפים לראות החזר שנע סביב 30%–35% מההכנסה כדי להשאיר מרווח ביטחון להוצאות בלתי צפויות.
חריגה מיחס זה עלולה להוביל לסירוב למשכנתא או לאישור בתנאים פחות טובים, ולכן חשוב לתכנן החזר חודשי שניתן לעמוד בו גם לאורך שנים.

הבנק בהחלט בוחן את ההלוואות שלכם. בעת בדיקת זכאות למשכנתא הבנק בוחן את כלל ההתחייבויות הפיננסיות הקיימות, כגון הלוואות, מינוס בחשבון, כרטיסי אשראי והתחייבויות נוספות.


כל התחייבות חודשית אשר תקופתה היא מעל 18 חודשים מקטינה את ההכנסה הפנויה ולכן משפיעה ישירות על סכום המשכנתא שניתן לקבל.

במקרים רבים ניתן לבצע תכנון נכון או איחוד התחייבויות לפני לקיחת המשכנתא כדי לשפר משמעותית את יכולת ההחזר.

מידע נוסף תמצאו גם כאן >> הכנסה פנויה למשכנתא

סכום המשכנתא שניתן לקבל נגזר בעיקר מגובה ההחזר החודשי שהבנק מאשר לכם בהתאם להכנסה הפנויה. בפועל, הבנקים מתרגמים את יכולת ההחזר לסכום הלוואה כולל בהתאם לריבית, תקופת ההלוואה וגיל הלווים.

לכן מומלץ לבצע חישוב מקצועי לפני חתימה על חוזה רכישה כדי להבין מהו התקציב הריאלי לעסקה.
רוצים לדעת כמה משכנתא אתם יקולים לקבל? השאירו פרטים ונחזור אליכם!

Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
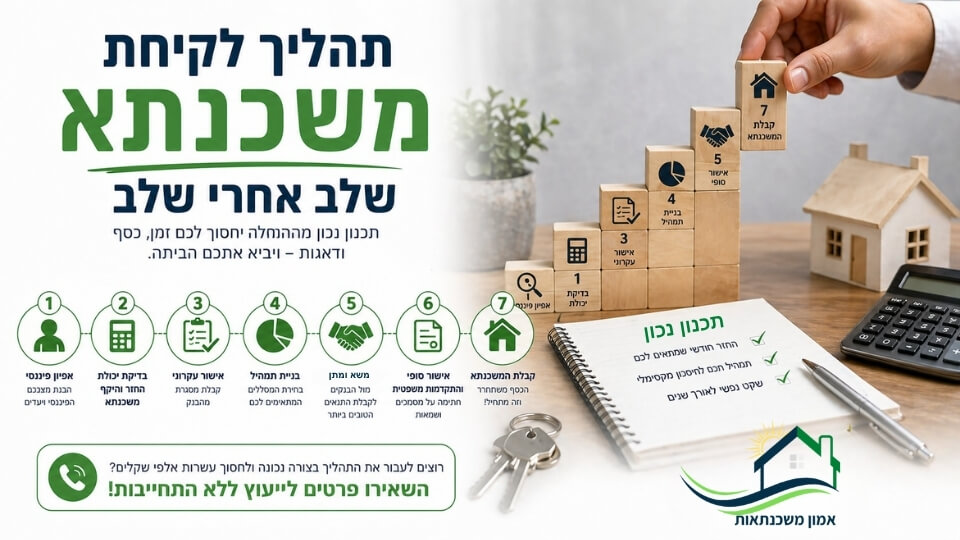
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: