תקציר: ביטוח מבנה הוא אחד התנאים שעשויים להידרש בדרך לקבלת משכנתא. הבנק מבקש להגן על הנכס המשועבד, אבל הביטוח אינו זהה לביטוח חיים, אינו מבטח אוטומטית את תכולת הדירה, וסכום הביטוח אינו בהכרח מחיר הדירה. במדריך הזה נעשה סדר במה שהפוליסה נועדה לכסות, איך בוחנים את סכום הביטוח, אילו פרטים צריך לבדוק לפני שמעבירים אותה לבנק ואיך להימנע מפערים בין דרישות המימון לבין הכיסוי בפועל.
קיבלתם אישור עקרוני, בחרתם הצעה, ועכשיו מגיעה בקשה שנשמעת טכנית: להסדיר ביטוח מבנה. קל להתייחס אליה כאל עוד טופס שצריך לסמן עליו וי. בפועל, זו פוליסה שנוגעת לנכס שעבורו התחייבתם לאורך שנים, ולכן כדאי להבין מה היא כוללת, מה נשאר מחוץ לה, ועל איזה סכום בדיוק משלמים.
הטעות הנפוצה היא לחשוב ש״ביטוח משכנתא״ הוא מוצר אחד שמכסה את כל מה שעלול לקרות. בפועל משתמשים בביטוי הזה לעיתים עבור שני כיסויים שונים: ביטוח חיים הקשור ללווים וביטוח מבנה הקשור לנכס. לכל אחד מהם מטרה, תנאים ומוטבים משלו. אם רוצים לקרוא על ההבדל בין שני הכיסויים, אפשר להיעזר גם במדריך ביטוח חיים למשכנתא.
למה הבנק מבקש ביטוח מבנה?
כאשר ניתנת משכנתא, הנכס משמש בטוחה להלוואה. נזק משמעותי למבנה עלול לפגוע בערך הבטוחה, ולכן בנקים נוהגים לדרוש ביטוח של הנכס. בנק ישראל מסביר שהביטוח נועד לשמש ערובה להחזר המשכנתא ולהגן על הלווה במקרה של נזק למבנה, בהתאם לתנאי הפוליסה. הדרישה המדויקת, הכיסויים וסכומי הביטוח נקבעים לפי הוראות הבנק והעסקה שלכם; חשוב לקבל אותם בכתב ולא להסתמך על רשימה מתיק קודם.
ביטוח מבנה אינו אישור שהנכס תקין, אינו מחליף בדיקת שמאי, בדיקה הנדסית או ייעוץ משפטי, וגם אינו מבטיח שכל נזק יתוקן ללא עלות. הוא פועל לפי אירועים מכוסים, הגדרות, חריגים, השתתפות עצמית ותקרות שקבועים בפוליסה. לכן, השלב שבו מסדירים אותו הוא גם הזדמנות לקרוא את המסמך ולבדוק שהפרטים תואמים לנכס ולהלוואה.
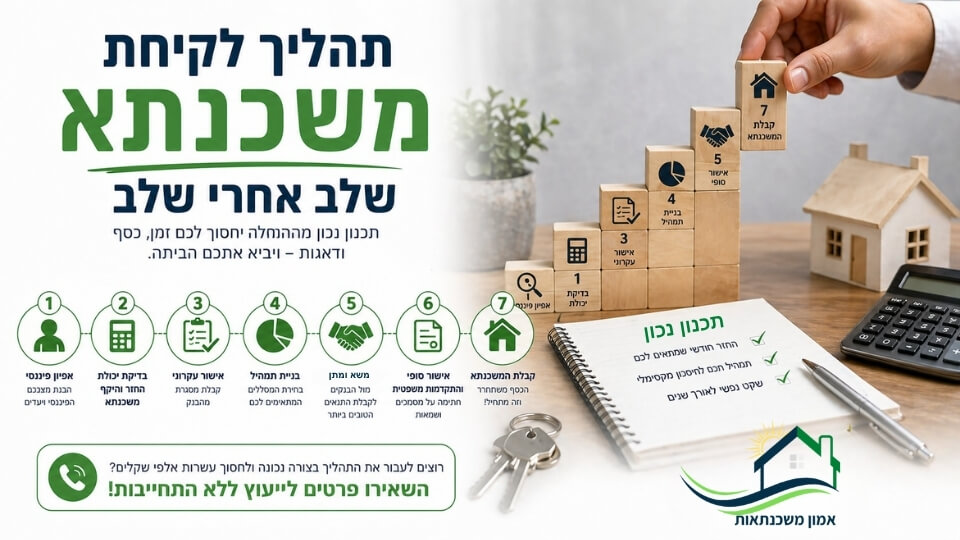
הבקשה לביטוח משתלבת בדרך כלל עם שלבים נוספים של השלמת התנאים לשחרור הכסף. במדריך כמה זמן לוקח לקבל משכנתא מוסבר מדוע חתימה על ההלוואה אינה בהכרח השלב האחרון, ומה עוד עשוי להידרש לפני ביצוע התשלום.
מה נחשב למבנה הדירה?
ביטוח מבנה מתייחס בדרך כלל לדירה ולחלקים שמחוברים אליה חיבור קבוע. בין הדוגמאות שמציינת רשות שוק ההון: קירות, רצפה ומטבח שמחובר דרך קבע. בהתאם להגדרות הפוליסה, עשויים להיכלל גם תקרה, חלונות, דלתות, מתקנים ומערכות המחוברות למבנה. את ההגדרה המחייבת צריך לקרוא במסמך הביטוח עצמו, משום שמוצר, הרחבה או חריג מסוים יכולים להשפיע על היקף הכיסוי.
לעומת זאת, רהיטים, מחשבים, בגדים, מכשירי חשמל ניידים וחפצים אישיים שייכים בדרך כלל לעולם של ביטוח תכולה. גם אם רכשתם ביטוח מבנה כדי לקבל משכנתא, אין להסיק שהתכולה מבוטחת. מי שרוצה לכסות את הרכוש שבתוך הבית צריך לבדוק אם נדרשת פוליסה נפרדת, מה היא כוללת, האם קיימים גבולות אחריות לפריטים מסוימים, והאם יש צורך להצהיר על חפצים בעלי ערך מיוחד.
גם נזק לשכן או פגיעה באדם אחר אינם אותו דבר כמו נזק למבנה שלכם. כיסוי אחריות כלפי צד שלישי, אם נרכש, הוא הרחבה נפרדת ובעל תנאים משלו. לכן כדאי לא להסתפק בשם המוצר שמופיע בהצעה. שאלו אילו סיכונים מכוסים בפועל, אילו הרחבות נכללו, ומה נדרש כדי להפעיל כל כיסוי.
איך נקבע סכום ביטוח המבנה?
אחת השאלות החשובות היא מהו הסכום שמופיע בדף פרטי הביטוח. הוא אינו בהכרח מחיר הדירה בחוזה או שווי השוק שלה. לפי ההסברים הרשמיים של רשות שוק ההון, סכום ביטוח המבנה נועד לשקף את עלות בנייתו מחדש של המבנה. הוא מושפע, בין היתר, משטח הדירה, מעלות בנייה למטר, מאיכות הבנייה ומהחלק היחסי ברכוש המשותף. ערך הקרקע, המיקום והביקוש באזור משפיעים על שווי השוק, אך אינם זהים לעלות השיקום של המבנה.
ההבדל הזה יכול להיות גדול. דירה באזור מבוקש עשויה להימכר במחיר גבוה, אך מחיר השוק כולל רכיבים שאינם עלות בנייה. מנגד, סכום נמוך מדי עלול ליצור פער בין הנזק לבין התקרה שמופיעה בפוליסה. לכן לא בוחרים סכום רק לפי יתרת המשכנתא, וגם לא מעתיקים אוטומטית את מחיר הרכישה. מבקשים להבין איך הסכום חושב, אילו נתונים הוזנו, והאם נכלל בו החלק הרלוונטי ברכוש המשותף.
הסכום משפיע גם על הפרמיה וגם על גבול הפיצוי. רשות שוק ההון מדגישה שתגמולי הביטוח מושפעים מסכום הביטוח שמופיע בדף פרטי הפוליסה, ושכדאי לעדכן את המבטח כאשר משתנה שווי הרכוש המבוטח. במקרה של ספק, שאלו את חברת הביטוח או גורם מקצועי איך נקבע הסכום ואילו נתונים חסרים. אל תסתמכו על הערכה לא מוסברת רק מפני שהיא הופיעה בהצעת מחיר.
בבית משותף כדאי לברר גם אם רלוונטי עבורכם כיסוי נוסף המכונה לעיתים ״סכום ביטוח נוסף בבית משותף״. הכיסוי הזה נועד לתת מענה למצבים מסוימים שבהם נזק לבניין מקשה על שיקום דירה בודדת, אך הוא אינו זהה לביטוח המבנה הבסיסי ואינו מתאים בהכרח לכל אחד. בדקו אם הוא מוצע, מה התנאים שלו, מה גבול הכיסוי ומה תהיה העלות לפני שמחליטים.
אילו אירועים מכוסים ומה כדאי לבדוק בחריגים?
בפוליסה תקנית לביטוח דירה קיימים כיסויים בסיסיים, אך היקף ההגנה תלוי גם בבחירות ובהרחבות שנרכשו. לפי המידע הממשלתי על ביטוח דירה, הכיסויים עשויים לכלול אירועים כגון אש, התפוצצות, פגיעה של כלי רכב, פעולות זדון, גניבה, שיטפון או הצפה ממקור חיצוני ורעידת אדמה. עם זאת, כיסוי לרעידת אדמה עשוי להיות מוסר לבקשת המבוטח, ולכן צריך לוודא שהוא מופיע במפרט ולא להניח שהוא קיים רק מפני שיש ביטוח מבנה.
נזקי מים הם דוגמה טובה לחשיבות הקריאה של התנאים. לא כל תקלה בצנרת, רטיבות, חדירת מים או נזק הדרגתי מטופלים באותה דרך. ייתכנו שירותי תיקון, ספקים מסוימים, השתתפות עצמית, גבולות אחריות או החרגות. גם כשיש כיסוי, ייתכן שהדרך לקבל שירות שונה בין מסלול אחד לאחר. כשמשווים הצעות, שאלו מי נותן את השירות, מה נחשב אירוע מכוסה, אילו הוצאות כלולות ומה צריך לעשות כדי לדווח על נזק.
חשוב לבדוק לא רק את רשימת האירועים אלא גם את החריגים: נזק שנוצר בהדרגה, ליקוי תחזוקה, עבודה שבוצעה שלא לפי תנאי הפוליסה, נכס שאינו מאוכלס, או שינוי שנעשה במבנה עשויים לקבל יחס שונה. אין תשובה אחת שמתאימה לכל חוזה ביטוח. כאשר מופיע סעיף שאינכם מבינים, בקשו הסבר כתוב והפנו את השאלה לגבי הכיסוי לחברת הביטוח, במקום להסתמך על הבטחה בעל פה.
במסמכי הביטוח מופיעה בדרך כלל השתתפות עצמית, כלומר חלק מהנזק שנשאר על חשבון המבוטח במקרה של תביעה. גובה ההשתתפות יכול להשתנות לפי סוג האירוע והמסלול. מחיר חודשי נמוך יותר אינו בהכרח ההצעה המתאימה אם הוא מגיע יחד עם השתתפות עצמית גבוהה או גבול כיסוי שאינו מתאים. כדאי להשוות הצעות על בסיס אותם נתונים ואותם כיסויים, ולא רק לפי השורה התחתונה.
איך מתאימים את הפוליסה לתנאי המשכנתא?
לפני שרוכשים ביטוח, בקשו מהבנק רשימה מדויקת של הדרישות: פרטי הנכס שצריכים להופיע, מועד תחילת הביטוח, סכום הביטוח, פרטי ההלוואה והאופן שבו הבנק צריך להיות מצוין בפוליסה. בחלק מהעסקאות הבנק יבקש שהזכויות שלו יופיעו במסמך הביטוח כגורם מוטב או כבעל עניין, אך אין להניח שכל ניסוח זהה בכל מקרה. העבירו לחברת הביטוח את הדרישה המקורית ובקשו לאשר שהפוליסה תואמת לה.
בדקו התאמה בין הכתובת, מספר הדירה, בעלי הזכויות, סוג הנכס, פרטי ההלוואה ותאריך תחילת הכיסוי. טעות בפרט מזהה עלולה ליצור סבב תיקונים בזמן שבו יש גם מסמכי משכנתא נוספים להשלים. אם מדובר בדירה חדשה, דירה מקבלן, נכס שעובר שיפוץ או נכס שרישומו אינו רגיל, ציינו זאת מראש בפני הגורמים המטפלים. דרך הטיפול והמסמכים עשויים להשתנות לפי מאפייני הנכס, ולכן כדאי לתאם מוקדם ולא לגלות פער ביום שבו מצפים לשחרור כספים.
אם אתם קונים דירה מקבלן ומשחררים את כספי המשכנתא בשלבים, בררו מה נדרש בכל מועד ומהו מועד תחילת הביטוח המתאים לנכס ולדרישות הבנק. אין להניח שהפוליסה שהייתה בתוקף בתקופת הבנייה מספיקה גם לאחר מסירה, או להפך. המדריך על שחרור כספי משכנתא לקבלן עוסק בתיאום בין תנאי הביצוע ללוח התשלומים; את שאלת הכיסוי הביטוחי צריך לבדוק בנפרד מול הבנק והמבטח.
בנק עשוי להציע ביטוח באמצעות סוכנות הקשורה אליו. לפי הודעת בנק ישראל בנושא שיווק ביטוח מבנה וחיים למשכנתא, ניתן לרכוש את הביטוח הנדרש גם מחוץ לבנק, בכפוף לכך שהפוליסה עומדת בדרישות שהבנק קבע. המשמעות המעשית היא שאפשר להשוות, אבל ההשוואה צריכה לכלול גם התאמה לדרישות ולהגבלות של הבנק. אם בוחרים להחליף ביטוח בהמשך, מוודאים שהכיסוי החדש נכנס לתוקף לפני שהישן מסתיים ומעבירים לבנק אישור מעודכן בהתאם להנחיותיו.
כך משווים בין הצעות בלי להסתכל רק על המחיר
התחילו מהפרטים הקבועים של הנכס והעסקה, כדי שכל הצעה תתבסס על אותה תמונה. השוו את סכום ביטוח המבנה, הכיסוי לנזקי מים, הכיסוי לרעידת אדמה, ההשתתפות העצמית, האחריות לצד שלישי אם נרכשה, השירות בעת תביעה, והחריגים המרכזיים. שאלו אם קיימת תוספת בבית משותף ומה היא כוללת. אם אחד הגורמים משתמש בסכום ביטוח שונה, בקשו הסבר לפני ההשוואה; מחיר נמוך על בסיס סכום נמוך יותר אינו השוואה הוגנת.
בדקו גם איך משלמים ומה קורה בחידוש. פרמיה יכולה להשתנות לפי תנאי הפוליסה, נתוני הנכס, התביעות והכיסויים. קראו את דף הרשימה ואת תנאי הפוליסה, שמרו את האישור שנשלח לבנק, ורשמו את תאריך החידוש. אם התווספה לדירה מרפסת, נעשה שיפוץ משמעותי או שונה השימוש בנכס, בררו האם יש לעדכן את המבטח ואת הבנק.
כדאי לא לנתק את הביטוח הקיים לפני שקיבלתם מסמך שמאשר שהחלופה נכנסה לתוקף. הפסקה קצרה בכיסוי עלולה להשאיר אתכם ללא ההגנה שחשבתם שיש לכם, ובמקביל ליצור פער מול דרישת המימון. בקשו מחברת הביטוח החדשה אישור ביטוח ברור, בדקו את מועד ההתחלה, ודאגו שהבנק קיבל את הגרסה המתאימה. שמרו את אישורי השליחה והקליטה בתיק העסקה.
רשימת בדיקה לפני שמעבירים את האישור לבנק
- הכתובת, מספר הדירה ופרטי הנכס תואמים למסמכי העסקה.
- סכום ביטוח המבנה ברור, ומוסבר לפי עלות בנייה ולא רק לפי מחיר הדירה.
- הכיסוי לרעידת אדמה מופיע במפרט אם רציתם לכלול אותו.
- ברור מה נכלל בביטוח מבנה ומה דורש ביטוח תכולה או הרחבה אחרת.
- ההשתתפות העצמית והחריגים העיקריים מובנים.
- פרטי הבנק והנוסח שהוא דורש הועברו למבטח ואושרו.
- תאריך תחילת הכיסוי מתאים למועד שנקבע מול הבנק.
- קיבלתם מסמך פוליסה או אישור רשמי ולא רק הצעת מחיר.
- שמרתם עותק של הפוליסה ושל אישור מסירתה לבנק.
את הקישור בין ביטוח מבנה לשלב שבו משלימים תנאים נוספים אפשר לראות גם בתוכן האתר על שמאות נמוכה ממחיר הרכישה: כשנתוני הנכס שונים מהתכנון, חשוב לעדכן את הגורמים המעורבים ולבדוק מחדש אילו מסמכים ותנאים נדרשים. הביטוח אינו מחליף את השמאות, אבל שני הנושאים נפגשים בתיק הנכס שעל בסיסו הבנק מקבל החלטות.
שאלות ותשובות על ביטוח מבנה בתהליך משכנתא
האם חייבים ביטוח מבנה כדי לקבל משכנתא?
בנקים נוהגים לדרוש ביטוח של הנכס המשועבד, בהתאם לתנאים שהם קובעים לעסקה. בקשו מהבנק את הדרישה המדויקת בכתב, כולל סכום ביטוח, מועד תחילה ונוסח האישור שהוא צריך לקבל.
האם ביטוח מבנה מכסה גם תכולה?
לא בהכרח. ביטוח מבנה מתייחס למבנה ולחלקים שמחוברים אליו דרך קבע, בהתאם לפוליסה. רהיטים, בגדים וחפצים אישיים שייכים בדרך כלל לביטוח תכולה, שיש לבדוק בנפרד.
האם סכום ביטוח המבנה צריך להיות כמו מחיר הדירה?
לא בהכרח. סכום הביטוח נועד לשקף את עלות הבנייה מחדש של המבנה, ולא בהכרח את מחיר השוק הכולל קרקע, מיקום ורכיבי שווי נוספים. חשוב להבין איך הסכום חושב ולוודא שהוא מתאים לנכס ולתנאי הפוליסה.
האם ביטוח מבנה למשכנתא כולל רעידת אדמה?
בפוליסה התקנית כיסוי לרעידת אדמה עשוי להיכלל כברירת מחדל, אך ניתן לוותר עליו לפי התנאים. בדקו את דף פרטי הביטוח ואת הפוליסה עצמה כדי לוודא מה נרכש בפועל.
אפשר לרכוש ביטוח מבנה מחוץ לבנק?
כן, אפשר לבדוק רכישה באמצעות חברת ביטוח או סוכנות אחרת, כל עוד הפוליסה עומדת בדרישות הבנק. לפני המעבר, בקשו אישור שהנוסח וסכומי הביטוח מקובלים והעבירו את המסמך לאישור.
האם צריך לחדש את הביטוח בכל שנה?
יש לבדוק את תקופת הביטוח ואת מועד החידוש שמופיעים במסמכים. ודאו שאין הפסקה בכיסוי, ושאלו את הבנק והמבטח מה צריך להעביר בעת חידוש או שינוי בפוליסה.
מה עושים אם יש נזק למבנה?
פועלים לפי הוראות הדיווח בפוליסה, מתעדים את הנזק ופונים למבטח בהקדם. לפני תיקון שאינו דחוף, כדאי לברר אילו מסמכים או אישורים נדרשים, ולוודא כיצד יש לעדכן את הבנק כאשר הנכס משועבד.
לסיכום: הביטוח הוא חלק מהתכנון של העסקה
ביטוח מבנה בתהליך משכנתא הוא תנאי שכדאי לסגור בצורה מסודרת, אך הוא גם כיסוי שאתם עשויים להידרש להסתמך עליו במקרה של נזק. בידקו מה בדיוק מבוטח, איך נקבע הסכום, מה מופיע בדף פרטי הביטוח ואילו תנאים הבנק דורש. אל תבלבלו בין סכום המשכנתא, מחיר הנכס ועלות הבנייה מחדש, ואל תניחו שביטוח המבנה כולל גם את התכולה או כל סיכון אפשרי.
ככל שמבררים את הפרטים מוקדם יותר, כך קל יותר להשוות הצעות ולתאם בין הביטוח, המסמכים והמועד שבו רוצים להשלים את המשכנתא. את תנאי הכיסוי הסופיים יש לוודא מול המבטח והבנק, משום שהם תלויים בפוליסה ובנתוני הנכס.
רוצים לעשות סדר בתהליך המשכנתא ולבדוק מה עוד צריך להשלים לפני קבלת הכסף? באמון משכנתאות אפשר לקבוע שיחת ייעוץ ראשונית ללא התחייבות, להבין את השלבים ולהתאים את תוכנית העבודה לעסקה שלכם.