משכנתא לידועים בציבור – בעלות, הון עצמי והתחייבות משותפת

קונים דירה כידועים בציבור? כך מתכננים את המשכנתא, מתעדים הון עצמי שונה, בודקים בעלות ומיסוי ומסדירים מראש את הקשר בין הסכם הזוגיות להתחייבות לבנק.
משכנתא לידועים בציבור – שני צרורות מפתחות ליד בית ותיק מסמכים משותף

משכנתא לידועים בציבור דורשת תיאום בין הבעלות בדירה, מקורות ההון העצמי וההתחייבות לבנק. לפני הרכישה כדאי להסדיר מה כל אחד מביא, איך מחלקים את התשלומים ומה קורה אם התוכניות משתנות. הסכם בין בני הזוג ורישום הזכויות צריכים להתאים לתכנון המימון, בלי להניח שהאחד מחליף את האחר.

כשקונים בית יחד, בדרך כלל קל להסכים על המיקום ועל החדרים. השיחה על כסף שהגיע מהורים, על חלוקת בעלות או על אפשרות של פרידה נוחה פחות. דווקא שיחה מוקדמת יכולה לפנות מקום לרכישה רגועה יותר. המטרה אינה לנבא קושי בזוגיות, אלא לוודא ששני הצדדים מבינים את אותה עסקה ושהמסמכים משקפים את הכוונה המשותפת.

מה חשוב לברר בתחילת הדרך?

מגדירים מי יהיה רוכש זכויות, מי יחתום כלווה ואיך ימומן כל חלק במחיר. בקשה זוגית למשכנתא אינה מסתכמת בהגדרת המעמד האישי; הבנק בוחן גם הכנסות, התחייבויות, הון עצמי ונכס. כדאי להציג את מבנה העסקה כבר בפנייה הראשונה, כדי שלא להתקדם על בסיס הנחה שונה מזו שאמורה להופיע בהסכם הרכישה.

אם אחד מבני הזוג אינו מתכוון להיות בעלים, אך משתתף בהחזר או מצטרף להלוואה, צריך לבדוק את משמעות המבנה במיוחד. אין להניח שתשלום חודשי מקנה בעלות אוטומטית, או שחתימה על מסמך בנקאי מסדירה את היחסים בין בני הזוג. את הזכויות וההתחייבויות קובעים ומבררים במסמכים המתאימים, בעזרת עורך הדין והבנק.

שלוש שכבות שצריך לחבר: בעלות, הסכם והלוואה

הבעלות מתארת את הזכויות בנכס; ההסכם בין בני הזוג מסדיר את היחסים והכוונות שלהם; וההלוואה קובעת את ההתחייבות כלפי המלווה. לפעמים שלוש השכבות נראות תואמות בשיחה אך שונות במסמכים. למשל, חלוקת בעלות לא שווה לצד תשלום חודשי שווה דורשת הסבר ותיאום, כדי ששני הצדדים ידעו מה הוסכם ומה המשמעות בעת שינוי.

אין להסיק שאחוז הבעלות של כל אחד הוא גם גבול החבות שלו כלפי הבנק. קוראים את מסמכי ההלוואה ומבררים את האחריות שנחתמת. גם הסכם פנימי על חלוקת החיוב אינו משנה לבדו את זכויות הבנק. הבנה של ההפרדה הזאת חשובה לכל זוג, במיוחד כשאחד מביא יותר הון או כאשר רק אחד הצדדים צפוי לשאת בתקופה מסוימת ברוב התשלומים.

נושאמה מסדירים?עם מי מתאמים?
בעלות בדירהרוכשים וחלקי זכויותעורך דין והגורם הרושם
כספים בין בני הזוגהון, מתנות, הלוואות ואיזוןעורך הדין ובני הזוג
התחייבות למשכנתאלווים, החזרים ובטוחותהבנק והגורמים המלווים
יכולת תשלוםתקציב רגיל ותרחיש שינויבני הזוג ויועץ המשכנתאות

איך מתעדים הון עצמי שאינו שווה?

רושמים כמה כסף כל אחד מביא, מאין הוא מגיע ומתי יהיה זמין. מפרידים בין חיסכון אישי, מתנה מהמשפחה והלוואה שצריך להחזיר. ההבדל משפיע גם על היחסים בין הצדדים וגם על התזרים. אם כסף מההורים מותנה בהחזר או במטרה מסוימת, חשוב להציג את המציאות ולתעד אותה בהתאם, ולא להסתפק בכותרת כללית של ״עזרה״.

לדוגמה חשבונית בלבד, ברכישה של שני מיליון שקלים אחד מביא 600,000 שקלים והשני 200,000 שקלים, והיתרה המתוכננת היא הלוואה של 1,200,000 שקלים. הפער הראשוני בהשקעה הוא 400,000 שקלים. הנתון הזה אינו קובע לבדו איך צריכה להתחלק הבעלות, כיצד יחולק הרווח בעתיד או מה יקרה להחזרי הקרן. אלה החלטות שצריך להסדיר במפורש.

חשוב לדון גם בהוצאות שאינן מחיר הנכס: שכר טרחה, מסים לפי המקרה, שיפוץ ומעבר. אם צד אחד משלם אותן, כדאי להחליט כיצד הן נרשמות ביחסים הפנימיים. מסמך שאינו מתייחס להוצאות משמעותיות עלול להשאיר פער בין מה שכל אחד חושב שהשקיע לבין מה שהוסכם. תיעוד פשוט בזמן אמת קל יותר משחזור אחרי שנים.

מה כולל תכנון של החזר משותף?

בונים תקציב משק בית עם הכנסות נטו, התחייבויות והוצאות שוטפות. מחליטים מאיזה חשבון ישולם החיוב ואיך יועבר הכסף אליו, בהתאם לדרישות הבנק. חלוקה חצי־חצי היא אפשרות אחת, וחלוקה לפי יכולת היא אחרת. החשוב הוא ששני הצדדים מבינים את ההסדר ושיש כסף זמין בזמן החיוב, גם אם ההכנסות מתקבלות בתאריכים שונים.

בודקים גם מה קורה כשאחד הצדדים יוצא לחופשה ארוכה, משנה עבודה או מפחית שעות. אפשר לקבוע מנגנון לשיחה מחודשת ולעדכון התקציב, בלי להניח שהכנסות היום יישארו זהות לכל תקופת המשכנתא. במדריך על הכנסה פנויה למשכנתא אפשר להרחיב על ההבדל בין יכולת שמוצגת בבקשה לבין התקציב שהמשפחה צריכה בפועל.

איך מתייחסים לדירה שכבר בבעלות אחד מבני הזוג?

כשלאחד הצדדים יש דירה, חלק בדירה או זכויות שקיבל במתנה או בירושה, מציגים זאת מראש לעורך הדין ולבנק. הסיווג לצורכי מס ולצורכי מימון תלוי בנתונים ובהוראות החלות. אין להסיק שאי־נישואים מאפשרים אוטומטית לבחון כל צד כאילו אין ביניהם קשר, או שכתובת נפרדת במסמך יחיד מספיקה להכרעה.

במדריך רשות המסים להצהרות מקרקעין מופיעה התייחסות לנתוני התא המשפחתי, לרבות ידועים בציבור. זהו אות לכך שהנושא צריך להיבדק, ולא בסיס להבטחת תוצאה אישית. כשיש טענה להפרדה רכושית או נסיבות מיוחדות, נדרשת בדיקה משפטית ומיסויית של העובדות והמסמכים לפני קביעת תקציב.

למה לא בוחרים חלוקת זכויות רק לפי רצון לקבל יותר מימון?

רישום בעלות הוא החלטה משמעותית בפני עצמה. אם משנים אותו כדי לנסות להשפיע על המימון, צריך להבין מה ההשלכות על הזכויות, על המס ועל שינוי עתידי. את העסקה מציגים לבנק כפי שהיא באמת. מבנה שמתאים במספר אחד יכול להיות לא מתאים למטרות הזוג או ליצור עלויות שלא הובאו בחשבון.

לכן עובדים בשני כיוונים יחד: עורך הדין בוחן את מבנה הרכישה ואת משמעותו, ויועץ המשכנתאות בוחן את אפשרויות המימון בהתאם לנתונים. אחר כך בודקים שהתקציב מתאים למבנה שאושר. המדריך על מגבלות בנק ישראל במשכנתא מספק מסגרת כללית, אך אינו מחליף את הסיווג הפרטני של העסקה.

אילו מסמכים כדאי להכין?

מרכזים לכל לווה מסמכי זיהוי, הכנסה, חשבונות והתחייבויות לפי דרישות הבנק. לצורך העסקה מכינים אסמכתאות למקורות ההון, מסמכי זכויות בנכס ומידע על בעלות קיימת. אם מבוקש מסמך הנוגע לזוגיות או להסכם בין הצדדים, מבררים מה נדרש ולשם איזו בדיקה. אין צורך להניח מראש שלכל בנק ולכל מצב יש רשימה זהה.

בתיק האישי שומרים גם את ההסכמות על העברות כספיות ואת אישורי ביצוע התשלומים. כדאי ששני הצדדים ידעו היכן נמצאים מסמכי ההלוואה והביטוחים, ואיך אפשר לקבל מידע על היתרה. האחריות לתשלום אינה צריכה להיות תלויה בכך שאדם אחד בלבד מכיר את פרטי המשכנתא. תיק נגיש ומסודר עוזר גם בשגרה וגם בעת שינוי.

מה מסדירים בהסכם בין בני הזוג?

מעלים לדיון עם עורך הדין את ההשקעה הראשונית, חלוקת הבעלות, התשלומים, שיפוצים ותמיכה מהמשפחה. בנוסף בוחנים מה קורה במכירה, בפרידה או כאשר אחד רוצה לקנות את חלקו של האחר. רצוי להבין איך נקבע שווי, איך מטפלים בחוב ומהו מנגנון התיאום, בלי להעתיק סעיפים שלא מתאימים לנסיבות.

את דרך עריכת ההסכם והצורך או האפשרות באישורו מבררים עם עורך הדין. הרשות השופטת מפרסמת מידע על בקשה לאישור הסכם בין בני זוג. הליך כזה אינו מחליף בדיקה מול הבנק, ולכן מסנכרנים את ההסדר עם מסמכי המימון והזכויות בפועל.

איך מתכננים יציאה או שינוי בלי לפגוע בשגרה?

אפשר לדון מראש בדרך שבה מקבלים החלטה אם אחד הצדדים רוצה לעזוב: האם בודקים רכישת חלק, מכירה או פתרון ביניים. כדאי לחשוב גם על הוצאות עד ההשלמה ועל המשך תשלום ההלוואה בזמן שמסדירים את הנכס. המטרה היא ליצור תהליך ברור, ולא להבטיח מראש תוצאה שהבנק או השוק לא בהכרח יאפשרו בעתיד.

גם במקרה של הסכמה מלאה, הוצאת שם של לווה מההלוואה דורשת הסדרה מול הבנק. אם אחד נשאר, תידרש בדיקה של יכולת ההחזר והמבנה המתאים. לכן אין להסתפק בהבטחה פנימית שמי שעזב ״כבר לא קשור למשכנתא״. את תוצאת השינוי צריך לתעד באישורים הרלוונטיים, לצד עדכון הזכויות בהתאם להסדר.

מה חשוב לברר לגבי ביטוח ותכנון עתידי?

מבררים אילו ביטוחים דורש הבנק ומה משמעות הכיסוי לכל אחד מהלווים. בודקים סכומים, מבוטחים, חריגים ושעבוד לפי המסמכים. פוליסה והסכם זוגיות אינם אותו כלי, ולכן לא מניחים שאחד מהם פותר אוטומטית את כל שאלות הבעלות וההמשכיות. אם יש צורך בהסדרת ירושה או ייפוי כוח, מעלים זאת לייעוץ המשפטי המתאים.

כדאי לעדכן את התוכנית אחרי שינויים משמעותיים: לידת ילד, השקעה גדולה בנכס, קבלת ירושה או שינוי ממושך בהכנסה. לא כל שינוי מחייב החלפת משכנתא, אך הוא יכול להצדיק בדיקה של התקציב והמסמכים. בדיקה תקופתית קצרה מסייעת לוודא שההסכמות הישנות עדיין מתאימות למציאות וששני הצדדים מבינים אותן באותה דרך.

איך משווים הצעות ומתאמים את הרכישה?

אחרי שהמבנה והתקציב ברורים, מבקשים הצעות על בסיס אחיד: אותו סכום ואותה חלוקה מתוכננת. לא משנים את רישום הזכויות בין הצעות בלי להבין את המשמעות. קוראים את האישור העקרוני ובודקים מה אושר ומה מותנה במסמכים. אם הבנק מבקש שינוי, חוזרים לתיאום עם עורך הדין לפני התחייבות חדשה.

משאירים זמן גם לבדיקת הנכס ולביטחונות, ולא רק להשוואת ריביות. כשאחד מביא הון שזמין רק במועד מאוחר, לוח התשלומים צריך לשקף זאת. המדריך על משך קבלת המשכנתא יכול לסייע בתכנון הרצף. בדירה אצל חברה משכנת בודקים גם את מסלול הזכויות והמסמכים הנדרשים לרישום הבטוחה.

איך שומרים על תיעוד ברור אחרי הכניסה לדירה?

מחליטים מראש היכן נשמרים אישורי התשלום, דוחות ההלוואה וההוצאות הגדולות על הנכס. אם אחד הצדדים מממן שיפוץ או מעביר סכום חריג מעבר להסדר השוטף, רושמים מה הייתה הכוונה ומבררים אם נדרש עדכון של ההסכמות. לא כל קניית רהיט דורשת מסמך משפטי, אבל השקעה משמעותית אינה צריכה להישאר תלויה בזיכרון של שיחה.

אפשר לקבוע פגישה קצרה אחת לתקופה כדי לעבור על יתרת ההלוואה, החיסכון והוצאות הבית. כך שניהם מבינים אם התוכנית עובדת ואם נדרש שינוי. חשוב להפריד בין עדכון תקציב שוטף לבין שינוי בזכויות או בהתחייבויות: כשנוגעים במבנה הרכישה או בהסכם, פונים לאנשי המקצוע המתאימים ומתעדים את השינוי באופן מסודר.

שאלות שכדאי לפתור יחד לפני חתימה

  • האם שנינו מסכימים על חלקי הבעלות ועל משמעות ההון השונה?
  • האם התמיכה המשפחתית היא מתנה או התחייבות להחזר?
  • איך משלמים בחודש שבו הכנסה אחת יורדת?
  • מי מטפל בבנק ואיך שנינו מקבלים מידע על ההלוואה?
  • מה צריך לקרות כדי לשנות את המבנה בעתיד?
  • האם הבנק, עורך הדין והמסמכים מתארים את אותה עסקה?

באמון משכנתאות נבחן את התקציב ואת אפשרויות המימון ונעזור להציג לבנק בקשה מסודרת, בתיאום עם אנשי המקצוע המלווים את הרכישה. כך אפשר להתקדם יחד כשחלוקת הכסף, התשלומים וההתחייבות ברורה מראש.

שאלות ותשובות על משכנתא לידועים בציבור

מה צריך להסדיר כשקונים דירה ללא נישואים?

את מבנה הבעלות, מקורות ההון, ההתחייבות להלוואה והיחסים בין הצדדים. בודקים שההסכם והרישום תואמים לתוכנית המימון.

הון עצמי שונה מחייב חלוקת בעלות מסוימת?

לא קובעים יחס אוטומטי לפי דוגמה כללית. הצדדים מסדירים את רצונם ואת משמעות ההשקעות בעזרת עורך הדין.

מי שמשלם חצי מהמשכנתא חייב רק חצי לבנק?

אין להסיק כך. היקף החבות נקבע לפי מסמכי ההלוואה והדין, ולא רק לפי החלוקה הפנימית של התשלום.

דירה של אחד מבני הזוג יכולה להשפיע על הרכישה?

כן, יש לבדוק את השלכות הבעלות ואת הסיווג לצורכי מס ומימון לפי הנתונים. אין להניח שאי־נישואים מייתרים את הבדיקה.

צריך חשבון משותף כדי להגיש בקשה?

מבררים מול הבנק את דרישות החשבון והחיוב במבנה המוצע. דרך תשלום ההחזר צריכה להתאים גם להסכמות ולתזרים של בני הזוג.

הסכם זוגיות מחליף את מסמכי הבנק?

לא. הוא מסדיר את היחסים בין הצדדים, ואילו ההתחייבות כלפי הבנק נבחנת במסמכי ההלוואה. צריך לתאם ביניהם.

מה עושים אם אחד מבני הזוג רוצה לצאת מהמשכנתא?

בודקים את ההסדר הפנימי, הזכויות ואפשרויות המימון, ומבקשים מהבנק את השינוי ואת האישורים הנדרשים. השחרור אינו אוטומטי.

מתי כדאי להתחיל את הבדיקה?

לפני חתימה על רכישה מחייבת, כדי להספיק לתאם תקציב, בעלות, מסמכים ואישור מימון על בסיס אותה עסקה.

מקורות רשמיים

ראו הסבר רשות המסים על נתוני התא המשפחתי בדיווח, מידע הרשות השופטת על אישור הסכמים והוראה 329. זהו מידע כללי לתכנון; יש להתאים ייעוץ משפטי ומיסויי לעובדות ולמסמכים.


Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
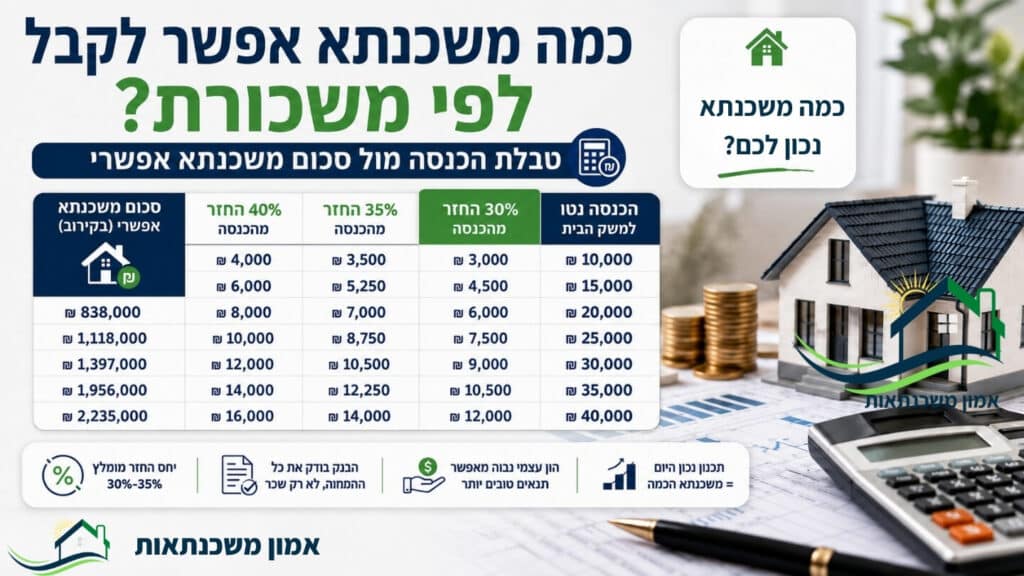
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
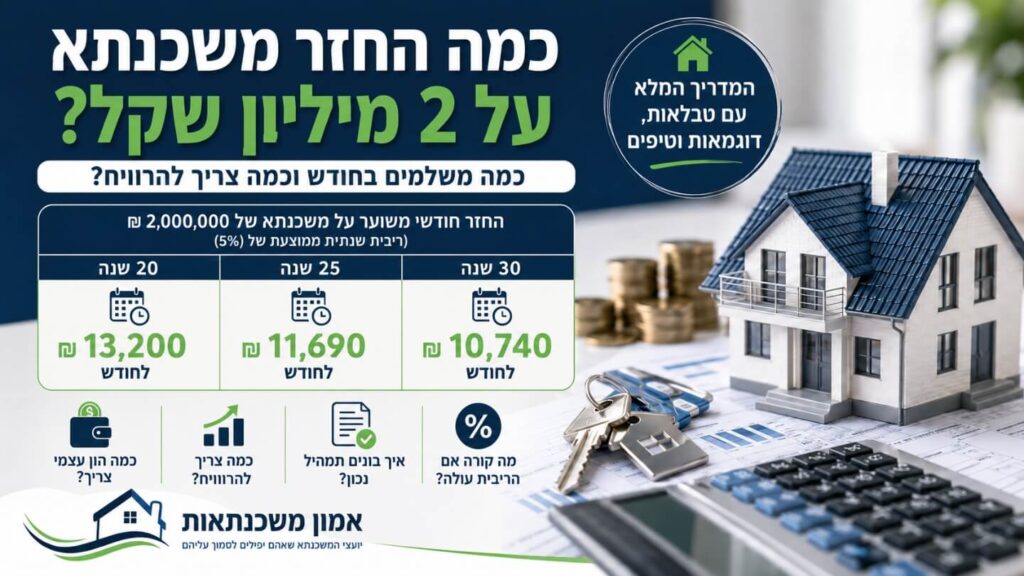
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: