תקציר: עצמאים בהחלט יכולים לקבל משכנתא, אבל הבנק לא מסתפק במחזור העסקאות או בסכומים שנכנסו לחשבון. הוא מבקש להבין מהי ההכנסה האישית שניתן להסתמך עליה, עד כמה היא יציבה ומה נשאר לאחר הוצאות העסק והתחייבויות נוספות. במדריך הזה נבין אילו דוחות הבנק בוחן, במה שונים עוסק פטור, עוסק מורשה ובעל שליטה בחברה, איך מחשבים יכולת החזר ואיך מתכוננים לבקשה בלי לגלות ברגע האחרון שחסר מסמך.
העסק מצליח, אבל הבנק רואה תמונה אחרת: למה זה קורה?
דמיינו עצמאית שמנהלת עסק מבוסס כבר חמש שנים. לקוחות חוזרים, ההכנסות עולות, ובכל חודש נכנסים לחשבון עשרות אלפי שקלים. מבחינתה, אין ספק שהיא מסוגלת לשלם משכנתא. היא מחפשת דירה, מחשבת כמה כסף חסכה ואז פונה לבנק לקבלת אישור עקרוני. אלא שהבנק בוחן את שומת המס ואת אישור רואה החשבון, ומציג לה הכנסה חודשית נמוכה משמעותית מזו שציפתה לה. הרגע הזה עלול לשנות את כל תקציב הרכישה.
זו לא בהכרח טעות של הבנק, ולא בהכרח סימן שהעסק חלש. עצמאי מנהל עסק עם הכנסות, הוצאות, עונתיות, תשלומי מס והוצאות שבעל העסק מושך או משאיר בחשבון העסקי. הבנק, לעומת זאת, צריך להעריך מאיזו הכנסה ניתן לשלם את ההחזר החודשי לאורך שנים. לכן המספר שמופיע במחזור העסק אינו בהכרח המספר שעל פיו תקבלו משכנתא.
החדשות הטובות הן שאפשר להיערך נכון. ההבדל בין בקשה לא מסודרת לבין תיק פיננסי מתועד היטב יכול להיות משמעותי, במיוחד כאשר השנה האחרונה הייתה חזקה מהשנה שקדמה לה או כשהפעילות העסקית אינה אחידה לאורך השנה.
האם עצמאים יכולים לקבל משכנתא כמו שכירים?
כן. עצם העובדה שאתם עצמאים אינה מונעת מכם לקבל משכנתא, ובכללי שיעור המימון לרכישת דירה אין קטגוריה נפרדת שמענישה עצמאים רק בשל סוג העיסוק. מה שקובע הוא מכלול הנתונים: ההכנסה המוכרת, יציבותה, ההתחייבויות, ההון העצמי, נתוני האשראי והנכס המשועבד.
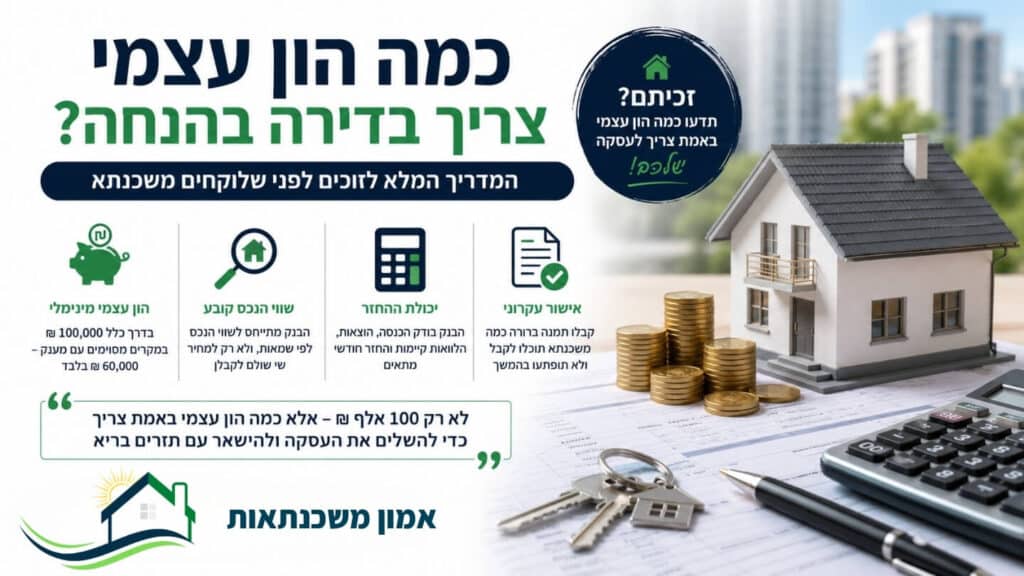
לפי המידע של בנק ישראל, מגבלות המימון הכלליות לרכישת דירה הן עד 75% לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה, בכפוף להגדרות ולחריגים הרלוונטיים. אולם גם אם מותר מבחינה רגולטורית לממן שיעור מסוים משווי הנכס, הבנק יכול להחליט שההכנסה שלכם מאפשרת משכנתא נמוכה יותר. לכן צריך להבחין בין אחוז מימון מותר לבין כושר החזר מוכח. להרחבה אפשר לקרוא את המדריך שלנו בנושא כמה הון עצמי צריך לדירה ראשונה.
איך הבנק מחשב הכנסה של עצמאי לצורך משכנתא?
מחזור העסק אינו המשכורת שלכם
מחזור הוא הסכום הכולל של המכירות או ההכנסות העסקיות בתקופה מסוימת, לפני הוצאות, ולעיתים כשמציגים נתוני תזרים יש להבחין גם בין סכומים הכוללים מע״מ לבין הכנסה לצורך מס. בעל עסק שמדווח על מחזור שנתי של 600,000 ש״ח לא מרוויח בהכרח 50,000 ש״ח בחודש. אם העסק מוציא כסף על עובדים, ספקים, שכירות, ציוד, פרסום ושירותים מקצועיים, חלק גדול מהמחזור נדרש כדי להפעיל אותו.
זו הסיבה שהצגת דפי חשבון בלבד אינה מוכיחה את ההכנסה האישית. הפקדות רבות בחשבון העסק עשויות לייצג כסף שממנו עוד צריך לשלם לספקים, למסים ולפעילות השוטפת. הבנק מבקש לקבל תמונה כלכלית מלאה ולא רק צילום של החודש הטוב ביותר.
רווח עסקי, הכנסה נטו והכנסה שהבנק מכיר בה – שלושה דברים שונים
הרווח העסקי הוא נתון חשבונאי לאחר הוצאות מסוימות של העסק, לפי אופן הדיווח. הכנסה נטו אישית תלויה גם בחבות המס, בתשלומים ובהתאמות הרלוונטיות. הכנסה מוכרת לצורך משכנתא היא התוצאה שהבנק מאשר לאחר בחינת המסמכים והסיכון. אין נוסחה אחת שקובעת שכל בנק חייב להכיר באותו סכום בדיוק לכל עצמאי.
לעיתים הבנק יבקש להתייחס ליותר משנת פעילות אחת, להשוות בין השומה האחרונה לבין השנה השוטפת, או לברר מה גרם לשינוי חד ברווח. הוצאה חשבונאית חד־פעמית עשויה להצדיק הסבר, אבל אין להניח שהבנק יוסיף אותה אוטומטית בחזרה לרווח. גם משיכות בעלים, הלוואות מהעסק או סכומים שנמצאים בחשבון החברה אינם בהכרח הכנסה אישית יציבה.
מה קורה אם יש פער בין השומה האחרונה לבין השנה הנוכחית?
נניח שהשומה האחרונה משקפת שנה חלשה יחסית, אבל בחודשים האחרונים העסק התאושש. כאן נכנסים לתמונה אישור רואה חשבון או יועץ מס, ודוחות עדכניים שעשויים להראות שינוי במגמה. בחלק מהבנקים יבחנו את השומה האחרונה לצד אישור הכנסה לתקופה הנוכחית, ובמקרה הצורך יבקשו מסמכים נוספים. חשוב להבחין בין הצגת מגמה חיובית לבין הבטחה שהבנק יחשב את ההכנסה לפי החודש החזק ביותר.
אם אתם עדיין בשלב התכנון, כדאי לקרוא גם על האופן שבו הבנק מתייחס להכנסות לצורך קבלת משכנתא ועל הכנסה פנויה למשכנתא. שני המאמרים האלה משלימים את התמונה ולא מחליפים את הבדיקה האישית של תיק עצמאי.
דוגמה מעשית: עסק עם הכנסות גבוהות, אבל יכולת החזר נמוכה מהצפוי
הדוגמה הבאה היא להמחשה בלבד ולא שיטת חישוב מחייבת של בנק. נניח שעוסק מורשה מציג מחזור הכנסות שנתי של 540,000 ש״ח, והוצאות עסקיות מוכרות בהיקף של 300,000 ש״ח. הרווח בדוגמה לפני החבות האישית במס עומד על 240,000 ש״ח בשנה. לאחר התייחסות למסים ולהתאמות שמוצגות באישור רואה החשבון, נניח שהנתון האישי השנתי שנבחן הוא 180,000 ש״ח, כלומר 15,000 ש״ח לחודש.
| נתון בדוגמה | סכום | המשמעות |
|---|---|---|
| מחזור שנתי | 540,000 ₪ | לא מהווה בהכרח הכנסה אישית |
| הוצאות עסקיות שנתיות | 300,000 ₪ | נדרשות להפעלת העסק |
| רווח שנתי בדוגמה לפני חבות אישית במס | 240,000 ₪ | נתון ביניים חשבונאי |
| הכנסה אישית שנתית לצורך ההמחשה | 180,000 ₪ | 15,000 ₪ בחודש, בהנחת הדוגמה |
| החזר הלוואה קיימת | 2,000 ₪ בחודש | עשוי להקטין את ההכנסה הפנויה לצורך חישוב |
| יתרה חודשית מחושבת לצורך הדוגמה | 13,000 ₪ | לפני שיקולי בנק נוספים |
אם נבחן לצורכי תכנון החזר משכנתא של 3,900 ש״ח לחודש מול יתרה מחושבת של 13,000 ש״ח, נקבל יחס של 30%. זאת המחשה חשבונית בלבד: הבנק בודק אילו התחייבויות יש להפחית, מהי ההכנסה הפנויה המוכרת, איך מתנהלים החשבונות ומהם תנאי ההלוואה. אין להסיק מכך אישור למשכנתא בגובה מסוים.
עכשיו חשבו מה היה קורה אילו בעל העסק היה מציג לבנק את מחזור ההכנסות בלבד ומניח שניתן להתחייב להחזר חודשי של 10,000 ש״ח. הפער בין התחושה העסקית לבין יכולת ההחזר המחושבת היה עלול להיות גדול. לכן עדיף לחשב מראש על בסיס נתונים שרואה החשבון יכול לאמת ולהישען על תזרים שמותיר מרווח ביטחון.
אילו מסמכים צריך עצמאי כדי להגיש בקשה למשכנתא?
רשימת המסמכים משתנה לפי הבנק, הוותק בעסק והעסקה, אבל יש מסמכים שחוזרים ברשימות של מספר בנקים. למשל, בנק לאומי מתייחס לשומת מס אחרונה או דוח שהוגש בצירוף אישור רואה חשבון על הכנסה נטו מאז השומה; בנק ירושלים מציין גם דוחות מע״מ; ומזרחי־טפחות מפרט מסמכים נפרדים לבעלי שליטה בחברות. לכן הרשימה שלפניכם היא נקודת פתיחה טובה, לא תחליף לרשימה האישית שהבנק ייתן לכם.
- שומת מס אחרונה: לעיתים גם שומות קודמות, אם יש פערי הכנסה או צורך בהשוואת שנים.
- אישור רואה חשבון או יועץ מס: אישור על הכנסות השנה הנוכחית או על התקופה שאחרי השומה האחרונה, בנוסח המתאים לדרישת הבנק.
- דוחות מע״מ או דוחות עסקיים עדכניים: כאשר הבנק דורש אותם ובכפוף לסוג העוסק.
- דפי תנועות של חשבונות הבנק: חשבון פרטי ועסקי לפי הצורך, בדרך כלל מספר חודשים אחורה ובכל החשבונות הרלוונטיים.
- מידע על התחייבויות והלוואות: יתרות, החזרים חודשיים ומסגרות אשראי שהבנק מבקש לברר.
- תעודת זהות וספח: של כל הלווים, וכן פרטים בסיסיים על הנכס וההון העצמי.
- הכנסות נוספות: אסמכתאות משכר דירה או ממקורות הכנסה אחרים, ככל שיש כאלה והבנק מוכן להביאם בחשבון.
טיפ מעשי: אל תחכו שהבנק יבדוק את הבקשה כדי לבקש אישור מרואה החשבון. פנו אליו מראש, הסבירו שהמסמך מיועד למשכנתא ובקשו לוודא שהוא משקף במדויק את נתוני השנה האחרונה ואת השנה השוטפת, בהתאם לנוסח שהבנק דורש. הימנעו מהצהרות הכנסה שאינן מגובות בדוחות.
עוסק פטור, עוסק מורשה או בעל שליטה – האם הבנק מתייחס לכולם אותו דבר?
עוסק פטור
עוסק פטור הוא סטטוס במע״מ, לא פטור מהצורך להוכיח הכנסות לבנק. גם אם היקף הפעילות קטן יחסית ואין דיווח מע״מ תקופתי רגיל כמו אצל עוסק מורשה, עדיין נדרשים מסמכי הכנסה מתאימים, דיווחים לרשויות המס ותדפיסי חשבון. העניין המרכזי הוא יציבות ההכנסה והיכולת להבחין בין הוצאות עסקיות להכנסות אישיות.
עוסק מורשה
אצל עוסק מורשה לבנק עשויים להיות מקורות מידע רבים יותר על הפעילות השוטפת, ובהם דוחות מע״מ לפי הצורך, שומות ואישור רואה חשבון. אין משמעות הדבר שהבנק יראה בכל הכנסה המדווחת למע״מ רווח פנוי למשכנתא. גם כאן יש לבחון הוצאות, מגמות, מסים והתחייבויות.
בעל שליטה בחברה בע״מ
זהו מקרה שבו ההפרדה חשובה במיוחד: יש הבדל בין הכנסות החברה, רווחי החברה, השכר שמושך בעל השליטה ודיבידנדים שאולי חולקו לו. בנקים מסוימים מבקשים במקרה כזה גם תלושי שכר, דוחות כספיים מבוקרים של החברה ומאזן בוחן עדכני. העובדה שבחברה יש כסף אינה מוכיחה בהכרח שיש לבעל המניות הכנסה פרטית קבועה באותו סכום.
שכיר ועצמאי במקביל
יש אנשים שמקבלים משכורת מסודרת כשכירים ובנוסף מפעילים עסק. במצב כזה ניתן להגיש אסמכתאות לשני סוגי ההכנסה, אך צריך לזכור שכל אחד מהם נבחן לפי המסמכים והקריטריונים המתאימים. אם העסק קטן, חדש או משתנה, הבנק עשוי להכיר בחלק ממנו באופן שמרני יותר. מי שמתלבט מה יתקבל יכול להיעזר גם במאמר שלנו כמה משכנתא אפשר לקבל לפי משכורת כדי להבין את הקשר בין הכנסה מוכחת להיקף המימון.
פתחתם עסק לאחרונה? כך ניגשים לבקשת משכנתא עם ותק קצר
עצמאי חדש לא בהכרח חייב להמתין עד שיהיו לו שנים רבות של פעילות, אך עליו לצפות לבדיקת הכנסה מדוקדקת יותר. למשל, לאומי מפרט עבור עצמאי חדש אפשרות להצגת אישור הכנסה נטו לפי דיווח רואה החשבון, אישור פתיחת עסק ולעיתים תלוש שכר ממקום העבודה הקודם. זו דוגמה לדרישת בנק מסוים, לא התחייבות שכל בנק יקבל בדיוק את אותם מסמכים.
בתיק כזה חשוב להציג רצף תעסוקתי, ניסיון מקצועי בתחום העסק, חוזים או הזמנות עבודה קיימות כשיש להם משמעות, והסבר שקוף למעבר משכיר לעצמאי. המסמכים הנוספים יכולים לספק הקשר, אבל אינם מחליפים אסמכתאות להכנסה מוכרת. לפעמים כדאי לתזמן את בקשת המשכנתא כך שיהיו דוחות עדכניים שמייצגים טוב יותר את העסק. חשוב לא לחתום על חוזה רכישה על בסיס ציפייה בלבד שהבנק יכיר בהכנסה עתידית.
מה קורה כשההכנסות משתנות מחודש לחודש?
עצמאיים רבים פועלים בענפים עונתיים: נותני שירותים, אנשי אירועים, בעלי חנויות, קבלנים ופרילנסרים. חודש שיא יכול להיות רווחי מאוד, וחודש אחר יכול להיות חלש. כשזה מצב העסק, אל תציגו את החודש החזק כמשכורת קבועה. הכינו הסבר מסודר שמראה את התמונה השנתית, את העונתיות ואת השינויים ביחס לשנים קודמות.
אם הייתה ירידה נקודתית בגלל מחלה, חופשת לידה, השבתת עסק או מעבר מקום, אפשר להכין הסבר עובדתי ואסמכתאות תומכות. אם הייתה עלייה חדה, הציגו מה עומד מאחוריה: לקוח חדש, גידול קבוע בהיקף הפעילות, או הכנסה חד־פעמית. המטרה היא לא 'לשכנע' במספרים שאינם קיימים, אלא לסייע לבנק להבין מה מבוסס ומה אינו צפוי לחזור.
כמה החזר חודשי הבנק יכול לאשר לעצמאי?
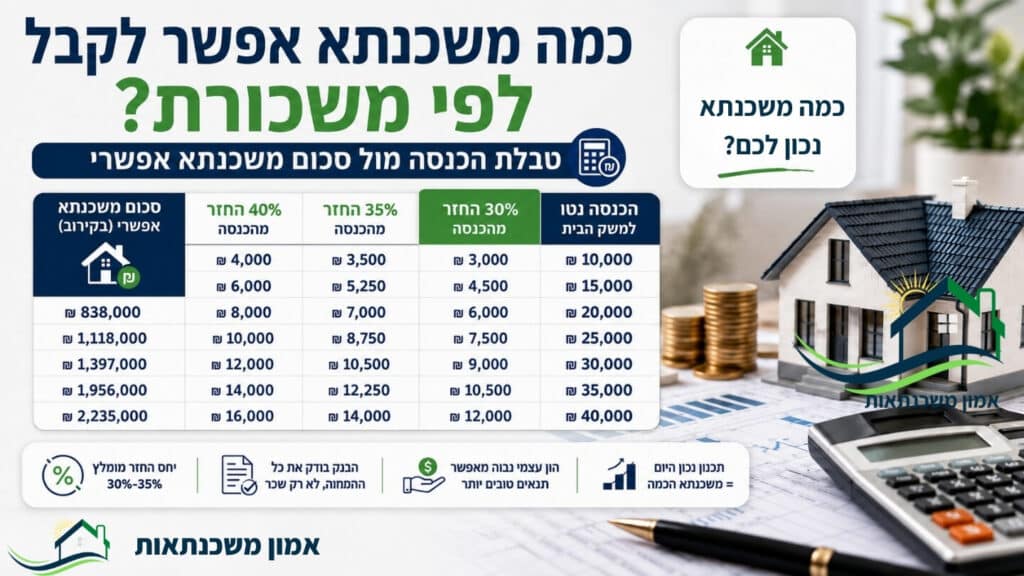
יחס ההחזר בוחן את ההחזר החודשי של המשכנתא לעומת ההכנסה החודשית הפנויה כפי שהוגדרה ונבחנה. בנק ישראל מסביר כי הלוואה שבה שיעור ההחזר עולה על 40% נחשבת בסיכון גבוה יותר, וכי בהלוואות רבות שיעור ההחזר נמצא בטווח של כ־30%–40%. זו אינה המלצה להתקרב תמיד למקסימום, ובוודאי לא אישור גורף לכל עצמאי.
לצד הנתון הבנקאי צריך לשאול שאלה משפחתית פשוטה: האם תוכלו לעמוד בהחזר גם בחודש חלש בעסק? משכנתא שמאושרת על הנייר עלולה להכביד כאשר לקוח עסקי גדול מפסיק לעבוד איתכם, ספק דורש תשלום מוקדם או שהוצאות הבית גדלות. גם אם הבנק מכיר בהכנסה מסוימת, התקציב הביתי צריך להשאיר כרית ביטחון להוצאות בלתי צפויות ולתשלומי המס הצפויים.
כדאי להפריד בין שלוש בדיקות: כמה הבנק עשוי להכיר כהכנסה; מהו החזר חודשי סביר למשפחה; ואיזה תמהיל משכנתא מתאים לתזרים וליכולת לספוג שינויים. לא תמיד אלה אותם מספרים, והבחירה הנכונה היא זו שמשלבת את שלושתם.
שבע טעויות נפוצות שעצמאים עושים בדרך למשכנתא
- סופרים את המחזור כהכנסה אישית: ומתחילים לחפש דירה בתקציב גבוה מדי.
- מסתמכים על חודש מצוין במקום על רצף הכנסות: בלי לבחון עונתיות או ירידה בתקופות חלשות.
- מבקשים אישור רואה חשבון ברגע האחרון: ומגלים שהבנק צריך מסמך בנוסח מסוים או נתונים משלימים.
- מתעלמים מהלוואות עסקיות והתחייבויות פרטיות: שעלולות להשפיע על בחינת הבקשה.
- חותמים על חוזה לפני שהמימון נבדק לעומק: אף שאישור עקרוני עשוי להיות כפוף לאימות מסמכים ולבדיקת הנכס.
- משנים באופן מלאכותי את הדיווח לצורך המשכנתא: במקום להציג נתונים אמיתיים ומבוססים. תכנון מס עושים עם איש מקצוע ובהתאם לדין, לא כדי לייצר מצג שווא לבנק.
- משווים רק את הריבית: בלי לבדוק את ההחזר הצפוי, החשיפה לשינויים ואת העלות הכוללת של המסלולים.
אם אתם עומדים לחתום על עסקה, מומלץ לקרוא גם את המאמר על הסיבות שבגללן אישור עקרוני אינו מבטיח את המשכנתא בפועל; הוא מסביר מדוע לא מספיק לקבל תשובה חיובית ראשונית ללא השלמת הבדיקות.
איך מתכוננים נכון לבקשת משכנתא כעצמאים? תוכנית פעולה
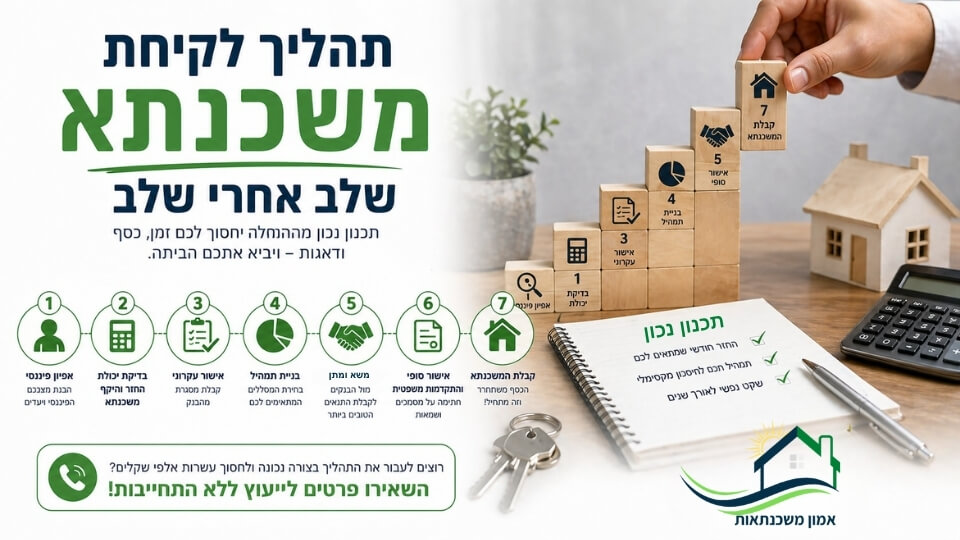
שלב ראשון: בדיקת מסמכים לפני קביעת תקציב
אספו שומת מס אחרונה, אישור עדכני מרואה החשבון, דוחות נוספים לפי סוג העסק, תדפיסי חשבון ופירוט ההלוואות. ודאו שהמסמכים אינם סותרים זה את זה ושהם משקפים את מצב העסק. אם קיים פער, הכינו הסבר אמיתי ומגובה מסמכים.
שלב שני: חישוב הכנסה שמרני ותזרים משפחתי
אל תתחילו מהריבית. התחילו מההכנסה שעליה אפשר לבנות גם בשנה פחות טובה. חשבו הוצאות מחיה, תשלומי אשראי, הוצאות משפחתיות צפויות ומרווח ביטחון לעסק. אפשר להיעזר בייעוץ מקצועי כדי להבין מהו סכום משכנתא שלא רק עשוי להתאשר, אלא גם מתאים להתנהלות שלכם.
שלב שלישי: אישור עקרוני ממספר בנקים
פנו לבנקים עם מסמכים אחידים ככל האפשר והשוו תשובות על בסיס אותו סכום הלוואה ואותו פרופיל. בנק ישראל מקדם אישורים עקרוניים במבנה אחיד כדי להקל על השוואת הצעות, אבל גם כאשר ההצעות נראות דומות, חשוב לבדוק את התנאים ואת הנתונים שהבנק מבקש לאמת. היעזרו במדריך אישור עקרוני למשכנתא כדי להבין מה כולל המסמך.
שלב רביעי: בניית תמהיל שמתאים לעסק, לא רק לבנק
עצמאי עם תנודתיות גבוהה עשוי להעדיף מרווח נשימה בהחזר החודשי, בעוד עצמאי עם הכנסה יציבה ויתרות גבוהות מתנהל אחרת. תכנון תמהיל טוב בוחן את יכולת ההחזר, משך ההלוואה, רגישות לריביות ושינויים במדד, ואת האפשרות לבצע פירעונות מוקדמים כשהעסק צובר עודפים. לא מחפשים רק את ההצעה עם המספר הנמוך ביותר בשורת הריבית.
שלב חמישי: בדיקת הנכס והשלמת התהליך
לאחר בחירת נכס יש להשלים מסמכי רכישה, שמאות והעמדת בטוחות בהתאם לדרישות הבנק. לפעמים הפער במימון נובע מהערכת שמאי או מבעיה בנכס ולא מהכנסת העצמאי. כדאי להכיר מראש את שלב השמאות בתהליך המשכנתא כדי למנוע הפתעות סמוך למועד התשלום.
רשימת בדיקה קצרה לעצמאים לפני שפונים לבנק
- האם יש שומת מס אחרונה מעודכנת או דוח הגשה מתאים?
- האם רואה החשבון הכין אישור הכנסות שמתאים לבנק ולתקופה הנדרשת?
- האם ברור מהו ההבדל בין מחזור העסק, הרווח וההכנסה האישית?
- האם יש דפי חשבון אישיים ועסקיים מכל החשבונות הרלוונטיים?
- האם נאספו נתוני הלוואות והתחייבויות קיימות?
- האם הוכן הסבר לשינוי מהותי בהכנסות או לעונתיות העסק?
- האם ההון העצמי, הוצאות הרכישה ויכולת ההחזר נבדקו ביחד?
- האם הבקשה הוגשה לפני התחייבות חוזית על בסיס מימון לא ודאי?
שאלות נפוצות על משכנתא לעצמאים
האם עצמאי יכול לקבל משכנתא ללא תלושי שכר?
כן. אצל עצמאי שאינו שכיר מחליפים את תלושי השכר במסמכי הכנסה מתאימים, כגון שומת מס ואישור רואה חשבון או יועץ מס, בהתאם לדרישות הבנק. הבנק עדיין צריך לאמת הכנסה ויציבות כלכלית.
האם הבנק מסתכל על מחזור העסק או על הרווח?
מחזור העסק מסייע להבין את היקף הפעילות, אך הוא אינו זהה להכנסה הפנויה של בעל העסק. הבנק בוחן רווחים, מסמכים אישיים, מגמות הכנסה ומידע נוסף לפני שהוא מחליט איזו הכנסה להכיר לצורך המשכנתא.
כמה שנות פעילות עצמאית צריך כדי לקבל משכנתא?
אין תשובה אחת לכל הבנקים ולכל הלקוחות. עצמאי ותיק יכול להציג רצף שומות ודוחות, ואילו עצמאי חדש עשוי להידרש למסמכים אחרים ולהסברים משלימים. יש בנקים שמפרטים מסלול מסמכים ייעודי לעצמאי חדש, אך הדבר אינו מבטיח אישור.
האם אפשר לקבל משכנתא כשיש ירידה בהכנסות?
אפשר להגיש בקשה, אך ירידה בהכנסות עלולה להשפיע על הסכום שהבנק יאשר. כדאי להציג נתונים עדכניים, להסביר את הגורם לשינוי ולהיערך לתרחיש שבו הבנק יכיר בהכנסה שמרנית יותר.
האם עוסק פטור מקבל פחות משכנתא מעוסק מורשה?
לא בהכרח. ההבדל בין עוסק פטור למורשה הוא בעיקר מעמד הדיווח למע״מ, ולא נוסחה אוטומטית לקביעת סכום המשכנתא. הבנק יבחן את ההכנסה המוכחת, יציבותה, ההתחייבויות והנתונים האחרים של כל לווה.
האם בעל חברה בע״מ יכול להשתמש ברווחי החברה כהכנסה למשכנתא?
לא באופן אוטומטי. הבנק עשוי לבקש דוחות כספיים של החברה, תלושי שכר ומידע נוסף כדי להבחין בין הכנסות החברה לבין הכנסותיו האישיות של בעל השליטה. התייחסות לרווחים שלא נמשכו תלויה במדיניות הבנק ובנתונים.
האם כדאי להגיש בקשה ליותר מבנק אחד?
כן. השוואת הצעות יכולה להיות מועילה, במיוחד כשהתיק דורש בחינה מקצועית של הכנסות עצמאי. חשוב להעביר נתונים נכונים ואחידים ולבדוק לא רק ריביות, אלא גם את הסכום שאושר ואת התנאים הנלווים.
האם הוצאות מוכרות במס פוגעות בסיכוי למשכנתא?
הוצאות עסקיות עשויות להקטין את הרווח המדווח, ולכן להשפיע על הנתונים שהבנק רואה. עם זאת, יש סוגי הוצאות וסיבות לשינויים שדורשים הסבר מקצועי, ואין להסיק שכל הוצאה מוכרת תופחת באותו אופן בכל בנק. אין לשנות דיווחים בניגוד לדין כדי לקבל משכנתא.
סיכום: עצמאים לא צריכים להוכיח שהם שכירים – הם צריכים להציג תמונה פיננסית אמינה
משכנתא לעצמאים אינה בהכרח קשה יותר, אבל היא מחייבת יותר הכנה. הבנק מבקש לראות הכנסה שאפשר לסמוך עליה לאורך זמן, ולכן שומה, אישור רואה חשבון ודפי חשבון אינם מסמכים בירוקרטיים בלבד: הם מספרים את הסיפור הכלכלי של העסק ושל המשפחה.
הדרך הנכונה להתחיל היא להבין אילו סכומים באמת יוכרו, מהו החזר חודשי שמתאים לחיים שלכם, והאם ההון העצמי מספיק לעסקה. רק אחרי שמבינים את הנתונים, בונים תמהיל ומתמקחים על התנאים. כך מקטינים את הסיכוי להפתעות בשלבים המתקדמים ומגדילים את הסיכוי להתקדם לעסקה שניתן לעמוד בה גם בתקופות פחות טובות.
רוצים לבדוק כמה משכנתא תוכלו לקבל כעצמאים?
באמון משכנתאות אנחנו מסתכלים על התמונה הרחבה: ההכנסה העצמאית, היציבות העסקית, ההתחייבויות והיעדים שלכם לרכישת הדירה. יחד נבדוק את האפשרויות, נכין את המסמכים הרלוונטיים ונבחן איך נכון לפנות לבנקים. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.
מאמרים קשורים – מדריכים נוספים שכדאי לקרוא
- אישור עקרוני למשכנתא – מה זה ולמה זה חשוב? – מה הבנק מאשר ומה עדיין צריך לבדוק.
- הכנסה פנויה למשכנתא – איך חושבים על ההכנסה שעומדת לרשות המשפחה.
- איך הבנק מתייחס להכנסות לצורך קבלת משכנתא? – מה נחשב להכנסה מוכחת.
- כמה משכנתא אפשר לקבל לפי משכורת? – הקשר בין הכנסה לבין סכום המשכנתא.
- למה אישור עקרוני לא באמת מבטיח משכנתא? – בדיקות נוספות לפני קבלת הכסף.
- איך בונים תמהיל משכנתא נכון? – התאמת המסלולים לתזרים ולסיכון.
- שמאות בתהליך המשכנתא – בדיקת שווי הנכס ומגבלות המימון.