מגבלות בנק ישראל במשכנתא – אחוז מימון, יחס החזר ומסלולים

כמה משכנתא מותר לבנק לאשר? מדריך מעודכן להוראה 329: מימון של עד 75%, 70% או 50%, יחס החזר עד 50%, מסלולים משתנים, 30 שנה והחרגות חשובות.
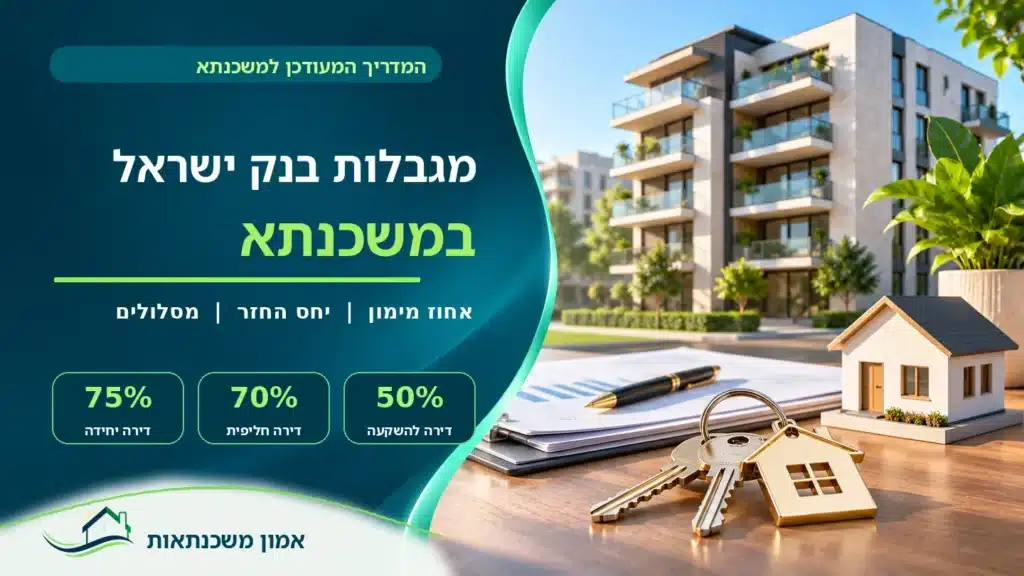
מגבלות בנק ישראל במשכנתא – עד 75% לדירה יחידה, 70% לדירה חליפית ו־50% לדירה להשקעה, לצד בניין מגורים ולוגו אמון משכנתאות יועץ משכנתאות

תקציר: הוראת בנק ישראל 329 קובעת את המסגרת שבה הבנקים רשאים להעניק משכנתאות: עד 75% מימון לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה; יחס החזר מהכנסה שאינו עולה על 50%; עד 66.66% מן ההלוואה בריבית משתנה; ותקופה מרבית של 30 שנה. אבל אלה תקרות רגולטוריות, לא התחייבות של הבנק לאשר לכם את המקסימום. במדריך הזה נעשה סדר במגבלות, בהבדל החשוב בין יחס החזר של 40% ל־50%, בחריגים לדירה בהנחה ובשינויים שהפכו את חישוב ההחזרים על אותו נכס לחשוב במיוחד.

הבנק אמר ״לא״ למרות שיש לכם הון עצמי? יכול להיות שזו בכלל מגבלת רגולציה

מצאתם דירה מתאימה, חסכתם סכום יפה ויש לכם משכורת מסודרת. אתם מגיעים לבנק משוכנעים שכבר עשיתם את רוב הדרך. ואז מגיעה תשובה לא צפויה: סכום המשכנתא נמוך ממה שחישבתם, צריך להביא יותר הון עצמי או לשנות את הרכב המסלולים. לא תמיד מדובר בבנק שהחליט להחמיר דווקא איתכם. לפעמים הבעיה מתחילה במגבלה החלה על כולם, ולפעמים היא נובעת מהדרך שבה הבנק מיישם את הכללים לגבי המשפחה שלכם.

כאן בדיוק חשוב להבחין בין שלוש שאלות: מה מותר לבנק לתת, מה הבנק מוכן לאשר, ומה באמת נכון לכם לקחת. אלו שלוש תשובות שונות. המגבלה הרגולטורית היא קו מסגרת. מדיניות החיתום של הבנק ומצבכם הכלכלי עשויים לצמצם את האפשרויות. ההחלטה המשפחתית צריכה להביא בחשבון גם הוצאות מחיה, תוכניות עתידיות והיכולת לעמוד בהחזר בתקופה קשה.

המידע במאמר מבוסס על הוראת ניהול בנקאי תקין מספר 329 – מגבלות למתן הלוואות לדיור, בנוסח שעודכן ב־30 ביוני 2026, ועל הבהרות הפיקוח על הבנקים. מדובר בהסבר כללי, ולא בתחליף לבדיקה של מסמכי העסקה או של תנאי הבנק הרלוונטי.

כל מגבלות המשכנתא המרכזיות – הטבלה שכדאי להכיר

הנושאהמגבלה העיקריתמה זה אומר לכם?
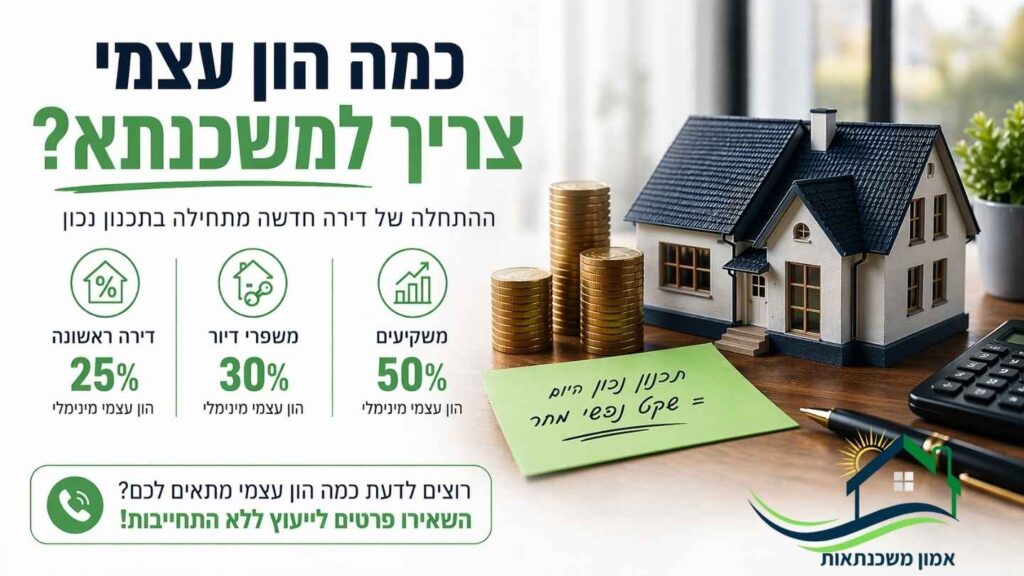
רכישת דירה יחידהעד 75% מימוןבדרך כלל צריך לפחות 25% הון עצמי, נוסף להוצאות הרכישה.
רכישת דירה חליפיתעד 70% מימוןבדרך כלל צריך לפחות 30% הון עצמי, והתחייבות מתאימה למכירת הקיימת.
רכישת דירה להשקעהעד 50% מימוןבדרך כלל צריך לפחות 50% הון עצמי.
יחס החזר מהכנסהעד 50%מעל 40% חלה על הבנק דרישת הקצאת סיכון גבוהה יותר.
ריבית משתנהעד 66.66% מההלוואהלפחות כשליש מהמשכנתא צריך להיות בריבית שאינה משתנה.
תקופה לפירעון סופיעד 30 שנהאי אפשר לפתור את ההחזר באמצעות פריסה רגילה ל־35 או 40 שנה.

חשוב: השיעורים האלה אינם מבטיחים שהבנק יאשר סכום מסוים. יש גם חריגים והוראות נפרדות לפי סוג המימון והעסקה. כבר ברגע הראשון כדאי לבדוק גם את גובה ההון העצמי הדרוש לדירה ראשונה ואת סכום המשכנתא שאפשר לקבל בפועל.

מגבלת אחוז המימון: 75%, 70% או 50% – לפי סוג הדירה

שיעור המימון, המכונה גם LTV, הוא היחס בין סכום ההלוואה לבין שווי הנכס המוכר לצורכי הבנק. ככל שהשיעור גבוה יותר, חלק גדול יותר ממחיר העסקה ממומן באמצעות חוב. לכן בנק ישראל קובע שיעור מקסימלי לפי מטרת הרכישה וסוג הדירה.

דירה יחידה: עד 75% מימון

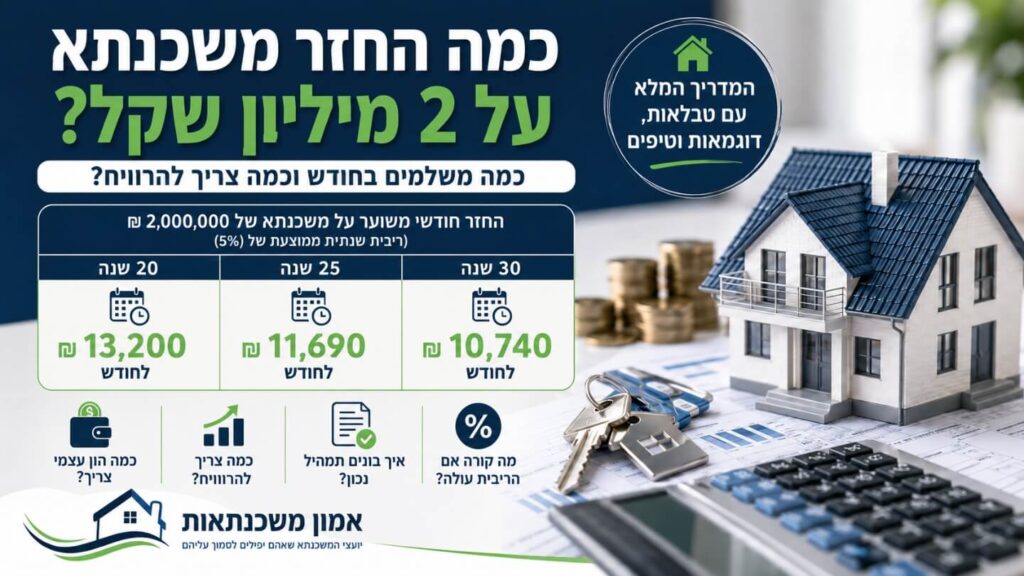
כאשר רוכשים דירה שעונה להגדרת דירה יחידה לפי התנאים החלים, הבנק רשאי בדרך כלל להגיע עד לשיעור מימון של 75%. למשל, במחיר רכישה של 2,000,000 ₪, שיעור של 75% משמעו משכנתא של עד 1,500,000 ₪ והון עצמי בסיסי של 500,000 ₪. אם יש עמלות, מיסים, הוצאות רישום, שיפוץ או רכישת ציוד, צריך להביא גם אותם בחשבון.

הבנק לא מסתפק בהצהרה בעל פה שזו הדירה הראשונה שלכם. ההוראה מתייחסת למסמכים, ובהם תצהיר מאומת ונתונים מרשות המסים, לצורך סיווג הדירה. אין להסיק באופן אוטומטי שמי שלא מחזיק דירה כיום עומד בכל ההגדרות – פרטי הבעלות והסטטוס המשפטי חשובים.

דירה חליפית: עד 70% מימון

משפרי דיור שקונים דירה חדשה ובכוונתם למכור את הדירה הקיימת, עשויים להיות מסווגים כרוכשי דירה חליפית. עבורם מגבלת שיעור המימון היא עד 70%, בכפוף לתנאים ולהתחייבות למכור את הדירה הקיימת במועדים הקבועים בדין. בדירה במחיר 2,000,000 ₪ מדובר על משכנתא של עד 1,400,000 ₪ והון עצמי בסיסי של 600,000 ₪.

כאן מסתתר קושי תזרימי לא קטן: גם אם אתם יודעים שתמכרו את הדירה הישנה, לא תמיד אתם יודעים מתי ובאיזה מחיר. אם הרכישה קודמת למכירה, צריך לבנות פתרון שמסוגל להתמודד עם עיכוב. אין להניח שהבנק יסכים לייחס להכנסה או להון העצמי כסף שעדיין לא התקבל.

דירה להשקעה: עד 50% מימון

כאשר הדירה אינה דירה יחידה או דירה חליפית כהגדרת ההוראה, בדרך כלל מדובר בדירה להשקעה לצורך מגבלת המימון. במקרה כזה התקרה היא 50%. למשל, דירה בעלות 2,000,000 ₪ יכולה להיות ממומנת במשכנתא של עד 1,000,000 ₪ בלבד, כך שנדרש הון עצמי בסיסי של מיליון שקל לפחות.

משקיע שמסתמך על שכירות עתידית צריך לזכור שהבנק בוחן את ההכנסה המוכרת, את ההלוואות הקיימות ואת הסיכון שבהיעדר שוכר או בהוצאות תחזוקה. גם אם הסכום המותר לפי אחוזי המימון נראה אפשרי, יחס ההחזר עלול להגביל את סכום ההלוואה בפועל.

איך יודעים מהו שווי הדירה לצורך חישוב אחוז המימון?

אחת הטעויות הנפוצות היא לקחת את מחיר החוזה, להכפיל ב־75% ולחשוב שקיבלנו את סכום המשכנתא המובטח. בפועל, הבנק בוחן את שווי הביטחון לפי הכללים והמסמכים הרלוונטיים, ולעיתים נדרש להסתמך על הערכת שמאי. כאשר שווי הנכס המוכר לבנק נמוך מהמחיר ששילמתם, היקף המשכנתא שתוכלו לקבל עלול להצטמצם.

ניקח דירה במחיר של 2 מיליון שקל, שהשמאות המוכרת לצורך העסקה עומדת על 1.9 מיליון שקל. אם תקרת המימון המתאימה היא 75%, חישוב על בסיס 1.9 מיליון שקל מביא לסכום מרבי של 1,425,000 ₪ – ולא 1.5 מיליון ₪. זה פער של 75 אלף שקל שצריך למצוא לו מקור לפני חתימה, ולא בדקה התשעים. עוד מידע נמצא במאמר שלנו על שמאות בתהליך המשכנתא.

דירה בהנחה ומחיר למשתכן: יש כלל מימון מיוחד

ברכישת דירה במחיר מופחת, למשל בתוכניות מחיר למשתכן או מחיר מטרה, קיימת אפשרות מיוחדת לחישוב שווי הנכס לצורך המימון. לפי סעיף 4א בהוראת 329, הבנק רשאי בנסיבות המתאימות להסתמך על הערכת שמאי במקום על מחיר הרכישה המוזל. אבל אין כאן הבטחה אוטומטית למימון בשיעור חריג לפי כל מחיר שתבחרו.

הנוסח המעודכן מיוני 2026 קובע שאם הערכת השמאי עולה על 2.1 מיליון ₪, יש לבסס את שווי הנכס לצורך החישוב על 2.1 מיליון ₪ או על מחיר הרכישה – הגבוה מביניהם. כלומר, תקרת שווי החישוב בהסדר עודכנה, והיא אינה מספר שאפשר לקחת ממאמר ישן בלי לבדוק את מועדו. חשוב גם להבין שהבנק עדיין בוחן את הזכאות, את היכולת הכלכלית ואת הנכס.

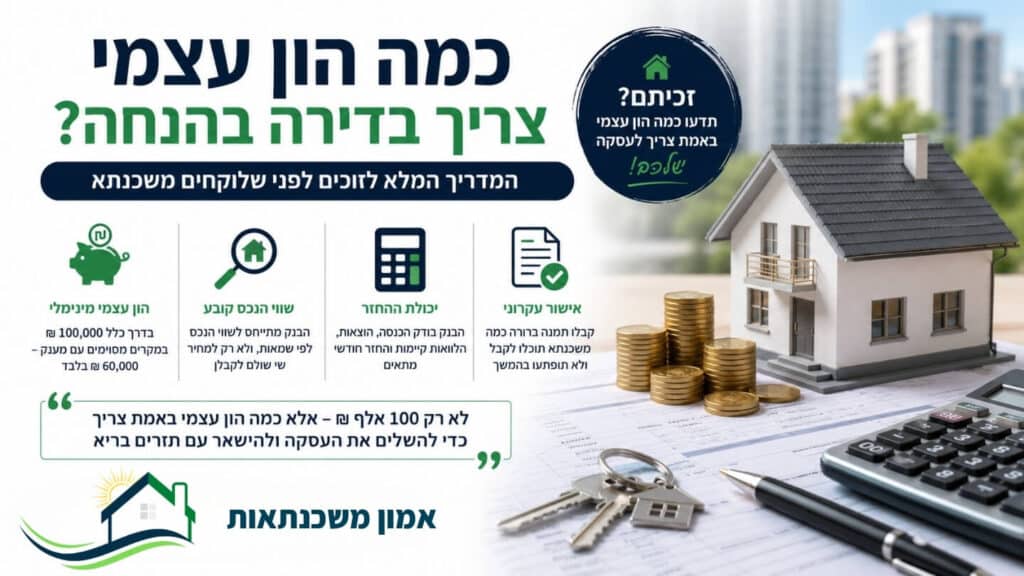
נוסף על כך, לרוכש נדרש תשלום מינימלי ממקורות עצמיים: בדרך כלל לפחות 100 אלף ₪, ובמקרה מסוים של דירה המקבלת את המענק המוגדר בהוראה לפחות 60 אלף ₪. אלה תנאים רגולטוריים במקרים המפורטים, לא המלצה למצות את כל המימון האפשרי בלי רזרבה. להסבר ממוקד כדאי לעבור על ההון העצמי בדירה בהנחה ומחיר למשתכן.

יחס החזר מהכנסה: האם התקרה היא 40% או 50%?

כאן יש בלבול שחשוב לתקן: לפי הוראה 329, בנק אינו רשאי לאשר הלוואה לדיור אם שיעור ההחזר מההכנסה עולה על 50%. זו המגבלה הרגולטורית המפורשת. לעומת זאת, כאשר שיעור ההחזר עולה על 40%, הבנק נדרש להקצות להלוואה משקל סיכון של 100%. לכן בפועל בנקים רבים נוטים להיות זהירים יותר כבר באזור ה־40%, אבל אסור להציג את 40% כאיסור גורף של בנק ישראל.

האם כדאי לשאוף ל־50% רק משום שהוראת בנק ישראל מאפשרת זאת באופן עקרוני? לא בהכרח. משפחה שמשלמת מחצית מהכנסתה הפנויה למשכנתא עלולה למצוא את עצמה ללא מרווח נשימה במקרה של ירידה בהכנסה, הוצאות לילדים, טיפול רפואי, תיקון רכב או עלייה בהחזר החודשי. האישור הבנקאי הוא רק אחת הבדיקות; הנכונות הכלכלית דורשת מבט רחב.

איך מחשבים הכנסה פנויה לפי ההוראה?

לפי נספח א׳ להוראה, ההכנסה החודשית הפנויה היא ההכנסה החודשית נטו בניכוי הוצאות קבועות. הכנסה נטו רלוונטית נדרשת להיות משולמת באופן שוטף וקבוע, להיות מגובה באסמכתה ולהיתמך בהוכחת תשלום. הוצאה קבועה לעניין זה היא, בין היתר, החזר התחייבות שנותרו לה יותר מ־18 חודשים, וכן מזונות ותשלומים נוספים שמנויים בהוראה.

יש סייגים שחשוב לא לפספס: למשל, הוצאות שכר דירה של לווה שלא צפוי להתגורר בדירה הנרכשת עשויות להיות מנוכות גם כשנותרו פחות מ־18 חודשים לחוזה. ההגדרה הרגולטורית אינה זהה במדויק לכל הוצאה משפחתית חודשית שאנחנו משלמים בפועל, ולכן מומלץ לבצע גם תקציב ביתי שמרני מעבר לחישוב הבנקאי.

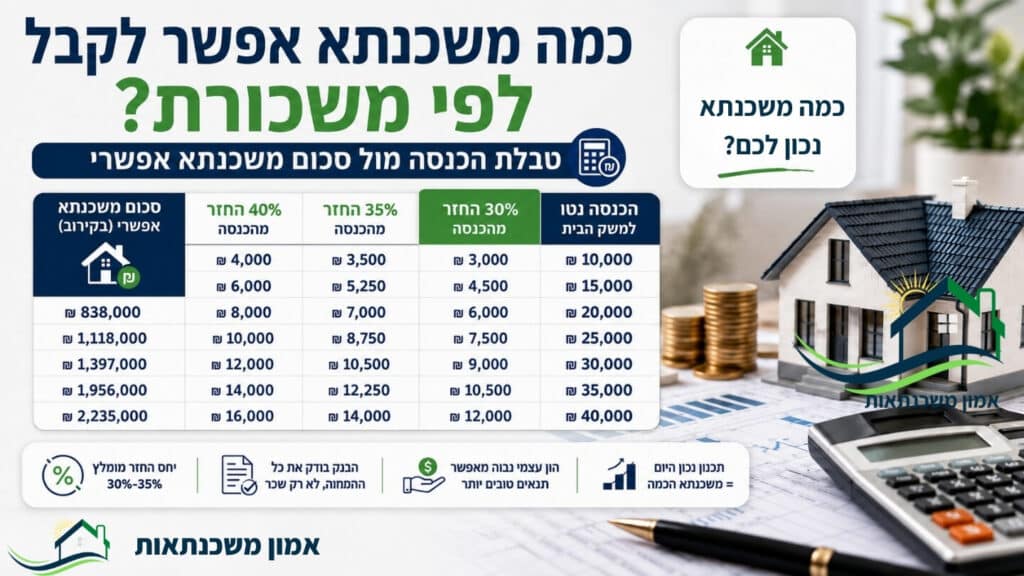
דוגמה: משפחה מכניסה 22,000 ₪ נטו, ומשלמת 2,000 ₪ בחודש על הלוואה שנותרו לה עוד שלוש שנים. אם אין התחייבויות רלוונטיות נוספות, ההכנסה הפנויה לצורך הדוגמה היא 20,000 ₪. שיעור החזר של 40% משקף 8,000 ₪ בחודש, ושיעור של 50% משקף 10,000 ₪. ההבדל אינו רק 2,000 ₪ על הנייר: הוא עשוי לקבוע אם המשפחה תעמוד בהוצאות גם בתקופה פחות טובה.

כדאי להעמיק גם במדריכים הכנסה פנויה למשכנתא ו־כמה משכנתא אפשר לקבל לפי משכורת, שמראים כיצד ההכנסות וההתחייבויות מתורגמות לתקציב רכישה.

האם ניתן להיעזר בהכנסה של הורים או ערבים?

הוראה 329 מאפשרת בתנאים מסוימים להכיר במחצית מההכנסה החודשית הפנויה של קרוב משפחה מדרגה ראשונה שאינו רוכש זכויות בנכס. זה אינו חישוב אוטומטי: נדרש בין היתר שהוא יהיה ערב להלוואה, שתיבחן יכולת ההחזר שלו ושהוא ישלם בפועל מחשבונו לפחות 20% מההחזר החודשי. קיימת התייחסות נפרדת לבן או בת זוג העומדים בתנאים ומתגוררים עם הלווה.

כלומר, המשפט ״נצרף את אבא ונוסיף את כל המשכורת שלו״ אינו נכון. השאלה החשובה היא אם המבנה עומד בכל הדרישות ואם הדבר גם נכון למשפחה מבחינת מחויבות וסיכון. ערבות היא התחייבות משפטית רצינית, לא פתרון טכני לקיצור הדרך לאישור.

מגבלת המסלולים: כמה מהמשכנתא מותר לקחת בריבית משתנה?

הוראת 329 קובעת כי חלק ההלוואה בריבית משתנה לא יעלה על 66.66% מסך המשכנתא. בדרך כלל המשמעות היא שלפחות כשליש מהסכום יהיה בריבית שאינה משתנה לאורך התקופה. ההגבלה מתייחסת למאפיין הריבית, לא רק לשם המסלול ולכינוי שלו בבנק.

למשל, במשכנתא של 1.5 מיליון ₪, עד כ־999,900 ₪ יכולים להיות במסלולים בריבית משתנה לפי שיעור של 66.66%, והיתרה צריכה לעמוד בתנאי המסלולים האחרים. מבחינה תכנונית נהוג לדבר על שני שלישים לכל היותר, אך בחישוב ובביצוע הבנק פועל לפי הוראותיו ובכפוף לכללים החלים.

ריבית קבועה אינה בהכרח החזר חודשי קבוע

זו נקודה שלווים רבים מפספסים. מסלול בריבית קבועה צמודה למדד אמנם כולל ריבית חוזית קבועה, אבל יתרת הקרן והתשלום עשויים להשתנות בגלל ההצמדה למדד המחירים. מסלול קבוע לא צמוד, לעומתו, נועד לספק ודאות גבוהה יותר לגבי התשלום במסלול. לכן לא מספיק לוודא ששליש מהמשכנתא מוגדר ״קבוע״; חייבים להבין אם הוא צמוד ומהי החשיפה שנותרה.

האם אפשר לקחת שני שלישים בפריים?

מבחינת מגבלת הריבית המשתנה, מסלול פריים הוא מסלול משתנה, ולכן הוא נכנס לספירה. אבל השאלה אם כדאי לקחת נתח גבוה כל כך בפריים אינה מוכרעת רק לפי המקסימום המותר. צריך לבחון יכולת לספוג עליית ריבית, אופק ההחזר, המסלולים המשלימים, אפשרות לפירעון מוקדם והאם ההצעה באמת מתאימה למשפחה.

במקום לבחור מסלול לפי שיעור הפריים של היום בלבד, מומלץ להבין את העקרונות במדריך איך בונים תמהיל משכנתא נכון ולבדוק מה יקרה להחזר במקרה של עלייה בריבית. מדריך הריביות שלנו מסביר גם את ההבדלים בין מסלולים קבועים, משתנים, צמודים ולא צמודים.

מגבלת תקופת ההלוואה: 30 שנה זה לא יעד, זו תקרה

בנק ישראל מגביל את התקופה לפירעון סופי של הלוואה לדיור לעד 30 שנה. לא ניתן לקחת משכנתא בנקאית רגילה ל־35 שנה כדי להקטין את ההחזר מתחת לסכום שהבנק מאשר. גם כש־30 שנה מותרות, הבנק עשוי להציע תקופה קצרה יותר בהתאם לגיל הלווים, לסיכון, למסלולים או למדיניות החיתום.

פריסה ארוכה בדרך כלל מקטינה את ההחזר החודשי ההתחלתי לעומת אותה הלוואה לתקופה קצרה יותר, אבל מגדילה את סך הריבית המצטברת, בהנחה שכל שאר התנאים זהים. לכן חשוב לבחון את המחיר הכולל ולא רק את השורה הראשונה בהצעה. לפעמים משכנתא שמתחילה בהחזר נוח יותר היא דווקא משכנתא יקרה משמעותית לאורך שנים.

עדכון 2026: התחייבויות על אותו נכס נבחנות יחד

אחד העדכונים החשובים בהוראה מתייחס לחישוב שיעור ההחזר מהכנסה כאשר ללווה יש הלוואות נוספות המובטחות בשעבוד אותו הנכס. נספח א׳ מגדיר את ההחזר החודשי כך שיכלול את ההלוואה המבוקשת וגם הלוואות קודמות רלוונטיות על אותו נכס, כולל מגופים אחרים, כאשר יתרת התקופה שלהן עולה על 18 חודשים.

כלומר, אם יש משכנתא קיימת ואתם מבקשים הלוואה נוספת על אותה דירה, אי אפשר להניח שהבנק יסתכל רק על ההחזר של ההלוואה החדשה ויתעלם מהחוב הקיים. צירוף התשלומים עלול לשנות את יחס ההחזר ולהשפיע על האישור, במיוחד במקרים של הלוואה לכל מטרה, הגדלת חוב או איחוד התחייבויות.

העדכון שעבר ב־2026 נכנס לתוקף לאחר דחייה ל־1 באוקטובר 2026, ולכן כשקוראים מאמרים ישנים חשוב לבדוק אם הם מציגים את הכלל העדכני. עם זאת, אופן היישום של כל תיק תלוי במאפייני ההלוואות ובהוראות הרלוונטיות, ולא נכון להסיק שכל תוספת אשראי אסורה.

ומה לגבי הלוואה לכל מטרה בשעבוד דירה?

מימון שאינו לצורך רכישת זכות במקרקעין אינו זהה לרכישת דירה יחידה, ולא כדאי להחיל עליו אוטומטית את כלל ה־75%. בהוראת 329 קיימת אפשרות מוגדרת לבנק שלא להחיל את מגבלת שיעור המימון הכללית במקרים של הלוואה לדיור שלא לצורך רכישת זכות במקרקעין, עד 70% שיעור מימון, ובלבד שהחלק שמעל 50% אינו עולה על 200,000 ₪. מדובר בתנאים מצטברים ובאפשרות של הבנק, לא בזכות אוטומטית לקבל 70%.

כדאי להיזהר במיוחד מפרסומות שמבטיחות מימון גבוה מאוד בלי לציין איזה מוצר עומד מאחוריו, אם המלווה הוא בנק או גוף חוץ־בנקאי, ומה המחיר והביטחונות. המגבלות הרגולטוריות שונות בין מסגרות שונות, וגם מוצר חוקי עלול להיות לא מתאים לתזרים שלכם.

מה משתנה במיחזור משכנתא ובגרייס?

מחזור משכנתא

ההוראה מתייחסת גם למיחזור: הבנק לא רשאי לבצע מיחזור שיוצר חריגה ממגבלות ההוראה או מגדיל חריגה קיימת, בהתאם לכללים ולהגדרת המיחזור בהוראה. עם זאת, יש לבדוק כיצד מסווגים את ההלוואה, אם מדובר במיחזור של סכום קיים בלבד או בתוספת אשראי, ומה היו תנאי ההלוואה המקורית.

גרייס, בלון ובולט

בדחיית קרן באמצעות גרייס אין להסתפק בהחזר הזמני כדי להציג יכולת החזר נוחה. נספח א׳ קובע כי בגרייס יש להביא בחשבון את ההחזר החודשי הצפוי בתום תקופת הדחייה. בהלוואות בלון ובולט קיימת התייחסות לתשלום הריבית החודשי לצורך החישוב. במבנים כאלה חשוב לבדוק בנפרד איך ומאיזה מקור תוחזר הקרן בתום התקופה.

הסיכון בולט במיוחד ברכישת דירה מקבלן עם דחיית תשלומים. אם אתם בוחנים עסקה כזו, ראו את המדריך שלנו על מבצעי קבלן 20/80 ו־10/90 ואל תבלבלו בין דחיית התשלום לבין ביטול החוב.

מתי בנק רשאי לסרב גם אם אתם עומדים בכל המגבלות?

עמידה במגבלות בנק ישראל היא תנאי חשוב, אבל לא תנאי מספיק לאישור. הבנק עדיין בוחן יכולת החזר, היסטוריית אשראי, הכנסה יציבה ומוכחת, שווי הביטחון, מצב הנכס, ההון העצמי ומקורותיו, פרטי העסקה, גיל הלווים ונתונים נוספים. ייתכן ששני בנקים יגיעו לתשובות שונות לאותו תיק, גם כששניהם פועלים באותה מסגרת רגולטורית.

לווים עצמאיים, לדוגמה, יכולים להציג הכנסה עסקית גבוהה אך הכנסה מוכרת נמוכה יותר לפי שומות ודוחות. מי שרוצה להבין את ההבדל יכול לעיין במדריך משכנתא לעצמאים – איך הבנק מחשב הכנסה. לעיתים כדאי להיערך עם מסמכים ולשפר את התמונה הפיננסית לפני שמגישים בקשה, ולא לרוץ לחתום על חוזה מתוך הנחה שהמימון יסתדר.

לכן אנחנו ממליצים לא להסתמך רק על חישוב אחוזי המימון, אלא להגיש בקשת אישור עקרוני למשכנתא ולבחון את תנאיו, תוקפו, ההנחות שעליהן הוא מבוסס והמסמכים שהבנק צריך לקבל לפני העמדת הכספים.

דוגמה מלאה: זוג עם הכנסה טובה שמגבלת ההחזר עוצרת אותו

נניח שזוג מרוויח 24,000 ₪ נטו בחודש, מחזיר 3,000 ₪ על הלוואות שיתרתן עולה על 18 חודשים, ורוצה לרכוש דירה יחידה במחיר 2.4 מיליון ₪. בתנאי שאין התחייבויות נוספות שיש לנכות, ההכנסה הפנויה לחישוב תהיה 21,000 ₪. מבחינת שיעור המימון, תקרת 75% משמעה משכנתא של עד 1.8 מיליון ₪ והון עצמי בסיסי של 600,000 ₪.

אבל נניח שכדי לממן 1.8 מיליון ₪ בתמהיל ובתקופה שנבדקו, ההחזר החודשי הראשוני המוערך הוא 10,000 ₪. יחס ההחזר יהיה כ־47.6% מההכנסה הפנויה. זה אמנם מתחת לתקרת 50%, אבל מעל 40%, ולכן מדובר בתחום שמחייב את הבנק להקצאת סיכון גבוהה יותר – והוא יכול להחליט שלא לאשר את הסכום או להתנות אותו בתנאים נוספים.

האם נכון להאריך את התקופה עד 30 שנה כדי להוריד את ההחזר? לפעמים זה עוזר לעמוד במבחן התזרימי, אבל יכול לייקר את ההלוואה לאורך זמן. האם נכון לפרוע קודם הלוואה קיימת? ייתכן, אך צריך להבין מהיכן מגיע הכסף והאם נותרת רזרבה. האם בן משפחה יכול לסייע? רק אם מתקיימים התנאים הרלוונטיים. המקרה הזה ממחיש את ההבדל בין סכום מקסימלי לפי שווי דירה לבין סכום שמתאים להכנסת משק הבית.

שבע טעויות נפוצות בהבנת מגבלות בנק ישראל

  • מבלבלים בין תקרה לבין אישור: 75% מימון אינם התחייבות לקבל משכנתא של 75% ממחיר החוזה.
  • מציגים 40% כגבול שאסור לעבור: המגבלה המפורשת היא 50%, ומעל 40% חלה דרישת סיכון מחמירה על הבנק.
  • מתמקדים רק בריבית: אפשר לקבל ריבית שנראית נמוכה ועדיין להיחשף להצמדה או לשינוי בתשלומים.
  • מסתפקים במחיר החוזה: בסיס שווי נמוך יותר בבנק יכול להגדיל את ההון העצמי הדרוש.
  • שוכחים התחייבויות של יותר מ־18 חודשים: הלוואות, מזונות והתחייבויות רלוונטיות יכולות לצמצם את ההכנסה הפנויה.
  • מניחים שפריסה ארוכה תמיד טובה: החזר נמוך יותר היום עשוי לבוא עם מחיר מצטבר גבוה יותר.
  • חותמים לפני בדיקה אישית: גם אם אתם עומדים במגבלות הכלליות, הבנק יכול לסרב לפי מדיניות החיתום והנתונים בתיק.

איך נערכים נכון למשכנתא במסגרת המגבלות?

השלב הראשון הוא לחשב את ההון העצמי האמיתי שלכם לאחר הוצאות נלוות, ולא רק לבדוק מה גובה החיסכון בחשבון. לאחר מכן כדאי להכין תמונת הכנסות והתחייבויות עדכנית: תלושי שכר או דוחות עצמאיים, דפי חשבון, פירוט הלוואות והתחייבויות נוספות. חשוב לחשב יחס החזר בתרחיש סביר וגם בתרחיש מחמיר.

בשלב הבא בוחנים את סוג הנכס והעסקה. האם מדובר בדירה יחידה, חליפית, השקעה או דירה במחיר מופחת? האם צפויה שמאות שתשנה את בסיס המימון? האם יש תשלומים עתידיים לקבלן או צורך בגישור? רק אחרי שמבינים את התמונה אפשר לבנות תמהיל ולבקש הצעות ממספר בנקים על בסיס נתונים דומים.

בסוף התהליך לא בוחרים את ההצעה לפי אחוז הריבית הבודד, אלא לפי העלות הכוללת, רגישות התמהיל לשינויים, ודאות התזרים וההתאמה לתוכניות החיים. עמידה בכללי בנק ישראל היא נקודת פתיחה טובה, אך משכנתא נכונה היא זו שאפשר להחזיק בה גם כשלא הכול מתנהל לפי התוכנית.

שאלות נפוצות על מגבלות בנק ישראל במשכנתא

כמה אחוזי מימון אפשר לקבל למשכנתא על דירה ראשונה?

לפי הוראת בנק ישראל 329, ברכישת דירה יחידה העומדת בהגדרות ההוראה, שיעור המימון המרבי הוא בדרך כלל 75% משווי הנכס המוכר לבנק. הסכום בפועל תלוי גם בשמאות, בהכנסה, בהתחייבויות ובמדיניות הבנק.

מה אחוז המימון המרבי למשפרי דיור?

ברכישת דירה חליפית, בכפוף להגדרות ולתנאי המכירה של הדירה הקיימת, תקרת המימון היא 70%. יש להציג את המסמכים וההצהרות הרלוונטיים לסיווג העסקה.

מה המימון המרבי על דירה להשקעה?

בדירה שמסווגת כדירה להשקעה לפי ההוראה, תקרת שיעור המימון הבנקאי היא 50%. גם כאן הבנק רשאי לאשר פחות בהתאם לנתוני הלווה והנכס.

האם בנק ישראל אוסר החזר משכנתא מעל 40% מההכנסה?

לא. הוראה 329 קובעת תקרה רגולטורית של 50% ליחס ההחזר מההכנסה. כאשר היחס עולה על 40%, הבנק נדרש למשקל סיכון של 100% להלוואה, ולכן הוא עשוי להחמיר בחיתום.

כמה מהמשכנתא מותר לקחת בריבית משתנה?

לפי הוראת 329, החלק בריבית משתנה לא יכול לעלות בדרך כלל על 66.66% מסכום ההלוואה. יש חריגים נקודתיים למוצרים מסוימים ולתנאים שנקבעו בהוראה.

האם אפשר לקחת משכנתא ל־35 שנה?

במשכנתא בנקאית רגילה הכפופה להוראת 329, התקופה המרבית לפירעון סופי היא 30 שנה. הבנק עשוי להגביל את התקופה עוד יותר בהתאם לנתוני התיק.

האם בדירה בהנחה אפשר לקבל מימון לפי שמאות גבוהה ממחיר הרכישה?

בהלוואה לדירה במחיר מופחת בנק רשאי בנסיבות המתאימות להתבסס על הערכת שמאי לפי סעיף 4א. בנוסח המעודכן מיוני 2026 קיימים כללים מיוחדים כאשר ההערכה עולה על 2.1 מיליון ₪, וכן דרישות למימון עצמי מינימלי.

האם אפשר לקבל משכנתא גדולה יותר אם ההורים מצטרפים כערבים?

בתנאים הקבועים בנספח א׳ להוראה ניתן להכיר במחצית מהכנסתו הפנויה של קרוב מדרגה ראשונה שאינו רוכש זכויות בנכס, בין היתר אם הוא ערב, נבדקה יכולת ההחזר שלו והוא משלם לפחות 20% מההחזר החודשי מחשבונו. אין הכרה אוטומטית במלוא הכנסתו.

סיכום: המגבלות הן המסגרת – לא המשכנתא שאתם חייבים לקחת

כדי להבין מה באמת ניתן לקבל, צריך לחבר ארבעה מספרים: שיעור המימון, ההון העצמי, יחס ההחזר והחשיפה למסלולי ריבית משתנה. אחריהם מגיעים הנתונים שאינם מופיעים בטבלה: הרגלי ההוצאה של המשפחה, התוכניות לשנים הקרובות, יציבות ההכנסה והיכולת להתמודד עם שינוי בלתי צפוי.

הוראת בנק ישראל 329 נועדה להציב גבולות לסיכון, אבל היא אינה מחליפה תכנון משכנתא אישי. אם אתם מתקרבים לתקרת המימון או ליחס החזר גבוה, זה בדיוק הזמן לבצע בדיקה פיננסית מסודרת לפני שמתחייבים לעסקה.

רוצים לדעת כמה הבנק יוכל לאשר לכם – ומה באמת כדאי לקחת?

באמון משכנתאות אנחנו בוחנים את התמונה המלאה: סוג הנכס, שווי העסקה, ההון העצמי, הכנסות והתחייבויות, מבנה ההחזר והתמהיל הרצוי. נבדוק אילו מגבלות רלוונטיות לתיק שלכם, ונכין אתכם לפנייה לבנקים מתוך הבנה של המספרים ולא מתוך תקווה שהם יסתדרו. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.

מאמרים קשורים – מדריכים נוספים שכדאי לקרוא

Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
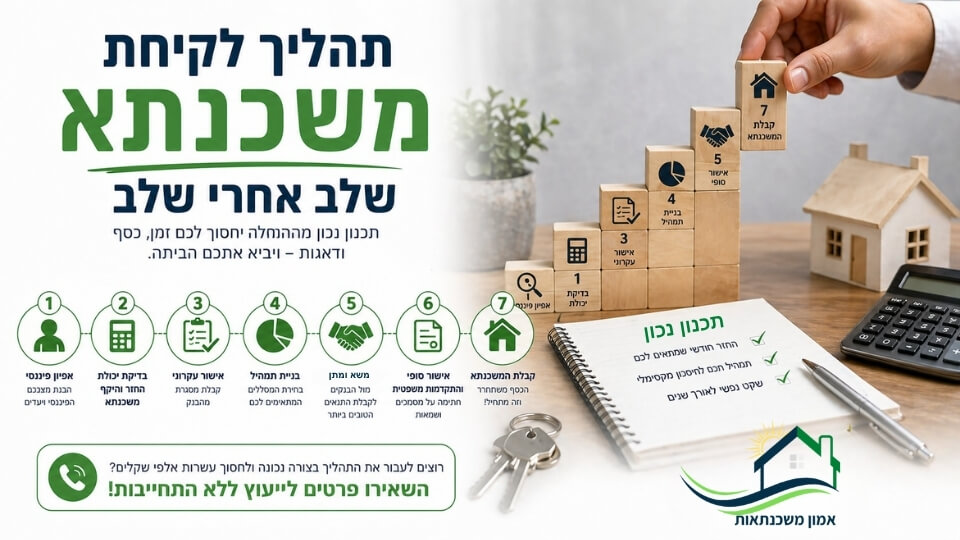
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.
השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך לדירה ראשונה, האם 25% באמת מספיקים ומה קורה כשהשמאות נמוכה? מדריך מלא שחשוב להכיר לפני שמחפשים נכס מאת יועץ משכנתאות

כמה הון עצמי צריך לדירה ראשונה? המדריך המלא לפני חיפוש נכס

ברכישת דירה ראשונה בישראל, הבנק רשאי בדרך כלל לממן עד 75% משווי הנכס לצורך חישוב המשכנתא. המשמעות היא שנדרש הון עצמי מינימלי של 25% לפחות. אבל זהו רק הסכום הדרוש כדי להשלים את מחיר הדירה — ולא בהכרח הסכום שבאמת צריך להיות לכם לפני העסקה.
מעבר להון העצמי, יש להביא בחשבון הוצאות כמו עורך דין, שמאות, תיווך, שיפוץ, מעבר דירה, ריהוט, ביטוחים ולעיתים גם מס רכישה. בנוסף, אם השמאי יעריך את הנכס בסכום נמוך ממחיר החוזה, הבנק עשוי לחשב את המשכנתא לפי השווי הנמוך יותר — ואז תידרשו להביא הון עצמי נוסף. לכן, ברוב העסקאות לא נכון להגיע עם 25% בדיוק, אלא עם רזרבה נוספת שתגן עליכם מפערים ומהוצאות בלתי צפויות.
[ ... המשך קריאה ... ]
מה עושה יועץ משכנתאות בפועל - מה כולל תהליך של ייעוץ למשכנתאות מה כולל ליווי של יועץ משכנתאות פרטי? כך נראה התהליך מאפיון פיננסי, אישור עקרוני ובניית תמהיל ועד משא ומתן, חתימות והעברת הכסף.

מה עושה יועץ משכנתאות בפועל? תהליך הליווי שלב אחר שלב

הרבה אנשים יודעים שיועץ משכנתאות אמור “לעזור מול הבנק”, אבל לא באמת מבינים מה כולל הליווי, מה נעשה מאחורי הקלעים, ואיך נראה התהליך משלב הבדיקה הראשונית ועד קבלת כספי המשכנתא. בפועל, יועץ משכנתאות מקצועי אינו רק משווה ריביות. הוא בודק את התמונה הכלכלית, מגדיר תקציב נכון, בונה תמהיל משכנתא, מכין את התיק לבנקים, מנהל משא ומתן, בוחן סיכונים, מלווה את החתימות ומוודא שהכסף עובר בזמן להשלמת העסקה. במאמר הזה נעבור שלב אחר שלב על תהליך הליווי ונבין מה בדיוק עושה יועץ משכנתאות עבור הלקוח.

[ ... המשך קריאה ... ]
מדד המחירים לצרכן יוני 2026 נותר ללא שינוי והאינפלציה ירדה ל־1.6%. מה המשמעות למסלולים צמודי מדד, לריבית הפריים, למחזור משכנתא ולרוכשי דירות?

מדד המחירים לצרכן נשאר ללא שינוי: מה זה אומר על הריבית ועל המשכנתאות?

מדד המחירים לצרכן לחודש יוני 2026 נותר ללא שינוי לעומת חודש מאי, והאינפלציה השנתית ירדה לרמה של 1.6% — בתוך יעד האינפלציה של בנק ישראל, העומד על 1%–3%. הנתון עשוי לתמוך בהמשך סביבת ריבית מתונה יותר, אך הוא אינו מבטיח הפחתת ריבית נוספת באופן אוטומטי. עבור בעלי משכנתאות, המשמעות תלויה במסלולים: משכנתאות צמודות מדד לא יגדלו החודש בשל המדד הכללי, ואילו במסלולי פריים ובריביות משתנות ההשפעה תלויה בעיקר בהחלטות הריבית הבאות של בנק ישראל.

[ ... המשך קריאה ... ]
כמה החזר חודשי משלמים בחודש על משכנתא של מיליון שקלים? מדריך עם טווחי החזר לפי תקופות, השפעת הריבית, התמהיל ויכולת ההחזר שלכם.

כמה החזר חודשי משכנתא על מיליון שקלים?

משכנתא של מיליון שקלים היא אחת השאלות הנפוצות ביותר בקרב רוכשי דירה: כמה באמת משלמים בכל חודש על משכנתא כזו? התשובה תלויה בכמה גורמים מרכזיים: תקופת המשכנתא, גובה הריבית, תמהיל המסלולים, הצמדה למדד, יכולת ההחזר של הלווים והמדיניות של הבנק. במאמר הזה נסביר כמה יכול להיות ההחזר החודשי על משכנתא של מיליון שקלים, למה אין תשובה אחת שמתאימה לכולם, איך תקופת ההלוואה משנה את ההחזר, מה הסיכון בהחזר נמוך מדי, ואיך נכון לבדוק האם משכנתא של מיליון שקלים באמת מתאימה לכם.

[ ... המשך קריאה ... ]
כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא למה אמון תקשורת והקשבה חשובים לא פחות מריביות ותמהיל? קראו כאן

כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא

הרבה אנשים שבוחרים יועץ משכנתאות מסתכלים קודם כול על ניסיון, המלצות, ריביות וחיסכון כספי. כל אלה חשובים מאוד, אבל יש עוד מרכיב שלא תמיד מדברים עליו מספיק: הכימיה בין הלקוח לבין יועץ המשכנתאות. תהליך משכנתא הוא לא רק מספרים, טבלאות ובנקים. זה תהליך אישי, רגשי וכלכלי שמלווה לעיתים בלחץ, פחדים, חוסר ודאות והחלטות משמעותיות מאוד. לכן, מעבר למקצועיות, חשוב שתהיה תחושת אמון, תקשורת טובה, הקשבה אמיתית ויכולת לדבר פתוח. במאמר הזה נסביר למה כימיה עם יועץ משכנתאות היא אחד המרכיבים החשובים ביותר להצלחת התהליך, איך מזהים אותה, ומה קורה כשהיא לא קיימת.

[ ... המשך קריאה ... ]
רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון? להתמודד לחץ, פחדים והתלבטויות ברכישת דירה ראשונה.

רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון?

רכישת דירה ראשונה היא לא רק החלטה כלכלית. היא אירוע רגשי, זוגי ומשפחתי שמביא איתו לחץ, פחדים, התלבטויות ולעיתים גם תחושת הצפה. הרבה רוכשים מגיעים לתהליך כשהם מרגישים שהם “אמורים להבין”, אבל בפועל הם מתמודדים בפעם הראשונה עם חוזים, בנקים, אישור עקרוני, משכנתא, הון עצמי, ריביות, מתווכים, קבלנים ולוחות זמנים צפופים. במאמר הזה נדבר דווקא על הצד שלא תמיד מדברים עליו: העומס הנפשי בתהליך רכישת דירה ראשונה, למה הוא קורה, איך הוא משפיע על קבלת ההחלטות, ומה אפשר לעשות כדי לעבור את הדרך בצורה רגועה, מסודרת ובטוחה יותר.

[ ... המשך קריאה ... ]
הריבית יורדת ורבים מחכים לפני מחזור משכנתא. למה זו עלולה להיות טעות, מתי כדאי לבדוק למחזר את המשכנתא ומה חשוב לדעת לפני שמקבלים החלטה?

מחכים שהריבית תרד ורק אז למחזר את המשכנתא? זו עלולה להיות הטעות הכי יקרה שלכם

בשבועות האחרונים יותר ויותר בעלי משכנתאות שואלים את אותה שאלה: “אם הריבית צפויה לרדת, אולי עדיף לחכות עם מחזור המשכנתא?” זו שאלה לגיטימית, אבל היא גם עלולה להוביל לטעות יקרה. כי מחזור משכנתא לא תלוי רק בגובה הריבית של בנק ישראל, אלא גם בתמהיל הקיים, במסלולים, בהצמדות, בעמלות פירעון מוקדם, בגובה ההחזר ובתוכניות של המשפחה לשנים הקרובות. במאמר הדעה הזה נסביר למה לא נכון לחכות ליום שבו “הריבית תרד מספיק”, ולמה דווקא עכשיו כדאי לבדוק — גם אם בסוף תחליטו לא למחזר מיד.

[ ... המשך קריאה ... ]
צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[ ... המשך קריאה ... ]
מדד תשומות הבנייה מה זה עלה שוב וממשיך להשפיע על רוכשי דירה מקבלן. מה המשמעות למחיר הדירה, האם כדאי להקדים תשלומים ומה חשוב לבדוק לפני חתימה?

מדד תשומות הבנייה ממשיך לעלות — מה זה אומר לרוכשי דירה מקבלן?

מדד תשומות הבנייה ממשיך להיות אחד הגורמים החשובים ביותר שרוכשי דירה מקבלן חייבים להכיר. לפי הפרסומים האחרונים, מדד תשומות הבנייה למגורים עלה בחודש מאי 2026 ב־0.6%, ובמצטבר מתחילת 2026 מדובר בעלייה של כ־2.2%. במקביל, בנק ישראל הוריד את הריבית לרמה של 3.5%, מה שמעלה אצל רבים את השאלה: האם עכשיו קל יותר לרכוש דירה מקבלן, או שהעלייה במדד עדיין עלולה לייקר את העסקה? במאמר הזה נבין מה קרה, למה זה חשוב, איך זה משפיע בפועל על רוכשי דירה מקבלן, ומה כדאי לבדוק לפני שמתקדמים לחתימה.

[ ... המשך קריאה ... ]
עומדים לקנות דירה ראשונה? הכירו את 10 הטעויות הנפוצות ביותר של רוכשי דירה ראשונה ולמדו איך להימנע מהן כדי לחסוך כסף, לחץ והחלטות יקרות בדרך למשכנתא.

10 טעויות שרוכשי דירה ראשונה עושים – ואיך להימנע מהן לפני שיהיה מאוחר מדי

רכישת דירה ראשונה היא רגע שמלווה בהתרגשות, ציפייה ולעיתים גם לא מעט לחץ. עבור רוב האנשים זו העסקה הכלכלית הגדולה ביותר שיעשו בחייהם, ולכן כל החלטה בדרך – החל מבחירת הדירה ועד לבניית המשכנתא – יכולה להשפיע על המצב הכלכלי שלהם במשך עשרות שנים.

למרות זאת, רבים מגיעים לתהליך כשהם מסתמכים על עצות מחברים, מידע חלקי באינטרנט או על ההנחה שהבנק "ידאג להם". בפועל, טעויות קטנות בתחילת הדרך עלולות לעלות עשרות ואף מאות אלפי שקלים לאורך חיי המשכנתא.

במאמר הזה נסקור את עשר הטעויות הנפוצות ביותר של רוכשי דירה ראשונה, נבין למה הן קורות, מה המחיר האמיתי שלהן, ובעיקר – איך אפשר להימנע מהן.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: