תקציר: הוראת בנק ישראל 329 קובעת את המסגרת שבה הבנקים רשאים להעניק משכנתאות: עד 75% מימון לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה; יחס החזר מהכנסה שאינו עולה על 50%; עד 66.66% מן ההלוואה בריבית משתנה; ותקופה מרבית של 30 שנה. אבל אלה תקרות רגולטוריות, לא התחייבות של הבנק לאשר לכם את המקסימום. במדריך הזה נעשה סדר במגבלות, בהבדל החשוב בין יחס החזר של 40% ל־50%, בחריגים לדירה בהנחה ובשינויים שהפכו את חישוב ההחזרים על אותו נכס לחשוב במיוחד.
הבנק אמר ״לא״ למרות שיש לכם הון עצמי? יכול להיות שזו בכלל מגבלת רגולציה
מצאתם דירה מתאימה, חסכתם סכום יפה ויש לכם משכורת מסודרת. אתם מגיעים לבנק משוכנעים שכבר עשיתם את רוב הדרך. ואז מגיעה תשובה לא צפויה: סכום המשכנתא נמוך ממה שחישבתם, צריך להביא יותר הון עצמי או לשנות את הרכב המסלולים. לא תמיד מדובר בבנק שהחליט להחמיר דווקא איתכם. לפעמים הבעיה מתחילה במגבלה החלה על כולם, ולפעמים היא נובעת מהדרך שבה הבנק מיישם את הכללים לגבי המשפחה שלכם.
כאן בדיוק חשוב להבחין בין שלוש שאלות: מה מותר לבנק לתת, מה הבנק מוכן לאשר, ומה באמת נכון לכם לקחת. אלו שלוש תשובות שונות. המגבלה הרגולטורית היא קו מסגרת. מדיניות החיתום של הבנק ומצבכם הכלכלי עשויים לצמצם את האפשרויות. ההחלטה המשפחתית צריכה להביא בחשבון גם הוצאות מחיה, תוכניות עתידיות והיכולת לעמוד בהחזר בתקופה קשה.
המידע במאמר מבוסס על הוראת ניהול בנקאי תקין מספר 329 – מגבלות למתן הלוואות לדיור, בנוסח שעודכן ב־30 ביוני 2026, ועל הבהרות הפיקוח על הבנקים. מדובר בהסבר כללי, ולא בתחליף לבדיקה של מסמכי העסקה או של תנאי הבנק הרלוונטי.
כל מגבלות המשכנתא המרכזיות – הטבלה שכדאי להכיר
| הנושא | המגבלה העיקרית | מה זה אומר לכם? |
|---|---|---|
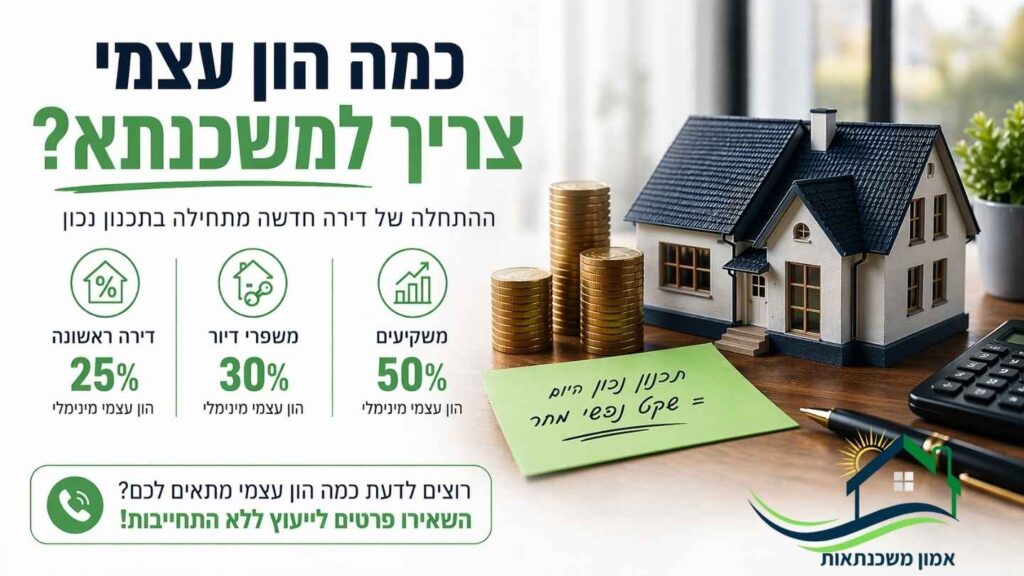
| רכישת דירה יחידה | עד 75% מימון | בדרך כלל צריך לפחות 25% הון עצמי, נוסף להוצאות הרכישה. |
| רכישת דירה חליפית | עד 70% מימון | בדרך כלל צריך לפחות 30% הון עצמי, והתחייבות מתאימה למכירת הקיימת. |
| רכישת דירה להשקעה | עד 50% מימון | בדרך כלל צריך לפחות 50% הון עצמי. |
| יחס החזר מהכנסה | עד 50% | מעל 40% חלה על הבנק דרישת הקצאת סיכון גבוהה יותר. |
| ריבית משתנה | עד 66.66% מההלוואה | לפחות כשליש מהמשכנתא צריך להיות בריבית שאינה משתנה. |
| תקופה לפירעון סופי | עד 30 שנה | אי אפשר לפתור את ההחזר באמצעות פריסה רגילה ל־35 או 40 שנה. |
חשוב: השיעורים האלה אינם מבטיחים שהבנק יאשר סכום מסוים. יש גם חריגים והוראות נפרדות לפי סוג המימון והעסקה. כבר ברגע הראשון כדאי לבדוק גם את גובה ההון העצמי הדרוש לדירה ראשונה ואת סכום המשכנתא שאפשר לקבל בפועל.
מגבלת אחוז המימון: 75%, 70% או 50% – לפי סוג הדירה
שיעור המימון, המכונה גם LTV, הוא היחס בין סכום ההלוואה לבין שווי הנכס המוכר לצורכי הבנק. ככל שהשיעור גבוה יותר, חלק גדול יותר ממחיר העסקה ממומן באמצעות חוב. לכן בנק ישראל קובע שיעור מקסימלי לפי מטרת הרכישה וסוג הדירה.
דירה יחידה: עד 75% מימון
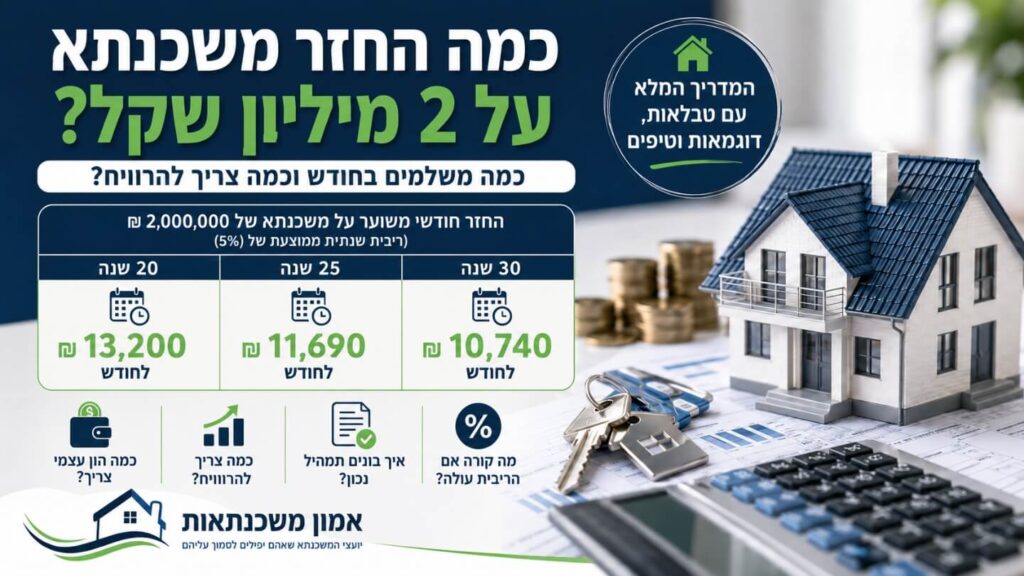
כאשר רוכשים דירה שעונה להגדרת דירה יחידה לפי התנאים החלים, הבנק רשאי בדרך כלל להגיע עד לשיעור מימון של 75%. למשל, במחיר רכישה של 2,000,000 ₪, שיעור של 75% משמעו משכנתא של עד 1,500,000 ₪ והון עצמי בסיסי של 500,000 ₪. אם יש עמלות, מיסים, הוצאות רישום, שיפוץ או רכישת ציוד, צריך להביא גם אותם בחשבון.
הבנק לא מסתפק בהצהרה בעל פה שזו הדירה הראשונה שלכם. ההוראה מתייחסת למסמכים, ובהם תצהיר מאומת ונתונים מרשות המסים, לצורך סיווג הדירה. אין להסיק באופן אוטומטי שמי שלא מחזיק דירה כיום עומד בכל ההגדרות – פרטי הבעלות והסטטוס המשפטי חשובים.
דירה חליפית: עד 70% מימון
משפרי דיור שקונים דירה חדשה ובכוונתם למכור את הדירה הקיימת, עשויים להיות מסווגים כרוכשי דירה חליפית. עבורם מגבלת שיעור המימון היא עד 70%, בכפוף לתנאים ולהתחייבות למכור את הדירה הקיימת במועדים הקבועים בדין. בדירה במחיר 2,000,000 ₪ מדובר על משכנתא של עד 1,400,000 ₪ והון עצמי בסיסי של 600,000 ₪.
כאן מסתתר קושי תזרימי לא קטן: גם אם אתם יודעים שתמכרו את הדירה הישנה, לא תמיד אתם יודעים מתי ובאיזה מחיר. אם הרכישה קודמת למכירה, צריך לבנות פתרון שמסוגל להתמודד עם עיכוב. אין להניח שהבנק יסכים לייחס להכנסה או להון העצמי כסף שעדיין לא התקבל.
דירה להשקעה: עד 50% מימון
כאשר הדירה אינה דירה יחידה או דירה חליפית כהגדרת ההוראה, בדרך כלל מדובר בדירה להשקעה לצורך מגבלת המימון. במקרה כזה התקרה היא 50%. למשל, דירה בעלות 2,000,000 ₪ יכולה להיות ממומנת במשכנתא של עד 1,000,000 ₪ בלבד, כך שנדרש הון עצמי בסיסי של מיליון שקל לפחות.
משקיע שמסתמך על שכירות עתידית צריך לזכור שהבנק בוחן את ההכנסה המוכרת, את ההלוואות הקיימות ואת הסיכון שבהיעדר שוכר או בהוצאות תחזוקה. גם אם הסכום המותר לפי אחוזי המימון נראה אפשרי, יחס ההחזר עלול להגביל את סכום ההלוואה בפועל.
איך יודעים מהו שווי הדירה לצורך חישוב אחוז המימון?
אחת הטעויות הנפוצות היא לקחת את מחיר החוזה, להכפיל ב־75% ולחשוב שקיבלנו את סכום המשכנתא המובטח. בפועל, הבנק בוחן את שווי הביטחון לפי הכללים והמסמכים הרלוונטיים, ולעיתים נדרש להסתמך על הערכת שמאי. כאשר שווי הנכס המוכר לבנק נמוך מהמחיר ששילמתם, היקף המשכנתא שתוכלו לקבל עלול להצטמצם.
ניקח דירה במחיר של 2 מיליון שקל, שהשמאות המוכרת לצורך העסקה עומדת על 1.9 מיליון שקל. אם תקרת המימון המתאימה היא 75%, חישוב על בסיס 1.9 מיליון שקל מביא לסכום מרבי של 1,425,000 ₪ – ולא 1.5 מיליון ₪. זה פער של 75 אלף שקל שצריך למצוא לו מקור לפני חתימה, ולא בדקה התשעים. עוד מידע נמצא במאמר שלנו על שמאות בתהליך המשכנתא.
דירה בהנחה ומחיר למשתכן: יש כלל מימון מיוחד
ברכישת דירה במחיר מופחת, למשל בתוכניות מחיר למשתכן או מחיר מטרה, קיימת אפשרות מיוחדת לחישוב שווי הנכס לצורך המימון. לפי סעיף 4א בהוראת 329, הבנק רשאי בנסיבות המתאימות להסתמך על הערכת שמאי במקום על מחיר הרכישה המוזל. אבל אין כאן הבטחה אוטומטית למימון בשיעור חריג לפי כל מחיר שתבחרו.
הנוסח המעודכן מיוני 2026 קובע שאם הערכת השמאי עולה על 2.1 מיליון ₪, יש לבסס את שווי הנכס לצורך החישוב על 2.1 מיליון ₪ או על מחיר הרכישה – הגבוה מביניהם. כלומר, תקרת שווי החישוב בהסדר עודכנה, והיא אינה מספר שאפשר לקחת ממאמר ישן בלי לבדוק את מועדו. חשוב גם להבין שהבנק עדיין בוחן את הזכאות, את היכולת הכלכלית ואת הנכס.
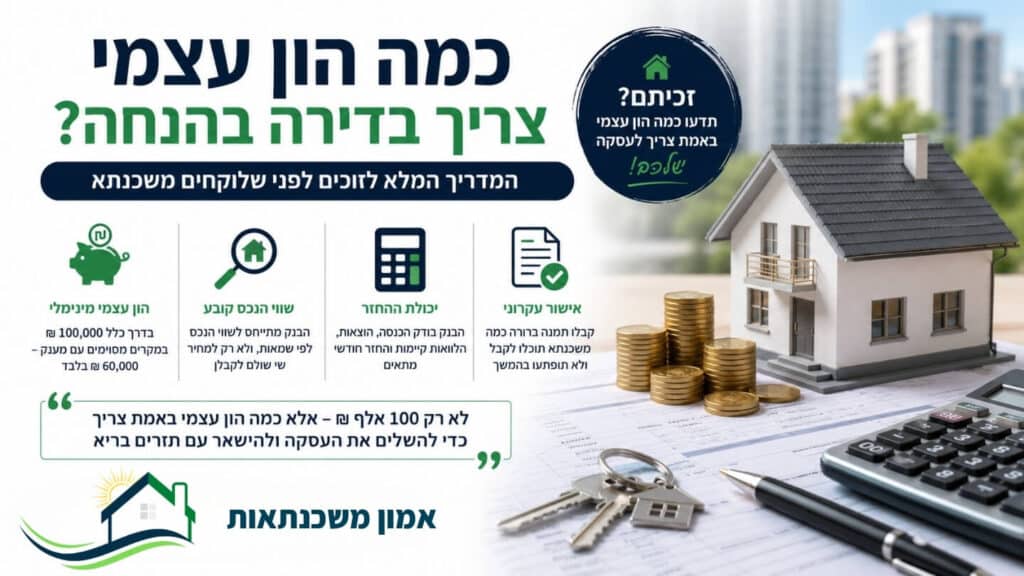
נוסף על כך, לרוכש נדרש תשלום מינימלי ממקורות עצמיים: בדרך כלל לפחות 100 אלף ₪, ובמקרה מסוים של דירה המקבלת את המענק המוגדר בהוראה לפחות 60 אלף ₪. אלה תנאים רגולטוריים במקרים המפורטים, לא המלצה למצות את כל המימון האפשרי בלי רזרבה. להסבר ממוקד כדאי לעבור על ההון העצמי בדירה בהנחה ומחיר למשתכן.
יחס החזר מהכנסה: האם התקרה היא 40% או 50%?
כאן יש בלבול שחשוב לתקן: לפי הוראה 329, בנק אינו רשאי לאשר הלוואה לדיור אם שיעור ההחזר מההכנסה עולה על 50%. זו המגבלה הרגולטורית המפורשת. לעומת זאת, כאשר שיעור ההחזר עולה על 40%, הבנק נדרש להקצות להלוואה משקל סיכון של 100%. לכן בפועל בנקים רבים נוטים להיות זהירים יותר כבר באזור ה־40%, אבל אסור להציג את 40% כאיסור גורף של בנק ישראל.
האם כדאי לשאוף ל־50% רק משום שהוראת בנק ישראל מאפשרת זאת באופן עקרוני? לא בהכרח. משפחה שמשלמת מחצית מהכנסתה הפנויה למשכנתא עלולה למצוא את עצמה ללא מרווח נשימה במקרה של ירידה בהכנסה, הוצאות לילדים, טיפול רפואי, תיקון רכב או עלייה בהחזר החודשי. האישור הבנקאי הוא רק אחת הבדיקות; הנכונות הכלכלית דורשת מבט רחב.
איך מחשבים הכנסה פנויה לפי ההוראה?
לפי נספח א׳ להוראה, ההכנסה החודשית הפנויה היא ההכנסה החודשית נטו בניכוי הוצאות קבועות. הכנסה נטו רלוונטית נדרשת להיות משולמת באופן שוטף וקבוע, להיות מגובה באסמכתה ולהיתמך בהוכחת תשלום. הוצאה קבועה לעניין זה היא, בין היתר, החזר התחייבות שנותרו לה יותר מ־18 חודשים, וכן מזונות ותשלומים נוספים שמנויים בהוראה.
יש סייגים שחשוב לא לפספס: למשל, הוצאות שכר דירה של לווה שלא צפוי להתגורר בדירה הנרכשת עשויות להיות מנוכות גם כשנותרו פחות מ־18 חודשים לחוזה. ההגדרה הרגולטורית אינה זהה במדויק לכל הוצאה משפחתית חודשית שאנחנו משלמים בפועל, ולכן מומלץ לבצע גם תקציב ביתי שמרני מעבר לחישוב הבנקאי.
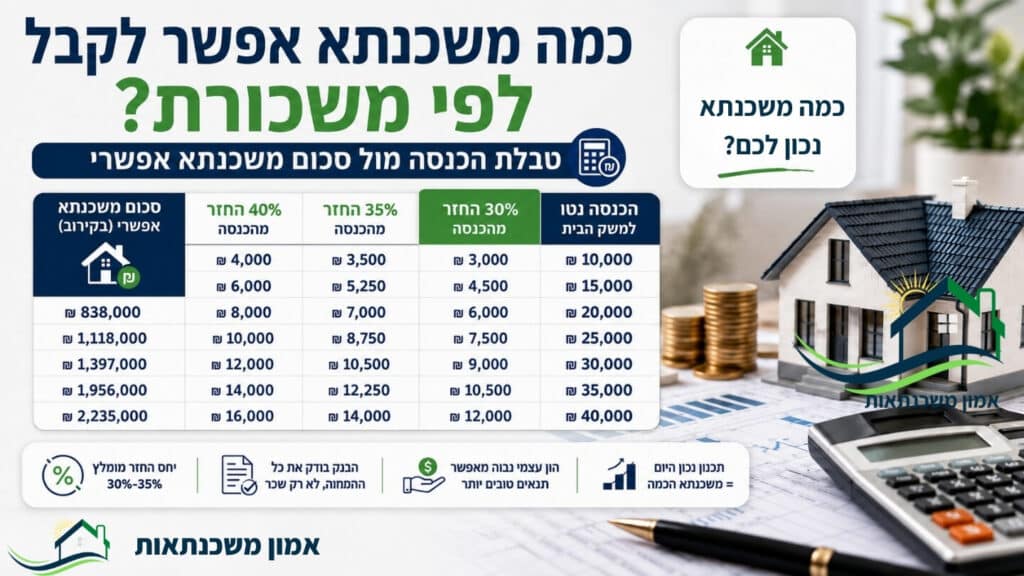
דוגמה: משפחה מכניסה 22,000 ₪ נטו, ומשלמת 2,000 ₪ בחודש על הלוואה שנותרו לה עוד שלוש שנים. אם אין התחייבויות רלוונטיות נוספות, ההכנסה הפנויה לצורך הדוגמה היא 20,000 ₪. שיעור החזר של 40% משקף 8,000 ₪ בחודש, ושיעור של 50% משקף 10,000 ₪. ההבדל אינו רק 2,000 ₪ על הנייר: הוא עשוי לקבוע אם המשפחה תעמוד בהוצאות גם בתקופה פחות טובה.
כדאי להעמיק גם במדריכים הכנסה פנויה למשכנתא ו־כמה משכנתא אפשר לקבל לפי משכורת, שמראים כיצד ההכנסות וההתחייבויות מתורגמות לתקציב רכישה.
האם ניתן להיעזר בהכנסה של הורים או ערבים?
הוראה 329 מאפשרת בתנאים מסוימים להכיר במחצית מההכנסה החודשית הפנויה של קרוב משפחה מדרגה ראשונה שאינו רוכש זכויות בנכס. זה אינו חישוב אוטומטי: נדרש בין היתר שהוא יהיה ערב להלוואה, שתיבחן יכולת ההחזר שלו ושהוא ישלם בפועל מחשבונו לפחות 20% מההחזר החודשי. קיימת התייחסות נפרדת לבן או בת זוג העומדים בתנאים ומתגוררים עם הלווה.
כלומר, המשפט ״נצרף את אבא ונוסיף את כל המשכורת שלו״ אינו נכון. השאלה החשובה היא אם המבנה עומד בכל הדרישות ואם הדבר גם נכון למשפחה מבחינת מחויבות וסיכון. ערבות היא התחייבות משפטית רצינית, לא פתרון טכני לקיצור הדרך לאישור.
מגבלת המסלולים: כמה מהמשכנתא מותר לקחת בריבית משתנה?
הוראת 329 קובעת כי חלק ההלוואה בריבית משתנה לא יעלה על 66.66% מסך המשכנתא. בדרך כלל המשמעות היא שלפחות כשליש מהסכום יהיה בריבית שאינה משתנה לאורך התקופה. ההגבלה מתייחסת למאפיין הריבית, לא רק לשם המסלול ולכינוי שלו בבנק.
למשל, במשכנתא של 1.5 מיליון ₪, עד כ־999,900 ₪ יכולים להיות במסלולים בריבית משתנה לפי שיעור של 66.66%, והיתרה צריכה לעמוד בתנאי המסלולים האחרים. מבחינה תכנונית נהוג לדבר על שני שלישים לכל היותר, אך בחישוב ובביצוע הבנק פועל לפי הוראותיו ובכפוף לכללים החלים.
ריבית קבועה אינה בהכרח החזר חודשי קבוע
זו נקודה שלווים רבים מפספסים. מסלול בריבית קבועה צמודה למדד אמנם כולל ריבית חוזית קבועה, אבל יתרת הקרן והתשלום עשויים להשתנות בגלל ההצמדה למדד המחירים. מסלול קבוע לא צמוד, לעומתו, נועד לספק ודאות גבוהה יותר לגבי התשלום במסלול. לכן לא מספיק לוודא ששליש מהמשכנתא מוגדר ״קבוע״; חייבים להבין אם הוא צמוד ומהי החשיפה שנותרה.
האם אפשר לקחת שני שלישים בפריים?
מבחינת מגבלת הריבית המשתנה, מסלול פריים הוא מסלול משתנה, ולכן הוא נכנס לספירה. אבל השאלה אם כדאי לקחת נתח גבוה כל כך בפריים אינה מוכרעת רק לפי המקסימום המותר. צריך לבחון יכולת לספוג עליית ריבית, אופק ההחזר, המסלולים המשלימים, אפשרות לפירעון מוקדם והאם ההצעה באמת מתאימה למשפחה.
במקום לבחור מסלול לפי שיעור הפריים של היום בלבד, מומלץ להבין את העקרונות במדריך איך בונים תמהיל משכנתא נכון ולבדוק מה יקרה להחזר במקרה של עלייה בריבית. מדריך הריביות שלנו מסביר גם את ההבדלים בין מסלולים קבועים, משתנים, צמודים ולא צמודים.
מגבלת תקופת ההלוואה: 30 שנה זה לא יעד, זו תקרה
בנק ישראל מגביל את התקופה לפירעון סופי של הלוואה לדיור לעד 30 שנה. לא ניתן לקחת משכנתא בנקאית רגילה ל־35 שנה כדי להקטין את ההחזר מתחת לסכום שהבנק מאשר. גם כש־30 שנה מותרות, הבנק עשוי להציע תקופה קצרה יותר בהתאם לגיל הלווים, לסיכון, למסלולים או למדיניות החיתום.
פריסה ארוכה בדרך כלל מקטינה את ההחזר החודשי ההתחלתי לעומת אותה הלוואה לתקופה קצרה יותר, אבל מגדילה את סך הריבית המצטברת, בהנחה שכל שאר התנאים זהים. לכן חשוב לבחון את המחיר הכולל ולא רק את השורה הראשונה בהצעה. לפעמים משכנתא שמתחילה בהחזר נוח יותר היא דווקא משכנתא יקרה משמעותית לאורך שנים.
עדכון 2026: התחייבויות על אותו נכס נבחנות יחד
אחד העדכונים החשובים בהוראה מתייחס לחישוב שיעור ההחזר מהכנסה כאשר ללווה יש הלוואות נוספות המובטחות בשעבוד אותו הנכס. נספח א׳ מגדיר את ההחזר החודשי כך שיכלול את ההלוואה המבוקשת וגם הלוואות קודמות רלוונטיות על אותו נכס, כולל מגופים אחרים, כאשר יתרת התקופה שלהן עולה על 18 חודשים.
כלומר, אם יש משכנתא קיימת ואתם מבקשים הלוואה נוספת על אותה דירה, אי אפשר להניח שהבנק יסתכל רק על ההחזר של ההלוואה החדשה ויתעלם מהחוב הקיים. צירוף התשלומים עלול לשנות את יחס ההחזר ולהשפיע על האישור, במיוחד במקרים של הלוואה לכל מטרה, הגדלת חוב או איחוד התחייבויות.
העדכון שעבר ב־2026 נכנס לתוקף לאחר דחייה ל־1 באוקטובר 2026, ולכן כשקוראים מאמרים ישנים חשוב לבדוק אם הם מציגים את הכלל העדכני. עם זאת, אופן היישום של כל תיק תלוי במאפייני ההלוואות ובהוראות הרלוונטיות, ולא נכון להסיק שכל תוספת אשראי אסורה.
ומה לגבי הלוואה לכל מטרה בשעבוד דירה?
מימון שאינו לצורך רכישת זכות במקרקעין אינו זהה לרכישת דירה יחידה, ולא כדאי להחיל עליו אוטומטית את כלל ה־75%. בהוראת 329 קיימת אפשרות מוגדרת לבנק שלא להחיל את מגבלת שיעור המימון הכללית במקרים של הלוואה לדיור שלא לצורך רכישת זכות במקרקעין, עד 70% שיעור מימון, ובלבד שהחלק שמעל 50% אינו עולה על 200,000 ₪. מדובר בתנאים מצטברים ובאפשרות של הבנק, לא בזכות אוטומטית לקבל 70%.
כדאי להיזהר במיוחד מפרסומות שמבטיחות מימון גבוה מאוד בלי לציין איזה מוצר עומד מאחוריו, אם המלווה הוא בנק או גוף חוץ־בנקאי, ומה המחיר והביטחונות. המגבלות הרגולטוריות שונות בין מסגרות שונות, וגם מוצר חוקי עלול להיות לא מתאים לתזרים שלכם.
מה משתנה במיחזור משכנתא ובגרייס?
מחזור משכנתא
ההוראה מתייחסת גם למיחזור: הבנק לא רשאי לבצע מיחזור שיוצר חריגה ממגבלות ההוראה או מגדיל חריגה קיימת, בהתאם לכללים ולהגדרת המיחזור בהוראה. עם זאת, יש לבדוק כיצד מסווגים את ההלוואה, אם מדובר במיחזור של סכום קיים בלבד או בתוספת אשראי, ומה היו תנאי ההלוואה המקורית.
גרייס, בלון ובולט
בדחיית קרן באמצעות גרייס אין להסתפק בהחזר הזמני כדי להציג יכולת החזר נוחה. נספח א׳ קובע כי בגרייס יש להביא בחשבון את ההחזר החודשי הצפוי בתום תקופת הדחייה. בהלוואות בלון ובולט קיימת התייחסות לתשלום הריבית החודשי לצורך החישוב. במבנים כאלה חשוב לבדוק בנפרד איך ומאיזה מקור תוחזר הקרן בתום התקופה.
הסיכון בולט במיוחד ברכישת דירה מקבלן עם דחיית תשלומים. אם אתם בוחנים עסקה כזו, ראו את המדריך שלנו על מבצעי קבלן 20/80 ו־10/90 ואל תבלבלו בין דחיית התשלום לבין ביטול החוב.
מתי בנק רשאי לסרב גם אם אתם עומדים בכל המגבלות?
עמידה במגבלות בנק ישראל היא תנאי חשוב, אבל לא תנאי מספיק לאישור. הבנק עדיין בוחן יכולת החזר, היסטוריית אשראי, הכנסה יציבה ומוכחת, שווי הביטחון, מצב הנכס, ההון העצמי ומקורותיו, פרטי העסקה, גיל הלווים ונתונים נוספים. ייתכן ששני בנקים יגיעו לתשובות שונות לאותו תיק, גם כששניהם פועלים באותה מסגרת רגולטורית.
לווים עצמאיים, לדוגמה, יכולים להציג הכנסה עסקית גבוהה אך הכנסה מוכרת נמוכה יותר לפי שומות ודוחות. מי שרוצה להבין את ההבדל יכול לעיין במדריך משכנתא לעצמאים – איך הבנק מחשב הכנסה. לעיתים כדאי להיערך עם מסמכים ולשפר את התמונה הפיננסית לפני שמגישים בקשה, ולא לרוץ לחתום על חוזה מתוך הנחה שהמימון יסתדר.
לכן אנחנו ממליצים לא להסתמך רק על חישוב אחוזי המימון, אלא להגיש בקשת אישור עקרוני למשכנתא ולבחון את תנאיו, תוקפו, ההנחות שעליהן הוא מבוסס והמסמכים שהבנק צריך לקבל לפני העמדת הכספים.
דוגמה מלאה: זוג עם הכנסה טובה שמגבלת ההחזר עוצרת אותו
נניח שזוג מרוויח 24,000 ₪ נטו בחודש, מחזיר 3,000 ₪ על הלוואות שיתרתן עולה על 18 חודשים, ורוצה לרכוש דירה יחידה במחיר 2.4 מיליון ₪. בתנאי שאין התחייבויות נוספות שיש לנכות, ההכנסה הפנויה לחישוב תהיה 21,000 ₪. מבחינת שיעור המימון, תקרת 75% משמעה משכנתא של עד 1.8 מיליון ₪ והון עצמי בסיסי של 600,000 ₪.
אבל נניח שכדי לממן 1.8 מיליון ₪ בתמהיל ובתקופה שנבדקו, ההחזר החודשי הראשוני המוערך הוא 10,000 ₪. יחס ההחזר יהיה כ־47.6% מההכנסה הפנויה. זה אמנם מתחת לתקרת 50%, אבל מעל 40%, ולכן מדובר בתחום שמחייב את הבנק להקצאת סיכון גבוהה יותר – והוא יכול להחליט שלא לאשר את הסכום או להתנות אותו בתנאים נוספים.
האם נכון להאריך את התקופה עד 30 שנה כדי להוריד את ההחזר? לפעמים זה עוזר לעמוד במבחן התזרימי, אבל יכול לייקר את ההלוואה לאורך זמן. האם נכון לפרוע קודם הלוואה קיימת? ייתכן, אך צריך להבין מהיכן מגיע הכסף והאם נותרת רזרבה. האם בן משפחה יכול לסייע? רק אם מתקיימים התנאים הרלוונטיים. המקרה הזה ממחיש את ההבדל בין סכום מקסימלי לפי שווי דירה לבין סכום שמתאים להכנסת משק הבית.
שבע טעויות נפוצות בהבנת מגבלות בנק ישראל
- מבלבלים בין תקרה לבין אישור: 75% מימון אינם התחייבות לקבל משכנתא של 75% ממחיר החוזה.
- מציגים 40% כגבול שאסור לעבור: המגבלה המפורשת היא 50%, ומעל 40% חלה דרישת סיכון מחמירה על הבנק.
- מתמקדים רק בריבית: אפשר לקבל ריבית שנראית נמוכה ועדיין להיחשף להצמדה או לשינוי בתשלומים.
- מסתפקים במחיר החוזה: בסיס שווי נמוך יותר בבנק יכול להגדיל את ההון העצמי הדרוש.
- שוכחים התחייבויות של יותר מ־18 חודשים: הלוואות, מזונות והתחייבויות רלוונטיות יכולות לצמצם את ההכנסה הפנויה.
- מניחים שפריסה ארוכה תמיד טובה: החזר נמוך יותר היום עשוי לבוא עם מחיר מצטבר גבוה יותר.
- חותמים לפני בדיקה אישית: גם אם אתם עומדים במגבלות הכלליות, הבנק יכול לסרב לפי מדיניות החיתום והנתונים בתיק.
איך נערכים נכון למשכנתא במסגרת המגבלות?
השלב הראשון הוא לחשב את ההון העצמי האמיתי שלכם לאחר הוצאות נלוות, ולא רק לבדוק מה גובה החיסכון בחשבון. לאחר מכן כדאי להכין תמונת הכנסות והתחייבויות עדכנית: תלושי שכר או דוחות עצמאיים, דפי חשבון, פירוט הלוואות והתחייבויות נוספות. חשוב לחשב יחס החזר בתרחיש סביר וגם בתרחיש מחמיר.
בשלב הבא בוחנים את סוג הנכס והעסקה. האם מדובר בדירה יחידה, חליפית, השקעה או דירה במחיר מופחת? האם צפויה שמאות שתשנה את בסיס המימון? האם יש תשלומים עתידיים לקבלן או צורך בגישור? רק אחרי שמבינים את התמונה אפשר לבנות תמהיל ולבקש הצעות ממספר בנקים על בסיס נתונים דומים.
בסוף התהליך לא בוחרים את ההצעה לפי אחוז הריבית הבודד, אלא לפי העלות הכוללת, רגישות התמהיל לשינויים, ודאות התזרים וההתאמה לתוכניות החיים. עמידה בכללי בנק ישראל היא נקודת פתיחה טובה, אך משכנתא נכונה היא זו שאפשר להחזיק בה גם כשלא הכול מתנהל לפי התוכנית.
שאלות נפוצות על מגבלות בנק ישראל במשכנתא
כמה אחוזי מימון אפשר לקבל למשכנתא על דירה ראשונה?
לפי הוראת בנק ישראל 329, ברכישת דירה יחידה העומדת בהגדרות ההוראה, שיעור המימון המרבי הוא בדרך כלל 75% משווי הנכס המוכר לבנק. הסכום בפועל תלוי גם בשמאות, בהכנסה, בהתחייבויות ובמדיניות הבנק.
מה אחוז המימון המרבי למשפרי דיור?
ברכישת דירה חליפית, בכפוף להגדרות ולתנאי המכירה של הדירה הקיימת, תקרת המימון היא 70%. יש להציג את המסמכים וההצהרות הרלוונטיים לסיווג העסקה.
מה המימון המרבי על דירה להשקעה?
בדירה שמסווגת כדירה להשקעה לפי ההוראה, תקרת שיעור המימון הבנקאי היא 50%. גם כאן הבנק רשאי לאשר פחות בהתאם לנתוני הלווה והנכס.
האם בנק ישראל אוסר החזר משכנתא מעל 40% מההכנסה?
לא. הוראה 329 קובעת תקרה רגולטורית של 50% ליחס ההחזר מההכנסה. כאשר היחס עולה על 40%, הבנק נדרש למשקל סיכון של 100% להלוואה, ולכן הוא עשוי להחמיר בחיתום.
כמה מהמשכנתא מותר לקחת בריבית משתנה?
לפי הוראת 329, החלק בריבית משתנה לא יכול לעלות בדרך כלל על 66.66% מסכום ההלוואה. יש חריגים נקודתיים למוצרים מסוימים ולתנאים שנקבעו בהוראה.
האם אפשר לקחת משכנתא ל־35 שנה?
במשכנתא בנקאית רגילה הכפופה להוראת 329, התקופה המרבית לפירעון סופי היא 30 שנה. הבנק עשוי להגביל את התקופה עוד יותר בהתאם לנתוני התיק.
האם בדירה בהנחה אפשר לקבל מימון לפי שמאות גבוהה ממחיר הרכישה?
בהלוואה לדירה במחיר מופחת בנק רשאי בנסיבות המתאימות להתבסס על הערכת שמאי לפי סעיף 4א. בנוסח המעודכן מיוני 2026 קיימים כללים מיוחדים כאשר ההערכה עולה על 2.1 מיליון ₪, וכן דרישות למימון עצמי מינימלי.
האם אפשר לקבל משכנתא גדולה יותר אם ההורים מצטרפים כערבים?
בתנאים הקבועים בנספח א׳ להוראה ניתן להכיר במחצית מהכנסתו הפנויה של קרוב מדרגה ראשונה שאינו רוכש זכויות בנכס, בין היתר אם הוא ערב, נבדקה יכולת ההחזר שלו והוא משלם לפחות 20% מההחזר החודשי מחשבונו. אין הכרה אוטומטית במלוא הכנסתו.
סיכום: המגבלות הן המסגרת – לא המשכנתא שאתם חייבים לקחת
כדי להבין מה באמת ניתן לקבל, צריך לחבר ארבעה מספרים: שיעור המימון, ההון העצמי, יחס ההחזר והחשיפה למסלולי ריבית משתנה. אחריהם מגיעים הנתונים שאינם מופיעים בטבלה: הרגלי ההוצאה של המשפחה, התוכניות לשנים הקרובות, יציבות ההכנסה והיכולת להתמודד עם שינוי בלתי צפוי.
הוראת בנק ישראל 329 נועדה להציב גבולות לסיכון, אבל היא אינה מחליפה תכנון משכנתא אישי. אם אתם מתקרבים לתקרת המימון או ליחס החזר גבוה, זה בדיוק הזמן לבצע בדיקה פיננסית מסודרת לפני שמתחייבים לעסקה.
רוצים לדעת כמה הבנק יוכל לאשר לכם – ומה באמת כדאי לקחת?
באמון משכנתאות אנחנו בוחנים את התמונה המלאה: סוג הנכס, שווי העסקה, ההון העצמי, הכנסות והתחייבויות, מבנה ההחזר והתמהיל הרצוי. נבדוק אילו מגבלות רלוונטיות לתיק שלכם, ונכין אתכם לפנייה לבנקים מתוך הבנה של המספרים ולא מתוך תקווה שהם יסתדרו. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.
מאמרים קשורים – מדריכים נוספים שכדאי לקרוא
- כמה הון עצמי צריך לדירה ראשונה? – מדריך לחישוב ההון העצמי לפני חיפוש נכס.
- הכנסה פנויה למשכנתא – כך בוחנים הכנסה והתחייבויות לקראת בקשת המימון.
- כמה משכנתא אפשר לקבל לפי משכורת? – דוגמאות הקושרות בין הכנסה לסכום המשכנתא.
- איך בונים תמהיל משכנתא נכון? – היכרות עם מסלולי ריבית ובניית תמהיל מתאים.
- אישור עקרוני למשכנתא – למה הוא חשוב? – מה צריך לבדוק לפני שמתחייבים לרכישה.
- כמה הון עצמי צריך בדירה בהנחה? – הסדרי מימון מיוחדים בעסקאות במחיר מופחת.
- מבצעי קבלן 20/80 ו־10/90 – מה חשוב לבדוק בדחיית תשלומים ובהלוואות מסובסדות.