הלוואת גישור למשכנתא – איך קונים דירה לפני שמוכרים את הקיימת?

רוצים לקנות דירה חדשה לפני מכירת הדירה הקיימת? מדריך להלוואת גישור: חישוב סכום המימון, גישור מלא וחלקי, עלויות, סיכונים, מיסוי ולוחות זמנים.
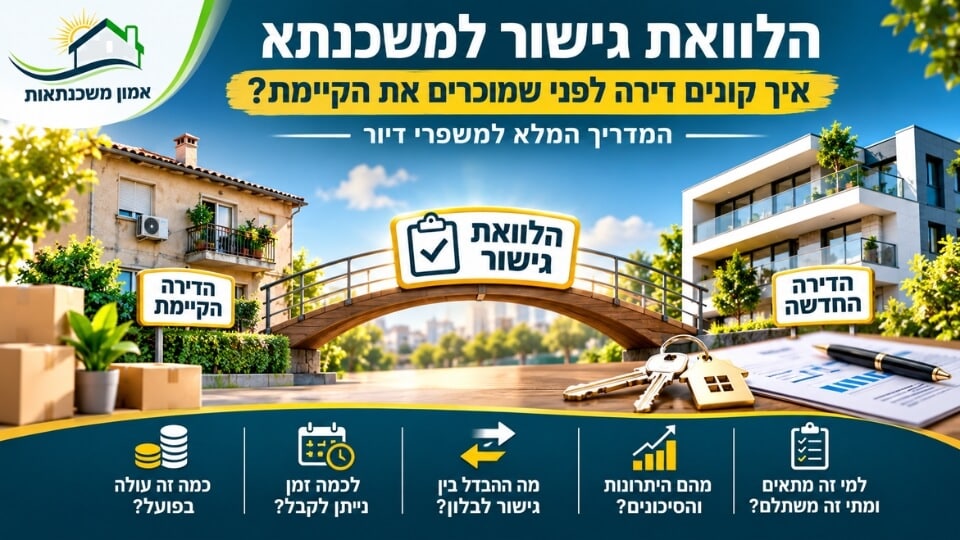
הלוואת גישור למשכנתא – הדירה הישנה והדירה החדשה מחוברות בגשר, להמחשת רכישה לפני מכירת הדירה הקיימת

תקציר: הלוואת גישור למשכנתא היא פתרון מימון זמני שמאפשר למשפרי דיור לרכוש דירה חדשה לפני שהצליחו למכור את הדירה הקיימת. במקום להמתין לכסף מהמכירה, הבנק יכול להעמיד הלוואה קצרה שתיפרע, לרוב, מכספי המכירה העתידיים. אבל חשוב להבין: גישור אינו הון עצמי בחינם, ויש מגבלות על סכום ההלוואה, תקופתה ושעבוד הנכס. במדריך הזה נבחן איך גישור עובד, מתי הוא משתלם, מה ההבדל בין גישור מלא לחלקי, כמה הוא עשוי לעלות ואיך נערכים מראש למצב שבו הדירה הישנה לא נמכרת בזמן.

מצאתם את הדירה הבאה, אבל הכסף שלכם עדיין נעול בקירות של הדירה הישנה

תארו לעצמכם משפחה שמתגוררת בדירת ארבעה חדרים. הילדים גדלו, כבר צפוף בבית, ולפתע מתפרסמת למכירה דירה שמתאימה בדיוק למה שחיפשו. המיקום טוב, המחיר סביר והמשפחה אפילו יודעת שדירתה הקיימת שווה סכום שיספיק למרבית ההון העצמי. יש רק בעיה אחת: הדירה הישנה עדיין לא נמכרה, ולכן הכסף שאמור לממן את הרכישה החדשה לא נמצא בחשבון הבנק.

כאן נכנסת האפשרות של הלוואת גישור. היא נועדה לאפשר התקדמות עם עסקת הרכישה בלי להמתין בהכרח להשלמת המכירה. אלא שהרבה משפחות מתבלבלות בין היכולת לקבל כסף היום לבין היכולת להחזיר אותו בעתיד. מה שנראה כמו גשר קצר יכול להפוך לחוב משמעותי אם המכירה מתעכבת, מחיר הנכס נמוך מהצפוי או תנאי המשכנתא משתנים.

באמון משכנתאות אנחנו מתחילים דווקא מהסוף: כמה כסף יישאר בפועל לאחר מכירת הדירה, מתי הוא צפוי להגיע, אילו חובות צריך לסלק ומה יקרה אם המכירה תימשך עוד חצי שנה. רק אחר כך בודקים איזה גישור, אם בכלל, מתאים לתוכנית.

מהי הלוואת גישור למשכנתא?

הלוואת גישור היא אשראי לתקופת ביניים, שנועד לכסות פער זמני בין מועד ההוצאה למועד קבלת הכסף. במשפרי דיור מדובר בדרך כלל בכסף שיתקבל בעתיד ממכירת דירת מגורים קיימת. הבנק מעמיד סכום לתקופה קצובה, והלווה מתחייב לפרוע אותו בתאריך שנקבע או עם קבלת כספי המכירה, בכפוף לתנאי ההסכם.

שלא כמו משכנתא רגילה הנפרעת במשך עשרות שנים באמצעות תשלום הכולל קרן וריבית, בהלוואת גישור מקובל לדחות את פירעון הקרן לסוף התקופה. לעיתים משלמים רק את הריבית מדי חודש, ולעיתים גם הריבית נדחית ומתווספת לסכום שיש להחזיר בסוף. ההבדל משפיע על התזרים החודשי ועל העלות המצטברת.

המטרה אינה לקחת עוד כסף כדי להגדיל את רמת החיים, אלא לחבר בין שתי עסקאות: רכישת הדירה החדשה ומכירת הישנה. לכן הלוואת גישור מתאימה בעיקר כאשר יש מקור החזר מזוהה וסביר, ולא כאשר כל התוכנית נשענת על ציפייה כללית שהשוק יעלה.

איך עובד תהליך גישור כשקונים לפני שמוכרים?

  • מחשבים את תמורת המכירה הצפויה: אומדים בשמרנות את שווי הדירה הקיימת ומפחיתים יתרת משכנתא, עלויות מכירה, מסים אם יש והתחייבויות אחרות שיש לפרוע.
  • מחשבים את צרכי הרכישה: בוחנים את מחיר הדירה החדשה, לוח התשלומים, המשכנתא הארוכה, ההון העצמי הזמין וההוצאות הנלוות.
  • בודקים את הבטוחות: מבררים אם הלוואת הגישור תובטח בשעבוד הדירה הישנה או במבנה אחר שאושר, ומה מגבלות המימון החלות על כל נכס.
  • מבקשים אישור למימון כולו: לא מסתפקים באישור לגישור בלבד; מבקשים תמונת מימון משולבת המתחשבת בהחזרים על כלל ההלוואות.
  • מכינים תוכנית פירעון: קובעים כיצד ישמשו כספי המכירה לסילוק הגישור ומה עושים אם הם מגיעים מאוחר או בסכום נמוך מהצפוי.

חשוב להבחין בין משכנתא לדירה חליפית – כלומר מימון רכישת הבית החדש – לבין הלוואת הגישור הקצובה שתפקידה להשלים זמנית חלק מהכספים. לעיתים משכנתא לדירה החדשה והגישור ניתנים באותו בנק, ולעיתים נדרש תיאום בין גופים שונים.

כמה הלוואת גישור אפשר לקבל? הכלל של 50% שמפתיע רוכשים

אחד הכללים החשובים מופיע בהבהרות הפיקוח על הבנקים להוראה 329. ככלל, בנק אינו רשאי להעמיד הלוואה נוספת שמטרתה לשמש 'הון עצמי' לצורך רכישת דירה. עם זאת, למשפרי דיור קיימת אפשרות ייחודית להלוואת גישור לצורך רכישת דירה חליפית, בתנאים שהוגדרו במפורש.
כאשר הגישור ניתן בשעבוד הדירה הקיימת, סך ההלוואות המובטחות באותה דירה לא יעלה על 50% משוויה. בנוסף, סכום הגישור לא יעלה על הסכום הדרוש להשלמת מימון הדירה החליפית, ומשך ההלוואה מוגבל בהתאמה לתקופת המכירה הנדרשת לפי כללי מיסוי מקרקעין. זהו חריג ייעודי למשפרי דיור, ולא היתר כללי לממן הון עצמי באמצעות הלוואה.

דוגמה מספרית: הדירה הקיימת שווה 2 מיליון שקל

נניח שהדירה הקיימת שווה לפי הערכת הבנק 2,000,000 ₪, ועליה נותרה משכנתא בסך 500,000 ₪. מחצית שווי הדירה היא 1,000,000 ₪. לכן, בחישוב פשוט של מגבלת 50% על אותו נכס, הפער המרבי שנותר הוא 500,000 ₪. זהו סכום גישור תיאורטי מרבי על בסיס השעבוד הזה, לפני בחינת יכולת החזר, מסמכים, תמחור, צורך אמיתי במימון ומדיניות הבנק.

אם יתרת המשכנתא הייתה 900,000 ₪, אותו חישוב היה מותיר רק כ־100,000 ₪. ואם היתרה כבר הייתה מיליון שקל ומעלה, לא היה נותר מרווח במסגרת אותה מגבלה. לכן מי שמסתכל רק על שווי הדירה ומניח שיוכל לקבל את כולו כמימון ביניים עלול לגלות שהכסף הזמין נמוך בהרבה.

נתוןדוגמה א׳דוגמה ב׳
שווי דירה קיימת2,000,000 ₪2,000,000 ₪
50% משווי הדירה1,000,000 ₪1,000,000 ₪
יתרת משכנתא קיימת500,000 ₪900,000 ₪
יתרת מרווח תיאורטית לגישור500,000 ₪100,000 ₪

הטבלה ממחישה רק את מגבלת השעבוד. בפועל עשויים לחול תנאים מגבילים נוספים, לרבות מגבלת הסכום הנדרש לרכישה, יכולת ההחזר, שווי שמאות ותנאי הבנק.

ומה לגבי 70% מימון על הדירה החדשה?

ברכישת דירה חליפית, הוראה 329 מאפשרת בדרך כלל מימון של עד 70% משווי הדירה החדשה, בכפוף להגדרות, למסמכים ולחיתום. אין לבלבל בין 70% על הדירה החליפית לבין 50% על הדירה הישנה המשמשת כבטוחה לגישור. אלה שני חישובים שונים, ולעיתים יש לבחון אותם במקביל כדי להבין את התמונה הכוללת.

לדוגמה, אם הדירה החדשה עולה 2,600,000 ₪, סכום משכנתא מרבי לפי 70% הוא 1,820,000 ₪, לפני בדיקת השמאות ויכולת ההחזר. הפער למחיר העסקה הוא לפחות 780,000 ₪, בתוספת עלויות נלוות. חלק מהסכום עשוי להגיע מחיסכון, וחלקו יכול במקרים המתאימים להגיע מגישור כנגד הדירה הישנה, בכפוף לתנאים. אין להסיק מכך שניתן לקבל אוטומטית שתי הלוואות עד לתקרות המלאות.

משפחות שצריכות להגדיל את מרווח המימון יכולות לקרוא גם על פער בין ההון העצמי הנדרש לבין הכסף הזמין ולבחון את הפער באופן מסודר, מבלי להסתמך על הלוואות צרכניות יקרות או על פתרונות שאינם מותאמים לעסקה.

גישור מלא, גישור חלקי וגרייס – מה ההבדל?

גישור חלקי: משלמים ריבית מדי חודש ואת הקרן בסוף

בגישור חלקי, המכונה לעיתים גם הלוואת בלון חלקי, הקרן נשארת בדרך כלל לתום התקופה ובמהלכה משלמים את הריבית התקופתית. לדוגמה, אם יתרת הקרן היא 400,000 ₪ והריבית השנתית בדוגמה היא 6%, תשלום הריבית החודשי בתחילת הדרך הוא כ־2,000 ₪, בהנחה של ריבית קבועה ללא הצמדה וחישוב פשוט. בסיום יהיה צורך להחזיר את מלוא הקרן, ככל שלא נפרעה קודם.

היתרון הוא שהתשלום החודשי בתקופת הביניים קטן יחסית לעומת הלוואה רגילה עם קרן וריבית. החיסרון הוא שהקרן אינה קטנה, ולכן סך הריבית עשוי להיות משמעותי. אם המכירה מתעכבת, כל חודש נוסף מגדיל את העלות.

גישור מלא: הקרן והריבית נפרעות בסוף

בגישור מלא, המכונה גם בלון מלא, ניתן לדחות את תשלומי הקרן והריבית לתום התקופה. התזרים בתקופת הגישור עשוי להיות נוח יותר, אך בסוף צריך לשלם סכום גדול יותר הכולל את הריבית שנצברה ולעיתים גם הפרשי הצמדה. כאשר ריבית שלא שולמה מצטרפת לחוב ונושאת ריבית בהתאם להסכם, העלות יכולה לגדול עוד יותר.

בדוגמה של 400,000 ₪ לתקופה של שנה ובריבית שנתית של 6%, אם מניחים ריבית פשוטה בלבד וללא הצמדה, הריבית הכוללת היא כ־24,000 ₪. בחוזה אמיתי שיטת הצבירה, ריבית משתנה, הצמדה ועמלות עשויות לשנות את המספר. לכן לא נכון להשוות רק את ההחזר החודשי – יש להשוות גם את החוב שייפרע בסיום.

גרייס הוא לא אותו דבר כמו גישור

בגרייס על משכנתא ארוכת טווח דוחים בדרך כלל חלק מתשלומי הקרן, ולעיתים גם ריבית, לזמן מוגבל; לאחר מכן חוזרים ללוח פירעון רגיל של אותה משכנתא. לעומת זאת, גישור נועד לרוב לסילוק משמעותי במועד מוגדר, ממקור כספי חיצוני כגון תמורת מכירת נכס. העובדה שבשני המקרים ההחזר בתחילת הדרך נמוך אינה הופכת אותם לאותו מוצר.

מסלולבמהלך התקופהבסיום
גישור חלקילרוב ריבית חודשיתפירעון הקרן שנותרה
גישור מלאייתכן שאין תשלום שוטףפירעון הקרן, הריבית והצמדות לפי החוזה
גרייס במשכנתאתשלום מופחת או דחוי לפי ההסכםהמשך לוח פירעון המשכנתא הרגילה

מומלץ לקרוא את תנאי המוצר הספציפי של הבנק. למשל, בנק מזרחי־טפחות מציג הלוואת גישור מלאה וחלקית ומדגיש שהמוצר כפוף לאישור, לביטחונות ולתנאי ההלוואה.

כמה עולה הלוואת גישור? הדוגמה שחייבים לחשב מראש

אין ריבית אחידה להלוואות גישור. המחיר תלוי בבנק, בתקופת ההלוואה, בשווי ובסוג הביטחון, בדירוג הלקוח, במסלול הריבית ובשאלת ההצמדה. כדי להראות את ההשפעה של הזמן, נשתמש בדוגמה אחת פשוטה: הלוואת גישור של 450,000 ₪ בריבית שנתית של 6%, ללא הצמדה, כשהריבית משולמת מדי חודש והקרן אינה קטנה.

משך הגישורריבית חודשית להמחשהסך ריבית מצטברת להמחשה
6 חודשים2,250 ₪13,500 ₪
12 חודשים2,250 ₪27,000 ₪
18 חודשים2,250 ₪40,500 ₪
24 חודשים2,250 ₪54,000 ₪

זוהי הדגמה אריתמטית בלבד של ריבית פשוטה, ללא שינוי ריבית, הצמדה, עמלות, עלויות פתיחת תיק או פירעון מוקדם. היא אינה הצעת ריבית מהבנק ואינה תחזית.

שימו לב למסקנה: העיכוב במכירה אינו רק עניין לוגיסטי. חצי שנה נוספת בדוגמה עולה עוד 13,500 ₪ בריבית, עוד לפני הוצאות החזקת שתי דירות. כאשר הלוואת הגישור צמודה למדד או בריבית משתנה, התשלום העתידי עשוי להשתנות. לכן כדאי לשאול מראש לא רק 'מה הריבית?', אלא גם 'מה יהיה הסכום שאצטרך להחזיר אם המכירה תתעכב?'

הסיכון הגדול: מה קורה אם הדירה הישנה אינה נמכרת בזמן?

הלוואת גישור היא מוצר קצר טווח. ככל שמתקרב מועד הסילוק, הבנק מצפה שהכסף יוחזר. אם הדירה עדיין לא נמכרה, לא קיימת הבטחה שהבנק יסכים להאריך את ההלוואה, למחזר אותה או להציע תנאים דומים. ייתכנו דרישות לביטחונות נוספים, שינוי תמחור, או לחץ ממשי למכור את הנכס במהירות.

מכירה בלחץ זמן היא לעיתים יקרה יותר מעלות הריבית עצמה: מוכרים עלולים לקבל הצעה נמוכה מהמחיר שהעריכו, להתחייב לפינוי מוקדם, או לוותר על בדיקות חשובות רק כדי להשלים עסקה. לכן כבר בעת נטילת הגישור מומלץ להגדיר שני מחירים לדירה הישנה: מחיר יעד ריאלי ומחיר שמרני לתרחיש שבו השוק חלש או תהליך השיווק מתארך.

  • היערכות תזרימית: חשבו כמה זמן תוכלו לשאת בתשלום הגישור לצד ההחזרים והוצאות המחיה.
  • שמאות שמרנית: אל תבנו את התוכנית על מחיר המכירה הגבוה ביותר שמופיע במודעות.
  • לוחות תשלומים: ודאו שתשלומי הדירה החדשה מתואמים לאפשרויות המימון שאושרו.
  • מסגרת זמן חלופית: הגדירו מראש מתי צריך לשנות מחיר או אסטרטגיית שיווק.
  • תוכנית יציאה: בדקו עם הבנק מה האפשרויות אם כספי המכירה מגיעים לאחר מועד הפירעון, בלי להניח שקיימת התחייבות להארכה.

כמה זמן אפשר לקחת הלוואת גישור?

מוצרי גישור בנקאיים משווקים לתקופות קצרות, אך התקופה המקסימלית הרלוונטית אינה תמיד זהה בכל בנק. לדוגמה, מזרחי־טפחות מציג מוצר גישור של עד שנתיים. בנוסף, בהבהרת הפיקוח על הבנקים לעניין גישור כנגד הדירה הקיימת נקבע שמשך ההלוואה לא יעלה על התקופה שבה נדרש הלווה למכור את דירתו לפי דיני מיסוי מקרקעין; ברכישת דירה חליפית מקבלן קיים הסדר ייעודי שמאפשר לבנק לחדש גישור עד 12 חודשים ממסירת החזקה בפועל.

במילים אחרות: לא מספיק לשאול 'כמה שנים הבנק מציע'. יש לבדוק מהו מועד המכירה הנדרש בעסקה שלכם, מה קורה אם יש איחור במסירת דירה מקבלן, והאם תקופת הגישור המבוקשת מתאימה לכל התנאים. במקרה מורכב יש לתאם בין יועץ המשכנתאות לעורך דין שמטפל במיסוי המקרקעין.

מס רכישה ומס שבח: לא להתבלבל בין מועד הגישור למועד המכירה החוקי

משפרי דיור שקונים דירה חליפית עשויים, בכפוף לתנאים, ליהנות ממדרגות מס רכישה של דירה יחידה למרות שבתקופת הביניים הם מחזיקים בשתי דירות. לצורך כך יש למכור את הדירה הקודמת בתוך התקופה שנקבעה בחוק בהתאם למועד הרכישה ולסוג העסקה.

לרכישות דירה חליפית מ־1 ביוני 2025 ואילך, הכלל הרגיל הוא מכירת הדירה הקודמת בתוך 24 חודשים ממועד רכישת הדירה החליפית. לרכישות שנערכו בין 1 ביוני 2023 ל־31 במאי 2025 נקבעה תקופה של 18 חודשים. לרכישה מקבלן עשויים לחול מועדים ייחודיים הקשורים למסירת החזקה. בנוסף, קיימות הוראות הארכה מיוחדות למקרים מסוימים בעקבות אירועים ביטחוניים בתקופות מוגדרות.

חשוב מאוד: הזכאות למדרגות מס רכישה, הפטור האפשרי ממס שבח, תקופת הגישור המותרת ומועד הפירעון שנקבע בבנק הם דברים קשורים — אבל לא זהים. אל תסמכו על כתבה כללית במקום חישוב פרטני של מועדים, זכאות והשלכות המס. אפשר לעיין במידע המעודכן של כל זכות על מס רכישה ומשפרי דיור ובאתר רשות המסים. מומלץ לקבל בדיקה מעורך דין המתמחה במיסוי מקרקעין.

ומה אם יש כבר משכנתא על הדירה הקיימת?

זה מצב נפוץ מאוד. העובדה שקיימת משכנתא אינה פוסלת אוטומטית הלוואת גישור, אבל היא מצמצמת את מרווח השעבוד האפשרי ויכולה להשפיע על הבנק שיטפל בעסקה. אם נותרה משכנתא של 700 אלף שקל על דירה בשווי 2 מיליון שקל, ובהנחה שמגבלת הגישור על אותה דירה היא 50% משוויה, נותר מרווח חישובי של כ־300 אלף שקל בלבד.

ייתכן שתצטרכו לתאם בין הבנק שמחזיק במשכנתא הקיימת לבין המממן של הדירה החדשה, לקבל הסכמות לשעבוד נוסף או לבחור פתרון אחר. יש משמעות גם לעמלות פירעון מוקדם ולמסלולים שכדאי לשמר. בחלק מהמקרים נכון לבדוק אפשרות של גרירת משכנתא — העברת הבטוחה של המשכנתא הקיימת לדירה אחרת — במקום לסלק אותה ולפתוח הכול מחדש.

הלוואת גישור מול גרירת משכנתא: מה עדיף?

זו לא תמיד בחירה בין שתי חלופות שמחליפות זו את זו. גישור פותר פער זמני בתזמון הכספים, ואילו גרירת משכנתא נועדה לשמר הלוואה קיימת בתנאים מסוימים באמצעות החלפת הנכס המשועבד, בכפוף לאישור הבנק. לעיתים הפתרון הטוב ישלב בין גישור לבין גרירה; במקרים אחרים עדיף לסלק הלוואה ולבנות משכנתא חדשה.

אם המשכנתא הישנה כוללת ריבית נוחה במיוחד, יש היגיון לבדוק את עלות אובדן התנאים לפני שמסלקים אותה. מצד שני, גרירה אינה בהכרח חוסכת את כל העלויות, ויכולה להיות מורכבת מבחינת לוחות זמנים, ביטחונות ושחרור כספים. זו בדיקה פיננסית ומשפטית, לא החלטה שמקבלים רק מפני ששמעתם שהריבית הישנה נמוכה.

דירה מקבלן או יד שנייה: למה לוח התשלומים משנה את הגישור?

ברכישת דירה יד שנייה, לוח התשלומים נקבע במשא ומתן בין הצדדים ולעיתים אפשר לתכנן אותו כך שיתאים להכנסות ממכירת הדירה הקיימת. ברכישה מקבלן, לוח התשלומים עשוי להיקבע לפי שלבי הבנייה, מועדי מסירה ומבצעי תשלום מיוחדים. בשני המקרים יש סיכונים, אך סדר הפעולות והצורך בגישור עשויים להיות שונים.

אם קיבלתם הצעה של 20/80 או 10/90, זכרו שהדחייה אינה מבטיחה שמשכנתא תהיה זמינה בדיוק ביום שבו יגיע התשלום הגדול. להרחבה קראו את המדריך שלנו למבצעי קבלן 20/80 ו־10/90 ואת המדריך למשכנתא לרכישת דירה מקבלן.

דוגמה מלאה: משפחה שרוצה לשדרג דירה בלי להיתקע בין שתי עסקאות

נניח שמשפחה מחזיקה בדירה בשווי שמרני של 2.1 מיליון שקל, עם יתרת משכנתא של 450 אלף שקל. היא רוצה לרכוש דירה חדשה ב־2.8 מיליון שקל, יש לה חיסכון נזיל של 260 אלף שקל והיא מעריכה שתוכל למכור את דירתה הקיימת בתוך שנה.

לפי המגבלה על גישור בשעבוד הדירה הישנה, מחצית שוויה היא 1.05 מיליון שקל. אחרי הפחתת יתרת המשכנתא של 450 אלף שקל, נותר מרווח חישובי לגישור של עד 600 אלף שקל. לגבי הדירה החדשה, תקרת המימון למשפרי דיור לפי שיעור של 70% ממחיר של 2.8 מיליון שקל היא 1.96 מיליון שקל, בכפוף לשמאות, חיתום וכל יתר התנאים.

במבט ראשון המספרים יכולים להספיק, אבל חייבים לבדוק גם את לוח התשלומים, את ההוצאות הנלוות, את תקופת החזקת שתי הדירות ואת הסכום שיישאר אחרי המכירה וסילוק החובות. 600 אלף שקל בגישור אינם רווח או מענק; זו הלוואה שתידרש להיפרע. אם מחיר המכירה בפועל ירד ב־150 אלף שקל או שהמכירה תידחה שמונה חודשים, התוכנית עלולה להפוך לפחות נוחה באופן משמעותי.

לכן אנחנו בונים לפחות שני תרחישים: תרחיש בסיס שבו המכירה מתבצעת בזמן ובמחיר סביר, ותרחיש שמרני שבו המחיר נמוך יותר ותקופת הגישור ארוכה יותר. רק אם המשפחה מסוגלת להתמודד עם שניהם, אפשר להעריך שהעסקה יציבה יותר.

אילו מסמכים צריך להכין כדי לבקש הלוואת גישור?

  • תעודות זהות ופרטי הלווים, כולל מידע על הרכב המשפחה והזכויות בנכסים.
  • אסמכתאות להכנסה כגון תלושי שכר, דוחות עצמאים ואישורים נדרשים, בהתאם לסוג ההכנסה.
  • דפי חשבון ופירוט הלוואות והתחייבויות נוספות.
  • פרטי הדירה הקיימת, נסח טאבו או אישורי זכויות, והערכת שווי או שמאות לפי דרישת הבנק.
  • דוח יתרות לסילוק המשכנתא הקיימת, כולל נתוני מסלולים ועמלות אפשריות.
  • מסמכי העסקה לרכישת הדירה החדשה ולוח התשלומים המתוכנן.
  • מסמכים הנוגעים למכירת הדירה הקיימת, ככל שיש הסכם חתום או תהליך מכירה מתקדם.

הבנק עשוי לבקש מסמכים נוספים, וכל גוף מימון פועל לפי מדיניות חיתום ונהלי ביטחונות משלו. לכן עדיף לרכז את המסמכים לפני חתימה על חוזה הרכישה החדש, ולא לגלות בשלב הביצוע שחסר מסמך שדורש שבועות להשיג. ניתן להיעזר גם במדריך אישור עקרוני למשכנתא כדי להבין מה נדרש בשלבי האישור.

שמונה טעויות שמייקרות הלוואת גישור

  • מניחים שהדירה תימכר במחיר המבוקש: מחיר שיווק אינו מחיר מכירה מובטח.
  • מחשבים רק את סכום הגישור: שוכחים את יתרת המשכנתא הקיימת, שמקטינה את מרווח השעבוד.
  • מסתפקים בהחזר חודשי נמוך: לא מתכננים כיצד תסולק הקרן בתום התקופה.
  • מתעלמים ממס רכישה ומס שבח: מפספסים את ההבדל בין מועדי המס למועדי פירעון הבנק.
  • לא מכינים רזרבה: כל ההון הזמין מושקע בעסקה, ואין כסף להוצאות לא צפויות.
  • לא בודקים את תנאי הריבית וההצמדה: החוב העתידי יכול לגדול מעבר לסכום המקורי.
  • חותמים לפני תיאום בין הבנקים: הליך רישום הבטוחות מתעכב ומפר את לוח התשלומים.
  • מחכים לרגע האחרון עם מכירת הנכס: לחץ הזמן הופך את המשא ומתן לחלש יותר.

מתי הלוואת גישור יכולה להיות מהלך נכון?

גישור עשוי להתאים למשפרי דיור שמחזיקים בדירה עם מרווח שעבוד מספק, שיש להם הכנסה המאפשרת לשאת בתקופת החפיפה ושמכירת הדירה הקיימת היא מקור החזר סביר וברור. הוא יכול להועיל במיוחד כאשר נמצאה דירה מתאימה והמתנה למכירה עלולה להביא להחמצת העסקה, או כאשר לוחות התשלומים של שתי העסקאות אינם מסתנכרנים.

מנגד, מי שמסתמך על מחיר מכירה אופטימי, מי שאין לו כרית ביטחון, או מי שכבר נושא בהחזרים גבוהים צריך לבחון בזהירות רבה את הסיכון. לפעמים הפתרון הטוב ביותר הוא דווקא למכור קודם, להסדיר תקופת שכירות זמנית או לנהל משא ומתן על פריסת תשלומים אחרת. אין מוצר אחד שמתאים לכל משפרי הדיור.

שאלות נפוצות על הלוואת גישור למשכנתא

מהי הלוואת גישור למשכנתא?

הלוואת גישור היא מימון זמני שנועד לאפשר רכישת דירה חדשה לפני קבלת הכסף ממכירת הדירה הקיימת. במקרים רבים הקרן נפרעת בתום התקופה ממכירת הנכס, והריבית משולמת מדי חודש או נצברת לפי תנאי ההסכם.

כמה אחוז מימון אפשר לקבל כגישור כנגד הדירה הישנה?

בהלוואת גישור מהסוג המותר למשפרי דיור כנגד הדירה הקיימת, סך ההלוואות בשעבוד אותה דירה אינו יכול לעלות על 50% משוויה, בכפוף לתנאים נוספים, לשמאות ולמדיניות הבנק. יש לנכות מהמרווח את יתרת המשכנתא הקיימת.

מה ההבדל בין גישור מלא לגישור חלקי?

בגישור חלקי משלמים לרוב את הריבית במהלך התקופה ואת הקרן בסיומה. בגישור מלא גם תשלום הריבית עשוי להידחות לסוף, ולכן הסכום שצריך להחזיר בתום התקופה עלול להיות גבוה יותר.

לכמה זמן ניתן לקבל הלוואת גישור?

בדרך כלל מדובר בתקופה קצרה של חודשים עד שנים בודדות, בכפוף למוצר הבנקאי ולדיני מיסוי מקרקעין הרלוונטיים. בגישור למשפרי דיור כנגד הדירה הקיימת חלות מגבלות מיוחדות על התקופה, ויש הסדר נפרד ברכישה מקבלן.

האם אפשר לקבל גישור גם כשיש משכנתא על הדירה הקיימת?

כן, ייתכן, אך המשכנתא הקיימת מצמצמת את מרווח השעבוד הפנוי. הבנק בוחן את סך החובות על הדירה, את שוויה ואת יכולת ההחזר לפני אישור הגישור.

מה קורה אם לא הצלחתי למכור את הדירה עד מועד הפירעון?

עדיין קיימת חובת פירעון לפי חוזה ההלוואה. הארכה או מחזור אינם מובטחים, והבנק עשוי להציב תנאים חדשים. כדאי להכין מראש תוכנית חלופית ולבדוק השלכות מס והוצאות.

האם גישור יכול להחליף את ההון העצמי הדרוש לרכישת דירה?

הבנק אינו רשאי בדרך כלל להעמיד הלוואה נוספת שתשמש הון עצמי לרכישת דירה, אך קיים חריג מוגדר להלוואת גישור למשפרי דיור הרוכשים דירה חליפית, בכפוף לתנאי בנק ישראל.

האם עדיף לקחת גישור או לגרור את המשכנתא הקיימת?

אלו פתרונות למטרות שונות: גישור מטפל בפער זמני בין עסקאות, וגרירת משכנתא מיועדת לשמר הלוואה קיימת באמצעות החלפת הבטוחה. לפעמים ניתן לשלב ביניהם; ההחלטה תלויה בריביות, בביטחונות, במועדים ובעלות הכוללת.

סיכום: הגשר צריך לחבר בין שתי עסקאות, לא ליצור התחייבות שאי אפשר להחזיר

הלוואת גישור יכולה להיות כלי מצוין למשפרי דיור שרוצים לקנות לפני שמוכרים, בתנאי שהחישוב מתחיל מהתוכנית לפירעון ולא מהסכום שהבנק עשוי לאשר. צריך לדעת מה שווי הדירה הקיימת, כמה משכנתא נשארה עליה, מה ההון העצמי הזמין, אילו הוצאות יתווספו ומה יקרה אם המכירה תתעכב.

מי שבונה תקציב המבוסס על מכירה בזמן, ריבית יציבה ומחיר אופטימי בלבד לוקח סיכון מיותר. מי שבוחן גם תרחיש פחות נוח, שומר רזרבה ומתאם את לוחות התשלומים ואת ההתחייבויות הבנקאיות, יכול להגיע לעסקה הבאה עם הרבה יותר שליטה.

קונים דירה לפני שמוכרים? בואו נבדוק את המספרים לפני החתימה

באמון משכנתאות נוכל לבחון איתכם את הדירה הקיימת והמשכנתא שעליה, את הדירה שאתם רוצים לקנות, את עלויות הגישור ואת יכולת ההחזר. נבנה תרחישים, נזהה מראש נקודות סיכון ונעזור לכם להבין אילו שאלות צריך להציג לבנקים ולעורך הדין. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות ונתכנן את הדרך בין שתי הדירות.

מאמרים קשורים – מדריכים נוספים שכדאי לקרוא

Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
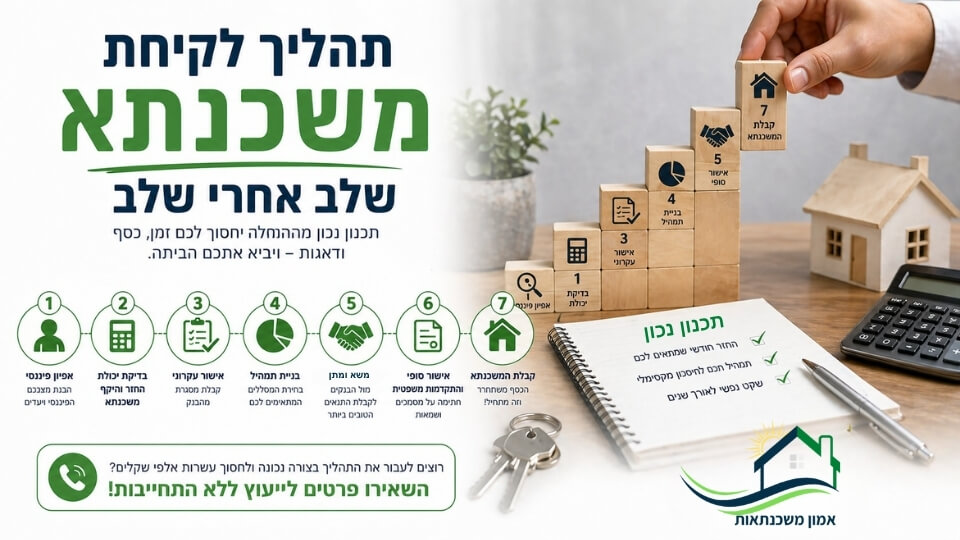
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
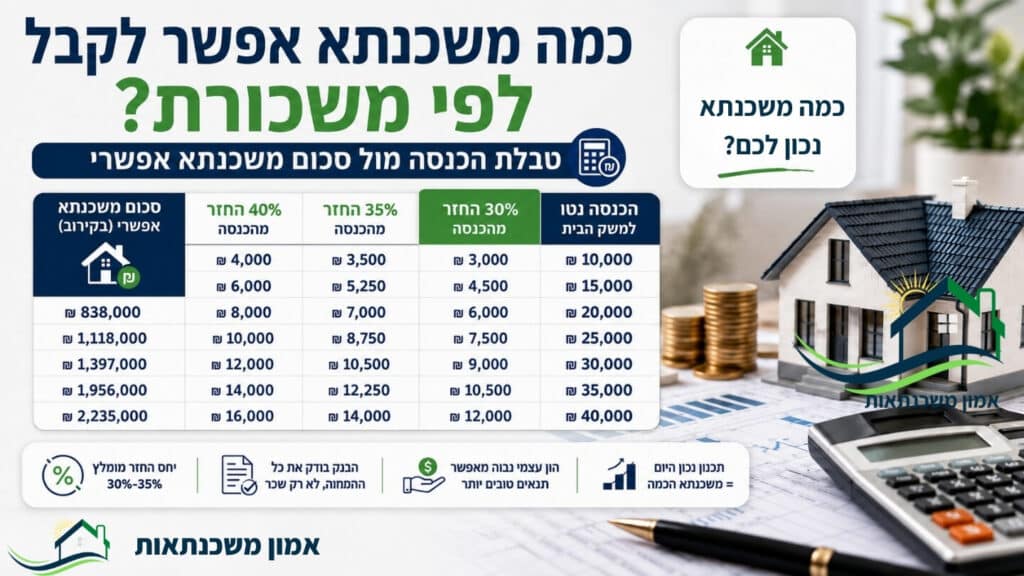
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.
הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
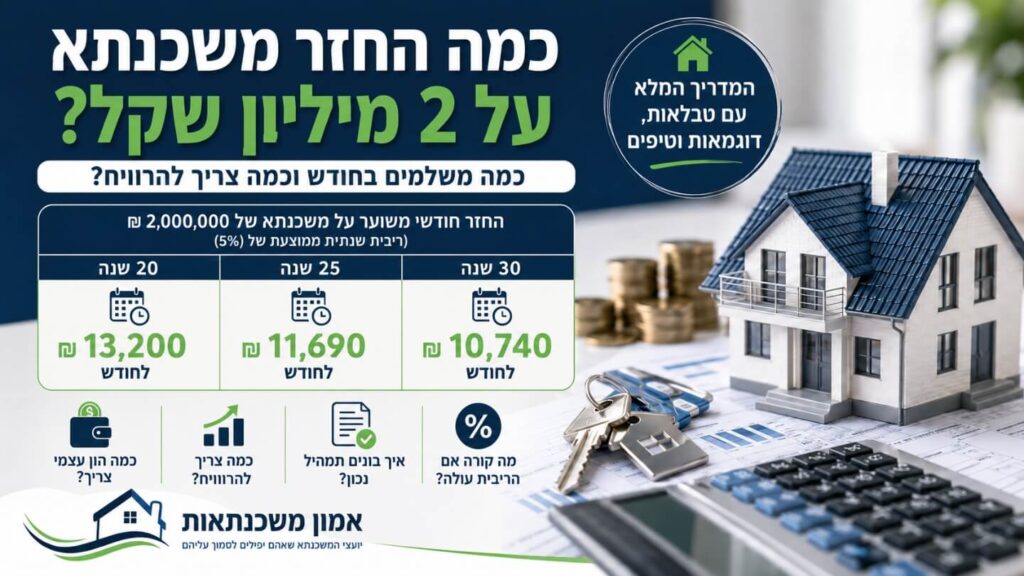
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך לדירה ראשונה, האם 25% באמת מספיקים ומה קורה כשהשמאות נמוכה? מדריך מלא שחשוב להכיר לפני שמחפשים נכס מאת יועץ משכנתאות

כמה הון עצמי צריך לדירה ראשונה? המדריך המלא לפני חיפוש נכס

ברכישת דירה ראשונה בישראל, הבנק רשאי בדרך כלל לממן עד 75% משווי הנכס לצורך חישוב המשכנתא. המשמעות היא שנדרש הון עצמי מינימלי של 25% לפחות. אבל זהו רק הסכום הדרוש כדי להשלים את מחיר הדירה — ולא בהכרח הסכום שבאמת צריך להיות לכם לפני העסקה.

מעבר להון העצמי, יש להביא בחשבון הוצאות כמו עורך דין, שמאות, תיווך, שיפוץ, מעבר דירה, ריהוט, ביטוחים ולעיתים גם מס רכישה. בנוסף, אם השמאי יעריך את הנכס בסכום נמוך ממחיר החוזה, הבנק עשוי לחשב את המשכנתא לפי השווי הנמוך יותר — ואז תידרשו להביא הון עצמי נוסף. לכן, ברוב העסקאות לא נכון להגיע עם 25% בדיוק, אלא עם רזרבה נוספת שתגן עליכם מפערים ומהוצאות בלתי צפויות.

[ ... המשך קריאה ... ]
מה עושה יועץ משכנתאות בפועל - מה כולל תהליך של ייעוץ למשכנתאות מה כולל ליווי של יועץ משכנתאות פרטי? כך נראה התהליך מאפיון פיננסי, אישור עקרוני ובניית תמהיל ועד משא ומתן, חתימות והעברת הכסף.

מה עושה יועץ משכנתאות בפועל? תהליך הליווי שלב אחר שלב

הרבה אנשים יודעים שיועץ משכנתאות אמור “לעזור מול הבנק”, אבל לא באמת מבינים מה כולל הליווי, מה נעשה מאחורי הקלעים, ואיך נראה התהליך משלב הבדיקה הראשונית ועד קבלת כספי המשכנתא. בפועל, יועץ משכנתאות מקצועי אינו רק משווה ריביות. הוא בודק את התמונה הכלכלית, מגדיר תקציב נכון, בונה תמהיל משכנתא, מכין את התיק לבנקים, מנהל משא ומתן, בוחן סיכונים, מלווה את החתימות ומוודא שהכסף עובר בזמן להשלמת העסקה. במאמר הזה נעבור שלב אחר שלב על תהליך הליווי ונבין מה בדיוק עושה יועץ משכנתאות עבור הלקוח.

[ ... המשך קריאה ... ]
מדד המחירים לצרכן יוני 2026 נותר ללא שינוי והאינפלציה ירדה ל־1.6%. מה המשמעות למסלולים צמודי מדד, לריבית הפריים, למחזור משכנתא ולרוכשי דירות?

מדד המחירים לצרכן נשאר ללא שינוי: מה זה אומר על הריבית ועל המשכנתאות?

מדד המחירים לצרכן לחודש יוני 2026 נותר ללא שינוי לעומת חודש מאי, והאינפלציה השנתית ירדה לרמה של 1.6% — בתוך יעד האינפלציה של בנק ישראל, העומד על 1%–3%. הנתון עשוי לתמוך בהמשך סביבת ריבית מתונה יותר, אך הוא אינו מבטיח הפחתת ריבית נוספת באופן אוטומטי. עבור בעלי משכנתאות, המשמעות תלויה במסלולים: משכנתאות צמודות מדד לא יגדלו החודש בשל המדד הכללי, ואילו במסלולי פריים ובריביות משתנות ההשפעה תלויה בעיקר בהחלטות הריבית הבאות של בנק ישראל.

[ ... המשך קריאה ... ]
כמה החזר חודשי משלמים בחודש על משכנתא של מיליון שקלים? מדריך עם טווחי החזר לפי תקופות, השפעת הריבית, התמהיל ויכולת ההחזר שלכם.

כמה החזר חודשי משכנתא על מיליון שקלים?

משכנתא של מיליון שקלים היא אחת השאלות הנפוצות ביותר בקרב רוכשי דירה: כמה באמת משלמים בכל חודש על משכנתא כזו? התשובה תלויה בכמה גורמים מרכזיים: תקופת המשכנתא, גובה הריבית, תמהיל המסלולים, הצמדה למדד, יכולת ההחזר של הלווים והמדיניות של הבנק. במאמר הזה נסביר כמה יכול להיות ההחזר החודשי על משכנתא של מיליון שקלים, למה אין תשובה אחת שמתאימה לכולם, איך תקופת ההלוואה משנה את ההחזר, מה הסיכון בהחזר נמוך מדי, ואיך נכון לבדוק האם משכנתא של מיליון שקלים באמת מתאימה לכם.

[ ... המשך קריאה ... ]
כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא למה אמון תקשורת והקשבה חשובים לא פחות מריביות ותמהיל? קראו כאן

כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא

הרבה אנשים שבוחרים יועץ משכנתאות מסתכלים קודם כול על ניסיון, המלצות, ריביות וחיסכון כספי. כל אלה חשובים מאוד, אבל יש עוד מרכיב שלא תמיד מדברים עליו מספיק: הכימיה בין הלקוח לבין יועץ המשכנתאות. תהליך משכנתא הוא לא רק מספרים, טבלאות ובנקים. זה תהליך אישי, רגשי וכלכלי שמלווה לעיתים בלחץ, פחדים, חוסר ודאות והחלטות משמעותיות מאוד. לכן, מעבר למקצועיות, חשוב שתהיה תחושת אמון, תקשורת טובה, הקשבה אמיתית ויכולת לדבר פתוח. במאמר הזה נסביר למה כימיה עם יועץ משכנתאות היא אחד המרכיבים החשובים ביותר להצלחת התהליך, איך מזהים אותה, ומה קורה כשהיא לא קיימת.

[ ... המשך קריאה ... ]
רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון? להתמודד לחץ, פחדים והתלבטויות ברכישת דירה ראשונה.

רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון?

רכישת דירה ראשונה היא לא רק החלטה כלכלית. היא אירוע רגשי, זוגי ומשפחתי שמביא איתו לחץ, פחדים, התלבטויות ולעיתים גם תחושת הצפה. הרבה רוכשים מגיעים לתהליך כשהם מרגישים שהם “אמורים להבין”, אבל בפועל הם מתמודדים בפעם הראשונה עם חוזים, בנקים, אישור עקרוני, משכנתא, הון עצמי, ריביות, מתווכים, קבלנים ולוחות זמנים צפופים. במאמר הזה נדבר דווקא על הצד שלא תמיד מדברים עליו: העומס הנפשי בתהליך רכישת דירה ראשונה, למה הוא קורה, איך הוא משפיע על קבלת ההחלטות, ומה אפשר לעשות כדי לעבור את הדרך בצורה רגועה, מסודרת ובטוחה יותר.

[ ... המשך קריאה ... ]
הריבית יורדת ורבים מחכים לפני מחזור משכנתא. למה זו עלולה להיות טעות, מתי כדאי לבדוק למחזר את המשכנתא ומה חשוב לדעת לפני שמקבלים החלטה?

מחכים שהריבית תרד ורק אז למחזר את המשכנתא? זו עלולה להיות הטעות הכי יקרה שלכם

בשבועות האחרונים יותר ויותר בעלי משכנתאות שואלים את אותה שאלה: “אם הריבית צפויה לרדת, אולי עדיף לחכות עם מחזור המשכנתא?” זו שאלה לגיטימית, אבל היא גם עלולה להוביל לטעות יקרה. כי מחזור משכנתא לא תלוי רק בגובה הריבית של בנק ישראל, אלא גם בתמהיל הקיים, במסלולים, בהצמדות, בעמלות פירעון מוקדם, בגובה ההחזר ובתוכניות של המשפחה לשנים הקרובות. במאמר הדעה הזה נסביר למה לא נכון לחכות ליום שבו “הריבית תרד מספיק”, ולמה דווקא עכשיו כדאי לבדוק — גם אם בסוף תחליטו לא למחזר מיד.
[ ... המשך קריאה ... ]
צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[ ... המשך קריאה ... ]
מדד תשומות הבנייה מה זה עלה שוב וממשיך להשפיע על רוכשי דירה מקבלן. מה המשמעות למחיר הדירה, האם כדאי להקדים תשלומים ומה חשוב לבדוק לפני חתימה?

מדד תשומות הבנייה ממשיך לעלות — מה זה אומר לרוכשי דירה מקבלן?

מדד תשומות הבנייה ממשיך להיות אחד הגורמים החשובים ביותר שרוכשי דירה מקבלן חייבים להכיר. לפי הפרסומים האחרונים, מדד תשומות הבנייה למגורים עלה בחודש מאי 2026 ב־0.6%, ובמצטבר מתחילת 2026 מדובר בעלייה של כ־2.2%. במקביל, בנק ישראל הוריד את הריבית לרמה של 3.5%, מה שמעלה אצל רבים את השאלה: האם עכשיו קל יותר לרכוש דירה מקבלן, או שהעלייה במדד עדיין עלולה לייקר את העסקה? במאמר הזה נבין מה קרה, למה זה חשוב, איך זה משפיע בפועל על רוכשי דירה מקבלן, ומה כדאי לבדוק לפני שמתקדמים לחתימה.
[ ... המשך קריאה ... ]
עומדים לקנות דירה ראשונה? הכירו את 10 הטעויות הנפוצות ביותר של רוכשי דירה ראשונה ולמדו איך להימנע מהן כדי לחסוך כסף, לחץ והחלטות יקרות בדרך למשכנתא.

10 טעויות שרוכשי דירה ראשונה עושים – ואיך להימנע מהן לפני שיהיה מאוחר מדי

רכישת דירה ראשונה היא רגע שמלווה בהתרגשות, ציפייה ולעיתים גם לא מעט לחץ. עבור רוב האנשים זו העסקה הכלכלית הגדולה ביותר שיעשו בחייהם, ולכן כל החלטה בדרך – החל מבחירת הדירה ועד לבניית המשכנתא – יכולה להשפיע על המצב הכלכלי שלהם במשך עשרות שנים.

למרות זאת, רבים מגיעים לתהליך כשהם מסתמכים על עצות מחברים, מידע חלקי באינטרנט או על ההנחה שהבנק "ידאג להם". בפועל, טעויות קטנות בתחילת הדרך עלולות לעלות עשרות ואף מאות אלפי שקלים לאורך חיי המשכנתא.

במאמר הזה נסקור את עשר הטעויות הנפוצות ביותר של רוכשי דירה ראשונה, נבין למה הן קורות, מה המחיר האמיתי שלהן, ובעיקר – איך אפשר להימנע מהן.

[ ... המשך קריאה ... ]
נתוני בנק ישראל מצביעים על עלייה בהיקף המשכנתאות החדשות. מה עומד מאחורי ההתאוששות בשוק, האם הריבית משפיעה, ומה המשמעות עבור רוכשי דירה ובעלי משכנתאות?

שוק המשכנתאות מתאושש: הציבור חוזר לקחת משכנתאות – מה עומד מאחורי הנתונים?

בחודשים האחרונים מסתמנת מגמה מעניינת בשוק המשכנתאות בישראל. למרות התקופה המורכבת שעברה על המשק, נתוני בנק ישראל מצביעים על עלייה בהיקף המשכנתאות החדשות שנלקחו בחודש מאי. במקביל, בנק ישראל הוריד שוב את הריבית ואף רמז כי ייתכנו הורדות נוספות אם האינפלציה תמשיך להתמתן. האם הציבור באמת חוזר לשוק? ומה המשמעות עבור מי שמתכנן לקנות דירה או למחזר משכנתא?

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: