מחזור משכנתא חלקי – מתי כדאי למחזר רק חלק מהמסלולים?

מחזור משכנתא חלקי מאפשר לשפר מסלול יקר בלי לוותר על מסלולים טובים. מתי זה משתלם, כמה עולה המחזור ואיך בודקים חיסכון אמיתי? מדריך מעשי.
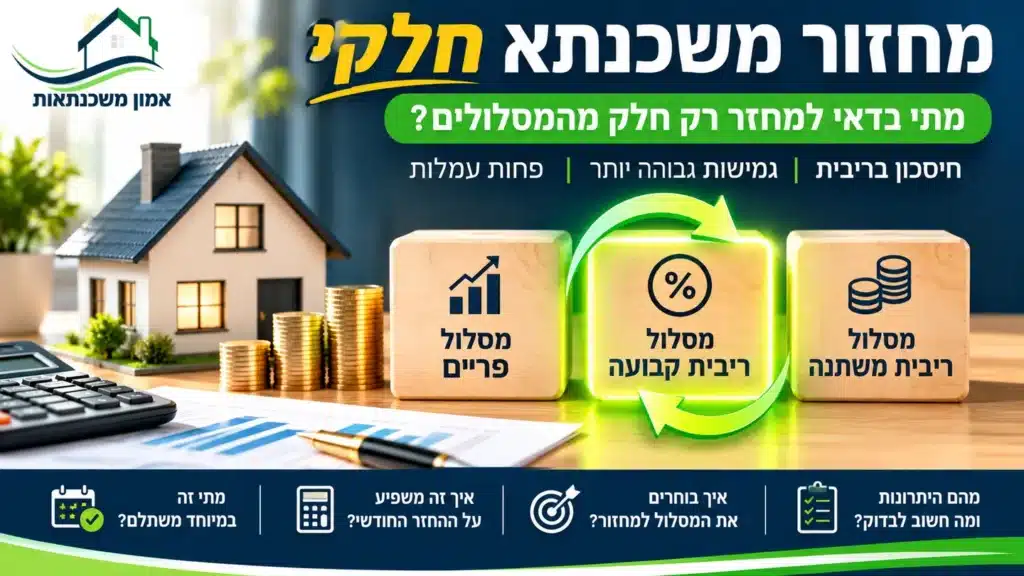
מחזור משכנתא חלקי – המחשה של שלושה מסלולי משכנתא, כאשר רק מסלול הריבית הקבועה מודגש למחזור, לצד בית ומחשבון

תקציר: מחזור משכנתא חלקי מאפשר לשנות את תנאי המימון של מסלול אחד או מספר מסלולים, בלי בהכרח למחזר את יתר המשכנתא. הוא עשוי להתאים במיוחד כאשר יש לכם מסלול ישן בתנאים טובים שכדאי לשמור, לצד מסלול אחר שנעשה יקר או מסוכן יותר. אבל ההחלטה צריכה להתבסס על עלות כוללת, עמלות פירעון מוקדם, תקופת ההחזר, ריבית חדשה וסיכוני הצמדה – ולא רק על ירידה בהחזר החודשי. במדריך נלמד מתי מחזור חלקי יכול להשתלם, מתי דווקא מחזור מלא מתאים יותר וכיצד משווים את שתי האפשרויות בצורה נכונה.

למה לפרק משכנתא טובה בגלל מסלול אחד יקר?

משכנתא היא בדרך כלל לא הלוואה אחת עם ריבית אחת. ברוב המקרים היא בנויה ממספר מסלולים, שלכל אחד מהם יתרת קרן, תקופה, ריבית והצמדה משלו. לכן ייתכן בהחלט ששניים מהמסלולים שלכם מצוינים, ואילו מסלול שלישי כבר אינו מתאים למצב השוק או לתוכניות שלכם. בדיוק כאן נכנסת האפשרות של מחזור משכנתא חלקי.

תארו לעצמכם שהמשכנתא שלכם כוללת מסלול קבוע לא צמוד בריבית טובה במיוחד, מסלול פריים בתנאים שאתם עדיין מרוצים מהם ומסלול משתנה צמודה שמועד עדכון הריבית שלו מתקרב. במקום לשנות את כל המשכנתא ולהסתכן באובדן התנאים הטובים, אפשר לבדוק האם ניתן למחזר רק את המסלול המשתנה. לא בכל תיק הפעולה תהיה אפשרית או כדאית, אבל זו שאלה ששווה לבדוק לפני שמתמקדים בפתרון של 'הכול או כלום'.

זו גם הסיבה שבאמון משכנתאות אנחנו לא מתחילים מהשאלה 'כמה אפשר להוריד את הריבית?'. קודם שואלים איזה מסלול מייצר את הבעיה, מה חשוב לשמר ומה יהיה המחיר הכולל של כל שינוי.

מה זה מחזור משכנתא חלקי?

מחזור משכנתא חלקי הוא מהלך שבו פורעים או מחליפים באמצעות מימון חדש רק חלק מהמשכנתא הקיימת, כדי לשנות את תנאיו: סוג הריבית, שיעור הריבית, ההצמדה, התקופה או מבנה ההחזר. יתר המסלולים יכולים להישאר כפי שהם, בכפוף למבנה העסקה, להסכמת המלווה ולתנאים הרגולטוריים החלים.

חשוב להבחין בין מחזור חלקי לבין שינוי נקודתי של תנאי מסלול בבנק הקיים. במקרים מסוימים הבנק יכול להציע שינוי מסלול או תמחור מחדש ללא העברת כל המשכנתא לבנק אחר; במקרים אחרים נדרשת הלוואה חדשה שמחליפה את המסלול הרלוונטי. לעיתים מחזור חלקי מול בנק אחר מורכב יותר מבחינה תפעולית, בין השאר משום שהביטחונות על הנכס כבר משועבדים לבנק המקורי.

בנק ישראל מגדיר מחזור כפעולה שבה הלוואת משכנתא קיימת נפרעת באמצעות הלוואת משכנתא חדשה, לצורך שינוי תנאים מהותיים. ניתן לקרוא עוד במדריך הרשמי על הרפורמה בשקיפות ובתחרות במשכנתאות.

ההבדל החשוב: מחזור חלקי לעומת פירעון מוקדם חלקי

זהו אחד הבלבולים הנפוצים ביותר. בשני המקרים אנחנו נוגעים רק בחלק מהחוב, אבל הפעולה הכלכלית שונה. במחזור חלקי מחליפים חוב קיים בחוב חדש, בתקווה להשיג תנאים שמתאימים יותר לצרכים שלנו. בפירעון מוקדם חלקי משתמשים בכסף קיים כדי להחזיר חלק מהקרן ולהקטין את החוב, בלי בהכרח לקחת הלוואה חדשה.

למשל, אם יש לכם 150 אלף שקל זמינים והחלטתם להחזיר אותם למסלול מסוים, מדובר בדרך כלל בפירעון מוקדם חלקי. לעומת זאת, אם הבנק מעמיד הלוואה חדשה של 300 אלף שקל שמסלקת מסלול קיים של 300 אלף שקל, זו פעולה של מחזור. אפשר גם לשלב בין השניים, אך צריך לבדוק היטב את העמלות ואת השפעת השינויים על לוח הסילוקין.

מאפייןמחזור משכנתא חלקיפירעון מוקדם חלקי
מקור הכסףהלוואה חדשה מחליפה חלק מהישנההון עצמי או כסף זמין
המטרה העיקריתשינוי תנאי ריבית, תקופה או הצמדההקטנת יתרת החוב
האם החוב הכולל קטן?לא בהכרחכן, בסכום שנפרע, לפני חיובים
עמלות אפשריותפירעון מוקדם והוצאות העמדת מימוןעמלות פירעון מוקדם לפי המסלול
מה חייבים לבדוק?עלות כוללת של ישן לעומת חדשקיצור תקופה לעומת הקטנת תשלום

איך נראית משכנתא שמתאימה לבדיקה של מחזור חלקי?

נניח שלמשפחה יש יתרת משכנתא של 1.2 מיליון ₪ שמחולקת לשלושה מסלולים. המסלול הראשון, בריבית קבועה לא צמודה, נלקח לפני מספר שנים בתנאים שקשה לקבל כיום. המסלול השני, בריבית משתנה, כולל יתרה של 300 אלף ₪ והוא צפוי לעדכון. המסלול השלישי הוא פריים בתנאים סבירים. המשפחה אינה רוצה לוותר על הריבית הטובה במסלול הקבוע, אך כן רוצה להפחית את החשיפה או את העלות במסלול המשתנה.

מסלוליתרת קרן לדוגמההחלטת בדיקה
קבועה לא צמודה450,000 ₪לבדוק אם כדאי להשאיר
משתנה צמודה300,000 ₪מועמד למחזור חלקי
פריים450,000 ₪לבחון אך לא לשנות אוטומטית

הטבלה אינה המלצה על תמהיל מסוים. היא ממחישה את העיקרון: לא כל חלק במשכנתא זקוק לאותו טיפול. כדי להבין את התמונה המלאה מומלץ להכיר גם את המדריך לבניית תמהיל משכנתא ואת ההבדלים בין מסלולי הריבית.

מתי מחזור חלקי יכול להיות כדאי?

1. יש לכם מסלול אחד בריבית גבוהה לעומת החלופות

כאשר מסלול מסוים הפך יקר באופן יחסי, אפשר לבחון החלפה שלו בלי לשנות את המסלולים האחרים. חשוב להשוות מסלולים דומים ככל האפשר: ריבית צמודה לריבית צמודה, ריבית קבועה לקבועה, ובמידת הצורך לתמחר גם מעבר בין מסלולים בעלי סיכון שונה. ריבית שנתית נמוכה יותר במסלול צמוד למדד אינה בהכרח עסקה זולה יותר ממסלול לא צמוד.

2. יש לכם מסלול ותיק בתנאים מצוינים שלא כדאי לאבד

לפעמים המשכנתא נלקחה בתקופה שבה חלק מהריביות היו נמוכות מאוד. מחזור מלא עלול להביא לכך שהמסלול האטרקטיבי יוחלף במחיר גבוה יותר. אם התנאים טובים והמסלול מתאים לצרכים, רצוי לשקול להשאיר אותו במקומו. במקרה כזה מחזור חלקי אינו פשרה; הוא עשוי להיות דווקא הצעד המדויק יותר.

3. מועד עדכון של מסלול משתנה מתקרב

במסלולים משתנים יש תחנות שבהן הריבית מתעדכנת לפי העוגן הקבוע בהסכם. לעיתים תזמון המחזור בסמוך למועד העדכון עשוי להשפיע על עלויות היציאה, לרבות עמלת היוון, בהתאם למסלול ולדין. אין להסיק שכל מסלול משתנה תמיד ניתן לסילוק ללא עמלה; יש לבקש מהבנק חישוב עדכני למועד הרלוונטי ולבחון אותו לצד ההצעה החדשה.

4. רוצים להפחית חשיפה למדד בלי להפוך את כל המשכנתא

מי שמחזיק מסלול צמוד למדד המחירים לצרכן עשוי לגלות שגם כאשר ההחזר החודשי אינו מזנק מיד, יתרת הקרן מושפעת מההצמדה. מחזור חלקי למסלול אחר יכול לשנות את חלוקת הסיכון בתיק. עם זאת, לרוב למסלול שאינו צמוד יש מחיר ריבית אחר, ולכן צריך לחשב תרחישים שונים של אינפלציה ולא להסתפק בסיסמה 'בלי הצמדה זה תמיד עדיף'.

5. ההכנסה או מבנה ההוצאות השתנו

משפחה שהכנסתה גדלה עשויה לרצות לקצר תקופה במסלול מסוים ולצמצם ריבית מצטברת. משפחה אחרת זקוקה להחזר חודשי נמוך יותר כדי לשמור על תזרים חיובי. בשני המקרים לא תמיד נכון לשנות את כל התמהיל. השאלה היא איזה מסלול, באיזו תקופה ובאיזו עלות יאפשר להתקרב למטרה בלי ליצור סיכון חדש.

דוגמה מספרית: כמה יכול לחסוך מחזור של מסלול אחד?

נניח שיש לכם מסלול לא צמוד ביתרה של 300,000 ₪, עם 17 שנים שנותרו לפירעון, בריבית שנתית קבועה לצורך ההמחשה של 5.3%. אם ניתן היה להחליף אותו במסלול לא צמוד בריבית של 4.5% לאותה תקופה, התשלום החודשי במסלול, לפי חישוב שפיצר פשוט, היה יורד מכ־2,234 ₪ לכ־2,107 ₪. כלומר הפרש של כ־127 ₪ בחודש.

במשך 204 חודשים מדובר בהפרש מצטבר חשבוני של כ־26 אלף ₪, לפני עמלות, הוצאות, עלויות ביטוח והבדלים אפשריים בתנאי ההלוואה. זו דוגמה בלבד, ולא הצעת ריבית עדכנית או הבטחה לחיסכון. במקרה אמיתי חשוב לבדוק גם את לוחות הסילוקין המדויקים, התשלום שכבר בוצע, יתרות ליום הסילוק ואת העלויות הנלוות.

אם באותה דוגמה קיימת עמלת פירעון מוקדם גבוהה, חלק גדול מהחיסכון עשוי להיעלם. ואם ההצעה החדשה מחייבת הארכת תקופה, התשלום החודשי אולי ירד עוד יותר אבל הריבית הכוללת עלולה לעלות. לכן ההשוואה הנכונה אינה רק 'מה ירד מההחזר?' אלא 'מה יהיה סך התשלומים מעכשיו ועד סיום המשכנתא, באותה רמת סיכון?'.

כמה עולה מחזור משכנתא חלקי?

העלות תלויה במסלול שיוצאים ממנו, במועד היציאה ובמנגנון ההלוואה החדשה. העמלה שעשויה להיות משמעותית במיוחד היא עמלת הפרשי ריבית, המכונה לעיתים עמלת היוון, כשהיא חלה. אליה יכולות להצטרף עמלות אחרות בהתאם לדין ולנסיבות, כגון עמלה תפעולית, עמלה בגין היעדר הודעה מוקדמת, רכיבי הצמדה וכן הוצאות הקשורות למימון החדש.

בנוסף, כאשר המחזור מתבצע מול בנק אחר, עשויים להתעורר היבטים של שמאות, רישום שעבודים, טיפול משפטי ואישור בטוחות. לא בכל עסקה כל העלויות האלה יחולו, ולכן יש לבקש פירוט ולא להסתמך על אומדן כללי של 'כמה עולה מחזור'.

  • עמלת הפרשי ריבית: עשויה לחול בחלק מהמסלולים, בהתאם לפערי הריבית, יתרת התקופה וכללי החישוב.
  • הודעה מוקדמת: בקשו מהבנק הנחיה לגבי מסירת הודעה במועד המתאים כדי להימנע מעמלה שניתן לחסוך.
  • עמלה תפעולית: יש לבחון חיוב לפי הכללים החלים על הפירעון והמסלולים.
  • רכיבי הצמדה: במסלולים צמודים למועד הפירעון בחודש עשויה להיות משמעות.
  • הוצאות הלוואה חדשה: בדקו עלויות נלוות בהתאם לזהות הבנק ולמבנה הביטחונות.

מחזור חלקי בבנק הקיים או בבנק אחר – מה ההבדל?

מחזור חלקי באותו בנק

כאשר הבנק הנוכחי מוכן לשנות את תנאי אחד המסלולים, הפעולה יכולה להיות פשוטה יותר מבחינת השעבודים ותפעול ההלוואה. היתרון המרכזי הוא היכולת לבחון שיפור נקודתי בלי לעבור את כל תהליך העברת המשכנתא. מצד שני, אין סיבה להניח שהבנק יציע את המחיר הטוב ביותר רק משום שאתם כבר לקוחות שלו. חשוב לבקש הצעה מפורטת ולבחון חלופות.

מחזור חלקי באמצעות בנק אחר

כאן התמונה מורכבת יותר: הבנק החדש צריך לוודא שיש לו בטוחה מתאימה להלוואה שהוא מעמיד. כאשר חלק מהמשכנתא נשאר משועבד לבנק הקיים, הסדר הביטחונות והסכמת הגורמים הרלוונטיים יכולים להפוך את המהלך למורכב יותר, ולפעמים הבנק החלופי יציע רק מחזור מלא או פתרון אחר. לכן לא נכון להבטיח מראש שאפשר להעביר מסלול בודד לבנק אחר ללא תנאים.

הפיקוח על הבנקים פרסם הוראות שנועדו לשפר את תהליכי מחזור המשכנתא בין בנקים, כולל העברת מסמכים ושימוש בערוצים מרחוק. אבל הקלות תפעוליות אינן מחייבות בנק להעמיד מימון שלא עומד במדיניות החיתום או בדרישות הביטחון שלו.

מתי מחזור מלא עדיף על מחזור חלקי?

העובדה שאפשר לשנות רק מסלול אחד אינה אומרת שתמיד כדאי לעשות זאת. אם מרבית המסלולים יקרים, אם תיק המשכנתא כבר אינו מתאים להכנסות ולצרכים, או אם המחזור המלא מאפשר מבנה כולל טוב יותר אחרי עמלות, כדאי לבחון גם את החלופה הרחבה. לעיתים יתרון של מסלול אחד קיים אינו מספיק כדי להצדיק השארת כל יתר ההלוואה במתכונת הישנה.

מצד שני, אם מסלול בודד הוא מוקד הבעיה וכל היתר אטרקטיביים, מחזור מלא עלול להיות פעולה מיותרת ויקרה. לכן אנחנו משווים תמיד שלוש אפשרויות: לא לבצע שינוי, למחזר חלק מהמשכנתא או למחזר את כולה. כל אחת נבחנת באמצעות סך התשלומים, תזרים חודשי, גמישות ופוטנציאל הסיכון לאורך התקופה.

לדיון רחב יותר על העיתוי והחלופות כדאי לקרוא גם את מתי כדאי למחזר משכנתא ואת המדריך שלנו למחזור משכנתא קיימת.

שש טעויות שחשוב להימנע מהן במחזור חלקי

  • מסתכלים על ריבית בלבד: מתעלמים מהצמדה, תקופה, עמלות ואפשרויות יציאה עתידיות.
  • מוותרים על מסלול טוב בלי סיבה: מעבירים את כל התיק מפני שמציעים ריבית מעט טובה יותר במסלול אחר.
  • מתעלמים ממועד תחנת השינוי: לא בודקים אם זמן קצר לפני או אחרי התחנה משנה את עלות היציאה.
  • מבלבלים בין ירידה בהחזר לבין חיסכון: פריסה ארוכה יכולה להקטין תשלום חודשי ולהגדיל את העלות הכוללת.
  • לא מבקשים נתונים לכל מסלול בנפרד: מסתפקים ביתרת המשכנתא הכוללת בלי פירוט יתרות ועמלות.
  • לא משווים את התיק כולו לאחר השינוי: יוצרים חלוקת סיכון חדשה שלא תואמת את התקציב המשפחתי.

מה צריך לבקש מהבנק לפני בדיקת מחזור חלקי?

המסמך הראשון שצריך הוא דוח עדכני של יתרות לסילוק ופירוט המסלולים, כולל סכום הקרן בכל מסלול, ריבית נוכחית, מנגנון ההצמדה, תקופה שנותרה, מועד שינוי ריבית, פירוט עמלות פירעון מוקדם ולוח תשלומים רלוונטי. בקשו את המידע באופן שמאפשר להשוות בין מסלול למסלול ולא רק לראות סכום כולל.

בנוסף רצוי להכין מסמכי הכנסה מעודכנים, התחייבויות נוספות, פירוט ביטוחי המשכנתא והערכת שווי הנכס אם הבנק דורש זאת. אפשר גם לבקש חישוב לפי מספר מועדי סילוק אפשריים כדי לראות אם תזמון הפעולה משנה מהותית את העלויות. המידע צריך להיות עדכני למועד שבו באמת מתכוונים לבצע את המחזור.

איך לבצע בדיקת כדאיות אמיתית – שלב אחר שלב

  • ממפים את המשכנתא הקיימת: מפרידים בין מסלולים טובים, יקרים ומסוכנים מבחינת ההצמדה או שינוי הריבית.
  • מגדירים מטרה: חיסכון מצטבר, הפחתת החזר, קיצור תקופה או הקטנת סיכון – לא תמיד אפשר למקסם את הכול יחד.
  • מחשבים עמלות ומועד יציאה: משתמשים בנתוני הבנק ולא בהערכה כללית.
  • משיגים חלופה כתובה: בודקים הצעה מחודשת על החלק הרלוונטי, כולל שינויים בלוח הסילוקין.
  • משווים שלושה תרחישים: ללא שינוי, מחזור חלקי ומחזור מלא, בכל אחד מהם עד סוף חיי המשכנתא.
  • מבצעים בדיקת רגישות: מה קורה כאשר המדד, הריבית המשתנה או ההכנסה שונים מהתחזית.
  • מחליטים רק אחרי אימות היתכנות: בודקים את תנאי הבנק, השעבוד, לוחות הזמנים והמסמכים.

חשוב לזכור שגם אחרי קבלת הצעה חדשה כדאי לבחון את חלוקת המסלולים הכוללת. אפשר להיעזר במדריך טעויות נפוצות בבניית תמהיל משכנתא כדי להימנע מהחלטות שנראות משתלמות בטווח הקצר אך פוגעות ביציבות לאורך זמן.

ומה אם הריביות ירדו בעתיד?

יש מי שממתין לירידת ריבית לפני כל שינוי, ויש מי שממהר למחזר ברגע שהכותרות בחדשות מספרות על שינוי בהחלטת בנק ישראל. שתי הגישות עלולות להחמיץ את מה שחשוב בתיק הספציפי. ירידה בריבית בנק ישראל אינה מתורגמת בהכרח באותו אופן לכל מסלולי המשכנתא, ולא כל מסלול מתעדכן באותו מועד.

ההחלטה צריכה להתקבל לפי נתוני המשכנתא וההצעה שתוכלו לקבל עכשיו, לצד היכולת שלכם לשאת את הסיכון. למי ששוקל להמתין כדאי לקרוא את המאמר על הסיכון שבהמתנה לירידת ריבית לפני מחזור.

שאלות נפוצות על מחזור משכנתא חלקי

מה זה מחזור משכנתא חלקי?

זהו שינוי תנאי המימון של חלק מהמשכנתא באמצעות הלוואה חדשה או פתרון מיחזור מתאים, בלי בהכרח להחליף את שאר המסלולים. ההיתכנות והכדאיות תלויות בבנק, בביטחונות ובתנאי ההלוואות.

האם אפשר למחזר רק מסלול אחד מתוך שלושה?

לעיתים כן, במיוחד במסגרת פתרון שהבנק הקיים מסכים לבצע. מול בנק אחר עשויות להיות מגבלות תפעול וביטחונות, ולכן צריך לבדוק את האפשרות בפועל ולא להניח שהיא מובטחת.

מה ההבדל בין מחזור חלקי לפירעון מוקדם חלקי?

במחזור חלקי מחליפים את המימון על חלק מהחוב בתנאים אחרים. בפירעון מוקדם חלקי משתמשים בכסף כדי להחזיר חלק מהקרן ולהקטין את החוב, בלי בהכרח ליטול הלוואה חדשה.

האם מחזור חלקי תמיד חוסך כסף?

לא. יש לבחון עמלות פירעון מוקדם, הוצאות מימון, ריבית חדשה, תקופה, הצמדה וסך תשלומים עתידי. ירידה בהחזר החודשי אינה בהכרח חיסכון מצטבר.

אפשר לבצע מחזור חלקי באותו בנק?

אפשר לבקש מהבנק הנוכחי שינוי או מחזור של המסלול הרלוונטי. האישור והתנאים תלויים בבנק ובנתוני ההלוואה, ולכן חשוב להשוות את ההצעה לחלופות.

האם ניתן לבצע מחזור חלקי בבנק אחר?

הדבר עשוי להיות אפשרי במבנים מסוימים, אך מחייב הסדרת ביטחונות ושעבודים ולעיתים אינו זמין כמחזור של מסלול יחיד. יש לבחון עם הבנקים את האפשרויות המעשיות.

מתי כדאי לבדוק מחזור של מסלול בריבית משתנה?

רצוי לבדוק כשיש שינוי בתנאי השוק או במצבכם הכלכלי, ובפרט לקראת מועד שינוי הריבית במסלול. יש לבקש חישוב עמלות מעודכן למועד הפעולה.

אילו מסמכים צריך כדי לבדוק כדאיות למחזור חלקי?

יש לבקש מהבנק יתרות לסילוק ונתונים לכל מסלול, ריבית, סוג הצמדה, תקופה, מועדי שינוי ריבית ועמלות פירעון מוקדם. בדרך כלל יידרשו גם נתוני הכנסה והתחייבויות מעודכנים.

סיכום: לא משנים את מה שעובד טוב

מחזור משכנתא חלקי הוא פתרון שכדאי להכיר דווקא משום שהוא אינו דורש לחשוב במונחים של הכול או כלום. אם יש במסלול אחד בעיה כלכלית והאחרים עדיין טובים, הגיוני לבחון שינוי ממוקד. לעומת זאת, אם הבעיה נוגעת למבנה המשכנתא כולו, ייתכן שדווקא מחזור מלא ייתן תוצאה טובה יותר.

הדרך לקבל החלטה אינה לנחש לאן הריבית תגיע, אלא להשוות חלופות על בסיס לוחות סילוקין, עלויות יציאה, הוצאות נלוות, תזרים, סיכונים והתוכניות של המשפחה. כך אפשר לשפר את המשכנתא בלי לוותר בטעות על יתרונות שכבר קיימים בה.

חושבים למחזר רק חלק מהמשכנתא? בואו לבדוק לפני שמחליטים

באמון משכנתאות אנחנו בוחנים כל מסלול בנפרד ואת התמהיל כולו יחד: מה כדאי להשאיר, מה אפשר לשפר, כמה יעלה השינוי ומה המשמעות של ההחלטה על ההחזר החודשי ועל העלות המצטברת. בדיקה קצרה ומסודרת יכולה לעזור להימנע משינוי מיותר או יקר. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.

מאמרים קשורים – מדריכים נוספים שכדאי לקרוא

Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
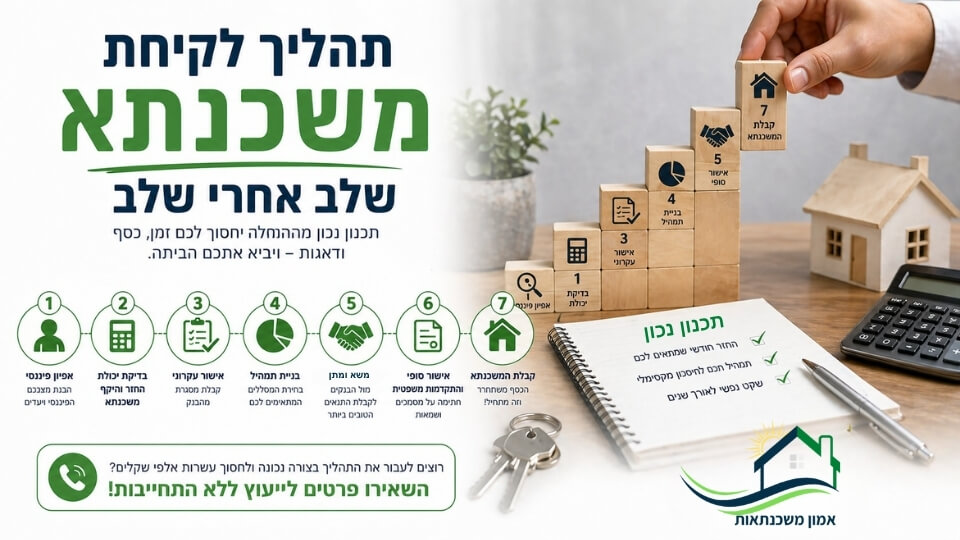
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

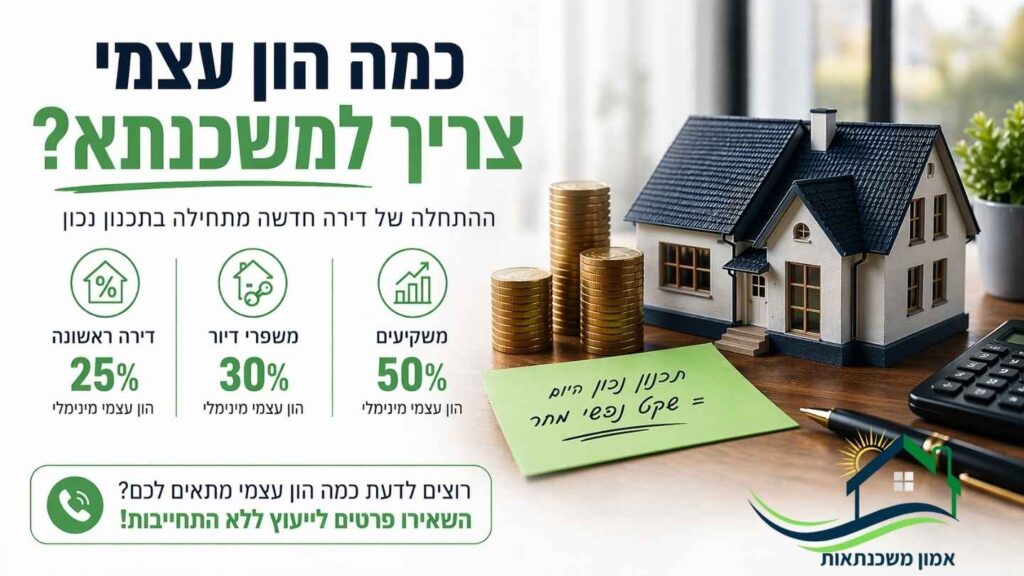
כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
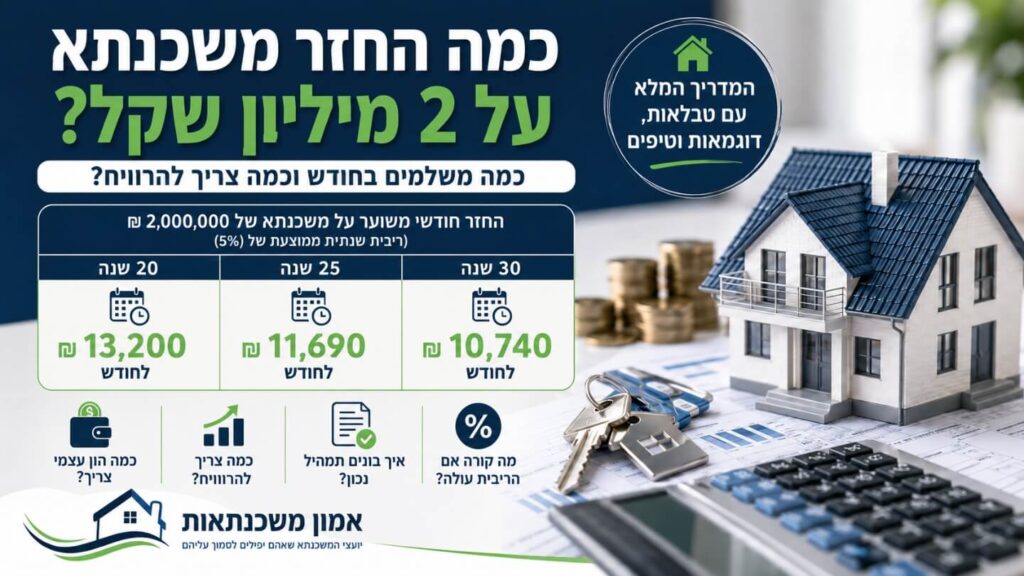
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך לדירה ראשונה, האם 25% באמת מספיקים ומה קורה כשהשמאות נמוכה? מדריך מלא שחשוב להכיר לפני שמחפשים נכס מאת יועץ משכנתאות

כמה הון עצמי צריך לדירה ראשונה? המדריך המלא לפני חיפוש נכס

ברכישת דירה ראשונה בישראל, הבנק רשאי בדרך כלל לממן עד 75% משווי הנכס לצורך חישוב המשכנתא. המשמעות היא שנדרש הון עצמי מינימלי של 25% לפחות. אבל זהו רק הסכום הדרוש כדי להשלים את מחיר הדירה — ולא בהכרח הסכום שבאמת צריך להיות לכם לפני העסקה.

מעבר להון העצמי, יש להביא בחשבון הוצאות כמו עורך דין, שמאות, תיווך, שיפוץ, מעבר דירה, ריהוט, ביטוחים ולעיתים גם מס רכישה. בנוסף, אם השמאי יעריך את הנכס בסכום נמוך ממחיר החוזה, הבנק עשוי לחשב את המשכנתא לפי השווי הנמוך יותר — ואז תידרשו להביא הון עצמי נוסף. לכן, ברוב העסקאות לא נכון להגיע עם 25% בדיוק, אלא עם רזרבה נוספת שתגן עליכם מפערים ומהוצאות בלתי צפויות.

[ ... המשך קריאה ... ]
מה עושה יועץ משכנתאות בפועל - מה כולל תהליך של ייעוץ למשכנתאות מה כולל ליווי של יועץ משכנתאות פרטי? כך נראה התהליך מאפיון פיננסי, אישור עקרוני ובניית תמהיל ועד משא ומתן, חתימות והעברת הכסף.
מה עושה יועץ משכנתאות בפועל? תהליך הליווי שלב אחר שלב

הרבה אנשים יודעים שיועץ משכנתאות אמור “לעזור מול הבנק”, אבל לא באמת מבינים מה כולל הליווי, מה נעשה מאחורי הקלעים, ואיך נראה התהליך משלב הבדיקה הראשונית ועד קבלת כספי המשכנתא. בפועל, יועץ משכנתאות מקצועי אינו רק משווה ריביות. הוא בודק את התמונה הכלכלית, מגדיר תקציב נכון, בונה תמהיל משכנתא, מכין את התיק לבנקים, מנהל משא ומתן, בוחן סיכונים, מלווה את החתימות ומוודא שהכסף עובר בזמן להשלמת העסקה. במאמר הזה נעבור שלב אחר שלב על תהליך הליווי ונבין מה בדיוק עושה יועץ משכנתאות עבור הלקוח.
[ ... המשך קריאה ... ]
מדד המחירים לצרכן יוני 2026 נותר ללא שינוי והאינפלציה ירדה ל־1.6%. מה המשמעות למסלולים צמודי מדד, לריבית הפריים, למחזור משכנתא ולרוכשי דירות?

מדד המחירים לצרכן נשאר ללא שינוי: מה זה אומר על הריבית ועל המשכנתאות?

מדד המחירים לצרכן לחודש יוני 2026 נותר ללא שינוי לעומת חודש מאי, והאינפלציה השנתית ירדה לרמה של 1.6% — בתוך יעד האינפלציה של בנק ישראל, העומד על 1%–3%. הנתון עשוי לתמוך בהמשך סביבת ריבית מתונה יותר, אך הוא אינו מבטיח הפחתת ריבית נוספת באופן אוטומטי. עבור בעלי משכנתאות, המשמעות תלויה במסלולים: משכנתאות צמודות מדד לא יגדלו החודש בשל המדד הכללי, ואילו במסלולי פריים ובריביות משתנות ההשפעה תלויה בעיקר בהחלטות הריבית הבאות של בנק ישראל.

[ ... המשך קריאה ... ]
כמה החזר חודשי משלמים בחודש על משכנתא של מיליון שקלים? מדריך עם טווחי החזר לפי תקופות, השפעת הריבית, התמהיל ויכולת ההחזר שלכם.

כמה החזר חודשי משכנתא על מיליון שקלים?

משכנתא של מיליון שקלים היא אחת השאלות הנפוצות ביותר בקרב רוכשי דירה: כמה באמת משלמים בכל חודש על משכנתא כזו? התשובה תלויה בכמה גורמים מרכזיים: תקופת המשכנתא, גובה הריבית, תמהיל המסלולים, הצמדה למדד, יכולת ההחזר של הלווים והמדיניות של הבנק. במאמר הזה נסביר כמה יכול להיות ההחזר החודשי על משכנתא של מיליון שקלים, למה אין תשובה אחת שמתאימה לכולם, איך תקופת ההלוואה משנה את ההחזר, מה הסיכון בהחזר נמוך מדי, ואיך נכון לבדוק האם משכנתא של מיליון שקלים באמת מתאימה לכם.

[ ... המשך קריאה ... ]
כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא למה אמון תקשורת והקשבה חשובים לא פחות מריביות ותמהיל? קראו כאן

כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא

הרבה אנשים שבוחרים יועץ משכנתאות מסתכלים קודם כול על ניסיון, המלצות, ריביות וחיסכון כספי. כל אלה חשובים מאוד, אבל יש עוד מרכיב שלא תמיד מדברים עליו מספיק: הכימיה בין הלקוח לבין יועץ המשכנתאות. תהליך משכנתא הוא לא רק מספרים, טבלאות ובנקים. זה תהליך אישי, רגשי וכלכלי שמלווה לעיתים בלחץ, פחדים, חוסר ודאות והחלטות משמעותיות מאוד. לכן, מעבר למקצועיות, חשוב שתהיה תחושת אמון, תקשורת טובה, הקשבה אמיתית ויכולת לדבר פתוח. במאמר הזה נסביר למה כימיה עם יועץ משכנתאות היא אחד המרכיבים החשובים ביותר להצלחת התהליך, איך מזהים אותה, ומה קורה כשהיא לא קיימת.

[ ... המשך קריאה ... ]
רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון? להתמודד לחץ, פחדים והתלבטויות ברכישת דירה ראשונה.

רכישת דירה ראשונה והעומס הנפשי בדרך למשכנתא — למה זה כל כך מלחיץ ואיך עוברים את זה נכון?

רכישת דירה ראשונה היא לא רק החלטה כלכלית. היא אירוע רגשי, זוגי ומשפחתי שמביא איתו לחץ, פחדים, התלבטויות ולעיתים גם תחושת הצפה. הרבה רוכשים מגיעים לתהליך כשהם מרגישים שהם “אמורים להבין”, אבל בפועל הם מתמודדים בפעם הראשונה עם חוזים, בנקים, אישור עקרוני, משכנתא, הון עצמי, ריביות, מתווכים, קבלנים ולוחות זמנים צפופים. במאמר הזה נדבר דווקא על הצד שלא תמיד מדברים עליו: העומס הנפשי בתהליך רכישת דירה ראשונה, למה הוא קורה, איך הוא משפיע על קבלת ההחלטות, ומה אפשר לעשות כדי לעבור את הדרך בצורה רגועה, מסודרת ובטוחה יותר.

[ ... המשך קריאה ... ]
הריבית יורדת ורבים מחכים לפני מחזור משכנתא. למה זו עלולה להיות טעות, מתי כדאי לבדוק למחזר את המשכנתא ומה חשוב לדעת לפני שמקבלים החלטה?

מחכים שהריבית תרד ורק אז למחזר את המשכנתא? זו עלולה להיות הטעות הכי יקרה שלכם

בשבועות האחרונים יותר ויותר בעלי משכנתאות שואלים את אותה שאלה: “אם הריבית צפויה לרדת, אולי עדיף לחכות עם מחזור המשכנתא?” זו שאלה לגיטימית, אבל היא גם עלולה להוביל לטעות יקרה. כי מחזור משכנתא לא תלוי רק בגובה הריבית של בנק ישראל, אלא גם בתמהיל הקיים, במסלולים, בהצמדות, בעמלות פירעון מוקדם, בגובה ההחזר ובתוכניות של המשפחה לשנים הקרובות. במאמר הדעה הזה נסביר למה לא נכון לחכות ליום שבו “הריבית תרד מספיק”, ולמה דווקא עכשיו כדאי לבדוק — גם אם בסוף תחליטו לא למחזר מיד.

[ ... המשך קריאה ... ]
צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[ ... המשך קריאה ... ]
מדד תשומות הבנייה מה זה עלה שוב וממשיך להשפיע על רוכשי דירה מקבלן. מה המשמעות למחיר הדירה, האם כדאי להקדים תשלומים ומה חשוב לבדוק לפני חתימה?

מדד תשומות הבנייה ממשיך לעלות — מה זה אומר לרוכשי דירה מקבלן?

מדד תשומות הבנייה ממשיך להיות אחד הגורמים החשובים ביותר שרוכשי דירה מקבלן חייבים להכיר. לפי הפרסומים האחרונים, מדד תשומות הבנייה למגורים עלה בחודש מאי 2026 ב־0.6%, ובמצטבר מתחילת 2026 מדובר בעלייה של כ־2.2%. במקביל, בנק ישראל הוריד את הריבית לרמה של 3.5%, מה שמעלה אצל רבים את השאלה: האם עכשיו קל יותר לרכוש דירה מקבלן, או שהעלייה במדד עדיין עלולה לייקר את העסקה? במאמר הזה נבין מה קרה, למה זה חשוב, איך זה משפיע בפועל על רוכשי דירה מקבלן, ומה כדאי לבדוק לפני שמתקדמים לחתימה.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

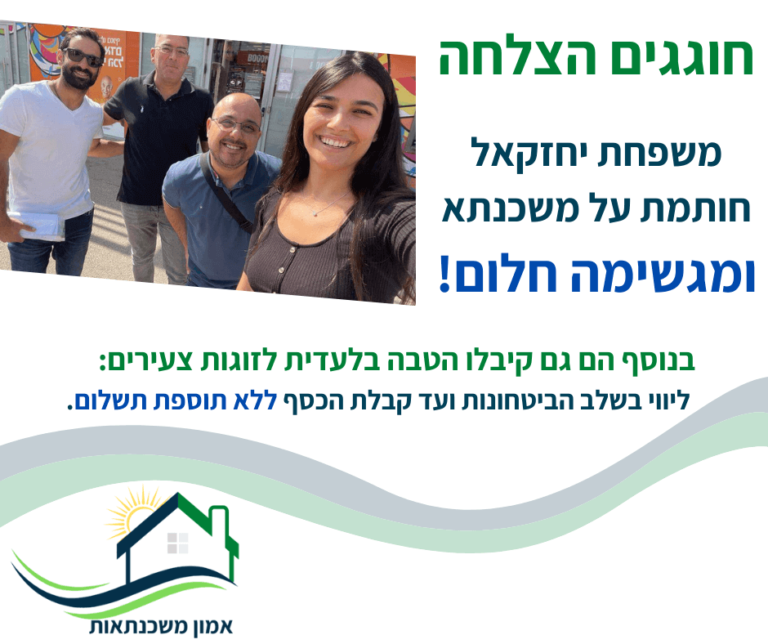
משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: