הגשת בקשה למשכנתא מהמחשב או מהטלפון יכולה לחסוך נסיעות, לקצר איסוף מסמכים ולעזור לעקוב אחר התהליך. אבל המילה ״דיגיטלית״ אינה מבטיחה שהמשכנתא תאושר בלחיצה אחת, שכל בדיקה תסתיים מרחוק או שהכסף יועבר מיד. כדי להתקדם בבטחה צריך להבין אילו שלבים אפשר לבצע באינטרנט, אילו מסמכים להכין, מה עדיין נבדק על ידי הבנק, ומתי נדרשת פעולה נוספת מול גורם מקצועי או מול רשות רישום.
המדריך הזה עובר על המסלול הדיגיטלי כולו: מהגשת בקשה ראשונית ואישור עקרוני, דרך השוואת הצעות ובדיקת הנכס, ועד חתימה, רישום בטוחות והעברת הכסף. לאורך הדרך נדגיש מה כדאי לבדוק לפני שמעלים מסמכים, איך לשמור על מידע אישי, ואיך לזהות מצב שבו ממשק מקוון נוח אינו מחליף בדיקה מקצועית של העסקה.
מה פירוש ״משכנתא דיגיטלית״?
אין למונח הזה משמעות אחת אחידה. לפעמים הוא מתאר רק הגשת בקשה ואיסוף מסמכים דרך אתר או אפליקציה. במקרים אחרים הוא מתייחס גם לשיחות מרחוק, להצגת הצעות, לחתימה דיגיטלית ולמעקב אחר ביצוע המשכנתא. בכל מקרה, מדובר בדרך שבה מתנהלים מול נותן האשראי; היא אינה סוג מיוחד של משכנתא ואינה משנה מעצמה את תנאי ההלוואה.
כדאי להפריד בין שלושה דברים שלעתים מתערבבים בשיח:
- בקשה דיגיטלית: ממלאים פרטים ומעבירים מסמכים דרך ערוץ מקוון.
- אישור עקרוני דיגיטלי: מתקבלת תשובה ראשונית על סמך הפרטים שמסרתם, בכפוף לבדיקות ולאימות בהמשך.
- השלמת משכנתא מרחוק: חלק גדול או כל השלבים הבאים נעשים בלי הגעה לסניף, ככל שהבנק, סוג העסקה והמסמכים מאפשרים זאת.
העובדה שאפשר לפתוח בקשה בטלפון אינה אומרת שכל העסקה תושלם בטלפון. ייתכן שיהיה צורך בשמאות, בהשלמת מסמכים, באימות זהות, בהסבר של תנאי ההלוואה, בחתימות, ברישום בטוחה או במסמך מקורי. לכן כדאי לשאול כבר בתחילת הדרך אילו שלבים מקוונים ואילו עשויים לדרוש נוכחות, מסמך פיזי או תיאום עם עורך הדין.
אישור עקרוני מקוון הוא התחלה, לא הבטחה לכסף
אחד החלקים המוכרים ביותר בתהליך הוא הגשת בקשה לאישור עקרוני. לפי המידע שמפרסם בנק ישראל על רפורמת המשכנתאות, ניתן להגיש בקשה לאישור עקרוני ולצרף מסמכים גם באופן מקוון, בלי להגיע לסניף רק כדי לפתוח את הבקשה. הבנקים נדרשים להציג את האישור בפורמט אחיד, כך שאפשר להשוות את הנתונים המרכזיים בין הצעות.
האישור העקרוני מבוסס על הפרטים שנמסרו ועל בדיקה ראשונית. הוא עשוי לפרט את סכום ההלוואה שאושר עקרונית, תמהילים או סלים, ריביות חזויות, החזר ראשון, החזר מרבי צפוי ותנאים להמשך. חשוב לקרוא את המסמך עצמו, לבדוק מה נדרש להשלמה ולהבין אילו הנחות עומדות מאחורי הנתונים. אם פרטי ההכנסה, ההתחייבויות, הנכס או העסקה אינם מדויקים, התמונה יכולה להשתנות בבדיקת הבקשה המלאה.
לפי המידע הרשמי של בנק ישראל, האישור העקרוני תקף ל־24 ימים, בכפוף לתנאים המפורטים בו ולכך שהנתונים והמסמכים שאומתו לא השתנו. בפועל יש לבדוק את תאריך התוקף ואת ההסתייגויות באישור שקיבלתם, ולא להסתמך על צילום מסך או על הודעה קצרה באפליקציה. תוכלו להיעזר במדריך האישור העקרוני למשכנתא כדי להבין אילו נתונים ומסמכים כדאי להכין, ובמאמר איך קוראים אישור עקרוני כדי לעבור על הסלים והמספרים.
אישור עקרוני גם אינו אישור סופי להעברת כספים. לאחר קבלת חוזה, מסמכי נכס, הערכת שווי ומסמכי בטוחה, הבנק עשוי לבדוק מחדש את הנתונים, לבקש הבהרות או להציב תנאים. לכן רצוי להתקדם עם לוח זמנים שמביא בחשבון השלמות, ולא לתכנן תשלום למוכר כאילו עצם האישור הראשוני מבטיח שהמימון כבר זמין.
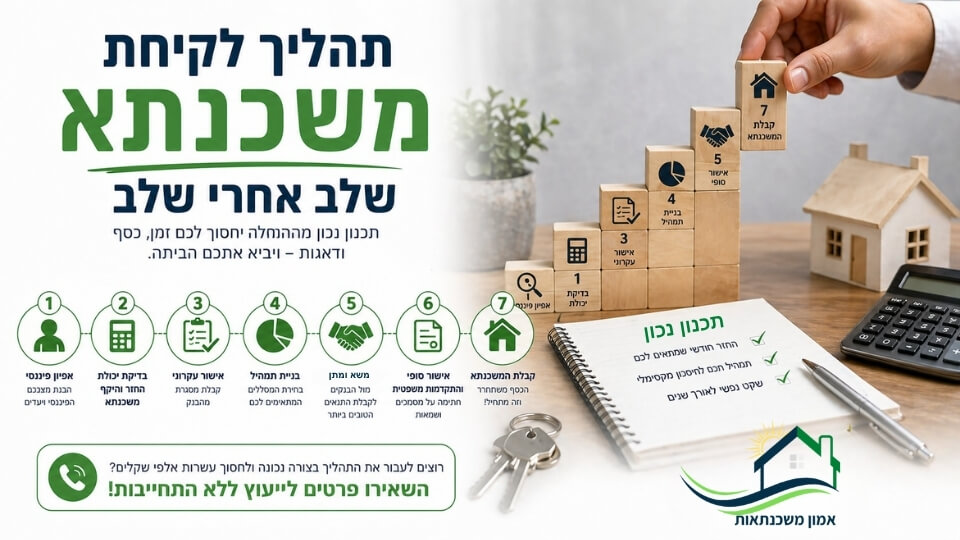
איך נראה מסלול דיגיטלי מתחילתו ועד סופו?
1. מרכזים תמונה פיננסית לפני שממלאים טופס
לפני פתיחת בקשה, מרכזים את ההכנסות, ההוצאות הקבועות, ההלוואות הקיימות, ההון העצמי, פרטי הנכס ומועדי התשלום בעסקה. בטופס מקוון קל לדלג בין שדות ולמלא נתון משוער, אבל מידע חסר או לא עקבי עלול להוביל לשאלות נוספות ולתיקונים. אם יש הכנסה משתנה, עבודה חדשה, עסק עצמאי, בונוסים, שכירות או תקופה של חופשת לידה, מסבירים זאת באופן ברור ומכינים אסמכתאות מתאימות.
מומלץ להכין תיקייה מסודרת לכל לווה ולתת לקבצים שמות ברורים, למשל ״תלושי שכר – אוגוסט עד אוקטובר״ או ״דפי חשבון – חשבון משותף״. כדאי לוודא שהמסמכים מלאים וקריאים, שהתאריכים עדכניים ושכל העמודים צורפו. מסמך חתוך, צילום מטושטש או קובץ של חשבון לא נכון עלולים להחזיר את התיק לשלב ההשלמות.
2. מגישים בקשה ומעלים מסמכים בערוץ מאובטח
בדרך כלל ממלאים פרטים על הלווים, מקורות ההכנסה, התחייבויות, סכום מבוקש, מטרת המימון והנכס. לאחר מכן מעלים מסמכים לפי הרשימה שמופיעה במערכת. הרשימה משתנה לפי מאפייני הלווה והעסקה, ולכן אין רשימה אחת שמחליפה את דרישות הבנק. אם מסמך לא קיים או אינו מתאים למצב שלכם, עדיף לברר מה אפשר לצרף במקומו ולא להעלות קובץ שאינו מסביר את הנתון.
לפני העברת מידע אישי, בדקו שאתם באתר או באפליקציה הרשמית של הגוף שמטפל בבקשה, שהחיבור מאובטח ושברור לכם מי יקבל את המסמך. אל תמסרו סיסמה, קוד חד־פעמי או פרטי גישה לחשבון הבנק לאדם שפנה אליכם בהודעה. אם מתבקשת הרשאה דיגיטלית, קראו מה היא מאפשרת, למי היא ניתנת ולכמה זמן, והשתמשו רק במסלול הרשמי שמופיע באזור האישי.
3. משווים הצעות על בסיס מלא
אחרי קבלת הצעות, לא כדאי להסתפק במספר שמופיע בכותרת או בהחזר הראשון. משווים את סכום ההלוואה, הרכב המסלולים, תקופות ההחזר, הצמדה, נקודות שינוי, העלות החזויה, עמלות, תנאי פירעון מוקדם וההחזר המרבי הצפוי. בדקו שההשוואה מתייחסת לאותו סכום, לאותו מועד ולנתונים דומים. אם הבקשה הדיגיטלית מספקת טבלה מסכמת, הורידו את הקבצים המלאים וקראו את תנאי ההצעה ולא רק את הסיכום במסך.
אפשר לקרוא את המדריך להשוואת הצעות משכנתא לפני בחירה. הוא מסביר למה חשוב להשוות גם את המבנה והעלות ולא רק ריבית נקודתית. כאשר מציעים שינוי בתמהיל, כדאי להבין כיצד הוא משפיע על ההחזר עכשיו ועל הסיכון בהמשך, ולא לאשר שינוי רק מפני שהמערכת מסמנת אותו כ״מומלץ״.
4. משלימים בדיקת נכס, שמאות ובטוחות
הבנק בוחן לא רק את הלווים אלא גם את הנכס ואת האפשרות לרשום לטובתו בטוחה. לפי סוג העסקה והאופן שבו הזכויות רשומות, עשויים להידרש חוזה רכישה, נסח או אישור זכויות, מסמכי חברה משכנת, פרטי מוכר, הערכת שמאי, אישורי מסמכים או התחייבות לרישום משכנתא. במסלול מקוון אפשר לפעמים להעלות את רוב המסמכים, אך בדיקה משפטית או רישומית עדיין יכולה להיות תלויה בגורם חיצוני.
ברשות מקרקעי ישראל יש שירות מקוון שבמסגרתו ניתן, במקרים המתאימים לנכסים שבניהולה ואינם רשומים בטאבו או בחברה משכנת, לבקש התחייבות לרישום משכנתא במסמך דיגיטלי חתום. ראו את הנחיות רשות מקרקעי ישראל בנושא משכנתאות ובדקו אם סוג הזכויות שלכם נכלל בתנאים. השירות הזה הוא דוגמה לתהליך דיגיטלי נקודתי; הוא אינו אומר שכל נכס או כל פעולה בעסקה מטופלים באותו אופן.
גם השמאות אינה מתבטלת מפני שהבקשה מקוונת. הבנק עשוי לדרוש שמאי מתוך הרשימה שלו, ביקור בנכס, מסמכי תכנון או בדיקה של מצב הרישום. אם השווי או הזכויות שונים ממה שהוצג בתחילת הדרך, הדבר עלול להשפיע על סכום המימון או על התנאים. לכן חשוב לשאול מתי להזמין שמאות, מי נושא בעלות ומה קורה אם מתקבלת הערכה שונה ממחיר החוזה.
5. מקבלים אישור סופי, חותמים ומבצעים
לאחר שהמסמכים והבדיקות הושלמו, הבנק מעדכן את התנאים ומפרט מה נדרש לפני העברת הכסף. יש לקרוא את המסמכים המלאים, לבדוק שהסכומים, המסלולים, התקופות, פרטי הנכס והלווים תואמים למה שסוכם, ולהבין כל תנאי שטרם התקיים. חתימה מרחוק יכולה להיות חלק מהתהליך, אך אופן החתימה והמסמכים הנדרשים תלויים בבנק, בסוג העסקה ובהוראות החלות עליה. אם משהו במסמך אינו ברור, עוצרים ומבקשים הסבר לפני חתימה.
שחרור הכספים מתבצע לפי מטרת ההלוואה, לוח התשלומים, התנאים שסוכמו והשלמת הבטוחות. ברכישה מקבלן, למשל, ייתכן שהתשלומים יוצאים בשלבים ובהתאם לשוברים ולמועדים; ברכישת דירה יד שנייה תזמון ההעברה צריך להתאים לחוזה ולתנאים שנקבעו. דיגיטליזציה יכולה לייעל את המעקב, אבל היא אינה מבטלת את הצורך לתאם בין הבנק, עורך הדין, המוכר או הקבלן והרישום.
רשימת בדיקה לפני פתיחת בקשה מקוונת
כדי לצמצם השלמות, הכינו מראש רשימה שמתאימה למצב שלכם. ייתכן שהבנק יבקש מסמכים נוספים או יעדכונים, אך אלה הקבוצות שכדאי לברר לגביהן:
- זיהוי ופרטי לווים: פרטים מזהים, כתובת, מצב משפחתי ופרטי קשר לפי הדרישה.
- הכנסות: תלושי שכר, אישורי מעסיק או מסמכים עסקיים לעצמאים; בהכנסה משתנה, בירור לגבי תקופת הנתונים הדרושה.
- חשבונות והתחייבויות: דפי חשבון, הלוואות קיימות, מסגרות או חיובים קבועים, לפי מה שהבנק מבקש.
- הון עצמי ומקורות כספיים: אסמכתאות למקורות הכסף ולמועדי הגעתו, ובמידת הצורך מסמכים על מתנה או סיוע משפחתי.
- מסמכי העסקה והנכס: חוזה, פרטי מוכר, אישורי זכויות, נסח או מסמכי חברה משכנת, בהתאם למצב הרישום.
- תנאי ביצוע: מסמכים שעשויים להידרש לאחר אישור ראשוני, כגון שמאות, ביטוח, רישום בטוחה או אישורי עורכי דין.
לא חייבים לשלוח כל מסמך עוד לפני שיודעים שהוא נדרש. פעלו לפי הרשימה של הבנק ושמרו לעצמכם עותק של כל מה שהועלה, את תאריך השליחה ואת שם הגורם המטפל. אם מתקבלת דרישה כללית כמו ״להעלות מסמך הכנסה״, בקשו לדעת לאיזו תקופה, לאיזה לווה ואיזה סוג מסמך יענה על הדרישה.
יתרונות של תהליך דיגיטלי — וגם מה הוא לא פותר
היתרון המרכזי הוא נוחות: אפשר להתחיל בקשה בזמן שמתאים לכם, להעביר קובץ בלי להגיע לסניף ולעקוב אחר הודעות במקום לרדוף אחרי מסמכים. תיקייה דיגיטלית מסודרת יכולה להקל על ניהול כמה גרסאות ולשמור היסטוריה של מה נשלח. גם השוואת מסמכים בפורמט דומה יכולה לעזור להבין היכן יש פער בין הצעות.
מצד שני, ממשק דיגיטלי אינו מבטיח החלטה מהירה יותר בכל מקרה ואינו מחליף שיקול דעת. תיק מורכב, הכנסות לא שגרתיות, זכויות נכס שאינן סטנדרטיות, אשראי בעייתי או מסמכים חסרים עשויים לדרוש שיחה והבהרות. לא כדאי להתייחס להודעת ״הבקשה נקלטה״ כאילו היא אישור; היא רק מאשרת שהמערכת קיבלה את הטופס.
אם יש כמה הצעות, חשוב לבחון אותן באותה צורה. מערכת אחת עשויה להציג החזר ראשוני, מערכת אחרת עלות חזויה, ובנק נוסף יבליט מסלול אחד. ריכוז הנתונים בטבלה עצמאית או בעזרת יועץ מאפשר להשוות את הסכום, התקופה, ההצמדה, השינויים העתידיים ותנאי הביצוע. אל תתנו לתהליך חלק או לעיצוב נוח לגרום לכם לוותר על קריאה של מסמכים מחייבים.
טעויות שכדאי למנוע בתהליך דיגיטלי
- לחשוב שאישור עקרוני הוא אישור סופי: הבנק עדיין עשוי לאמת מסמכים, לבדוק את הנכס ולהציב תנאים.
- להזין נתונים משוערים: פרטים לא מדויקים על הכנסה או הלוואות עלולים ליצור הצעה שאינה מתאימה למצב האמיתי.
- להעלות מסמכים חלקיים: עמודים חסרים, צילום לא קריא או מסמך שפג תוקפו עלולים לעכב בדיקה.
- להשוות רק החזר ראשון: ההחזר עשוי להשתנות לאורך זמן; צריך להבין את ההצמדה, שינויי הריבית והעלות החזויה.
- להתעלם מתוקף ותנאים: בדקו את מועד פקיעת ההצעה ואת התנאים שעליהם היא מבוססת.
- להשתמש בקישור לא מזוהה: העבירו מסמכים רק בערוץ מאובטח ורשמי, ואל תשלחו קודי אימות או סיסמאות.
- להניח שאין צורך בתיאום: חתימה, שמאות ורישום עשויים להיות תלויים בבנק, בעורך הדין או ברשות הרישום.
במקום למהר ללחוץ על ״המשך״, קראו את הדרישה, בדקו את הפרטים והורידו עותק מהמסמך שהוגש או התקבל. אם בקשה לשינוי תנאים מגיעה בשיחה או בהודעה, בקשו לקבל את ההצעה המעודכנת בכתב כדי להשוות אותה להצעה הקודמת.
למי התהליך הדיגיטלי מתאים במיוחד?
הגשה מקוונת עשויה להתאים למי שמעדיפים לנהל מסמכים מרחוק, יכולים להעלות קבצים באופן מסודר, ומקבלים החלטות לאחר שקראו את התנאים. היא יכולה להקל על זוג ששניהם עובדים בשעות עמוסות, על מי שנמצאים מחוץ לעיר, או על מי שרוצים לפתוח בקשה ולהשלים פרטים בהדרגה. גם במצבים כאלה חשוב לוודא שיש כתובת ברורה לשאלות ושאפשר לשמור עותק של ההתכתבויות והמסמכים.
כאשר התיק כולל כמה מקורות הכנסה, עצמאי בתחילת הדרך, הלוואות רבות, נכס עם רישום מורכב, רכישה מקבלן עם תשלומים מדורגים או עסקה שבה צריך לפעול במהירות, כדאי לשלב שיחה מקצועית מוקדמת. אין בכך כדי לקבוע שאי אפשר להתקדם דיגיטלית; המטרה היא להבין את התלויות לפני שמתחייבים ללוח זמנים או שולחים בקשה שאינה שלמה.
אם כבר קיבלתם הצעה או אישור ראשוני, בדקו האם הפרטים תואמים את המצב בפועל, האם התנאים מתאימים ללוח התשלומים של העסקה והאם נותרו מסמכים או בטוחות להשלמה. אפשר להיעזר גם במאמר כמה זמן לוקח לקבל משכנתא כדי לתכנן את רצף השלבים, ובמדריך ביטוח מבנה בתהליך משכנתא כדי להבין מה נדרש בשלב הביטוח.
סיכום: נוחות דיגיטלית דורשת בדיקה מסודרת
משכנתא דיגיטלית מאפשרת לבצע חלקים משמעותיים מהתהליך מרחוק: לפתוח בקשה, להעביר מסמכים, לקבל אישור עקרוני ולעקוב אחר הטיפול. עם זאת, יש להבחין בין קליטת בקשה לבין אישור סופי ובין חתימה דיגיטלית לבין השלמת העסקה. בדיקת הלווה והנכס, שמאות, בטוחות ורישום עשויים להמשיך להתבצע או להיות תלויים בגורמים נוספים.
הדרך להתקדם בביטחון היא להכין מידע מדויק, להעלות מסמכים בערוץ מאובטח, להשוות הצעות מלאות, לקרוא תנאים ולנהל לוח זמנים שמביא בחשבון את כל הגורמים. אם שלב מסוים אינו ברור, בקשו הסבר לפני שממשיכים. באמון משכנתאות אפשר לקבוע שיחת ייעוץ ראשוני ללא התחייבות, לעבור על הנתונים והשלבים ולבדוק מה נכון לעשות לפני שמתקדמים.
לתיאום שיחת ייעוץ ראשונית ללא התחייבות: השאירו פרטים ונחזור אליכם.
שאלות ותשובות על משכנתא דיגיטלית
האם אפשר לקבל משכנתא בלי להגיע לסניף?
בחלק מהשלבים אפשר להתנהל באינטרנט או בטלפון, ולעיתים גם לבצע את רוב התהליך מרחוק. הדבר תלוי בגוף המממן, בסוג ההלוואה, בנכס ובמסמכים הנדרשים. יש לבדוק מראש האם תידרש הגעה לצורך זיהוי, חתימה או השלמת בטוחה.
האם אישור עקרוני דיגיטלי מחייב את הבנק להעביר את הכסף?
לא. אישור עקרוני הוא שלב ראשוני המבוסס על הפרטים שנמסרו. לאחר מכן הבנק עשוי לאמת מסמכים, לבדוק את הנכס ולדרוש תנאים נוספים לפני אישור סופי ושחרור הכספים.
כמה זמן האישור העקרוני תקף?
בנק ישראל מציין תוקף של 24 ימים לאישור עקרוני, בכפוף לתנאים ולנתונים שאומתו. בדקו את התאריך ואת ההסתייגויות באישור שקיבלתם, כי ייתכן שיהיה צורך לעדכן נתונים או לקבל הצעה חדשה אם חל שינוי.
אילו מסמכים צריך להעלות?
הדרישות משתנות לפי מצב תעסוקתי, הכנסות, התחייבויות, מטרת ההלוואה והנכס. בדרך כלל בודקים מסמכי הכנסה, חשבונות והתחייבויות ומסמכי עסקה וזכויות. יש לפעול לפי הרשימה העדכנית שמציג הבנק ולברר מה נדרש לכל לווה.
האם משכנתא דיגיטלית זולה יותר?
עצם השימוש באתר או באפליקציה אינו מבטיח ריבית נמוכה יותר או חיסכון. התנאים תלויים במאפייני העסקה, בפרופיל הלווים, בנכס, בתמהיל ובהצעה שהתקבלה. משווים את כל העלות והתנאים לפני בחירה.
מה עושים אם יש קושי להעלות מסמך או אם חסר מסמך?
פונים לערוץ הרשמי של הגוף המטפל, מתארים איזה מסמך חסר או מה התקלה, ומבקשים חלופה מאושרת והנחיה לגבי פורמט או תקופה. אין להעלות מסמך לא קשור רק כדי לעבור למסך הבא.
האם אפשר לחתום על כל המסמכים מרחוק?
לא בכל מקרה. שיטת החתימה תלויה בבנק, בעסקה ובמסמך. בררו מראש אילו חתימות אפשר לבצע מרחוק ואילו דורשות זיהוי, מסמך מקורי או פעולה מול גורם אחר.
איך שומרים על הפרטים האישיים בתהליך?
משתמשים באתר או באפליקציה הרשמית, בודקים שהבקשה מיועדת לגורם הנכון, שומרים עותק מהמסמכים ונמנעים ממסירת סיסמאות וקודי אימות. אם מתבקשת הרשאה, קוראים מה היא כוללת ולמי היא ניתנת.
מאמרים נוספים שכדאי לקרוא
- אישור עקרוני למשכנתא – המדריך המלא — מה בודקים לפני הגשת בקשה ואילו מסמכים כדאי להכין.
- איך קוראים אישור עקרוני — פירוש הסלים, ההחזר והנתונים שמופיעים באישור.
- השוואת הצעות משכנתא — דרך להשוות תמהיל, עלות ותנאים על בסיס אחיד.
- כמה זמן לוקח לקבל משכנתא — סקירת שלבי התהליך והגורמים שעלולים לעכב אותו.
- ביטוח מבנה בתהליך משכנתא — מה בודקים בפוליסה כחלק מהשלמת תנאי הבנק.
- ריבית קבועה לא צמודה (קל״צ) — הסבר על מסלול שכדאי להבין כשמשווים הצעות.