תקציר: קבלת אישור עקרוני והעברת כספי המשכנתא הן שתי נקודות שונות בתהליך. על בקשת משכנתא הבנק נדרש להשיב בכתב בתוך 5 ימי עסקים, ובמקרים חריגים מוגדרים בתוך 7 ימי עסקים; אם החליט להיענות לבקשה, האישור העקרוני יינתן באותה מסגרת זמן. עד לשחרור הכסף נדרשות גם בדיקות מסמכים ונכס, בחירת תנאים, חתימות והשלמת ביטחונות. את התהליך המלא צריך לתכנן במונחים של שבועות ובהתאם למצב התיק. בהמשך מוצגת תוכנית עבודה לדוגמה של שישה שבועות, שאינה זמן שירות מובטח או ממוצע שוק.
יש אישור עקרוני. האם אפשר כבר להתחייב על התשלום למוכר?
קיבלתם תשובה חיובית מהבנק, והתחושה היא שהחלק הקשה מאחוריכם. עכשיו צריך רק לחתום, לקבל את הכסף ולהעביר אותו למוכר. אלא שבין התשובה הראשונית לבין ביצוע המשכנתא נמצאות עוד כמה תחנות, וחלקן תלויות באנשים ובמסמכים שמחוץ לבנק.
זאת הסיבה שהשאלה ״כמה זמן לוקח לקבל משכנתא?״ צריכה להתחיל בשאלה נוספת: לקבל מה בדיוק? אישור עקרוני, אישור לאחר בדיקת ההכנסות, חתימה על ההלוואה או כסף שהועבר ליעד שנקבע בעסקה?
תכנון טוב מחבר בין כל השלבים לבין לוח התשלומים בחוזה. הוא מאפשר להשוות הצעות בלי לוותר על בדיקות חשובות, ומקטין את הסיכוי להגיע למועד התשלום כשעדיין חסרה חתימה, שומה או אסמכתא.
שלוש נקודות זמן שכדאי להפריד ביניהן
הגשת בקשה וקבלת החלטה ראשונית: בשלב הזה הבנק בוחן את הנתונים שמסרתם ומודיע אם הוא נענה לבקשה. תשובה חיובית מאפשרת להתקדם, אך צריך לקרוא את תנאיה ואת הדרישות שצורפו אליה.
השלמת בדיקות והסדרת ההלוואה: כאן מחברים בין ההכנסות, ההתחייבויות, הנכס ותוכנית המימון. גם אחרי שבוחרים בנק עשויים להישאר מסמכים, בירורים ותנאים שבלעדיהם לא ניתן להתקדם לביצוע.
שחרור הכסף בפועל: זהו השלב שצריך להתאים לתשלום בעסקה. לצורך רכישה, הכסף עשוי לעבור ישירות למוכר או ליעד אחר שאושר במסגרת העסקה, ולא בהכרח לחשבון האישי שלכם. אל תסיקו שקיבלתם מימון זמין רק משום שנחתם מסמך.
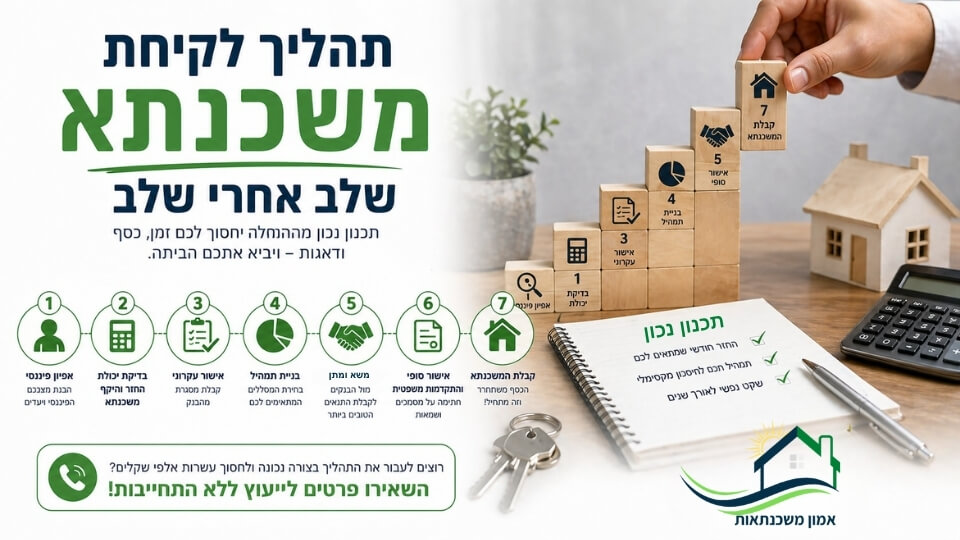
להיכרות עם רצף הפעולות כולו אפשר לקרוא את המדריך תהליך לקיחת משכנתא – שלב אחרי שלב. כאן נתמקד בתזמון, בתלויות ובמה שעוזר למנוע עיכובים.
כמה זמן לוקח לקבל אישור עקרוני?
לפי סעיף 4ג בהוראה 451 של בנק ישראל, המועד הרגיל למסירת החלטה בכתב הוא עד 5 ימי עסקים מהגשת הבקשה. במקרים חריגים שהוגדרו מראש במדיניות האשראי אפשר להגיע ל־7 ימי עסקים, תוך הודעה ללקוח על החריגה והסיבה לה. אם הבנק נענה לבקשה, עליו לתת את האישור העקרוני בתוך אותה תקופה.
זהו מועד למענה על הבקשה, ולא הבטחה שהכסף ישוחרר עד אז. לכן כדאי לשמור אישור על מועד ההגשה, לוודא שהבקשה נקלטה ולברר אילו פרטים דרושים להמשך. אם נשלחה אליכם בקשת השלמה, טפלו בה בצורה מסודרת ושמרו את התשובה.
חשוב גם לספור את היחידה הנכונה. ימי עסקים אינם ימים קלנדריים. כאשר יש חגים, ימי מנוחה או זמינות מוגבלת של גורם בעסקה, אי אפשר פשוט לספור חמישה תאריכים ביומן ולתכנן תשלום על בסיסם.
הכללים מופיעים בהוראה 451 של בנק ישראל – נהלים למתן הלוואות לדיור. להבנת משמעות האישור והתנאים שנותרו קראו גם למה אישור עקרוני לא באמת מבטיח משכנתא.
מה קובע את משך התהליך אחרי האישור?
| שלב | מה יכול לעכב אותו? | מה בודקים כדי להתקדם? |
|---|---|---|
| אימות הכנסות והתחייבויות | מסמך חסר, מידע סותר או הכנסה שדורשת הסבר. | מה התקבל, מה אושר ומה עדיין צריך להוכיח. |
| בדיקת הנכס והשמאות | קושי לתאם ביקור, מסמכי נכס חסרים או ממצא שמצריך בירור. | האם הדוח הוגש ונבדק, ולא רק אם התקיים ביקור. |
| בחירת בנק ותנאים | השוואה בין בקשות שונות או שינוי בסכום ובתמהיל. | השוואה לפי אותם נתוני עסקה ועדכון האישור שנבחר. |
| חתימות וביטחונות | טפסים לא תואמים, חתימה חסרה או טיפול ברישום. | רשימת דרישות מותאמת לנכס ולבעלי הזכויות. |
| בדיקה לקראת ביצוע | מסמך שנשלח אך טרם התקבל כתקין, או הוראות תשלום לא שלמות. | אישור מפורש מהבנק לגבי החוסרים ומועד הביצוע המתוכנן. |
חלק מהפעולות יכולות להתקדם במקביל, ואחרות תלויות בתוצאה של פעולה קודמת. למשל, אפשר לאסוף מסמכים בזמן שמתקבלות הצעות, אך ממצא בשמאות עלול לשנות את תוכנית המימון. לוח זמנים מועיל צריך לשקף את התלויות האלה, ולא רק רשימת תאריכים רצויה.
להכין תיק שאפשר לבדוק, ולא רק תיק שאפשר לשלוח
הדרך המעשית להתחיל היא לקבל מהבנק רשימת מסמכים עדכנית. בהתאם למקרה, היא עשויה לכלול מסמכי זיהוי, אסמכתאות להכנסה, תדפיסי חשבון, פירוט הלוואות, מסמכי מקור ההון העצמי ומסמכי רכישה ונכס. הרשימה המדויקת תלויה בנתונים ובדרישות הבנק.
קבצים קריאים, מלאים ובעלי שמות ברורים מקלים על הבדיקה. תדפיס שחסר בו עמוד, צילום שקשה לקרוא או קובץ ששייך לתקופה אחרת יכולים להוביל לסבב השלמות. לפני השליחה עברו על התקופות, שמות הלווים והסכומים, וודאו שהמסמכים מתייחסים לאותה תמונה פיננסית.
אם קיים נתון שדורש הסבר, צרפו הסבר קצר ואסמכתא מתאימה. לדוגמה, סילוק הלוואה שכבר בוצע צריך להיות מוצג באופן שמאפשר לבדוק אותו. אין צורך להציף את הבנק במסמכים לא קשורים; צריך להראות בבירור את המידע שנדרש להחלטה.
אחרי ההעברה, בקשו לדעת מה נותר פתוח. ״שלחתי הכול״ ו״התיק נבדק ונמצא מלא״ הן שתי נקודות שונות, וההבדל ביניהן חשוב לתכנון הזמן.
השמאות: לתאם מוקדם, אבל לפי ההנחיות המתאימות
אם נדרשת שמאות, בררו עם הבנק כיצד להזמין אותה ואילו מסמכים להעביר. כדאי לתאם גם את הגישה לנכס עם המוכר או עם מי שמחזיק בו. ביקור שלא יכול להתקיים בגלל חוסר תיאום מוסיף זמן בלי לקדם את הבדיקה.
מועד הביקור אינו בהכרח מועד סיום הטיפול. אחרי הביקור צריך להשלים דוח, להעבירו ולקבל את התייחסות הבנק. אם עולה שאלה לגבי השווי, הזכויות או מאפייני הנכס, יש להבין מה דרוש לבירור ומי יכול לספק אותו.
אל תבססו את ההון העצמי הנדרש על ההנחה שהשומה בהכרח תתאים למחיר שסוכם. אם תוצאת הבדיקה משנה את המימון האפשרי, צריך לעדכן גם את מקורות הכסף וגם את לוח הזמנים. הרחבה נמצאת במאמר שמאות בתהליך המשכנתא.
חתימות וביטחונות: השלב שדורש תיאום בין כמה אנשים
חתימה על מסמכי ההלוואה היא שלב חשוב, אך ייתכן שיישארו אחריה דרישות לביצוע. אלה יכולות לכלול מסמכים הקשורים לשעבוד, התחייבויות של בעלי הזכויות, אישורים וביטוחים בהתאם לדרישות ולסוג העסקה. בקשו רשימה שמתייחסת לנכס שלכם.
לכל דרישה צריך להיות אחראי ברור. יש מסמך שאתם מספקים, מסמך שעורך הדין מטפל בו ומסמך שדורש פעולה מצד המוכר או גורם שמנהל את הזכויות. אם כולם מניחים שמישהו אחר כבר מטפל בנושא, הוא עלול להישאר פתוח עד סמוך לתשלום.
אופן הטיפול בזכויות אינו זהה בכל נכס. אפשר לעיין בשירות הרשמי לרישום משכנתה בפנקסי המקרקעין, ובמקרים המתאימים בשירות רשות מקרקעי ישראל להתחייבות לרישום משכנתא. את המסלול הרלוונטי ואת המסמכים מתאמים עם עורך הדין והבנק.
לצורך מעקב מעשי, רשמו לצד כל דרישה שלושה מצבים: הוזמנה, התקבלה ונמצאה תקינה. קראו גם את ההסבר על שלב הביטחונות במשכנתא כדי להבין מה עשוי להידרש לקראת הביצוע.
גם את נושא הביטוח כדאי לברר בזמן
אם הבנק דורש ביטוח חיים או מבנה, בררו מוקדם מה עליו לכלול ומתי עליו להתחיל. תנו לגורם המטפל נתונים מדויקים על ההלוואה והלווים, ושאלו אם נדרשים מסמכים נוספים. כאשר נדרש בירור רפואי, כדאי לזהות אותו לפני שהופכים את מועד התשלום לדחוף.
בדקו שהפוליסה שהועברה אכן התקבלה ומתאימה לדרישות. הצעת מחיר לביטוח אינה אותה פעולה כמו הפקת פוליסה והעברתה לבנק. בעסקת קבלן צריך לתאם גם את מועדי תחילת הכיסוי הרלוונטיים, בהתאם למקרה, ולא להעתיק אוטומטית את הסידור של דירה יד שנייה.
תוכנית עבודה לדוגמה: חלון של שישה שבועות
נניח שלצורך תכנון העסקה עומד לרשותכם חלון של שישה שבועות. הטבלה הבאה מציעה דרך לחלק את העבודה. היא אינה התחייבות של בנק, אומדן סטטיסטי לזמן הממוצע או המלצה לחתום על חוזה עם מועד כזה. לפני התחייבות יש להתאים את התוכנית למצב התיק ולגורמים שמטפלים בו.
| חלון עבודה בדוגמה | מה מנסים להשלים? | נקודת הבדיקה |
|---|---|---|
| לפני תחילת החלון | מיפוי מקורות הכסף, התחייבויות ונתוני הנכס. | האם סכום המימון המבוקש מתאים לתוכנית הרכישה? |
| שבועות 1–2 | הגשת בקשות מסודרות, טיפול בהשלמות והשוואת התשובות. | האם ידועים התנאים שנותרו לכל אישור? |
| שבועות 2–3 | בחירת כיוון מימון, קידום בדיקת הנכס ושמאות אם נדרשת. | האם ממצא חדש משנה את הסכום או את התוכנית? |
| שבועות 3–4 | חתימות, טיפול בביטחונות ותיאום המסמכים עם הגורמים בעסקה. | האם ברור מי אחראי לכל דרישה ומתי היא צפויה להיסגר? |
| שבוע 5 | בדיקת חוסרים, תקינות מסמכים, תוקף האישור והוראות התשלום. | האם הבנק אישר שהבקשה מוכנה לקראת הביצוע המתוכנן? |
| שבוע 6 | מרווח לטיפול בהשלמות ותיאום ביצוע התשלום. | האם קיימת אסמכתא להעברה ליעד שנקבע? |
אם כבר בתחילת הדרך ידוע שנדרש טיפול מורכב בזכויות או בהכנסה, אין סיבה לדחוס אותו בכוח לטבלה הזאת. בונים לוח מתאים יותר. אם הכול מתקדם מהר מהצפוי, משתמשים בזמן שהתפנה לבדיקה מסודרת של התנאים ושל ההוצאות שנותרו.
תוקף האישור יכול להסתיים לפני תוכנית העבודה
ברכישת דירה הכרוכה בשעבוד חדש, תקופת שמירת התנאים הרגילה באישור העקרוני לא תפחת מ־24 ימים ממועד האישור, בכפוף לכללים ולאימות הנתונים. בדקו את המועד שמופיע במסמך עצמו. אין להניח שמסגרת העבודה של כמה שבועות שומרת אוטומטית גם את הריבית לכל אורכה.
לכן בתוכנית של שישה שבועות, אישור שמתקבל בתחילת הדרך עשוי לדרוש עדכון עוד לפני הביצוע המתוכנן. רשמו ביומן את המועד שבו צריך לסיים את הדרישות ואת המועד שבו יש לבדוק חידוש. אם שיניתם סכום, נכס או נתון משמעותי, עדכנו את הבנק וקבלו התייחסות לשינוי.
הסבר לציבור מופיע במדריך בנק ישראל לשקיפות ולתחרות במשכנתאות. הרחבה מעשית נמצאת במאמר כמה זמן אישור עקרוני תקף ומה עושים כשהתוקף פג.
מה משתנה בתיקים של עצמאים, קבלן או נכס עם רישום מורכב?
אצל עצמאים, או כשההכנסה משתנה, כדאי לברר מראש אילו אסמכתאות הבנק צריך ומי מפיק אותן. מסמך שצריך לבקש מרואה החשבון אינו מופיע בתיק מעצמו. עדיף לזהות את הדרישה כשהבקשה מתחילה ולא אחרי שכבר נקבע מועד חתימה. קראו גם משכנתא לעצמאים והמסמכים להצגת ההכנסה.
ברכישה מקבלן ייתכן שהמימון יבוצע בחלקים לאורך תקופה. יש להבחין בין מוכנות לביצוע המשיכה הראשונה לבין התנאים למשיכות הבאות. צריך להתאים את לוח התשלומים, הוראות הביצוע והבטוחות לעסקה המסוימת, ולבדוק מה יידרש שוב בכל שלב.
כשמעורבים חברה משכנת, זכויות שטרם הוסדרו או גורם נוסף שמפיק אישורים, שואלים כבר בתחילת התהליך מי מוסמך להוציא כל מסמך. טיפול מקוון אינו מבטיח שאין בדיקה נוספת או צורך בתיקון. תכננו לפי הדרישות שנמסרו בפועל, בלי לייחס לכל נכס את אותו זמן טיפול.
איך מקצרים עיכובים בלי לקבל החלטות בלחץ?
נהלו רשימת מעקב אחת, עם שם המסמך, האחראי, מועד הבקשה והמצב הנוכחי. אחרי שיחה שבה נוספה דרישה, עדכנו את אותה רשימה. כך אפשר לזהות את הפעולה שמעכבת את ההמשך ולהתמקד בה, במקום לשלוח שוב את כל התיק.
במקביל, השוו הצעות לפי אותם נתונים. שינוי בכל פעם בסכום, בתקופה או במבנה ההלוואה מקשה גם על ההשוואה וגם על התקדמות מסודרת. אם החלטתם לשנות נתון, תעדו את השינוי ובדקו כיצד הוא משפיע על האישור ועל הפעולות שכבר נעשו.
כדאי גם לתאם ציפיות עם המוכר ועורכי הדין לגבי המסמכים שהם צריכים לספק. זמינות לחתימות, גישה לנכס ופרטי תשלום נכונים הם חלק מהכנת העסקה. אף אחד מהפרטים האלה אינו מחליף את בדיקת הבנק, אבל טיפול מוקדם בהם יכול למנוע סבב עבודה מיותר.
מועד התשלום מתקרב: מה צריך לברר עכשיו?
אל תסתפקו בשאלה ״מתי הכסף מגיע?״. בקשו לדעת אילו תנאים עדיין פתוחים, מי צריך לפעול ומהו מועד הביצוע שאפשר לתאם אחרי השלמתם. העבירו את אותה תמונת מצב למי שמלווה את המימון ולעורך הדין שלכם.
אם נראה שהלוח לא מתאים, עדכנו את עורך הדין מוקדם ובחנו איתו את האפשרויות מול הצדדים. שינוי במועד חוזי דורש טיפול מתאים והסכמה לפי העניין. אין לבנות על דחייה אוטומטית, וגם אין סיבה לקבל אשראי יקר לפני שמבינים אם מדובר בעיכוב טכני או בפער ממשי במימון.
לקראת הביצוע, ודאו עם הגורם המטפל את הסכום, פרטי היעד והתאריך. לאחריו שמרו את האסמכתא. כאשר יש כמה תשלומים, ממשיכים לעקוב גם אחרי המשיכה הראשונה; השלמת שלב אחד אינה מסיימת בהכרח את כל דרישות המימון לעסקה.
סיכום: זמן המשכנתא מתחיל בתכנון העסקה
משך קבלת המשכנתא תלוי בנקודה שממנה סופרים ובשלב שאליו רוצים להגיע. אישור עקרוני נותן בסיס להתקדמות, ואילו העברת הכסף מחייבת להשלים את התנאים שנקבעו לעסקה ולתאם את הביצוע.
הכלי המועיל ביותר הוא תוכנית שמחברת בין מסמכים, אחראים, תוקף ההצעה ומועדי התשלום. כשעוקבים אחר מה שנבדק ונמצא תקין, אפשר לזהות מוקדם מה דורש טיפול ולקבל החלטות עם יותר זמן ופחות לחץ.
שאלות ותשובות על הזמן לקבלת משכנתא
1. בתוך כמה זמן הבנק צריך לענות לבקשת משכנתא?
המועד הרגיל הוא עד 5 ימי עסקים מהגשת הבקשה. במקרים חריגים מוגדרים ניתן להשיב בתוך 7 ימי עסקים, עם הודעה על הסיבה. בהחלטה חיובית האישור העקרוני נמסר באותה מסגרת; זה אינו מועד מובטח להעברת הכסף.
2. כמה זמן עובר מהאישור העקרוני עד לשחרור המשכנתא?
אין מספר אחיד שמתאים לכל תיק. הזמן תלוי באימות הנתונים, בדיקת הנכס, מסמכי ההלוואה והביטחונות. כדי לתכנן, צריך לקבל רשימת דרישות עדכנית ולברר עם הבנק מה עוד פתוח ומה אפשר לבצע במקביל.
3. האם אפשר להשלים משכנתא בתוך שבועיים?
אין להסתמך מראש על חלון כזה. צריך לבדוק מה כבר הושלם, אילו גורמים מעורבים והאם הבנק יכול לתאם ביצוע לאחר השלמת התנאים. אם מועד התשלום קרוב, מציפים מיד את מצב התיק בפני הגורמים המטפלים.
4. חתמנו על המשכנתא. האם הכסף משתחרר מיד?
החתימה אינה מעידה שכל תנאי הביצוע הושלמו. ייתכן שנותרו ביטחונות, אישורים או בדיקת מסמכים. בקשו לדעת אם התיק מוכן לביצוע ומהו מועד התשלום המתוכנן, ושמרו אסמכתא לאחר שהכסף הועבר.
5. מה קורה אם תוקף האישור מסתיים באמצע התהליך?
פונים לבנק ובודקים אישור מעודכן ואת התנאים שיחולו. אין להניח שהריבית הקודמת נשמרת אוטומטית. כדאי לזהות את מועד התוקף מראש ולתאם בין השלמת הדרישות לבין מועד הביצוע הדרוש לעסקה.
6. האם ברכישה מקבלן כל כספי המשכנתא עוברים יחד?
הביצוע תלוי בתנאי המימון ובלוח התשלומים של העסקה, והוא עשוי להיעשות בכמה משיכות. צריך לברר מה דרוש למשיכה הראשונה ומה יידרש בהמשך. האישור הראשוני אינו מחליף בדיקה של מועדי ותנאי המשיכות העתידיות.
7. למה משכנתא לעצמאים יכולה לדרוש היערכות נוספת?
לעיתים יש צורך במסמכים ובהסברים נוספים כדי להציג הכנסה משתנה או פעילות עסקית. כדאי לקבל רשימת דרישות ולתאם מראש את הפקתם עם רואה החשבון. התכנון צריך להתבסס על מצב המסמכים האמיתי.
8. מה עושים אם יש עיכוב סמוך לתשלום למוכר?
מבררים מה בדיוק מעכב את הביצוע, מי אחראי להשלמה ומהו מועד הטיפול האפשרי. מעדכנים מיד את עורך הדין ואת הגורם שמלווה את המימון. אם נדרש שינוי במועד התשלום, מטפלים בו מול הצדדים ולא מניחים שיקרה מעצמו.
רוצים לדעת איך לתזמן את המשכנתא שלכם?
באמון משכנתאות נבחן איתכם את מצב התיק, מקורות הכסף, דרישות הבנק ולוח התשלומים, כדי לבנות תוכנית עבודה שמתאימה לעסקה. הליווי מתייחס גם לתמהיל ולעלות המימון וגם לפעולות שנותרו עד הביצוע. תוכלו לקרוא מה עושה יועץ משכנתאות בפועל.
השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.
מאמרים קשורים – להמשך תכנון התהליך
- תהליך לקיחת משכנתא – שלב אחרי שלב – סדר הפעולות מההיערכות ועד הביצוע.
- למה אישור עקרוני לא באמת מבטיח משכנתא? – התנאים והבדיקות שנותרו לאחר האישור.
- כמה זמן אישור עקרוני תקף? – תוקף ההצעה והצורך בעדכון.
- שמאות בתהליך המשכנתא – הכנת המסמכים ובדיקת הנכס.
- שלב הביטחונות במשכנתא – ההכנות הנדרשות לקראת שחרור הכסף.
- משכנתא לעצמאים – היערכות להצגת הכנסה ומסמכי פעילות.
- מה עושה יועץ משכנתאות בפועל? – תיאום שלבי הליווי מול הבנקים.
מקורות רשמיים להרחבה
הכללים וההפניות נבדקו ב־3 בנובמבר 2026. תוכנית ששת השבועות היא דוגמת תכנון עצמאית; היא אינה זמן טיפול שפורסם על ידי הרשויות או הבטחה לביצוע עסקה.