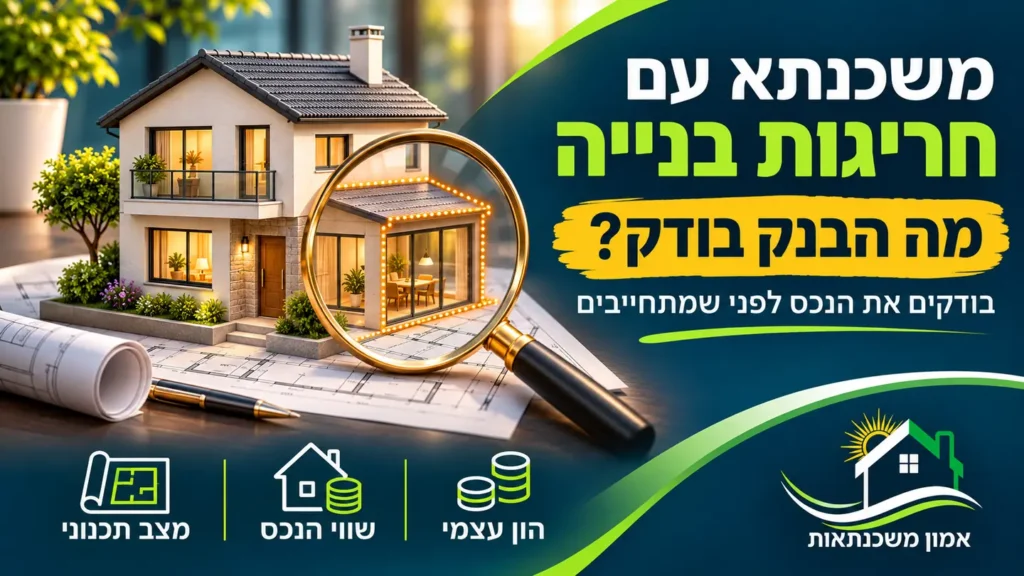
משכנתא לנכס עם חריגות בנייה – מה הבנק בודק?

משכנתא לנכס עם חריגות בנייה: מה הבנק והשמאי בודקים, איך החריגה משפיעה על המימון וההון העצמי, ואילו בדיקות כדאי לבצע לפני חתימה על חוזה?
בית עם תוספת בנייה מודגשת, תוכנית בנייה וזכוכית מגדלת להמחשת בדיקת נכס למשכנתא – אמון משכנתאות

תקציר: אפשר לבחון משכנתא לנכס עם חריגות בנייה, אך עצם קיומו של אישור עקרוני אינו מבטיח שהבנק יקבל את הנכס כבטוחה. התוצאה תלויה במהות החריגה, במצב התכנוני והמשפטי, בשווי שהבנק מכיר בו ובאפשרות להשלים את דרישותיו. חריגה עלולה להביא להפחתת מימון, לדרישה להסדרה או להשבת המצב לקדמותו, ולעיתים לסירוב. הבדיקה החשובה מתחילה לפני חתימה: מסמכי הנכס, בדיקה מקצועית, שמאות מוקדמת בתיאום עם הבנק ותכנון הון עצמי שמביא בחשבון גם תרחיש פחות נוח.

מצאתם דירה מתאימה. האם גם הבנק רואה את אותה דירה?

אתם נכנסים לדירה, מתלהבים מהחדר הנוסף ומגלים שההחזר החודשי אפילו מסתדר בתקציב. המוכר מסביר שהמרפסת נסגרה לפני הרבה שנים, שהשכנים עשו אותו דבר ושגם לו הייתה משכנתא על הנכס. מבחינתכם, נשאר לקבל הצעה טובה מהבנק ולהתקדם לחוזה.

אלא שבשלב השמאות יכולה להתגלות תמונה אחרת: חלק מהשטח אינו מופיע בהיתר, מחסן משמש בפועל למגורים או שהחלוקה הפנימית שונה מהמסמכים. פתאום הבעיה כבר אינה רק באיזו ריבית תיקחו את המשכנתא, אלא האם הנכס מתאים למימון ובאיזה סכום.

זו בדיוק הנקודה שבה הכנה מוקדמת יכולה לשנות את ההחלטה. לא כל אי־התאמה מחייבת לוותר על העסקה, אבל אי אפשר לבנות תוכנית מימון על ההנחה שהבנק יתעלם ממנה. קודם צריך להבין מה באמת קיים בנכס, ורק אחר כך לחשב אם העסקה מתאימה לכם.

מה נחשב חריגת בנייה, ומה עדיין דורש בירור?

בהקשר של רכישת דירה, החשש הוא מעבודה או משימוש שאינם תואמים את ההיתר ואת המסגרת התכנונית החלה על הנכס, כאשר נדרש לכך אישור. דוגמאות שמצריכות בדיקה הן תוספת חדר, סגירת מרפסת, שינוי בשימוש במחסן או במרתף, ופיצול דירה ליחידות. התיאור במודעת המכירה אינו קובע את המעמד התכנוני.

עם זאת, פער בין שטח שמופיע בארנונה, שטח רשום ושטח שנמדד בדירה אינו מוכיח לבדו עבירת בנייה. שיטות מדידה שונות, מסמכים מתקופות שונות והצמדות יכולים להסביר חלק מהפערים. צריך להשוות את המסמכים לנכס המסוים ולברר את הסיבה, במקום להסיק מסקנה ממספר אחד.

גם לא כל שינוי מחייב היתר. מינהל התכנון מסביר שעבודות מסוימות פטורות מהיתר, בתנאים שנקבעו, ושפטור אינו מאפשר בנייה בניגוד לתוכנית או להנחיות המרחביות. לכן גם הטענה שזו רק פרגולה או תוספת קטנה דורשת בדיקה של העבודה ושל התנאים החלים עליה.

שאלה מועילה לבעל המקצוע היא: מהו הפער המדויק בין המצב הקיים לבין המצב המותר, ואיזה מסמך מסביר אותו? תשובה כזו מקדמת החלטה הרבה יותר מהאמירה הכללית שיש קצת חריגות.

למה חריגות בנייה מעניינות את הבנק?

במשכנתא נבחנים גם הלווים וגם הבטוחה. הבנק רוצה להבין שאתם מסוגלים להחזיר את ההלוואה, ובמקביל לוודא שהזכויות בנכס ושוויו מתאימים להבטחת החוב. הכנסה גבוהה או התנהלות חשבון טובה אינן מחליפות בירור של בעיה בנכס.

כדאי להבחין בין שתי שאלות: כמה כסף הבנק מוכן להלוות לכם לפי הנתונים הכלכליים, וכמה הוא מוכן להעמיד מול הנכס שאתם רוכשים. ייתכן שהתשובה לשאלה הראשונה חיובית, בעוד שהתשובה לשנייה תלויה בהשלמת מסמכים או בתיקון מסוים. לכן מומלץ לקרוא גם למה אישור עקרוני לא באמת מבטיח משכנתא.

מבחינת תכנון העסקה, יש לבחון שלוש תוצאות אפשריות: הבנק מקבל את הנכס לאחר בירור; הוא מוכן להתקדם בכפוף לתנאים או בסכום נמוך מהמתוכנן; או שהנכס אינו מתאים למימון המבוקש במצבו הנוכחי. אלה אפשרויות לבחינה, ולא הבטחה לאופן שבו יטופל תיק מסוים.

מה הבנק והשמאי צריכים לברר בפועל?

1. התאמה בין הזכויות, המסמכים והנכס שביקרתם בו

יש לזהות את הנכס והזכויות הנרכשות: מי רשום כבעל הזכויות, מה כלול בעסקה, אילו הצמדות קיימות ומה מצב הרישום. לאחר מכן יש לברר את הקשר בין המסמכים לבין המצב הפיזי. חדר שמוצג כחלק מהדירה אינו בהכרח חלק מהזכויות שאתם רוכשים.

המסמכים הנדרשים להעמדת הבטוחה משתנים לפי מצב רישום הנכס. לכן, גם כאשר מדובר באותה מטרת הלוואה, יש לברר מראש אילו מסמכים ופעולות נדרשים בעסקה המסוימת.

2. המצב התכנוני והמשמעות של כל אי־התאמה

כאן נדרשת הבחנה בין מה שנבנה בפועל, מה שאושר ומה שמותר לשימוש. לפני הרכישה חשוב לבדוק את היתר הבנייה ואת ההתאמה בינו לבין השטח והשימוש הקיימים בפועל, לרבות עיון בהיתר המילולי ובתוכנית החתומים.

יש משמעות גם ליכולת המעשית לטפל בפער. תוספת שניתן לבחון את הסדרתה אינה דומה להבטחה כללית שבעתיד ישנו את התוכנית. כשקיים צו, הליך אכיפה או מגבלה ידועה, צריך להציג אותם לעורך הדין ולגורמי המקצוע, ולברר את השלכותיהם לפני שמקבלים החלטת מימון.

3. השווי שישמש לחישוב המשכנתא

המחיר שסיכמתם עם המוכר אינו מבטיח שזה השווי שעליו תתבסס ההלוואה. בנק ישראל מסביר את הקשר בין הערכת שמאי לשיעור המימון: בעסקת רכישה רגילה השווי לצורך החישוב אינו עולה על הנמוך מבין מחיר העסקה והערכת השמאי. קיימים כללים מיוחדים לעסקאות מסוימות, ולכן חשוב לבדוק את סוג הרכישה.

אל תניחו שכל מטר נוסף בדירה יגדיל באותה מידה את השווי שהבנק יקבל. מנגד, גם אין נוסחה גורפת שמפחיתה תמיד סכום קבוע על כל חריגה. צריך לקרוא את השומה, להבין את הנחותיה ולקבל את התייחסות הבנק. פירוט על התהליך נמצא במדריך שמאות בתהליך המשכנתא.

4. האפשרות להשלים את הבטוחות בזמן

לפעמים החסם אינו רק שווי נמוך, אלא מסמך או התחייבות שלא ניתן להשלים במועד שנקבע לתשלום למוכר. אם נדרש טיפול של רשות, חברה משכנת או גורם אחר, צריך לברר מראש מה התהליך דורש ולוודא שלוח התשלומים מאפשר אותו.

דוגמה ממוקדת מופיעה בנוהל רמ״י 90.02B להתחייבות לרישום משכנתה: אחד התנאים הוא היעדר הפרות להסכם, לרבות הערות לשימושים חורגים או חריגות בנייה. הנוהל כולל גם אפשרות חריגה מוגדרת, בשיקול דעת ובתנאים נוספים. אין להסיק מכך איסור אוטומטי על כל נכס, או שהחריג יחול על העסקה שלכם.

דוגמאות שכדאי לזהות לפני שמזמינים שמאות

מה מוצג בדירה?מה צריך לברר?השאלה לתכנון המימון
מרפסת סגורה המשמשת כחדרהאם הסגירה והשימוש תואמים היתר או אישור רלוונטי?מהו השווי המוכר ומה יידרש אם הסגירה אינה מוסדרת?
מחסן או מרתף המשמשים למגוריםמה השימוש המאושר ומהן הזכויות הנרכשות?האם ההערכה הכלכלית נשענת על שימוש שלא ניתן להניח שיימשך?
דירה המחולקת למספר יחידותהאם החלוקה אושרה ומה המצב המותר של הדירה?האם נדרש שינוי בנכס, והאם ניתן לבסס את התקציב על ההכנסות שהוצגו?
חדר נוסף על גג או בחצרהאם קיימים היתר וזכויות מתאימות, לרבות הזכויות בשטח עצמו?מה קורה למימון ולתקציב אם התוספת אינה מוכרת כפי שציפיתם?

הטבלה אינה דירוג משפטי של חריגות או מדיניות של בנק מסוים. היא נועדה לעזור לכם לשאול את השאלות הנכונות. אותו תיאור במודעה יכול להסתיר מצבים שונים לגמרי בשני נכסים.

כך נוצר פער בהון העצמי: דוגמה מספרית

נניח שרוכשי דירה יחידה מתכננים עסקה במחיר של 2,000,000 ₪. יש להם 500,000 ₪ להשלמת מחיר הדירה והם בונים על משכנתא של 1,500,000 ₪. לצורך הדוגמה בלבד, לאחר בדיקת הנכס הבנק מכיר בשווי של 1,800,000 ₪ ומוכן לבחון מימון של 75% ממנו.

נתוןהתכנון המקוריהתרחיש לאחר הבדיקה
מחיר הרכישה2,000,000 ₪2,000,000 ₪
השווי שבבסיס החישוב2,000,000 ₪1,800,000 ₪
משכנתא לפי 75%1,500,000 ₪1,350,000 ₪
הון עצמי להשלמת המחיר500,000 ₪650,000 ₪
תוספת הון עצמי שנדרשת—150,000 ₪

הפער של 150,000 ₪ נוצר בלי שמחיר החוזה השתנה. וזה עוד לפני הוצאות העסקה או עלויות טיפול בנכס. מדובר בחישוב המחשה עצמאי, ולא בתחזית לשומה או בהתחייבות שהבנק יאשר את הסכום המוצג.

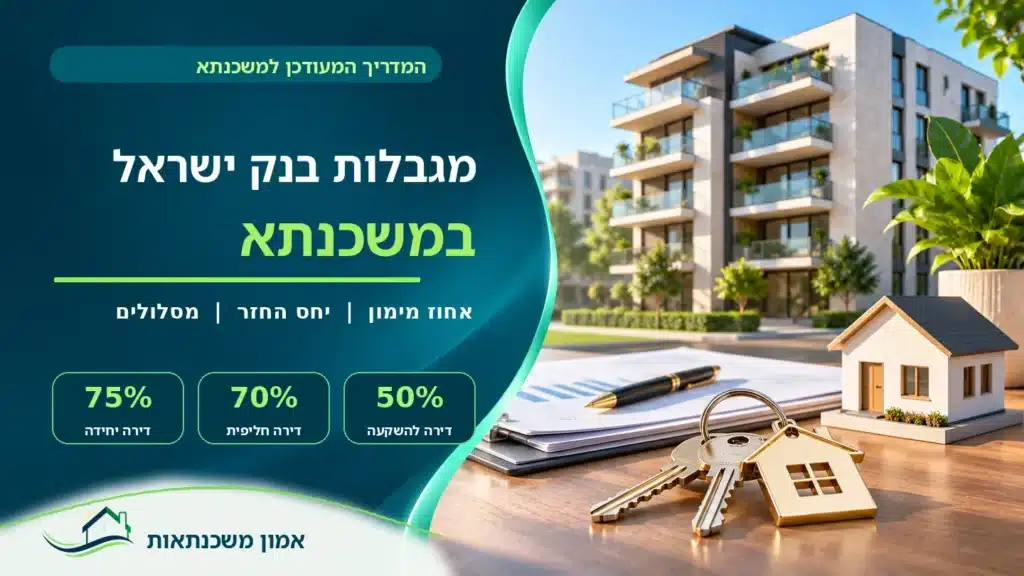
לפי הוראה 329 של בנק ישראל, תקרות המימון הרגילות לרכישה הן עד 75% לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה, בכפוף לסיווג ולתנאים. אלו תקרות ולא זכות לקבלת הסכום. הבנק עשוי לאשר פחות או לא לאשר את הנכס כלל. לכן כדאי להיערך לפי ההון העצמי שבאמת צריך לדירה ראשונה, עם רזרבה מתאימה.

שמאות מוקדמת: מה כדאי לתאם לפני שמזמינים?

כשכבר קיים חשש לאי־התאמה, כדאי לברר אפשרות לשמאות מוקדמת לפני התחייבות. מטרתה לצמצם אי־ודאות לגבי הנכס ולבחון את השלכות השווי על התקציב, בזמן שעוד אפשר לשקול את העסקה בנחת.

יש לתאם מראש עם הבנק שהשמאי וסוג חוות הדעת מתאימים לדרישותיו. אל תזמינו דוח בהנחה שכל בנק יקבל אותו ללא בדיקה. בקשו מהבנק הפניה לשמאי המקובל עליו, ובררו כיצד תועבר אליו חוות הדעת ומה נדרש לצורך קבלתה.

לפני ההזמנה, הגדירו את מטרת הבדיקה: האם רוצים לברר שווי, לזהות פער מול היתר או לבחון גם את עלויות התאמת הנכס? שאלו מה נכלל בעבודה ואילו מסמכים חסרים. שמאות לצורכי אשראי, בדיקה הנדסית ובדיקה משפטית עונות על שאלות שונות; צריך לתאם ביניהן לפי הסוגיה שהתגלתה.

אילו מסמכים להכין לבדיקה?

רשימת המסמכים המדויקת תיקבע לפי הנכס והדרישות המקצועיות, אבל לצורך היערכות מומלץ לרכז:

  • נסח טאבו עדכני או אישור זכויות מהגורם שמנהל אותן.
  • צו, תקנון ותשריט בית משותף, ככל שקיימים ורלוונטיים.
  • היתר בנייה ותוכנית ההיתר, לרבות היתרי שינויים רלוונטיים.
  • מסמכי גמר או אכלוס זמינים, לפי סוג הנכס והבדיקה.
  • מסמכים הנוגעים לאי־התאמה ידועה: פניות, החלטות, בקשות להסדרה או צווים.
  • טיוטת חוזה, פירוט השטחים וההצמדות ולוח התשלומים המתוכנן.

אפשר להתחיל בעיון בתיק הבניין ברשות המקומית ובמסמכים הרלוונטיים, ובהם היתרים, תוכניות ואישורים. עצם הורדת המסמכים אינה מסיימת את הבדיקה: צריך לוודא שנמצאו המסמכים הרלוונטיים ושהם אכן מתייחסים לדירה הנרכשת.

מה עושים אם מתגלה חריגת בנייה?

קודם מגדירים את החסם

בקשו לברר האם הבעיה היא מסמך חסר, אי־התאמה שניתנת לבירור, שווי שאינו מספיק למימון המבוקש או דרישה של הבנק לשינוי במצב הנכס. לכל חסם יש דרך טיפול אחרת. החלפת בנק אינה משלימה מסמך תכנוני, והגדלת הון עצמי אינה מבטיחה פתרון לבעיה ברישום הבטוחה.

בוחנים הסדרה או התאמה, בלי להניח שהן אפשריות

אם הגורמים המקצועיים מזהים אפשרות להסדרה, צריך להבין מה נדרש, מי אחראי, מה העלות ומה מצב ההליך. הגשת בקשה אינה היתר. גם השבת מצב לקדמותו דורשת הגדרה: מה בדיוק משנים, מי מבצע, אילו אישורים נדרשים ומה הבנק יבקש כדי לראות שהדרישה הושלמה.

חשבו גם על התוצאה מבחינתכם. דירה שנרכשה בגלל חדר נוסף עשויה להיות פחות מתאימה לאחר ביטולו. לכן אל תבדקו רק אם אפשר לקבל את המשכנתא; בדקו אם הנכס והמחיר עדיין נכונים לכם אחרי הטיפול הנדרש.

מעדכנים את המחיר, התקציב ולוח התשלומים

אפשר לבחון משא ומתן מחודש מול המוכר, הון עצמי זמין נוסף או שינוי במועדי התשלום. את ההתחייבויות וההגנות בחוזה יש להסדיר עם עורך הדין, בהתאם לממצאים ולדרישות המימון. הנחה במחיר מועילה רק אם העסקה עדיין ניתנת לביצוע ואם העלויות הנלוות נלקחו בחשבון.

כדאי לחשב בנפרד את השלמת מחיר הדירה, עלויות העסקה, עלויות הטיפול ורזרבה לעיכוב. המדריך להוצאות נלוות למשכנתא יכול לעזור לבנות תקציב שלא מסתיים בסכום ההון העצמי הראשוני.

בודקים חלופות מימון על בסיס אותם נתונים מלאים

ניתן לבחון את התיק מול בנק נוסף, אך צריך להעביר את הממצאים ולבקש התייחסות לנכס המסוים. תשובה חיובית כללית על הכנסה וסכום אינה מחליפה בדיקת הנכס. אם עולה הצעה להלוואה משלימה או למימון אחר, יש לחשב את העלות וההחזר הכוללים ולברר אם היא בכלל פותרת את החסם שנמצא.

לדוגמה, הלוואה נוספת עשויה להשלים פער כספי, אך להשאיר את משק הבית עם החזר גבוה מדי. היא גם אינה מסדירה חריגת בנייה. המטרה היא להגיע לעסקה שאפשר להשלים ושאפשר לחיות איתה לאורך זמן.

כבר חתמתם על חוזה והבעיה התגלתה עכשיו?

בשלב הזה כדאי לפעול מהר ובתיאום. רכזו את הממצא, את תשובת הבנק ואת מועדי התשלום הקרובים, והעבירו אותם לעורך הדין שמלווה אתכם. בקשו להבין מה בדיוק מונע התקדמות, אילו חלופות ניתנות לבדיקה ומה משמעותן מבחינת החוזה והתקציב.

אל תקבלו התחייבות חדשה או תשנו תשלום על סמך שיחה לא מתועדת. עדיף להכין תמונה אחת שכולם עובדים לפיה: מה דרוש להשלמה, מי מטפל בכל שלב ואיזה אישור עדיין חסר. בהכנה לעסקאות עתידיות, הנושא הזה משתלב גם ברשימת הטעויות הנפוצות של רוכשי דירה ראשונה.

שלוש אמירות שלא מספיקות כדי להתקדם בביטחון

״משלמים ארנונה על כל השטח״. ארנונה היא חיוב מס עירוני; היא אינה תחליף להיתר בנייה. את חוקיות התוספת ואת השימוש המותר בה יש לברר באמצעות המסמכים והבדיקה המקצועית הרלוונטיים, גם אם השטח מחויב בארנונה כבר שנים.

״גם למוכר יש משכנתא״. זו עובדה שכדאי לציין בבדיקה, אך היא אינה אישור להלוואה שלכם. ייתכן שהנכס השתנה, שהיקף המימון שונה או שהבנק ידרוש כעת מסמכים אחרים. צריך לבחון את הבקשה החדשה על בסיס המצב העדכני.

״זו חריגה קטנה וכולם עושים אותה״. התפוצה של שינוי אינה תשובה לשאלה אם הוא מותר. גם גודל פיזי קטן אינו מלמד לבדו על המשמעות המשפטית או המימונית. בקשו מסמך ותשובה מקצועית שמתייחסים לנכס שלכם.

סיכום: בדקו את הנכס לפני שאתם מתחייבים לסכום

משכנתא לנכס עם חריגות בנייה מתחילה בבירור של ארבעה דברים: מה בדיוק קיים, מה מותר, איזה שווי מתקבל לצורך המימון ואילו תנאים צריך להשלים. רק לאחר מכן אפשר לדעת אם התקציב המקורי עדיין מתאים ואם לוח הזמנים מעשי.

הבדיקה המוקדמת אינה נועדה להבהיל אתכם מכל פער במסמכים. היא נועדה לאפשר החלטה מבוססת: להתקדם בתנאים ברורים, לשנות את העסקה או לבחור נכס אחר. במיוחד ברכישת דירה יד שנייה, זו דרך חשובה להימנע ממצב שבו החוזה כבר מחייב אבל המימון עדיין אינו סגור.

שאלות ותשובות על משכנתא לנכס עם חריגות בנייה

1. האם אפשר לקבל משכנתא על דירה עם חריגות בנייה?

אפשר לבחון זאת, אך אין תשובה אחידה לכל נכס. ההחלטה תלויה במהות אי־ההתאמה, במסמכים, בשווי, באפשרות להעמיד בטוחה ובדרישות הבנק. לפעמים ניתן להתקדם בתנאים מסוימים, ולפעמים נדרש טיפול בנכס לפני שאפשר לבחון מימון.

2. האם אישור עקרוני אומר שהבנק אישר גם את חריגת הבנייה?

לא ניתן להסיק זאת מעצם קבלת האישור. צריך לבדוק אילו נתונים ומסמכים נמסרו, האם הנכס המסוים נבדק ואילו תנאים מופיעים באישור. מומלץ להעביר את הממצא במפורש ולבקש התייחסות מתועדת לדרישות שנותרו.

3. בכמה חריגת בנייה מפחיתה את סכום המשכנתא?

אין סכום הפחתה קבוע. אם השווי שהבנק מכיר בו נמוך מהמתוכנן, המימון האפשרי עשוי לרדת ולהגדיל את ההון העצמי הנדרש. במקרים אחרים השאלה תהיה עצם התאמת הנכס למימון, ולא רק מספר השקלים שיאושרו.

4. האם תשלום ארנונה על התוספת מוכיח שהיא חוקית?

לא. חיוב בארנונה אינו מחליף היתר בנייה או אישור תכנוני מתאים. יש לברר את מעמד העבודה והשימוש באמצעות המסמכים והבדיקה המקצועית הרלוונטיים, גם אם השטח מחויב בארנונה כבר שנים.

5. האם חייבים להסדיר את החריגה לפני קבלת המשכנתא?

הדבר תלוי בנכס ובתנאים שקובע הבנק לאחר הבדיקה. ייתכן שיידרשו מסמכים משלימים, הסדרה או התאמה פיזית. אין להניח שהבטחה להסדרה בעתיד תספיק; צריך לדעת מה נדרש לפני העברת הכסף.

6. האם כדאי להזמין שמאות לפני חתימה על חוזה?

כשידוע על חשש לחריגה או כשהעסקה נשענת על מימון גבוה, כדאי לבחון שמאות מוקדמת. יש לתאם מראש עם הבנק את השמאי ואת סוג הדוח, ולהגדיר מה רוצים לברר. עדיין נדרשות הבדיקות המשפטיות והתכנוניות המתאימות.

7. האם מעבר לבנק אחר או צירוף ערב פותרים את הבעיה?

בנק נוסף יכול לבדוק את התיק לפי דרישותיו, אך אינו מכשיר בנייה. ערב או לווה נוסף עשויים להיות רלוונטיים ליכולת ההחזר, אך אינם מבטלים ליקוי בנכס. קודם צריך לזהות אם החסם כלכלי, תכנוני או משפטי.

8. האם חריגות בנייה רלוונטיות גם למחזור משכנתא או להגדלתה?

כן, הנושא עשוי לעלות כאשר נדרשת בדיקה עדכנית של הנכס והבטוחות. העובדה שקיימת משכנתא אינה מבטיחה אישור למחזור, להגדלה או למעבר לבנק אחר. כדאי לדווח על שינוי ידוע ולברר אילו בדיקות נדרשות לבקשה המסוימת.

מתלבטים אם אפשר לממן את הנכס שמצאתם?

באמון משכנתאות נבחן איתכם את תוכנית המימון, את ההון העצמי ואת דרישות הבנק, ונעזור לזהות אילו בירורים צריך להשלים מול השמאי, עורך הדין ובעלי המקצוע המתאימים. כך תוכלו להבין את המשמעות הכספית לפני שאתם מתחייבים. להסבר על שלבי הליווי קראו מה עושה יועץ משכנתאות בפועל.

השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.

מאמרים קשורים – להמשך תכנון העסקה

מקורות רשמיים לבדיקה ולהרחבה

הנתונים וההפניות נבדקו ב־3 בנובמבר 2026. ההמלצות להכנת העסקה והדוגמה המספרית הן ניתוח מעשי במאמר; אין בהן קביעה מראש לגבי החלטת בנק או אפשרות להסדיר חריגה בנכס מסוים.
Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
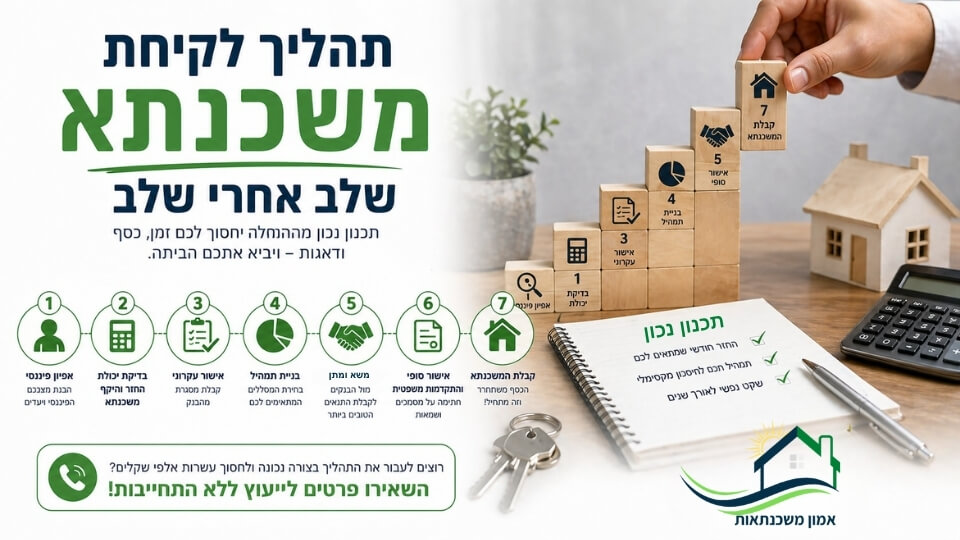
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
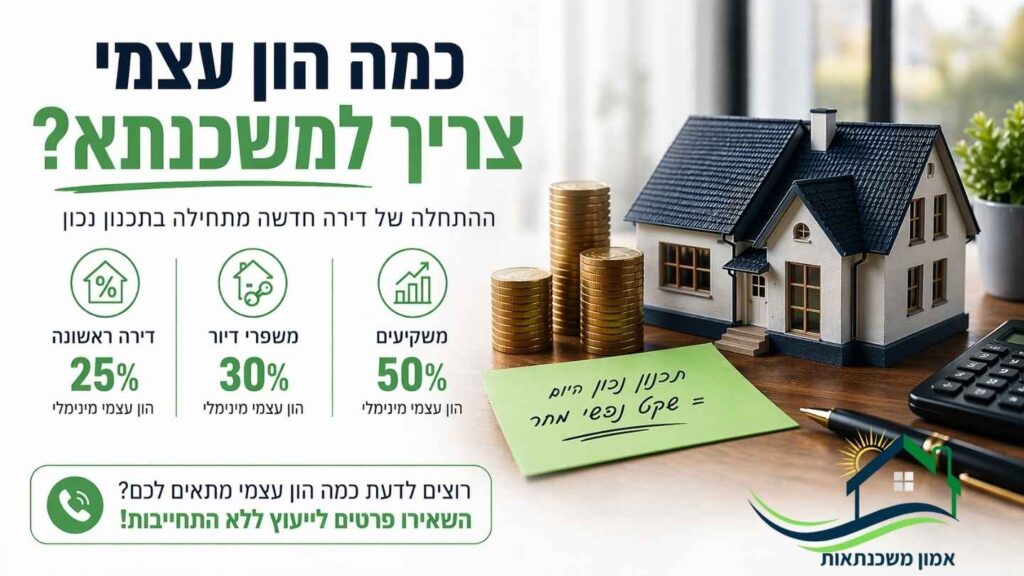
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.
[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.
[... המשך קריאה ... ]
השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
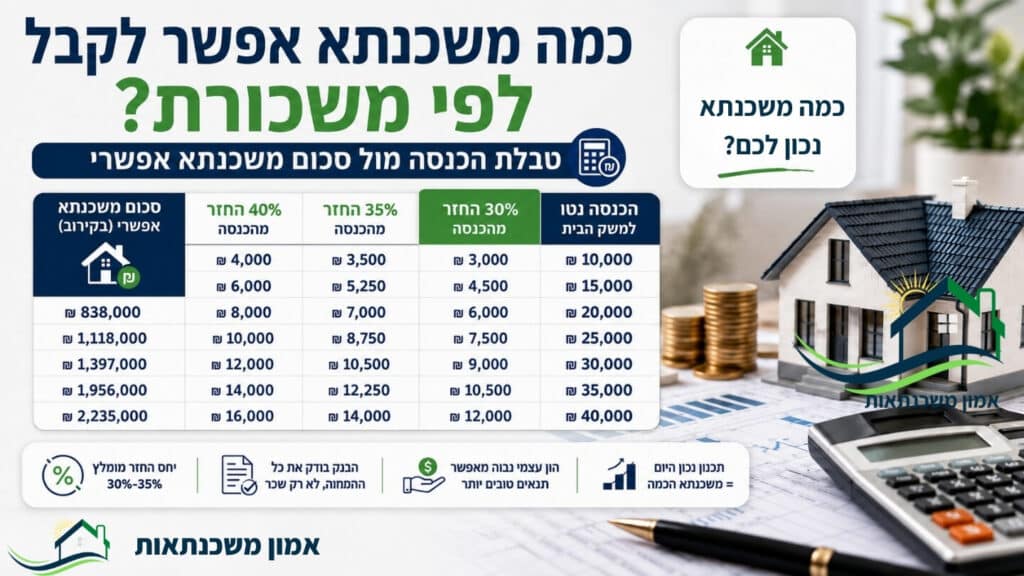
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
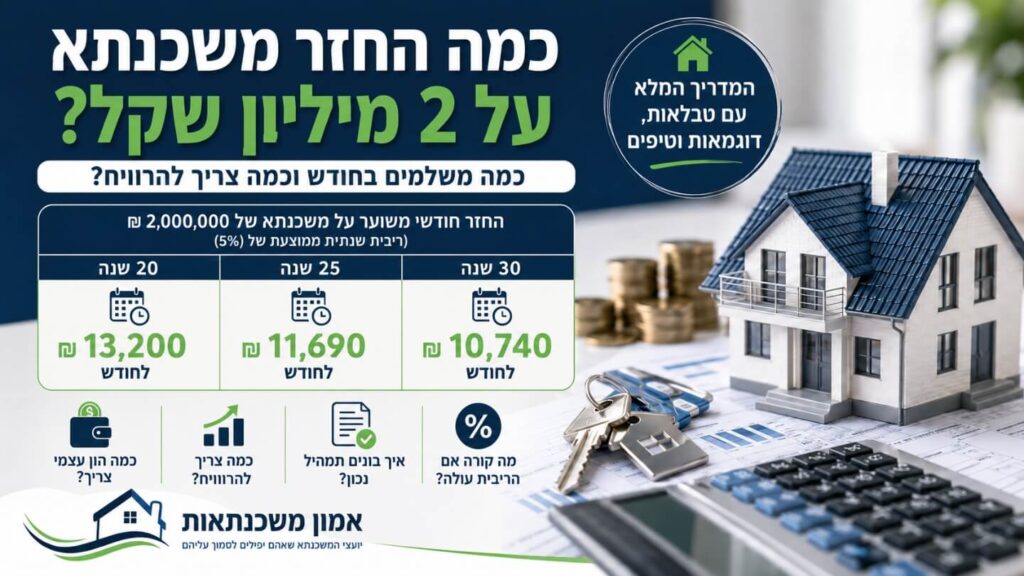
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך לדירה ראשונה, האם 25% באמת מספיקים ומה קורה כשהשמאות נמוכה? מדריך מלא שחשוב להכיר לפני שמחפשים נכס מאת יועץ משכנתאות

כמה הון עצמי צריך לדירה ראשונה? המדריך המלא לפני חיפוש נכס

ברכישת דירה ראשונה בישראל, הבנק רשאי בדרך כלל לממן עד 75% משווי הנכס לצורך חישוב המשכנתא. המשמעות היא שנדרש הון עצמי מינימלי של 25% לפחות. אבל זהו רק הסכום הדרוש כדי להשלים את מחיר הדירה — ולא בהכרח הסכום שבאמת צריך להיות לכם לפני העסקה.

מעבר להון העצמי, יש להביא בחשבון הוצאות כמו עורך דין, שמאות, תיווך, שיפוץ, מעבר דירה, ריהוט, ביטוחים ולעיתים גם מס רכישה. בנוסף, אם השמאי יעריך את הנכס בסכום נמוך ממחיר החוזה, הבנק עשוי לחשב את המשכנתא לפי השווי הנמוך יותר — ואז תידרשו להביא הון עצמי נוסף. לכן, ברוב העסקאות לא נכון להגיע עם 25% בדיוק, אלא עם רזרבה נוספת שתגן עליכם מפערים ומהוצאות בלתי צפויות.

[ ... המשך קריאה ... ]
מה עושה יועץ משכנתאות בפועל - מה כולל תהליך של ייעוץ למשכנתאות מה כולל ליווי של יועץ משכנתאות פרטי? כך נראה התהליך מאפיון פיננסי, אישור עקרוני ובניית תמהיל ועד משא ומתן, חתימות והעברת הכסף.

מה עושה יועץ משכנתאות בפועל? תהליך הליווי שלב אחר שלב

הרבה אנשים יודעים שיועץ משכנתאות אמור “לעזור מול הבנק”, אבל לא באמת מבינים מה כולל הליווי, מה נעשה מאחורי הקלעים, ואיך נראה התהליך משלב הבדיקה הראשונית ועד קבלת כספי המשכנתא. בפועל, יועץ משכנתאות מקצועי אינו רק משווה ריביות. הוא בודק את התמונה הכלכלית, מגדיר תקציב נכון, בונה תמהיל משכנתא, מכין את התיק לבנקים, מנהל משא ומתן, בוחן סיכונים, מלווה את החתימות ומוודא שהכסף עובר בזמן להשלמת העסקה. במאמר הזה נעבור שלב אחר שלב על תהליך הליווי ונבין מה בדיוק עושה יועץ משכנתאות עבור הלקוח.

[ ... המשך קריאה ... ]
מדד המחירים לצרכן יוני 2026 נותר ללא שינוי והאינפלציה ירדה ל־1.6%. מה המשמעות למסלולים צמודי מדד, לריבית הפריים, למחזור משכנתא ולרוכשי דירות?

מדד המחירים לצרכן נשאר ללא שינוי: מה זה אומר על הריבית ועל המשכנתאות?

מדד המחירים לצרכן לחודש יוני 2026 נותר ללא שינוי לעומת חודש מאי, והאינפלציה השנתית ירדה לרמה של 1.6% — בתוך יעד האינפלציה של בנק ישראל, העומד על 1%–3%. הנתון עשוי לתמוך בהמשך סביבת ריבית מתונה יותר, אך הוא אינו מבטיח הפחתת ריבית נוספת באופן אוטומטי. עבור בעלי משכנתאות, המשמעות תלויה במסלולים: משכנתאות צמודות מדד לא יגדלו החודש בשל המדד הכללי, ואילו במסלולי פריים ובריביות משתנות ההשפעה תלויה בעיקר בהחלטות הריבית הבאות של בנק ישראל.

[ ... המשך קריאה ... ]
כמה החזר חודשי משלמים בחודש על משכנתא של מיליון שקלים? מדריך עם טווחי החזר לפי תקופות, השפעת הריבית, התמהיל ויכולת ההחזר שלכם.

כמה החזר חודשי משכנתא על מיליון שקלים?

משכנתא של מיליון שקלים היא אחת השאלות הנפוצות ביותר בקרב רוכשי דירה: כמה באמת משלמים בכל חודש על משכנתא כזו? התשובה תלויה בכמה גורמים מרכזיים: תקופת המשכנתא, גובה הריבית, תמהיל המסלולים, הצמדה למדד, יכולת ההחזר של הלווים והמדיניות של הבנק. במאמר הזה נסביר כמה יכול להיות ההחזר החודשי על משכנתא של מיליון שקלים, למה אין תשובה אחת שמתאימה לכולם, איך תקופת ההלוואה משנה את ההחזר, מה הסיכון בהחזר נמוך מדי, ואיך נכון לבדוק האם משכנתא של מיליון שקלים באמת מתאימה לכם.

[ ... המשך קריאה ... ]
כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא למה אמון תקשורת והקשבה חשובים לא פחות מריביות ותמהיל? קראו כאן

כימיה עם יועץ משכנתאות — היא אחד המרכיבים החשובים ביותר להצלחת תהליך המשכנתא

הרבה אנשים שבוחרים יועץ משכנתאות מסתכלים קודם כול על ניסיון, המלצות, ריביות וחיסכון כספי. כל אלה חשובים מאוד, אבל יש עוד מרכיב שלא תמיד מדברים עליו מספיק: הכימיה בין הלקוח לבין יועץ המשכנתאות. תהליך משכנתא הוא לא רק מספרים, טבלאות ובנקים. זה תהליך אישי, רגשי וכלכלי שמלווה לעיתים בלחץ, פחדים, חוסר ודאות והחלטות משמעותיות מאוד. לכן, מעבר למקצועיות, חשוב שתהיה תחושת אמון, תקשורת טובה, הקשבה אמיתית ויכולת לדבר פתוח. במאמר הזה נסביר למה כימיה עם יועץ משכנתאות היא אחד המרכיבים החשובים ביותר להצלחת התהליך, איך מזהים אותה, ומה קורה כשהיא לא קיימת.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: