תקציר: גרייס במשכנתא הוא מנגנון שמאפשר לדחות זמנית את החזר הקרן, ולעיתים גם את תשלום הריבית. בגרייס חלקי משלמים בדרך כלל רק ריבית בתקופת הדחייה; בגרייס מלא דוחים גם את הריבית, כך שלא בהכרח משלמים החזר משכנתא באותם חודשים. היתרון הוא הקלה תזרימית זמנית, אך הדחייה אינה מוחקת את החוב: אחרי הגרייס ההחזר יכול לגדול, ובדרך כלל גם העלות הכוללת של ההלוואה עולה. במדריך נבין למי זה מתאים, איך זה עובד, מה ההבדל מהלוואת בלון ומה צריך לדרוש מהבנק לפני שמחליטים.
המשכנתא מתחילה, אבל ההוצאות כבר נערמות – האם גרייס באמת פותר את הבעיה?
אתם קונים דירה חדשה, אבל עדיין משלמים שכר דירה. בנוסף יש הוצאות מעבר, שיפוץ, ריהוט, ולעיתים גם תשלומים לקבלן שעוד לא הסתיימו. במצב כזה הצעה של הבנק לדחות חלק מהמשכנתא נשמעת כמו פתרון מושלם: כמה חודשים של אוויר לנשימה, בלי לחץ של תשלום חודשי מלא במקביל לכל ההוצאות האחרות.
אלא שהשאלה החשובה אינה רק כמה תשלמו בחודשים הקרובים. היא מה יקרה אחר כך. דחיית התשלומים יכולה להקל מאוד על משק בית שהקושי שלו זמני וברור, אבל היא גם יכולה להפוך בעיה קטנה היום לבעיה גדולה יותר ביום שבו מתחילים לשלם את המשכנתא כרגיל. אם לא יודעים מהו ההחזר העתידי, מהי היתרה שתישאר ואילו עלויות נצברו בתקופה הזו, קל לקבל החלטה על סמך תשלום חודשי שנראה מפתה בלבד.
באמון משכנתאות אנחנו מתחילים מכלל פשוט: גרייס צריך להיות פתרון לפער תזרימי זמני, לא דרך להסתיר משכנתא שמראש קשה לכם להחזיר. כדי לדעת מה נכון לכם נבחן גם את התקופה שאחרי הדחייה, ולא רק את ההקלה המיידית.
מה זה גרייס במשכנתא?
המונח גרייס (Grace) מתאר תקופה שנקבעה בהסכם ההלוואה ובה דוחים תשלום של חלק מהחוב או של כולו. בסוף התקופה ההלוואה ממשיכה להיפרע לפי לוח התשלומים המעודכן. לפי ההגדרות הרשמיות של בנק ישראל, אפשר לדחות את החזר הקרן בלבד – גרייס חלקי – או את החזר הקרן והריבית – גרייס מלא.
כאשר נוטלים משכנתא רגילה לפי לוח שפיצר, כל תשלום חודשי כולל חלק המיועד לריבית וחלק המקטין את הקרן. בתקופת גרייס חלקי הקרן בדרך כלל אינה קטנה, ובגרייס מלא הריבית עשויה להיצבר ולהתווסף לחוב. במילים פשוטות: הבנק מאפשר לשלם פחות עכשיו, אך הזכות לקבל את הכסף והריבית אינה נעלמת.
חשוב לקרוא את הנוסח המדויק בהצעה: האם התקופה כלולה בתוך משך המשכנתא המקורי, או שמדובר בהסדר אחר? האם הריבית נצברת ומתווספת לקרן מדי חודש? האם ההלוואה צמודה למדד? והאם יש תשלומים אחרים, כגון ביטוחים, שממשיכים כרגיל? התשובות יכולות לשנות מאוד את התמונה.
גרייס חלקי לעומת גרייס מלא – ההבדלים בטבלה
| מאפיין | גרייס חלקי | גרייס מלא |
|---|---|---|
| תשלום קרן בתקופת הדחייה | נדחה | נדחה |
| תשלום ריבית שוטפת | בדרך כלל משולם | נדחה ונצבר לפי תנאי ההלוואה |
| החזר חודשי בתקופה | מופחת, לרוב ריבית בלבד | עשוי להיות אפס עבור ההלוואה שנדחתה |
| יתרת הקרן בסיום | לא קטנה מפירעונות; עשויה לעלות בגלל הצמדה | עשויה לעלות בגלל ריבית שנצברה והצמדה |
| החזר אחרי התקופה | עלול לעלות לעומת משכנתא בלי גרייס | עלול לעלות עוד יותר |
| למי עשוי להתאים | למי שצריך להקל זמנית אך יכול לשלם ריבית | למי שנמצא בפער זמני משמעותי ומבין היטב את העלות |
גרייס חלקי: משלמים ריבית, ודוחים את החזר הקרן
בגרייס חלקי המשפחה ממשיכה לשלם בדרך כלל את הריבית השוטפת, אך אינה מחזירה את הקרן בתקופה שנקבעה. אם יתרת הקרן היא 600 אלף ₪ והריבית השנתית הקבועה היא 5%, ריבית חודשית חישובית לפי חלוקה ל־12 תהיה כ־2,500 ₪ בתחילת התקופה. במקום לשלם תשלום מלא שכולל גם החזר קרן, יש תשלום מופחת של ריבית בלבד, בכפוף לתנאי המסלול ולהצמדות.
היתרון הוא שנדרש סכום קטן יותר בכל חודש. החיסרון הוא שבמשך תקופת הגרייס יתרת הקרן לא יורדת באמצעות התשלומים האלה. אם לא מאריכים את משך ההלוואה הכולל, נותרים פחות חודשים לפרוע את אותה קרן ולכן התשלום לאחר התקופה גדל. במסלולים צמודים למדד עלולה להתווסף עלייה ביתרת הקרן גם בלי שלקחתם כסף נוסף.
גרייס מלא: לא משלמים קרן וריבית בתקופת הדחייה
בגרייס מלא התשלום השוטף בגין ההלוואה עשוי להיות אפס בתקופה שנקבעה, אך הריבית ממשיכה להיצבר, ובמוצרים מסוימים היא נזקפת ליתרת החוב. כאשר הריבית שלא שולמה מצטרפת ליתרה וצוברת בעצמה ריבית בהמשך, מתקבל אפקט של ריבית על ריבית. לכן חשוב במיוחד להבין מה בדיוק נצבר ואיך הוא ייפרע.
האפשרות הזאת עשויה לעזור בתקופה שבה אין יכולת לשלם אפילו את הריבית החודשית, אך המחיר העתידי בדרך כלל גבוה יותר מאשר בגרייס חלקי, בהנחה שכל שאר תנאי ההלוואה זהים. לא מספיק לשאול את הבנק 'אפשר גרייס מלא?'; צריך לשאול גם 'מה תהיה יתרת החוב וההחזר שאחרי?'.
כמה גרייס במשכנתא עולה באמת? דוגמה של 600 אלף ₪
ניקח הלוואה להמחשה בלבד: 600,000 ₪ בריבית שנתית קבועה של 5%, ללא הצמדה, ל־20 שנה (240 חודשים). נשווה שלושה מצבים: החזר רגיל ללא גרייס, גרייס חלקי של 12 חודשים וגרייס מלא של 12 חודשים. בכל האפשרויות תאריך הסיום של ההלוואה נשאר זהה, ולכן אחרי שנת הגרייס נותרו 228 חודשי תשלום.
לצורך החישוב השתמשנו בלוח שפיצר, בריבית חודשית של 5% חלקי 12 ובגרייס מלא שבו הריבית החודשית מצטרפת ליתרה. זהו מודל להמחשה בלבד; לוחות בנקאיים עשויים להשתמש בשיטות חישוב ובמועדי חיוב שונים, והתנאים בפועל יכולים לכלול עמלות, ביטוחים, הצמדות ושינויי ריבית.
| נתון | ללא גרייס | גרייס חלקי – שנה | גרייס מלא – שנה |
|---|---|---|---|
| החזר חודשי בשנה הראשונה | כ־3,960 ₪ | כ־2,500 ₪ | 0 ₪ בגין ההלוואה |
| החזר חודשי לאחר השנה הראשונה | כ־3,960 ₪ | כ־4,082 ₪ | כ־4,290 ₪ |
| יתרת קרן לאחר 12 חודשים | יורדת בהדרגה | 600,000 ₪ | כ־630,697 ₪ |
| סך תשלומים לאורך כל התקופה | כ־950,336 ₪ | כ־960,620 ₪ | כ־978,232 ₪ |
| תוספת עלות לעומת ללא גרייס | — | כ־10,284 ₪ | כ־27,896 ₪ |
מה חשוב להבין מהטבלה? בשנה הראשונה גרייס חלקי מקטין את התשלום החודשי בכ־1,460 ₪, וגרייס מלא מאפשר שלא לשלם בגין ההלוואה באותה תקופה. אבל לאחר מכן צריך להחזיר את הקרן – ובגרייס מלא גם את הריבית שנצברה – על פני התקופה שנותרה. בדוגמה הזו העלות המצטברת של גרייס מלא גבוהה בכ־27,896 ₪ לעומת תשלום סדיר. זה המחיר של דחייה בתרחיש המסוים שבדקנו, לא מחיר קבוע של כל גרייס.
שימו לב שגם ללא גרייס הקרן יורדת בהדרגה בכל חודש; בגרייס חלקי הקרן נשארת ללא פירעון, ובגרייס מלא היא עלולה לגדול. אם יבחרו במקום זאת להאריך את משך ההלוואה, ההחזר החודשי אחרי הגרייס עשוי להיות שונה – אך גם סך העלות יכול להשתנות, והמגבלות הרגולטוריות עדיין רלוונטיות.
האם הריבית ממשיכה להצטבר בזמן גרייס?
כן, בדרך כלל. זו הנקודה הבסיסית ביותר שחייבים להבין לפני חתימה. העובדה שלא משלמים את הריבית באותו חודש אינה אומרת שהבנק מוותר עליה. בגרייס מלא היא נצברת לפי תנאי ההלוואה, ובגרייס חלקי לרוב משלמים אותה תוך כדי. אם יש גם הצמדה למדד המחירים לצרכן, צריך לבדוק מה קורה לקרן ולסכומים הנדחים כאשר המדד משתנה.
הדבר נכון גם כאשר הצעת הבנק משווקת כ'החזר אפס בחודשים הראשונים'. ניסוח שיווקי כזה מתאר את התזרים הזמני, לא את העלות הכלכלית. יש לבקש מהבנק טבלה שתראה את יתרת הקרן בתחילת הגרייס ובסופו, סכום הריבית שנצברת וכל תשלום שיתחיל לאחר התקופה. להסבר נוסף על מסלולי הריבית אפשר לעבור אל המדריך שלנו לריבית ולמסלולי משכנתא.
האם אפשר לקבל גרייס לכל תקופת המשכנתא?
לא. גרייס הוא דחייה לתקופה מוגדרת, לא מסלול שמבטל את הצורך לפרוע את ההלוואה. משך התקופה שהבנק מוכן לאשר תלוי במוצר, במטרת ההלוואה, בביטחונות, במדיניות הבנק וביכולת ההחזר של הלווים. לעיתים מדובר בכמה חודשים, ובמקרים אחרים בתקופה ארוכה יותר – אך אין תקופה אחידה שאפשר להבטיח לכל לווה.
לפי הוראת בנק ישראל 329, תקופת ההלוואה הבנקאית לדיור לפירעון סופי מוגבלת בדרך כלל ל־30 שנה. לכן אין להניח שאפשר לקבל משכנתא ל־30 שנה ואז להוסיף עליה אוטומטית שנתיים גרייס בלי לשנות דבר. בדרך כלל נדרש לבחון את התקופה הכוללת ואת לוח הסילוקין, ולא רק את מספר חודשי הדחייה.
מתי גרייס במשכנתא יכול להיות פתרון נכון?
משלמים שכירות ומשכנתא במקביל
זהו אחד המקרים שבהם גרייס יכול להיות רלוונטי. משפחה שרכשה דירה וצריכה להמשיך לשכור דירה עד לקבלת המפתח עשויה להיקלע למספר חודשים של תשלומים חופפים. אם מועד הכניסה סביר והמשפחה תוכל לשלם את ההחזר המלא לאחר מכן, דחייה מוגדרת יכולה להקל על התקופה הזו. עם זאת, כדאי להכין גם תרחיש של עיכוב במסירה.
רוכשים דירה מקבלן בשלבי בנייה
ברכישה מקבלן, הכספים משתחררים לעיתים בשלבים, והתזרים יכול להיות מורכב יותר מרכישת דירה מוכנה. במקרים מסוימים גרייס יכול לאפשר התאמה בין מועד קבלת כספי המשכנתא לבין מועד המעבר. אבל חשוב להבדיל בין גרייס לבין הסדרי התשלום של הקבלן: ההתחייבות לקבלן נפרדת מן ההסכם עם הבנק. כדאי לקרוא גם על מבצעי קבלן 20/80 ו־10/90 ועל משכנתא לרכישת דירה מקבלן.
שיפוץ גדול או הוצאות מעבר חד־פעמיות
אם ברור לכם שבחודשים הקרובים יש הוצאה חד־פעמית גדולה שכבר תוקצבה, גרייס קצר עשוי לפנות תזרים. אבל אם אין ודאות לגבי עלות השיפוץ או מקור הכסף, הדחייה עלולה רק לדחות את המחסור. שווה לבדוק האם כדאי להשתמש בחלק מהחסכונות, לפרוס תשלומים לספקים או להתאים את המשכנתא מלכתחילה, במקום להעמיס תשלום עתידי גבוה יותר.
משפרי דיור שמחזיקים זמנית שתי דירות
משפחה שרוכשת דירה חדשה לפני שמכרה את הדירה הקיימת עשויה לשלם בתקופת המעבר כמה התחייבויות במקביל. לעיתים פתרון נקודתי של גרייס יכול להצטרף לתכנון המימון הכולל, אך הוא אינו מחליף בחינה של מועד המכירה, סכום המימון ויכולת עמידה בעיכוב. להרחבה אפשר לעיין במדריך שלנו על משכנתא לדירה חליפית.
תקופה זמנית שבה ההכנסה נמוכה יותר
חופשת לידה, שינוי מקום עבודה או ירידה זמנית בהיקף המשרה הם מצבים שבהם משפחה עשויה לרצות להקל על התשלום לכמה חודשים. במקרה כזה חשוב להבחין בין ציפייה להכנסה עתידית לבין מקור הכנסה מוכח. הבנק עשוי לדרוש מסמכים והסברים, ואישור הגרייס אינו מובטח. גם מבחינתכם, חשוב להבין האם מדובר בקושי חולף או בשינוי שנמשך לאורך זמן.
מתי גרייס עלול להפוך לטעות יקרה?
גרייס פחות מתאים כאשר ההחזר החודשי המלא גבוה מדי גם בתרחיש שבו הכול מתנהל כמתוכנן. אם כבר היום ברור שגם בעוד שנה לא תוכלו לעמוד בתשלום שאחרי הגרייס, הדחייה לא תפתור את הבעיה. להפך: ייתכן שהיא תגדיל את יתרת החוב ותקטין את מספר החודשים שנותרו לפרוע אותו.
עוד מצב בעייתי הוא קבלת החלטה על בסיס אופטימיות בלבד – למשל הנחה שהריבית בוודאות תרד, שיתקבל בונוס שלא אושר, או שנכס יימכר עד תאריך מסוים למרות שאין עדיין רוכש. במקרה כזה חשוב לבחון תרחיש שמרני ולהשאיר כרית ביטחון. לפעמים הפתרון הנכון הוא התאמת סכום המשכנתא, שינוי התקופה או שיפור התמהיל, ולא דחיית התשלום.
- אם אין לכם מקור ברור לשיפור בתזרים אחרי התקופה – אל תסתמכו על גרייס כפתרון קבוע.
- אם הדחייה גורמת לתשלום החודשי העתידי להיות גבוה מדי – יש לחשב חלופה אחרת.
- אם יש ריבית משתנה או מסלול צמוד למדד – צריך להוסיף תרחיש של עלייה בתשלום.
- אם ההלוואה כבר נפרסת לתקופה ארוכה מאוד – בדקו כמה חודשים נותרו להחזר לאחר הגרייס.
- אם יש התחייבויות נוספות – בחנו את התשלום הכולל של משק הבית, לא רק את המשכנתא.
מה ההבדל בין גרייס לבין הלוואת בלון?
גרייס ובלון נשמעים דומים משום שבשניהם חלק מהתשלום נדחה. ההבדל הוא במבנה הפירעון: בגרייס יש תקופת דחייה שלאחריה חוזרים לפרוע את ההלוואה בהחזרים חודשיים לפי לוח סילוקין. בהלוואת בלון או בולט קרן ההלוואה מוחזרת בדרך כלל בתשלום משמעותי אחד בסוף התקופה, בהתאם לתנאי המוצר.
למשל, מי שלוקח הלוואת בלון כדי לרכוש דירה לפני מכירת הקיימת צריך לדעת בדיוק מאין יגיע הסכום לפירעון הגדול. מי שלוקח גרייס במשכנתא רגילה צריך להיות מסוגל לעמוד בהחזרים החודשיים שאחרי תקופת הדחייה. אלו שתי בדיקות שונות, ולכן לא נכון להשתמש במונחים כאילו הם זהים.
גרייס במשכנתא לעומת הקפאת תשלומים – מה באמת ההבדל?
המונח 'הקפאת משכנתא' משמש לעיתים בשיחה היומיומית לתיאור כל דחייה של תשלומים, אבל מבחינה מעשית יש הבדל בין גרייס שנקבע כחלק מתנאי ההלוואה לבין הסדר הקלה או דחייה זמנית שהבנק נותן למי שכבר מחזיק במשכנתא. תנאי ההסדר, הזכאות, צבירת הריבית ואופן הפריסה יכולים להיות שונים.
לאורך השנים הופעלו גם מתווים מיוחדים של דחיית תשלומי הלוואות בעקבות אירועים חריגים. אין להניח שכל ההטבות שניתנו במסגרת מתווה מסוים חלות על כל לקוח או במועד הנוכחי. אם קיבלתם הצעה להקפאת תשלומים, בקשו את התנאים המדויקים במסמך כתוב: האם יש תוספת ריבית, האם הריבית נצברת, מה קורה לקרן, כיצד יוחזר הסכום שנדחה ומהו ההחזר החדש.
מה אומר בנק ישראל על גרייס ויכולת החזר?
לפי נספח א׳ להוראת ניהול בנקאי תקין 329, בחישוב שיעור ההחזר מההכנסה של הלוואת גרייס יש להתייחס לתשלום החודשי הצפוי בסיום תקופת הגרייס. זה הגיוני: אם משפחה משלמת בחודשים הראשונים רק חלק מן ההחזר, אין פירוש הדבר שהיכולת שלה להחזיר את ההלוואה בעתיד השתנתה. הבנק צריך לבחון את היכולת לשאת בתשלום הרלוונטי לאחר הדחייה.
ההוראה קובעת גם מגבלות כלליות על שיעור ההחזר מההכנסה: בנק אינו רשאי לאשר הלוואה לדיור כאשר יחס ההחזר עולה על 50% מההכנסה הפנויה המוכרת, ומעל 40% קיימת דרישת סיכון מחמירה כלפי הבנק. לכן גרייס אינו דרך לעקוף מגבלות יכולת החזר באמצעות הצגת תשלום חודשי זמני נמוך. הנושא מפורט בהוראה 329 באתר בנק ישראל.
לפני שבוחרים גרייס כדאי לקרוא גם את המדריך להכנסה פנויה למשכנתא, ולהכין תקציב שכולל את ההחזר שאחרי הדחייה, ביטוחים, הלוואות קיימות והוצאות מחיה אמיתיות.
האם ניתן לקחת גרייס רק על מסלול אחד במשכנתא?
במקרים מסוימים אפשר לבקש גרייס על מסלול מסוים ולא בהכרח על כל המסלולים. הדבר תלוי במוצרים שהבנק מעמיד, בהסכם ובהחלטת הבנק. זה יכול להיות פתרון ממוקד כאשר רוצים לצמצם תשלום זמני בלי להגדיל עלויות בכל חלקי המשכנתא, אבל צריך לבדוק את התמונה הכוללת.
לדוגמה, אם במסלול אחד יש יתרת קרן גבוהה יחסית ובמסלולים האחרים ההחזרים נוחים, הבנק עשוי להציע דחייה רק של המסלול הרלוונטי. לעומת זאת, אם הארכת התקופה או שינוי הלוח פוגעים בתמהיל המשכנתא, כדאי לבחון אם יש פתרון אחר. התשובה אינה 'כמה מסלולים מותר לדחות?', אלא 'מה העלות והסיכון בכל מסלול לאחר השינוי?'.
כדי להבין איך מסלולי המשכנתא עובדים יחד מומלץ לקרוא את המדריך לבניית תמהיל משכנתא נכון.
שמונה שאלות שחייבים לשאול את הבנק לפני שלוקחים גרייס
- מה בדיוק נדחה? רק הקרן או גם הריבית, והאם יש תשלומים שלא נכללים בהסדר?
- כמה זמן נמשכת תקופת הדחייה? ומהו מועד התשלום המלא הראשון?
- מה יהיה ההחזר החודשי לאחר הגרייס? בקשו סכום ולוח סילוקין עדכני.
- מה תהיה יתרת הקרן בסיום הדחייה? במיוחד אם הריבית שלא שולמה מתווספת לחוב.
- כמה יעלה כל המסלול עד סוף ההלוואה? השוו מול אותו מסלול ללא גרייס.
- האם ההלוואה צמודה למדד או בריבית משתנה? בקשו תרחיש שבו המדד או הריבית עולים.
- האם יש עלויות נוספות? בדקו עמלות, ביטוחי משכנתא, שינוי תקופה ומנגנוני חישוב.
- מה קורה אם הקושי נמשך מעבר לתקופת הגרייס? בדקו מה הבנק דורש והאם קיימת חלופה פחות מסוכנת.
כך משווים הצעת גרייס להצעה רגילה – צעד אחר צעד
ראשית, בקשו מהבנק שתי הצעות על אותו סכום, באותה ריבית ובאותו מועד סיום: אחת ללא גרייס ואחת עם גרייס. אם מוצעת תקופת החזר אחרת, בקשו גם השוואה נוספת עם סיום משותף כדי להבין מה בדיוק השתנה. השוו את ההחזר בתקופת הדחייה, ההחזר לאחריה, יתרת הקרן במועד סיום הגרייס וסך התשלומים הצפוי.
שנית, בדקו מה יקרה בתקופה קשה יותר: אם שכר הדירה ימשיך עוד חצי שנה, אם הריבית המשתנה תעלה או אם ההכנסה תתעכב. שלישית, שאלו אם ניתן להסתפק בגרייס חלקי או קצר יותר, במקום גרייס מלא וארוך. לפעמים הפתרון שמתאים לבעיה קטן משמעותית מהדחייה שהבנק מציע.
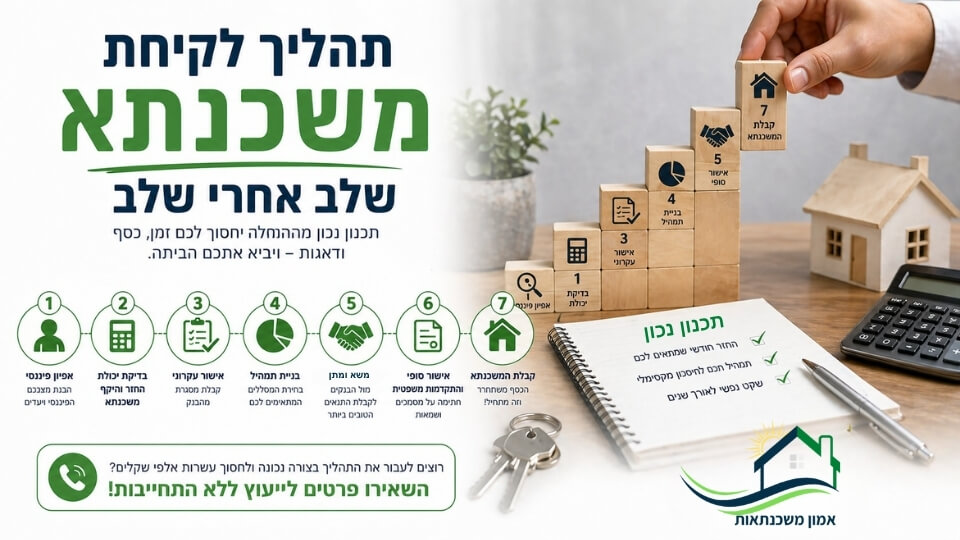
לבסוף, אל תחליטו רק לפי תשלום חודשי אחד שנראה נוח. חשבו את כל התקופה. אם אתם עדיין בשלב הרכישה, עברו על תהליך לקיחת המשכנתא, שלב אחר שלב, ובדקו עם יועץ שמבין את ההתחייבויות העתידיות ואת השפעת התמהיל.
שאלות ותשובות נפוצות על גרייס במשכנתא
מה זה גרייס במשכנתא?
גרייס הוא מנגנון דחייה זמני של תשלומי המשכנתא. בגרייס חלקי משלמים בדרך כלל ריבית בלבד והקרן נדחית; בגרייס מלא עשויים לדחות גם את הריבית, שנצברת לפי תנאי ההלוואה.
מה ההבדל בין גרייס מלא לגרייס חלקי?
בגרייס חלקי הקרן אינה נפרעת בתקופת הדחייה אך הריבית השוטפת משולמת בדרך כלל. בגרייס מלא גם הריבית נדחית ונצברת, ולכן ההחזר העתידי והעלות הכוללת עשויים להיות גבוהים יותר.
האם גרייס במשכנתא עולה כסף?
בדרך כלל כן, משום שהקרן אינה יורדת כרגיל, ובגרייס מלא גם הריבית עשויה להצטבר ולהצטרף לחוב. העלות המדויקת תלויה בגובה ההלוואה, תקופת הדחייה, הריבית, ההצמדה ואופן הפריסה לאחר הגרייס.
כמה זמן אפשר לקבל גרייס במשכנתא?
משך הגרייס תלוי בהסכמת הבנק, במוצר, במטרת המימון וביכולת ההחזר של הלווה. אין תקופה אחידה לכל הלווים, וצריך לבדוק את משך ההלוואה הכולל ואת לוח הסילוקין.
האם הבנק בודק את ההחזר בזמן הגרייס או אחריו?
לפי הוראת בנק ישראל 329, לצורך חישוב יחס ההחזר מההכנסה בהלוואת גרייס יש להביא בחשבון את ההחזר החודשי הצפוי בסיום תקופת הגרייס.
האם אפשר לקחת גרייס רק על חלק מהמשכנתא?
בחלק מהמקרים אפשר לבקש גרייס על מסלול מסוים ולא על כל המסלולים. ההיתכנות והתנאים תלויים במוצר שהבנק מציע ובאישורו, ולכן יש לבחון את ההשפעה על התמהיל כולו.
מה ההבדל בין הלוואת גרייס להלוואת בלון?
בגרייס דוחים תשלומים לתקופה ולאחריה ממשיכים להחזיר את ההלוואה בלוח תשלומים. בהלוואת בלון הקרן נפרעת בדרך כלל בסכום גדול בסוף תקופת ההלוואה, ולכן מקור הפירעון שונה.
האם גרייס מתאים למי שמשלם גם שכירות וגם משכנתא?
גרייס עשוי להקל בתקופה מוגדרת של תשלומים חופפים, בתנאי שהמשפחה מסוגלת לעמוד בהחזר שלאחר הדחייה ושנלקחו בחשבון גם תרחישים של איחור במסירה או הוצאות בלתי צפויות.
סיכום: גרייס יכול לתת אוויר לנשימה – אבל צריך לדעת את המחיר שלו
גרייס הוא כלי לגיטימי בתכנון משכנתא, ולעיתים הוא בדיוק מה שמשפחה צריכה בזמן מעבר דירה, תשלומים כפולים או תקופה שבה ההכנסה נמוכה זמנית. היתרון האמיתי הוא גמישות בתזרים. הסיכון הוא שהקלה זמנית תהפוך לתוספת חוב ולהחזר חודשי כבד יותר לאחר מכן.
לכן אנחנו ממליצים לבחור גרייס רק אחרי שמבינים את סכום ההחזר לאחר הדחייה, את יתרת הקרן הצפויה ואת סך עלות המשכנתא. בדיקה נכונה יכולה לגלות שגרייס חלקי קצר מספיק, או לחלופין שעדיף לבנות מחדש את התמהיל בלי דחיית תשלומים כלל.
שוקלים גרייס במשכנתא? נבדוק אם זה הפתרון הנכון עבורכם
באמון משכנתאות נבחן יחד את לוח התשלומים, ההכנסות, ההתחייבויות והמסלולים, ונציג את ההבדל בין התשלום המופחת היום לבין המחיר הכלכלי הכולל. המטרה אינה לקבל דחייה בכל מחיר, אלא ליצור תוכנית מימון שמתאימה למשפחה לאורך זמן. השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.
מאמרים קשורים – מדריכים נוספים שכדאי לקרוא
- משכנתא לרכישת דירה מקבלן – לוח תשלומים ומימון דירה שנמצאת עדיין בבנייה.
- מבצעי קבלן 20/80 ו־10/90 – הסיכונים בדחיית התשלום הגדול למועד עתידי.
- משכנתא לדירה חליפית – היערכות כלכלית בעת מעבר בין שתי דירות.
- הכנסה פנויה למשכנתא – הבנת יכולת ההחזר שהבנק בוחן.
- איך בונים תמהיל משכנתא נכון? – התאמת המסלולים ליכולת ההחזר ולרמת הסיכון.
- תהליך לקיחת משכנתא – שלב אחרי שלב – מה בודקים לפני שמתחייבים להלוואה.
- ריבית משכנתא – המדריך המלא – השפעת המסלולים, הצמדות וריביות משתנות על התשלום.