משכנתא לדירה שלא רשומה בטאבו – מה עושים כשהנכס רשום בחברה משכנת?

הדירה אינה רשומה בטאבו? כך נערכים למשכנתא לנכס בחברה משכנת: אישור זכויות, התחייבות לרישום משכנתא, בדיקת שעבודים ותיאום בין הבנק לעורך הדין.
דגם בניין מגורים לצד תיק מסמכי זכויות ומפתח, להמחשת היערכות למשכנתא לנכס המנוהל בחברה משכנת – אמון משכנתאות.

תקציר: אפשר לבחון משכנתא גם כאשר זכויות הדירה מנוהלות בחברה משכנת והרישום על שם בעלי הזכויות בטאבו טרם הושלם. הבנק צריך לבדוק את הזכויות ואת האפשרות לקבל ביטחונות מתאימים, לצד ההכנסה, ההון העצמי ושווי הנכס. ההיערכות כוללת איתור הגורם שמנהל את הרישום, אישור זכויות עדכני, בדיקת שעבודים ותיאום המסמכים עם עורך הדין והבנק. הודעה מרמ״י על רישום זכויות אינה תמיד אישור הזכויות הדרוש. היעדר רישום בטאבו אינו מבטיח סירוב, ואינו מעיד כשלעצמו שהעסקה מתאימה למימון.

מצאתם דירה, ואז נאמר לכם שהיא ״בחברה משכנת״

הדירה מתאימה, המחיר נכנס לתקציב, ובעלי הזכויות מציגים מסמכים שנראים מסודרים. בשלב הבדיקה מתברר שאין נסח טאבו שמציג את הדירה על שמם, והרישום מתנהל בחברה משכנת. מכאן עולות מיד שתי שאלות: האם אפשר לקנות את הדירה, והאם הבנק יסכים לתת עליה משכנתא?

אלה שאלות שקשורות זו לזו, אך נבדקות על ידי בעלי מקצוע שונים. עורך הדין בוחן את הזכויות ואת העסקה המשפטית; הבנק בוחן אם וכיצד ניתן להעמיד את המימון ולקבל ביטחונות. האמירה ״הבניין מוכר לבנקים״ אינה מחליפה בדיקה של הדירה המסוימת ושל המסמכים שלה.

לפני שמתקדמים למחיר הריבית, צריך למפות מי מנהל את הזכויות, מה רשום אצלו ומה נדרש להעברה ולשעבוד. המיפוי הזה יכול לחסוך הזמנת מסמכים מהגורם הלא נכון ולהציף שאלות לפני שמועד התשלום הופך לדחוף.

מהי חברה משכנת, ומה הקשר שלה לטאבו?

בהקשר הזה, חברה משכנת היא גורם שמנהל רישום של זכויות בדירות ואת הטיפול בפעולות הקשורות בהן, בתקופה שבה רישום הזכויות בטאבו טרם הושלם. אין הכוונה לבנק שממנו מבקשים את ההלוואה. זהות הגורם המטפל והיקף סמכויותיו צריכים להתברר לפי מסמכי הנכס.

חשוב לדייק גם במשפט ״הדירה לא רשומה בטאבו״. ייתכן שלחלקה קיים רישום, אך הדירה או זכויות הרוכש בה עדיין אינן רשומות כפי שיהיו לאחר השלמת התהליך. לכן צריך לבדוק את שכבות הרישום הרלוונטיות, ולא להסתפק בתשובה כללית שאין נסח.

משרד הבינוי והשיכון מתאר שלבים עיקריים הכוללים חלוקת קרקע לחלקות, רישום בית משותף ורישום הזכויות בדירה. אפשר להיעזר בשירות הממשלתי לבדיקת מצב רישום מקרקעין כמקור מידע ראשוני. את משמעות המצב לגבי העסקה בודק עורך הדין באמצעות המסמכים המתאימים.

נסח טאבו, אישור זכויות והודעה מרמ״י: מה ההבדל?

המסמךמה הוא מתאר?מה צריך לברר?
נסח רישום מפנקסי המקרקעיןאת הרישום הקיים בפנקסים לגבי המקרקעין המזוהים בו.האם הוא מתייחס ליחידה ולזכויות הרלוונטיות, ומה נרשם בו.
אישור זכויות מהגורם המנהלאת מצב הזכויות והמידע המופיע ברישומי הגוף שמנפיק אותו.מי הנפיק, מתי, אילו זכויות מתוארות ואילו הערות מופיעות.
הודעה מרמ״י על רישום זכויותמידע מטעם הרשות לגבי נכס שמנוהל גם בחברה משכנת או בגורם מאכלס.האם נדרש לפנות לגורם המנהל לקבלת אישור זכויות.

זאת הבחנה חשובה: רמ״י מציינת שבנכס המנוהל גם בחברה משכנת או בגורם מאכלס, ההודעה שהיא מפיקה אינה אישור זכויות בעל תוקף משפטי מחייב. לקבלת אישור זכויות יש לפנות לגורם המנהל את הנכס. אפשר לבדוק זאת בשירות הרשמי להפקת אישור זכויות או הודעה על רישום זכויות.

מבחינה מעשית, לפני שמזמינים מסמך כדאי לברר מי אמור להנפיק אותו ואיזה נוסח צריך להציג. מסמך עם כותרת רשמית אינו בהכרח המסמך שהבנק או עורך הדין ביקשו לצורך הפעולה המסוימת.

האם הבנק יכול לאשר משכנתא לנכס בחברה משכנת?

אפשר לבחון מימון כזה, אך אין תשובה אחידה לכל נכס. נדרשת בדיקה של סוג הזכויות, מסמכי החברה, ההתחייבויות הקיימות והביטחונות שניתן להסדיר. במקביל נבדקים נתוני הלווים ויכולת ההחזר, כמו בכל בקשת מימון.

לכן כדאי להציג את מצב הרישום כבר בתחילת הפנייה לבנק. שאלו אילו מסמכי נכס דרושים לבדיקתו, והעבירו מידע מלא. תשובה ראשונית המבוססת על הכנסה וסכום מבוקש אינה מעידה בהכרח שהמסמכים המשפטיים של הנכס כבר נבדקו.

להבנת נקודת ההתחלה של המימון קראו את המדריך משכנתא חדשה לדיור. על התנאים שעשויים להישאר פתוחים לאחר תשובה חיובית אפשר לקרוא במאמר למה אישור עקרוני לא באמת מבטיח משכנתא.

מהי התחייבות לרישום משכנתא?

כאשר עדיין אין אפשרות לרשום את המשכנתא במתכונת המתאימה בטאבו, הבנק עשוי לדרוש התחייבות של הגורם הרלוונטי לרישום המשכנתא בהמשך, לצד הסדרת ביטחונות נוספים. צריך לבדוק את תוכן ההתחייבות, מי מוסמך לחתום עליה והאם היא עונה לדרישות הבנק.

אישור זכויות והתחייבות לרישום משכנתא ממלאים תפקידים שונים. הראשון מתאר מידע על מצב הזכויות; השני עוסק בהתחייבויות הקשורות לבטוחה. אין להניח שהמצאת אישור זכויות לבדה מסיימת את כל דרישות השעבוד.

גם כאן חשוב לזהות את מסלול הטיפול הנכון. שירות רמ״י להפקת התחייבות מיועד לנכסים שבניהולה שאינם רשומים בטאבו או בחברה משכנת/קבלנית. אם הנכס מטופל בחברה משכנת, מבררים עם עורך הדין והבנק מי צריך להפיק את ההתחייבות במקרה הזה. ראו את הסבר רמ״י על התחייבות לרישום משכנתא.

משכון זכויות ורישום משכנתא אינם אותה פעולה

המשכנתא הרשומה בפנקסי המקרקעין ומשכון זכויות במסגרת מרשם הבטוחות הם מנגנונים שונים. בתיק שבו הזכויות טרם נרשמו באופן שמאפשר את השעבוד הנדרש בטאבו, עשוי להידרש שילוב של מסמכים ורישומים. אין להסיק מרישום אחד שכל דרישות הבנק הושלמו.

הבנק ועורך הדין צריכים להגדיר מה נדרש ומי מטפל בכל פעולה. אפשר לעיין בשירות רשות התאגידים לרישום בטוחות ומשכונות, אך אין לבצע רישום רק על סמך רשימה כללית מהאינטרנט. הפרטים, הצדדים והזכויות צריכים להתאים לעסקה ולמסמכים שנבדקו.

להסבר רחב על ההכנות לקראת ביצוע ההלוואה קראו שלב הביטחונות במשכנתא. במעקב אחר התיק כדאי לרשום בנפרד כל מסמך וכל רישום, ולבדוק מה התקבל כתקין.

אילו מסמכים כדאי להכין לבדיקה הראשונית?

הרשימה הבאה היא כלי לארגון המידע. היא אינה רשימת חובה אחידה לכל הבנקים, ואינה מחליפה את הדרישות שיימסרו בתיק שלכם.

קבוצת מסמכיםדוגמאות לפי מצב הנכסהמטרה בבדיקה
זכויות וזיהוי הנכסאישור זכויות עדכני, מסמכי רכישה או חכירה ופרטי יחידה.לחבר בין בעלי הזכויות לבין הדירה הנבדקת.
מסמכי העסקהמסמכים לבדיקה לפני חתימה, ובהמשך הסכם חתום ולוח תשלומים.להבין את הסכום, מועדי התשלום ותנאי העסקה.
התחייבויות ושעבודיםמידע על התחייבות קודמת, משכונות ומסמכי סילוק לפי הצורך.לברר אילו זכויות של צדדים נוספים דורשות טיפול.
ביטחונות לבנק החדשנוסחי התחייבות, ייפויי כוח ואישורי רישום בהתאם לדרישות.לתאם את הבטוחה הנדרשת להלוואה.
נתוני הלווים והמימוןאסמכתאות הכנסה, התחייבויות, הון עצמי ומסמכי שמאות אם נדרשת.לבדוק את יכולת ההחזר ואת תוכנית המימון.

בכל מסמך בדקו את התאריך ואת ההתאמה לשמות, למספרי הזיהוי ולפרטי הנכס. שמרו את הקובץ המלא, לרבות נספחים והערות. דווקא הערה בעמוד נוסף עשויה להסביר מדוע נדרש בירור לפני שהבנק מתקדם.

למה השמאות עדיין חשובה כשהמסמכים נראים מסודרים?

מסמכי הזכויות אינם מחליפים בדיקת שווי. אם הבנק דורש שמאות, צריך להכין את מסמכי הנכס הרלוונטיים ולתאם את הביקור לפי הנחיותיו. השמאי צריך להיות מסוגל לזהות את היחידה שנבדקת ולהתייחס למאפייניה.

פער בין זיהוי הדירה במסמכים לבין הזיהוי בפועל דורש בירור. גם חניה, מחסן או הצמדה שמוצגים כחלק מהרכישה צריכים להיבדק במסמכים המתאימים. אל תניחו שמספר דירה על הדלת מספיק כדי לקשר בין כל המסמכים.

הקשר בין בדיקת הנכס לסכום ההלוואה מוסבר במאמר שמאות בתהליך המשכנתא. אם תוצאת הבדיקה משנה את תוכנית המימון, עדכנו אותה לפני שמסתמכים על הסכום המקורי.

ומה אם למוכר כבר יש משכנתא או התחייבות קודמת?

צריך להבין אילו זכויות או התחייבויות קיימות, מי הגורם שלטובתו הן ניתנו ומה נדרש להסרתן או להסדרתן לצורך העסקה החדשה. התשלום והמסמכים צריכים להשתלב במהלך מתואם, בהתאם להנחיות המשפטיות ולדרישות הבנקים.

אל תסתפקו באמירה שההלוואה הקודמת ״כמעט נגמרה״. גם אחרי תשלום חוב ייתכן שצריך להשלים את הטיפול במסמכים וברישומים הרלוונטיים. בקשו מעורך הדין לברר את המצב ולהגדיר מה צריך לקרות לפני כל תשלום.

המסמכים שהבנק המממן יקבל לצורך הביצוע צריכים להתייחס למצב העדכני. אם נוסף מידע על שעבוד או על מגבלה, מעבירים אותו לגורמים המטפלים כדי לבדוק את המשמעות לתוכנית, במקום להמתין לשלב האחרון.

מה בודקים לפני שחותמים על חוזה?

לפני התחייבות חוזית, חשוב שעורך הדין יבחן את הזכויות ואת האפשרות להעבירן. במקביל, יש לברר עם הבנק אילו מסמכי נכס עליו לבדוק לצורך המימון. שני מסלולי העבודה צריכים להתקדם בתיאום.

בקשו לזהות את החברה או הגורם המטפל ואת איש הקשר המוסמך, להבין כיצד מזמינים מסמכים ומה דרוש להעברת הזכויות ולהעמדת הביטחונות. אם קיים פער בנתונים, עדיף לדעת מה מקורו ומה נדרש לתיקונו לפני שנקבעים מועדים צפופים.

כדאי גם לברר מדוע הרישום טרם הושלם ומה ידוע על מצבו. הבטחה שהטאבו ״ממש בדרך״ אינה תאריך שאפשר לבסס עליו את המימון. אם העסקה תלויה בהשלמת פעולה מסוימת, צריך להגדיר את התלות ואת השלכותיה עם עורך הדין.

תוכנית מסודרת של רצף הפעולות מוצגת במאמר תהליך לקיחת משכנתא – שלב אחרי שלב. בתיק של חברה משכנת חשוב להתאים את הרצף למסמכים ולגורמים שמעורבים בפועל.

זמן ועלויות: מה מכניסים לתוכנית העבודה?

אין זמן טיפול אחיד לכל החברות ולכל הנכסים. בררו כמה זמן צפוי להפקת כל מסמך, אילו השלמות עשויות להידרש ואיך מקבלים עדכון. מסמך שהוזמן עדיין אינו מסמך שהבנק קיבל ומצא מתאים.

בקשו פירוט בכתב של אגרות ותשלומים רלוונטיים, ובדקו עם עורך הדין על מי הם חלים ומה נדרש לפי העסקה. הוסיפו לתכנון גם שמאות, טיפול משפטי והוצאות מימון אחרות לפי הצורך. המטרה היא לדעת מה יוצא מההון העצמי ומתי.

להרחבת התכנון ראו הוצאות נלוות למשכנתא. אל תשתמשו בכל יתרת המזומן להשלמת מחיר הדירה בלי להביא בחשבון את ההוצאות שעוד נדרשות לצורך ביצוע העסקה.

דוגמה: אותו נכס, אבל זיהוי שונה במסמכים

נניח שבחוזה המוצע מופיעה דירה מספר 12, ואילו באישור הישן מהחברה מופיע מספר יחידה פנימי אחר. ייתכן שקיים הסבר מסודר לקשר בין המספרים, וייתכן שנדרש תיקון או מסמך נוסף. אי אפשר להכריע בכך רק לפי התאמה חיצונית של הכתובת.

במקום לשלוח שוב ושוב את אותו קובץ, מרכזים את המסמכים ומבקשים מעורך הדין ומהגורם המנהל לברר את הזיהוי. לאחר מכן מעבירים את ההבהרה גם לבנק ולשמאי, ככל שנדרש. זו דוגמה להמחשה, לא תיאור של תיק לקוח מסוים.

הלקח המעשי הוא לחפש התאמה בין החוזה, אישור הזכויות ומסמכי הנכס כבר בתחילת הדרך. תיקון פער עובדתי דורש גורם מוסמך ואסמכתא; הוא אינו עניין של ניסוח משכנע בבקשת המשכנתא.

מתי צריך לעצור את ההתקדמות לבירור?

אם לא ברור מי מוסמך להנפיק מסמכים, אם בעלי הזכויות אינם תואמים לחוזה, אם מופיעה מגבלה לא מוסברת או אם לא ניתן לקבל את ההתחייבות שהבנק דורש, צריך לברר לפני שממשיכים להסתמך על תוכנית המימון.

כך גם כאשר החברה אינה פעילה או שאין מענה מהגורם שהיה מטפל ברישום. במקרה כזה עורך הדין צריך לברר מי מוסמך כיום לטפל בתיק ומה ניתן להמציא לבנק. מסמך ישן או פרטי קשר של חברה בשם דומה אינם פותרים את השאלה.

חשוב לבדוק בנפרד גם את המצב התכנוני. אישור זכויות אינו היתר בנייה ואינו אישור לשימוש שאינו מוסדר. היעדר רישום בטאבו לא מסביר לבדו אם קיימת בעיה תכנונית; כל בדיקה צריכה להתבצע לפי מטרתה.

מי אחראי לכל חלק בתהליך?

עורך הדין בודק את הזכויות, ההסכם וההיבטים המשפטיים של ההעברה והבטוחות. החברה המשכנת או הגורם המוסמך מספקים ומטפלים במסמכים שבתחומם. הבנק מחליט על האשראי ועל הביטחונות שיקבל.

יועץ המשכנתאות מרכז את תוכנית המימון, בוחן חלופות ומתאם את דרישות הבנק עם מצב התיק ולוח התשלומים. הליווי הפיננסי אינו מחליף את הבדיקה המשפטית; הוא עוזר לחבר בין תוצאותיה לבין הדרך לבצע את ההלוואה.

סיכום: מתחילים בזיהוי הזכויות ובתיאום המסמכים

דירה המנוהלת בחברה משכנת דורשת היערכות שמתאימה למצב הרישום שלה. צריך לדעת מי מנהל את הזכויות, איזה אישור נדרש, אילו התחייבויות קיימות וכיצד ניתן להסדיר את הביטחונות לבנק.

כאשר המסמכים והאחריות ברורים, אפשר לבחון את המימון על בסיס תמונה מלאה יותר. משלבים את הבדיקה המשפטית עם בדיקת יכולת ההחזר, השמאות וההון העצמי, ורק אז מתאימים את ההתחייבויות ואת לוח הזמנים לעסקה.

שאלות ותשובות על משכנתא לנכס בחברה משכנת

1. האם אפשר לקבל משכנתא לדירה שלא רשומה בטאבו?

אפשר לבחון זאת, אך האישור תלוי במצב הזכויות, במסמכי הנכס, בביטחונות ובנתוני הלווים. יש להציג לבנק את מסלול הרישום בפועל ולקבל את דרישותיו. עצם היעדר הרישום בטאבו אינו תשובה מלאה לגבי אפשרות המימון.

2. האם אישור זכויות מהחברה הוא נסח טאבו?

לא. אלה מסמכים שמופקים מגורמים שונים ומתארים רישומים שונים. צריך לברר איזה מסמך מתייחס לזכויות הנבדקות, מי מוסמך להנפיק אותו ואילו פרטים והערות מופיעים בו. עורך הדין והבנק צריכים לקבל את המסמכים המתאימים למקרה.

3. הפקתי הודעה מרמ״י. האם היא מספיקה לבנק?

אין להניח זאת. בנכס המנוהל גם בחברה משכנת, רמ״י מפיקה הודעה שאינה אישור זכויות בעל תוקף משפטי מחייב ומפנה לגורם המנהל. צריך לברר מהו אישור הזכויות הנדרש ולהשלים אותו לפי דרישות התיק.

4. מה ההבדל בין אישור זכויות להתחייבות לרישום משכנתא?

אישור זכויות מתאר את מצב הזכויות לפי רישומי הגוף שהנפיק אותו. ההתחייבות נוגעת להסדרת הבטוחה ולרישום המשכנתא בהמשך, לפי תוכנה. המצאת מסמך אחד אינה מעידה שכל דרישות המסמך האחר הושלמו.

5. האם החברה המשכנת מחליפה את בדיקת עורך הדין?

לא. החברה מספקת מסמכים ומטפלת בפעולות שבתחומה, ואילו עורך הדין בוחן עבורכם את הזכויות, העסקה והדרישות המשפטיות. גם אישור של הבנק אינו מחליף את הבדיקה המשפטית שאתם צריכים לקבל.

6. האם אפשר לחתום על חוזה ולהשיג את האישורים בהמשך?

לפני התחייבות חשוב לברר מה ניתן לקבל, אילו שאלות פתוחות והאם לוח התשלומים מתאים. את התנאים וההגנות בחוזה קובעים עם עורך הדין. אין לבסס התחייבות רק על הבטחה כללית שהמסמכים יגיעו.

7. האם דירה בחברה משכנת מקבלת בהכרח מימון נמוך יותר?

אין להסיק זאת מהכותרת בלבד. הסכום תלוי בבדיקת הנכס והזכויות, בשווי, בנתוני הלווים ובתנאי האשראי. צריך לקבל החלטה שמתייחסת לנכס המסוים ולבדוק על מה מבוסס הסכום שהבנק מוכן לאשר.

8. מה עושים אם החברה אינה פעילה או שאין אישור עדכני?

פונים לעורך הדין לבירור זהות הגורם המוסמך כיום ומצב תיק הזכויות. מציגים לבנק את המצב ומבררים אילו מסמכים אפשר להמציא. לא מסתמכים על אישור ישן לפני שנבדקה התאמתו לעסקה הנוכחית.

הדירה רשומה בחברה משכנת? בואו נתכנן את המימון

באמון משכנתאות נבחן איתכם את תוכנית המימון ונרכז את דרישות הבנק, תוך תיאום עם עורך הדין שמטפל בזכויות ובעסקה. המטרה היא להבין מה נדרש, אילו חלופות אפשר לבדוק וכיצד להתאים את התהליך למועדי התשלום. קראו גם מה עושה יועץ משכנתאות בפועל.

השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.

מאמרים קשורים – להמשך בדיקת העסקה והמימון

מקורות רשמיים להרחבה

המידע וההפניות נבדקו ב־3 בנובמבר 2026. רשימת המסמכים במאמר מיועדת לארגון הבדיקה; הדרישות לעסקה נקבעות לפי מצב הנכס והגורמים המטפלים.
Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.
תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.
במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
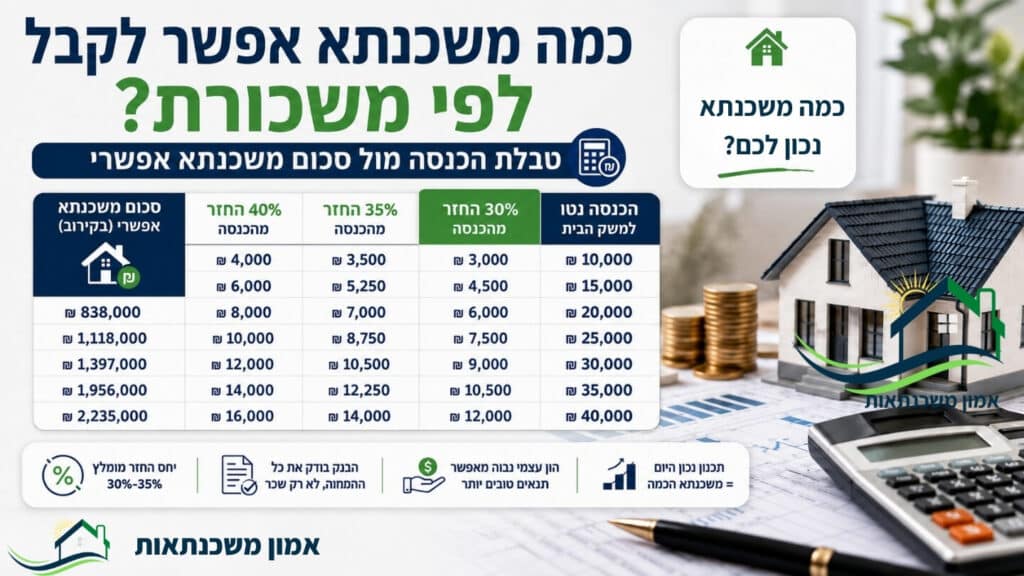
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.
במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
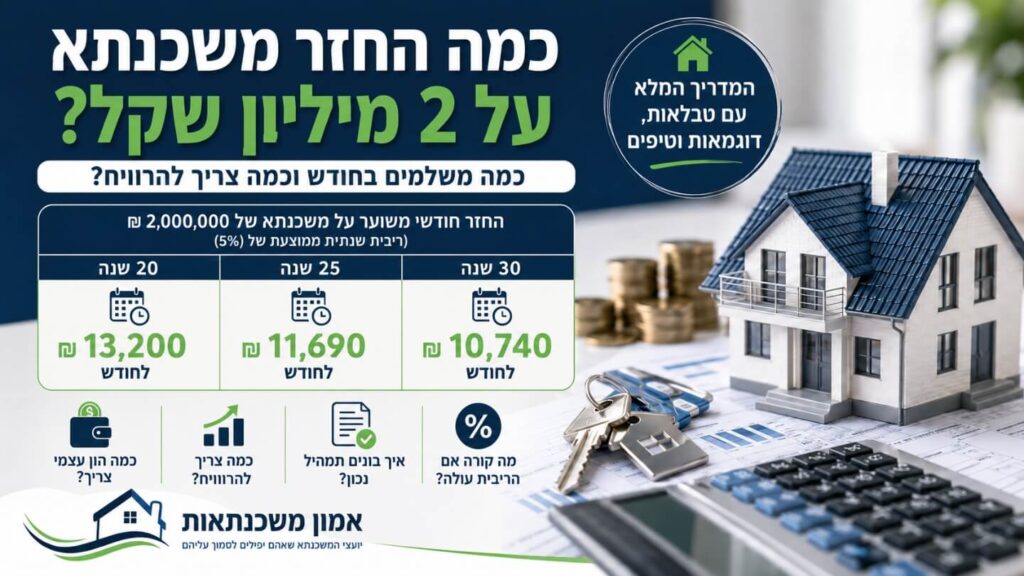
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? מתי אפשר להסתפק ב־100,000 או 60,000 ש״ח, ומה הקשר לשווי השוק ולמשכנתא שאפשר לקחת במחיר למשתכן?

כמה הון עצמי צריך בדירה בהנחה ומחיר למשתכן? המדריך המלא ל- 2026

ברכישת דירה במסגרת תוכנית דירה בהנחה, ההון העצמי המינימלי יכול להתחיל ב־100,000 ש״ח, ובמקרים מסוימים אפילו ב־60,000 ש״ח כאשר הרכישה מזכה במענק מתאים. אבל זו רק נקודת הפתיחה.

בפועל, סכום ההון העצמי שתצטרכו תלוי במחיר הדירה, בהערכת השמאי, בתקרת השווי שקבע בנק ישראל, ביכולת ההחזר שלכם ובהוצאות הנלוות לעסקה. לכן אסור להסתפק בשאלה כמה כסף דורש הבנק. צריך לבדוק כמה כסף באמת נדרש כדי להשלים את הרכישה בלי להיתקע באמצע.

[ ... המשך קריאה ... ]
כמה הון עצמי צריך לדירה ראשונה, האם 25% באמת מספיקים ומה קורה כשהשמאות נמוכה? מדריך מלא שחשוב להכיר לפני שמחפשים נכס מאת יועץ משכנתאות

כמה הון עצמי צריך לדירה ראשונה? המדריך המלא לפני חיפוש נכס

ברכישת דירה ראשונה בישראל, הבנק רשאי בדרך כלל לממן עד 75% משווי הנכס לצורך חישוב המשכנתא. המשמעות היא שנדרש הון עצמי מינימלי של 25% לפחות. אבל זהו רק הסכום הדרוש כדי להשלים את מחיר הדירה — ולא בהכרח הסכום שבאמת צריך להיות לכם לפני העסקה.

מעבר להון העצמי, יש להביא בחשבון הוצאות כמו עורך דין, שמאות, תיווך, שיפוץ, מעבר דירה, ריהוט, ביטוחים ולעיתים גם מס רכישה. בנוסף, אם השמאי יעריך את הנכס בסכום נמוך ממחיר החוזה, הבנק עשוי לחשב את המשכנתא לפי השווי הנמוך יותר — ואז תידרשו להביא הון עצמי נוסף. לכן, ברוב העסקאות לא נכון להגיע עם 25% בדיוק, אלא עם רזרבה נוספת שתגן עליכם מפערים ומהוצאות בלתי צפויות.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: