מחזור משכנתא בבנק אחר – איך מעבירים את ההלוואה ומה צריך לבדוק?

שוקלים להעביר משכנתא לבנק אחר? כך משווים חלופות, בודקים יתרות ועלויות, מתאמים סילוק ושעבודים ומוודאים שהמחזור מתאים לתקציב ולמטרות שלכם.
מחזור משכנתא בבנק אחר – תיקי הלוואה ומפתח על רקע עיר בגווני טורקיז ונחושת

מחזור משכנתא בבנק אחר הוא פירעון ההלוואה הקיימת באמצעות הלוואה חדשה מגוף אחר. כדי לבדוק אם המעבר מתאים, משווים את החוב שנותר, התמהיל, התקופה והעלות הכוללת, ומוסיפים את הוצאות המעבר. לאחר הבחירה צריך לתאם את הסילוק ואת השעבודים, ולא להסתפק בהצעת ריבית.

הודעה על ריבית טובה יותר יכולה לעורר רצון להעביר מיד את המשכנתא. אלא שהשאלה החשובה היא מה יקרה להלוואה שלכם אחרי המעבר: כמה תשלמו בחודש, כמה זמן תמשיכו לשלם ומה משתנה בסיכון. לפעמים הבנק החדש מציע חלופה מתאימה, ולפעמים כדאי לשנות רק חלק מהמבנה או להישאר בתנאים הקיימים. בדיקה מסודרת מאפשרת להבין את ההבדל לפני שמתחילים להוציא כסף על הביצוע.

מתי יש טעם לבדוק מחזור בבנק אחר?

בדיקה יכולה להיות רלוונטית אחרי שינוי בהכנסה, ירידה ביתרת החוב, שינוי בשווי הנכס או צורך להתאים את התשלום לתקציב. אפשר לבדוק גם כשהתנאים בשוק השתנו. נקודת המוצא היא צורך מוגדר: הפחתת עלות, שינוי חשיפה למדד או לריבית, קיצור תקופה או הקלה בתזרים. כל מטרה דורשת השוואה מעט שונה.

כדאי להבחין בין בדיקה לבין החלטה לבצע. עצם קבלת הצעה אינה מחייבת להעביר את ההלוואה. אפשר לבקש גם מהבנק הקיים חלופה ולהשוות אותה לתוצאה בבנק אחר. המאמר על מחזור משכנתא באותו בנק משלים את הבדיקה: ההכרעה צריכה להתבסס על התנאים והעלויות בפועל, ולא על העדפה אוטומטית להחליף בנק.

מה ההבדל בין מחזור מלא למחזור חלקי?

במחזור מלא בוחנים החלפה של כל יתרת המשכנתא. במחזור חלקי מטפלים רק בחלק מהמסלולים, אם מבנה העסקה והבטוחות מאפשרים זאת. ייתכן שבהלוואה קיימים מסלולים שאינם מתאימים עוד ולצדם תנאים שכדאי לשמור. לכן מרכזים נתונים לכל מסלול בנפרד לפני שמחליטים על היקף הפעולה.

שילוב בין בנקים או השארת חלק מהחוב מחייבים בדיקת שעבודים ותיאום מתאים. אין להסיק שהבנק החדש יקבל כל מבנה שהלקוח מעוניין בו. כדאי להציג את החלופה המלאה ואת החלופה החלקית לאנשי המקצוע ולבקש פירוט של דרישות הביצוע. במדריך על מחזור משכנתא חלקי ניתן להרחיב על אופן הבחירה.

אילו נתונים צריך לקבל מהבנק הקיים?

מבקשים יתרות עדכניות, פירוט מסלולים, ריביות, הצמדה, מועדי שינוי ותקופה שנותרה. מוסיפים את ההחזר הנוכחי ואת המידע על עמלות פירעון אפשריות. חשוב שהנתונים יתייחסו לאותו מועד ככל האפשר. סכום משיחה ישנה או מדוח שנתי אינו בהכרח הסכום הדרוש לסילוק ביום הביצוע.


דוח יתרות לסילוק מאפשר להבין את החוב ואת מרכיביו. לצורך ביצוע עשויים להידרש גם מסמכים אחרים, ובהם מסמך סילוק או מכתב כוונות בהתאם לדרישות. יש לברר אילו נתונים תקפים למועד המתוכנן ואיך מתקבל אישור על הפעולה. דוח לצורך בדיקה ומסמך שמאפשר ביצוע אינם בהכרח אותו מסמך.

איך מכינים השוואה הוגנת להצעה החדשה?

משווים תחילה את אותה יתרת חוב ובתקופה דומה. אם ההצעה החדשה מאריכה את ההלוואה, מסמנים זאת במפורש: ירידה בתשלום יכולה לנבוע מהארכה ולא משיפור במחיר. כאשר משנים גם את התמהיל, בודקים את המשמעות להצמדה ולריבית העתידית, ולא מייחסים את כל הפער לריבית שהוצעה ביום הבדיקה.

רושמים מה מטרת כל שינוי ומה המחיר שלו. אם רוצים הקלה חודשית, בוחנים האם העלות המצטברת גדלה ובכמה לפי התרחיש. אם רוצים קיצור תקופה, בודקים שההחזר החדש מתאים למשפחה גם בחודש חלש. בדרך הזאת אפשר לבחור פשרה מודעת בין תזרים, עלות וגמישות, במקום להסתמך על מספר בודד.

דוגמה לחישוב ראשוני של מעבר

לצורך המחשה בלבד, נניח יתרה של 800,000 שקלים ל־20 שנה, בהחזר שפיצר וללא הצמדה. בריבית שנתית נומינלית קבועה של 5.5% התשלום המחושב הוא כ־5,503 שקלים. בריבית דמיונית של 4.8% לאותה תקופה התשלום הוא כ־5,192 שקלים. אלה אינם תנאי שוק או הצעת בנק, והחישוב אינו כולל ביטוח ועלויות נוספות.

נתון בדוגמהמצב קייםחלופה חדשה
יתרה800,000 ₪800,000 ₪
תקופה20 שנה20 שנה
ריבית לצורך הדוגמה5.5%4.8%
החזר חודשי משוער5,503 ₪5,192 ₪

הפער החודשי הוא כ־311 שקלים. אם עלויות המעבר בדוגמה הן 9,000 שקלים המשולמים בנפרד, חלוקת העלות בפער נותנת כ־29 חודשים. זהו מדד גס בלבד: הוא אינו משווה יתרות חוב לאורך הדרך, ערך זמן של כסף או שינויי ריבית והצמדה. אם העלויות מצטרפות להלוואה, צריך לחשב שוב את התשלום ואת העלות על בסיס החוב המוגדל.

אילו עלויות מביאים בחשבון?

מרכזים את עמלות הפירעון לפי המידע מהבנק, ואת ההוצאות הידועות על ההלוואה החדשה, שמאות, רישומים וביטוחים בהתאם לתיק. אם יש שכר ייעוץ, כוללים גם אותו בבדיקת הכדאיות. מפרידים בין סכומים המשולמים מכיסכם לבין סכומים שממומנים באשראי, משום שגם מקור התשלום משפיע על העלות ועל הנזילות שתישאר.

לכל עלות מסמנים אם היא ידועה או עדיין טעונה בירור. תא ריק בטבלה אינו עלות אפס. את עמלת הפירעון המוקדם בודקים לפי המסלולים ומועד הפעולה, ולא לפי שמועה על הלוואה של אדם אחר. גם אם קיימת עמלה, היא רכיב בחישוב הכולל ולא תשובה אוטומטית לשאלה אם המחזור מתאים.

מה בודק הבנק החדש?

הבנק החדש בוחן את הלווים, ההכנסות, ההתחייבויות והנכס. העובדה שהמשכנתא הנוכחית משולמת כסדרה אינה מבטיחה אישור חדש באותו סכום או באותם תנאים. מכינים מסמכים עדכניים ומציגים שינויים שחלו מאז נטילת ההלוואה, כולל הכנסות אחרות או התחייבויות שנוספו. כך ההצעה נשענת על הנתונים שניתן לאמת היום. אם השינוי בהכנסה קשור ללידה או למעבר בין מעסיקים, קראו גם על משכנתא בחופשת לידה או אחרי החלפת עבודה ועל מסמכי רצף ההכנסה.

בבדיקת הנכס עשויים להידרש מסמכי זכויות ושמאות לפי הדרישות. אם הרישום או מצב הנכס השתנו, מציפים זאת מראש. לא נכון להניח שבטוחה שהתאימה בעבר תתקבל בלי בדיקה בכל מסגרת חדשה. ככל שהמידע מסודר מוקדם יותר, קל להבין אילו השלמות נדרשות ולהעריך את זמן הביצוע.

איך מתאמים את המעבר בין הבנקים?

לאחר בחירת חלופה ואישור מתאים, מבררים את רשימת המסמכים ואת סדר הפעולות לסילוק החוב ולרישום הבטוחות. צריך לדעת מי מפיק מסמך, מי מעביר אותו ומהו המועד שאליו מתייחס סכום הסילוק. את העברת הכסף מבצעים לפי הנחיות הבנקים והמסמכים, ולא כהעברה עצמאית המבוססת על מספר שנמסר קודם. אם השינוי קשור גם להחלפת הדירה המשועבדת, קראו על גרירת משכנתא כדי להבחין בין שינוי הבטוחה לבין החלפת ההלוואה.

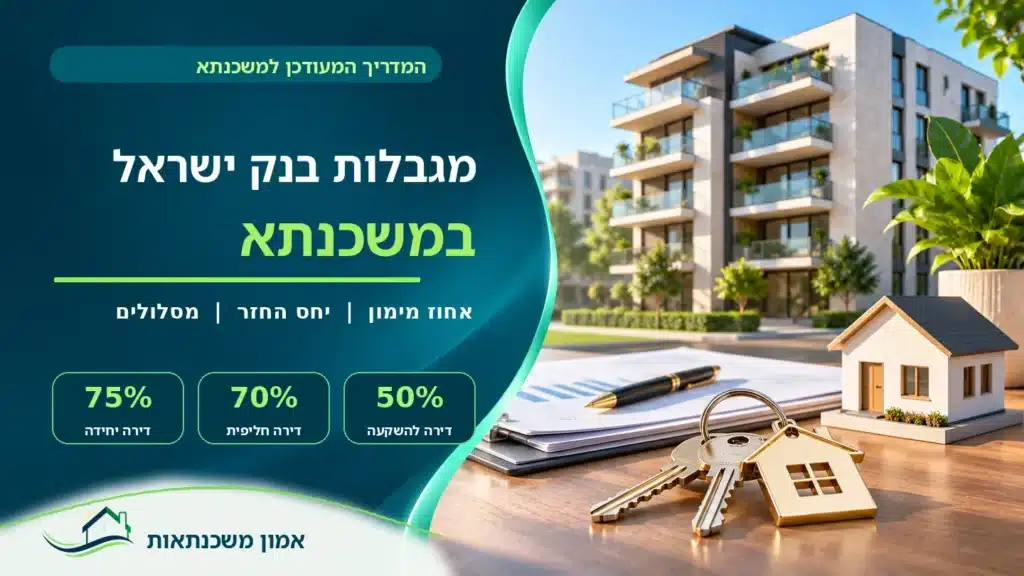
בנק ישראל פרסם הנחיות לשיפור תהליכי המחזור, ובהן אפשרויות הודעה וקבלת מסמכים מרחוק ותיאום בין הבנק הישן לחדש. לכן כדאי לברר מה ניתן לקדם ישירות במסגרת התהליך. האפשרויות המקוונות מקלות על התיאום, אך עדיין צריך להשלים את דרישות האישור והבטוחות.

מה עושים עם הביטוחים הקיימים?

מבררים האם הכיסוי הקיים מתאים לסכום ולתקופה החדשים ואילו עדכונים נדרשים בפרטי המלווה או השעבוד. משווים עלויות ותנאים עם הגורם המבטח, לפי הצורך, ומוודאים שהמסמכים מתקבלים בבנק החדש. אין להסיק שמחזור מחייב תמיד ביטוח חדש לגמרי, או שפוליסה קיימת מתעדכנת מעצמה לאחר המעבר.

את מועד השינוי מתאמים כך שהכיסוי והדרישות הבנקאיות יהיו מוסדרים במהלך המעבר. גם הוצאה חודשית שנראית קטנה יכולה לשנות חלק מהחיסכון המתוכנן, ולכן מכניסים אותה להשוואה. אם קבלת כיסוי או שינויו מצריכים בירור נוסף, מטפלים בו לפני שמניחים שכל תנאי הביצוע כבר הושלמו.

איך נמנעים מהארכה שאינה תואמת את המטרה?

נניח שמשפחה נשארה עם 17 שנות תשלום ומקבלת הצעה חדשה ל־25 שנה. ההחזר עשוי לרדת, אבל היא מוסיפה שמונה שנות התחייבות. אם המטרה היא הקלה בתזרים, זה עשוי להיות שיקול שרוצים לבחון. אם המטרה היא הפחתת עלות, חייבים לראות את התוצאה המצטברת ולא להציג את ההקלה החודשית כחיסכון מלא.

מבקשים לראות גם חלופה באורך דומה למצב הקיים, כדי להבין מה נובע משיפור התנאים ומה נובע מפריסה אחרת. אפשר לבדוק יתרת חוב צפויה בנקודת ביניים שבה מתכננים מכירה או פירעון. כך ההחלטה קשורה לתוכנית המשפחתית ולא רק לסכום שיורד בחיוב הראשון אחרי המחזור.

ומה אם הבנק הקיים מציע שיפור ברגע האחרון?

משווים את ההצעה המעודכנת באותה טבלה, כולל עלויות שכבר שולמו ועלויות שעוד אפשר לחסוך. מבקשים מסמך שמפרט את התנאים ולא מסתפקים בהבטחה טלפונית. גם במקרה כזה כדאי לבדוק את החבילה כולה: הריבית בכל מסלול, התקופה, התנאים הנלווים והאפשרות לבצע בזמן הנדרש.

אין חובה להעדיף מעבר רק מפני שהתהליך כבר התחיל. באותה מידה, היכרות עם הבנק הקיים אינה סיבה לוותר על הצעה אחרת שמתאימה יותר. המטרה היא לקבל החלטה לפי העלויות והתנאים שנותרו רלוונטיים במועד ההחלטה, ולהימנע מכפל הוצאות או מהתחייבות לשני תהליכים בלי תיאום.

מקרה לדוגמה: משפחה שמתכננת לעבור שוב בעוד שנתיים

נבחן משפחה דמיונית שקיבלה הצעה עם הקלה חודשית, אך מתכננת למכור את הדירה בעוד שנתיים. בבדיקה שלה חשוב לראות לא רק את התשלום עד סוף ההלוואה אלא גם את העלויות שתשלם עכשיו ואת יתרת החוב הצפויה במועד המכירה. אופק קצר יכול לשנות את ההשוואה, במיוחד כשחלק מהתועלת מתקבל רק אחרי תקופה ארוכה יותר.

המשפחה מרכזת שלוש חלופות: להישאר במצב הקיים, לקבל שינוי מהבנק הנוכחי או לעבור לבנק אחר. בכל אחת היא רושמת את התשלומים בתקופה הקרובה, יתרת חוב משוערת, הוצאות ידועות ועלויות אפשריות בנקודת היציאה. היא מציינת גם אילו מספרים תלויים בתחזית ואילו נקבעו במסמך, כדי שלא להשוות הבטחה בעל פה לנתון מאושר.

לאחר מכן בודקים אם המעבר המתוכנן בעוד שנתיים הוא החלטה מבוססת או אפשרות בלבד. אם המכירה תידחה, המשכנתא צריכה להישאר מתאימה גם להמשך מגורים בדירה. אם היא תוקדם, חשוב להבין מה יקרה לעלויות שכבר שולמו. אין צורך לנחש את מועד המכירה המדויק; אפשר לבחון כמה מועדים סבירים ולראות אם הבחירה נשארת הגיונית.

לבסוף המשפחה בוחנת את ההקלה החודשית מול הזמן והנזילות שנדרשים לביצוע. לפעמים יעד תזרימי ברור מצדיק פעולה גם כשהחיסכון הכולל אינו גדול, ולפעמים העלות והמורכבות אינן מתאימות לאופק הקצר. זו הסיבה שתכנון אישי מתחיל בשאלה מה רוצים להשיג ובאיזה פרק זמן, ולא בחיפוש אחר הריבית הנמוכה ביותר בלבד.

מה בודקים אחרי ביצוע המחזור?

שומרים אישור על הסילוק, מסמכים על הסדרת השעבודים ולוח תשלומים מעודכן. בודקים שהחיובים תואמים למה שסוכם ושלא נותרה יתרה בלתי מטופלת בבנק הישן. אם התוצאה שונה, פונים עם המסמכים לגורם המטפל. השלמת העברת הכסף היא שלב חשוב, אך יש לוודא גם שהרישום והתשלומים הוסדרו. להיערכות למסמכי הבנק ולרישום השעבודים, קראו גם על שלב הביטחונות במשכנתא.

לאחר החיוב הראשון כדאי לעדכן את התקציב המשפחתי ולבחון לאן מופנה הכסף שהתפנה, אם אכן התפנה. אפשר לחזק רזרבה, לצמצם חוב אחר או להתאים חיסכון למטרה מוגדרת. כך השינוי במשכנתא הופך לחלק מתוכנית כלכלית מסודרת ולא רק למספר נמוך יותר בחשבון.

באמון משכנתאות נבדוק את הנתונים, נשווה מחזור פנימי וחיצוני ונלווה את בחירת המבנה ואת התיאום מול הבנקים. המטרה היא להבין את התוצאה לפני שמחליפים הלוואה, ולוודא שהחלופה מתאימה גם לתקציב וגם למטרות שלכם.

שאלות ותשובות על מחזור משכנתא בבנק אחר

צריך לקבל אישור חדש מהבנק שאליו עוברים?

כן. הוא בוחן את הלווים, הנכס והעסקה לפי הנתונים והמסמכים העדכניים.

ריבית נמוכה יותר מבטיחה מחזור כדאי?

לא. בודקים גם תקופה, תמהיל, עלויות מעבר ויתרות לאורך הדרך.

אפשר למחזר רק חלק מהמסלולים?

אפשר לבחון זאת, אך נדרשת התאמה של הבטוחות והמבנה ואישור הגורמים המעורבים.

צריך להגיע לבנק הישן לכל מסמך?

קיימים תהליכים לקבלת מידע ולתיאום מרחוק. מבררים מה ניתן לבצע במסגרת התיק ומה עדיין דורש השלמה.

מה ההבדל בין דוח יתרות למכתב כוונות?

דוח יתרות מסייע בבדיקת החוב. לצורך ביצוע הסילוק עשוי להידרש מסמך ייעודי הכולל תנאים ומועד, בהתאם להנחיות הבנק.

חייבים להאריך את ההלוואה במחזור?

לא. אפשר לבחון תקופה דומה, קצרה או ארוכה, ולהשוות את המשמעות לכל חלופה.

הביטוח מתעדכן אוטומטית?

צריך לברר ולעדכן את הכיסוי והמסמכים לפי המבנה והדרישות החדשים.

מה חשוב לקבל אחרי הביצוע?

אישורי סילוק והסדרת בטוחות, לצד לוח תשלומים ובדיקת החיוב החדש.

מקורות רשמיים

ראו הנחיות בנק ישראל לשיפור המחזור ועדכון הוראה 451. הדוגמה חישובית בלבד ואינה הצעת מימון.

Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"
סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤
נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.
מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: