אז כמה החזר חודשי על משכנתא של 2 מיליון שקל?
אם אתם מחפשים תשובה מהירה, אפשר להתחיל מכאן:
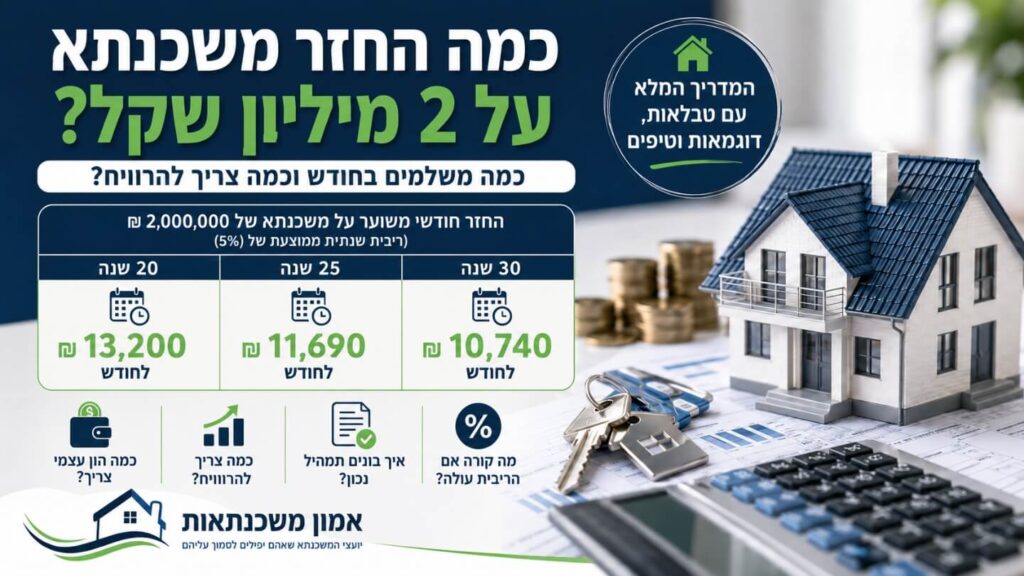
בתרחיש תיאורטי של ריבית ממוצעת של 5% לאורך כל תקופת ההלוואה, משכנתא של 2,000,000 ₪ תייצר בקירוב את ההחזרים הבאים:
| תקופת המשכנתא | החזר חודשי משוער |
|---|---|
| 20 שנה | כ־13,200 ₪ |
| 25 שנה | כ־11,690 ₪ |
| 30 שנה | כ־10,740 ₪ |
חשוב מאוד: אלו חישובי המחשה בלבד לפי הלוואה בריבית קבועה תאורטית ובשיטת שפיצר. משכנתא אמיתית בדרך כלל מורכבת ממספר מסלולים, וחלק מהמסלולים יכולים להשתנות עם ריבית בנק ישראל, המדד או תחנות שינוי הריבית.
לכן לא נכון להסתכל על הטבלה ולהסיק מיד:
“אם אני מסוגל לשלם 10,700 ₪ בחודש, אני יכול לקחת משכנתא של 2 מיליון.”
צריך לבדוק הרבה יותר מזה.
החזר משכנתא של 2 מיליון לפי ריבית ותקופה
כדי להבין עד כמה הריבית משנה את התמונה, הנה אותה משכנתא בדיוק בשלושה תרחישי ריבית שונים.
| ריבית שנתית לצורך ההמחשה | 20 שנה | 25 שנה | 30 שנה |
| 4% | כ־12,120 ₪ | כ־10,560 ₪ | כ־9,550 ₪ |
| 5% | כ־13,200 ₪ | כ־11,690 ₪ | כ־10,740 ₪ |
| 6% | כ־14,330 ₪ | כ־12,890 ₪ | כ־11,990 ₪ |
המספרים מבהירים נקודה חשובה:
על אותה משכנתא של 2 מיליון ₪, שינוי של 2 נקודות אחוז בריבית יכול ליצור פער של אלפי שקלים בהחזר החודשי.
לדוגמה, ל־30 שנה:
- בריבית 4% – כ־9,550 ₪.
- בריבית 5% – כ־10,740 ₪.
- בריבית 6% – כמעט 12,000 ₪.
פער של כ־2,440 ₪ בחודש.
וזה לפני שבכלל דיברנו על הצמדה למדד או על תמהיל שמכיל מסלולים משתנים.
למה אי אפשר לתת מספר אחד להחזר על 2 מיליון?
כי “משכנתא של 2 מיליון” מתארת רק את גובה החוב.
היא לא אומרת לנו איך החוב בנוי.
ההחזר תלוי בין היתר ב:
- תקופת ההלוואה.
- תמהיל המשכנתא.
- ריבית הפריים.
- הריבית הקבועה.
- מסלולים צמודי מדד.
- מסלולים משתנים.
- שיעור המימון.
- פרופיל הלקוח.
- איכות המשא ומתן מול הבנק.
- האם קיימת זכאות.
- מועד לקיחת המשכנתא.
לכן שני זוגות שלוקחים באותו יום משכנתא של 2 מיליון ₪ יכולים לקבל החזר שונה לחלוטין.
אחד יכול לבנות תמהיל עם יותר יציבות והחזר התחלתי גבוה יותר.
השני יכול להוריד את ההחזר הראשון באמצעות תקופות ארוכות יותר או חשיפה גבוהה יותר למסלולים משתנים.
על הנייר המשכנתא השנייה נראית “קלה” יותר.
אבל היא לא בהכרח זולה או בטוחה יותר.
משכנתא של 2 מיליון ל־30 שנה – כמה משלמים?
זהו כנראה אחד החיפושים הנפוצים ביותר סביב סכום כזה, משום שכאשר המשכנתא גדולה מאוד, רבים מנסים לפרוס אותה לתקופה הארוכה ביותר האפשרית.
בהמחשה של ריבית שנתית ממוצעת של 5%:
החזר חודשי: כ־10,740 ₪.
זה נראה הרבה יותר נוח מהחזר של כ־13,200 ₪ ל־20 שנה.
הפער החודשי:
כ־2,460 ₪.
אבל יש מחיר לפריסה.
במקום לסיים את המשכנתא לאחר 20 שנה, ממשיכים לשלם עוד 10 שנים.
כלומר עוד:
120 תשלומים חודשיים.
ופה בדיוק צריך להיזהר מהמשפט:
“בואו פשוט נפרוס ל־30 שנה כדי להקטין החזר.”
לפעמים זו החלטה נכונה.
אבל לפעמים זו פשוט דרך להפוך עסקה שלא מתאימה לתזרים לכזו שנראית אפשרית בחודש הראשון.
ומה לגבי משכנתא של 2 מיליון ל־25 שנה?
25 שנה היא לעיתים נקודת ביניים מעניינת.
בהמחשה של 5%:
- 20 שנה – כ־13,200 ₪.
- 25 שנה – כ־11,690 ₪.
- 30 שנה – כ־10,740 ₪.
המעבר מ־20 ל־25 שנה מוריד כ־1,510 ₪ מההחזר.
אבל המעבר מ־25 ל־30 שנה מוריד רק כ־950 ₪ נוספים.
כלומר, ככל שמאריכים את המשכנתא, מתקבלת ירידה נוספת בהחזר — אך מוסיפים עוד שנים של תשלומי ריבית.
לכן לא כדאי לבחור תקופה רק לפי השאלה:
“מה ההחזר הכי נמוך שאני יכול לקבל?”
צריך לבדוק גם:
“כמה עולה לי להוריד את ההחזר הזה?”
כמה צריך להרוויח כדי לקבל משכנתא של 2 מיליון שקל?
ופה מגיעה השאלה השנייה החשובה.
לפי הוראות בנק ישראל, בנק לא רשאי לאשר הלוואה לדיור כאשר שיעור ההחזר מההכנסה עולה על 50%. הלוואות שבהן יחס ההחזר נמצא מעל 40% ועד 50% מקבלות מבחינת הבנק משקל סיכון גבוה יותר ולכן הבנק ברב המקרים יאשר עד 40% יחס החזר.
אבל 50% הוא גבול רגולטורי — לא יעד שכדאי למשפחה לשאוף אליו.
ניקח לדוגמה החזר של כ־10,740 ₪ על משכנתא של 2 מיליון ל־30 שנה בתרחיש של 5%.
| יחס החזר | הכנסה פנויה שנדרשת בקירוב |
| 30% | כ־35,800 ₪ |
| 35% | כ־30,700 ₪ |
| 40% | כ־26,850 ₪ |
| 50% | לא לבנות על זה… |
המספרים האלה לא אומרים שבנק יאשר אוטומטית משכנתא של 2 מיליון לכל משק בית שמכניס 26,850 ₪.
להפך.
הבנק בודק גם:
- הלוואות קיימות.
- מזונות.
- התחייבויות קבועות.
- יציבות ההכנסה.
- ותק במקום העבודה.
- סוג ההכנסה.
- נתוני אשראי.
- גיל הלווים.
- תקופת המשכנתא.
- שיעור המימון.
- מאפייני הנכס.
ולכן השאלה הנכונה אינה:
“מה השכר המינימלי בשביל משכנתא של 2 מיליון?”
אלא:
“איזו הכנסה פנויה נשארת לנו לאחר כל ההתחייבויות, ואיזה החזר באמת נוכל לשאת לאורך זמן?”
דוגמה: זוג שמרוויח 30 אלף ₪ נטו
נניח שבני זוג מכניסים יחד:
30,000 ₪ נטו בחודש.
אין להם הלוואות משמעותיות.
הם שוקלים משכנתא של:
2,000,000 ₪
ל־30 שנה.
החזר תאורטי בריבית 5%:
כ־10,740 ₪.
יחס ההחזר:
כ־35.8%.
על הנייר, היחס עשוי להיראות סביר יותר מאשר משפחה שנמצאת באזור 45%–50%.
אבל עדיין צריך לשאול:
מה נשאר אחרי המשכנתא?
30,000 פחות 10,740:
19,260 ₪.
מתוך זה צריך לממן:
- מזון.
- גני ילדים.
- בתי ספר.
- רכב.
- דלק.
- ביטוחים.
- ארנונה.
- ועד בית.
- חשמל.
- מים.
- תקשורת.
- חופשות.
- חיסכון.
- הוצאות רפואיות.
- תחזוקת הבית.
- הוצאות בלתי צפויות.
אם יש למשפחה שלושה ילדים, שתי מכוניות והוצאות גבוהות — היחס שנראה טוב בטופס הבנק יכול להרגיש אחרת לחלוטין בחיים האמיתיים.
ומה אם יש הלוואות קיימות?
נניח שההכנסה היא עדיין:
30,000 ₪ נטו.
אבל יש לכם:
- הלוואת רכב – 1,800 ₪.
- הלוואה נוספת – 1,200 ₪.
סה״כ:
3,000 ₪ התחייבויות חודשיות.
ההתחייבויות האלה משפיעות על ההכנסה הפנויה לצורך בחינת המשכנתא בהתאם להגדרות הרלוונטיות של יחס ההחזר.
כלומר, אי אפשר להסתכל רק על השכר שלכם.
לכן לפעמים זוג שמרוויח 30 אלף ₪ יקבל אישור למשכנתא גבוהה יותר מזוג שמרוויח 35 אלף ₪ — אם לזוג השני יש הרבה יותר התחייבויות.
האם הבנק יאשר משכנתא של 2 מיליון?
גובה ההכנסה הוא רק אחד התנאים.
הבנק בודק גם את שיעור המימון.
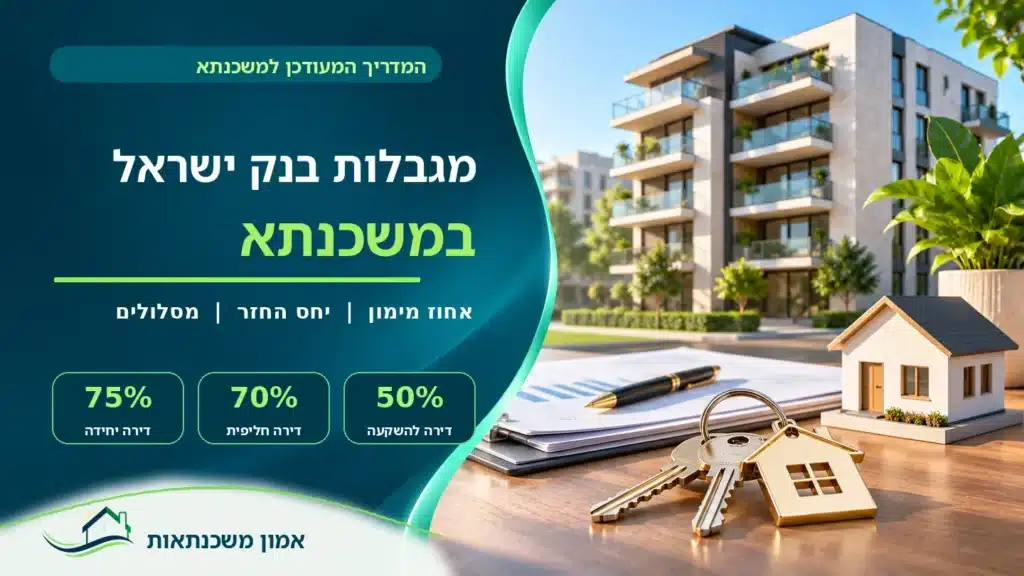
לדוגמה, ברכישת דירה יחידה קיימת בדרך כלל מגבלת מימון של עד 75% משווי הנכס הרלוונטי, בכפוף להוראות ולבדיקת הבנק.
לפני שימוש בדירה כבטוחה, ראו את המאמר על הלוואה כנגד נכס.
אם אתם צריכים משכנתא של 2 מיליון ₪ והיא מהווה 75% מהעסקה, מחיר הדירה צריך להיות לפחות בסדר גודל של:
כ־2.67 מיליון ₪.
ההון העצמי למחיר הדירה בלבד יהיה בסדר גודל של:
כ־667 אלף ₪.
אבל גם כאן — זו רק המתמטיקה הבסיסית.
צריך להוסיף:
- הוצאות נלוות.
- עורך דין.
- תיווך, אם יש.
- שמאות.
- שיפוץ.
- מעבר.
- ריהוט.
- מס רכישה אם חל.
- רזרבה.
לכן משפחה שמתכננת לקחת משכנתא של 2 מיליון לא צריכה לשאול רק אם יש לה מספיק הון עצמי למחיר החוזה.
היא צריכה לבדוק אם יש לה מספיק כסף לעסקה כולה.
מומלץ לבדוק את היתכנות העסקה ב – מחשבון הכנסה פנויה שלנו ולדעת בדיוק כמה משכנתא אפשר לקבל עבור ההכנסות שלכם.
כמה הון עצמי צריך בשביל משכנתא של 2 מיליון?
אם מדובר בדירה יחידה ומשתמשים לצורך ההמחשה במימון המרבי של 75%, החישוב הוא:
מחיר נכס משוער:
2,666,667 ₪
משכנתא:
2,000,000 ₪
הון עצמי למחיר הנכס:
סדר גודל של 667 אלף ₪ לפחות למחיר הרכישה עצמו.
אבל חשוב: העובדה שמותר להגיע לשיעור מימון מסוים אינה אומרת שהבנק חייב לאשר אותו. בנוסף, בדירה חליפית, דירה להשקעה או בעסקאות מיוחדות כללי המימון שונים.
וגם אם יש לכם 667 אלף ₪ — אני לא ממליץ להניח שזה כל הכסף שאתם צריכים.
עסקה של כמעט 2.7 מיליון ₪ יכולה לכלול הוצאות משמעותיות מעבר למחיר הדירה.
מה קורה אם הריבית עולה באחוז אחד?
זו בדיקה שאני רוצה שכל מי שלוקח משכנתא גדולה יעשה.
ניקח את המשכנתא ל־30 שנה:
בריבית 4%
כ־9,550 ₪.
בריבית 5%
כ־10,740 ₪.
בריבית 6%
כ־11,990 ₪.
כלומר, מעבר מ־5% ל־6% מגדיל את ההחזר התאורטי בכ:
1,250 ₪ בחודש.
ומה אם חלק גדול מהמשכנתא שלכם נמצא במסלולים משתנים?
המשפחה צריכה לדעת מראש האם היא מסוגלת לעמוד בתרחיש שבו ההחזר עולה.
לא צריך לנחש מה תהיה הריבית בעוד שנתיים.
צריך לשאול:
“אם טעינו בתחזית — האם המשפחה עדיין עומדת במשכנתא?”
למה תמהיל המשכנתא קריטי במיוחד במשכנתא של 2 מיליון?
ככל שסכום המשכנתא גדול יותר, גם שינוי קטן בריבית מתורגם להרבה כסף.
הבדל של 0.2% בריבית על משכנתא קטנה הוא דבר אחד.
על 2 מיליון ₪ לאורך עשרות שנים — הוא כבר יכול להיות משמעותי מאוד.
אבל תמהיל משכנתא אינו רק דרך להשיג ריבית נמוכה.
הוא קובע:
- כמה מהמשכנתא קבוע.
- כמה משתנה.
- כמה צמוד למדד.
- מה יקרה כשהפריים ישתנה.
- מתי הריביות מתעדכנות.
- מה יקרה אם תרצו למחזר.
- אילו מסלולים ניתן לפרוע בקלות.
- כמה קרן צפויה להישאר בעתיד.
לכן לפני שמתחילים להתמקח עם הבנקים על עשיריות האחוז, צריך לבנות מבנה משכנתא שמתאים למשפחה.
אם אתם רוצים להבין קודם את המושג, קראו את המדריך שלנו על תמהיל משכנתא – מה זה, למה הוא חשוב ואיך הוא משפיע עליכם.
ואם אתם כבר בשלב המעשי, עברו למדריך איך בונים תמהיל משכנתא נכון?
האם כדאי לקחת משכנתא של 2 מיליון ל־30 שנה כדי להוריד החזר?
לא בהכרח.
פריסה ל־30 שנה היא כלי.
לא מטרה.
היא יכולה להיות נכונה כאשר רוצים:
- להקטין את ההחזר הקבוע.
- להשאיר תזרים.
- להתמודד עם תקופה זמנית של הוצאות גבוהות.
- לשמור גמישות.
- לתכנן פירעונות עתידיים.
אבל צריך להבין את המחיר.
ככל שהמשכנתא ארוכה יותר:
- הקרן יורדת לאט יותר.
- משלמים ריבית במשך יותר שנים.
- העלות הכוללת עלולה לגדול משמעותית.
- נמצאים בחוב לתקופה ארוכה יותר.
לפי הוראות בנק ישראל, תקופת ההלוואה לדיור מוגבלת לעד 30 שנה.
אבל העובדה שאפשר לקחת 30 שנה אינה אומרת שצריך לקחת 30 שנה.
טעות נפוצה: להסתכל רק על ההחזר הראשון
נניח שהבנק מציע לכם:
10,300 ₪ בחודש.
אתם אומרים:
“מעולה. זה פחות מ־11 אלף.”
אבל צריך לשאול:
- האם ההחזר יכול לעלות?
- כמה מהמשכנתא צמוד למדד?
- כמה נמצא בפריים?
- מה ההחזר הגבוה ביותר הצפוי?
- כמה נשלם בסך הכול?
- כמה קרן תישאר בעוד חמש שנים?
- מה קורה אם נרצה למכור?
- מה קורה אם נרצה למחזר?
רפורמת השקיפות במשכנתאות מחייבת את הבנקים להציג באישור העקרוני נתונים שנועדו לסייע להשוואה, ובהם ההחזר הראשון, ההחזר הגבוה ביותר הצפוי וסך התשלומים החזוי.
אל תסתכלו רק על המספר הכי נוח לעין.
כמה משלמים בסך הכול על משכנתא של 2 מיליון?
זה אולי הנתון שמפתיע יותר מכל.
ניקח שוב את התרחיש הפשוט של 5% ללא הצמדה:
20 שנה
כ־13,200 ₪ × 240 חודשים:
כ־3.17 מיליון ₪ בסך הכול.
25 שנה
כ־11,690 ₪ × 300:
כ־3.51 מיליון ₪.
30 שנה
כ־10,740 ₪ × 360:
כ־3.87 מיליון ₪.
כלומר, הארכת התקופה מ־20 ל־30 שנה מורידה משמעותית את ההחזר החודשי — אבל בחישוב התאורטי הזה מגדילה את סך התשלומים בכ־700 אלף ₪.
שוב: זו אינה תחזית למשכנתא שלכם. זו המחשה מתמטית שמראה את מחיר הזמן.
החזר נמוך יותר אינו בהכרח משכנתא זולה יותר.
מה עדיף? 20 – 25 או 30 שנה?
אין תשובה אחת.
| תקופה | יתרון מרכזי | חיסרון מרכזי |
| 20 שנה | פחות שנות ריבית וירידה מהירה יותר של החוב | החזר חודשי גבוה |
| 25 שנה | איזון אפשרי בין החזר לתקופה | עדיין עלות משמעותית לאורך זמן |
| 30 שנה | החזר התחלתי נמוך יותר | עלות כוללת גבוהה יותר וירידה איטית יותר של הקרן |
הבחירה הנכונה תלויה ב:
- הכנסה.
- יציבות תעסוקתית.
- גיל.
- ילדים.
- התחייבויות.
- חיסכון.
- כספים עתידיים.
- רמת סיכון.
- תכנון לפירעון מוקדם.
לפעמים נכון אפילו לקחת מסלולים שונים לתקופות שונות ולא לפרוס את כל המשכנתא לאותו מספר שנים.
לפני שלוקחים 2 מיליון – תעשו מבחן לחץ
אני מציע לבדוק שלושה תרחישים.
תרחיש 1 – היום
כמה ההחזר?
לדוגמה:
10,700 ₪.
תרחיש 2 – ההחזר עולה
מה קורה אם המשכנתא עולה ל:
12,000 ₪?
עדיין מסתדרים?
תרחיש 3 – ההכנסה יורדת
מה קורה אם למשך חצי שנה ההכנסה יורדת ב־5,000 ₪?
האם יש:
- רזרבה?
- חיסכון?
- הכנסה נוספת?
- יכולת להמשיך לשלם?
תמהיל טוב אינו בנוי רק כדי לעבוד כאשר הכול מושלם.
הוא צריך לשרוד גם תקופות פחות נוחות.
משכנתא של 2 מיליון היא לא בהכרח “משכנתא גדולה מדי”
גם כאן צריך להיזהר מהכללות.
2 מיליון ₪ יכולים להיות:
משכנתא מסוכנת מאוד למשפחה שמכניסה 22 אלף ₪.
ויכולים להיות:
משכנתא סבירה יחסית למשפחה שמכניסה 50 אלף ₪ בחודש, עם הון עצמי גבוה וללא התחייבויות.
הסכום לבדו לא קובע את הסיכון.
היחס בין:
המשכנתא + ההכנסה + ההוצאות + ההון העצמי + התכניות העתידיות
הוא שקובע.
שלוש שאלות שצריך לענות עליהן לפני שלוקחים משכנתא של 2 מיליון
1. האם אנחנו יכולים לקבל אותה?
כלומר:
- הכנסה.
- יחס החזר.
- אשראי.
- הון עצמי.
- שיעור מימון.
2. האם אנחנו יכולים לעמוד בה?
זו כבר שאלה אחרת.
הבנק לא יודע כמה אתם מוציאים על חוגים, נסיעות, אוכל בחוץ או חופשות.
3. האם היא בנויה נכון?
גם אם התשובה לשתי השאלות הראשונות היא כן, צריך לבדוק את התמהיל, התקופות, הריביות והסיכונים.
שלושתם צריכים לקבל תשובה חיובית.
רוצים לדעת כמה תהיה המשכנתא שלכם באמת?
הטבלאות במאמר נותנות סדר גודל מצוין, אבל הן לא יכולות להחליף חישוב לפי הנתונים שלכם.
באמון משכנתאות אנחנו בודקים:
- כמה משכנתא אתם צריכים.
- כמה הבנק יכול לאשר.
- מהו ההחזר שמתאים למשפחה.
- כמה הון עצמי צריך.
- איך נכון לחלק את המשכנתא.
- איך ההחזר עשוי להשתנות.
- כמה צפויה להישאר קרן בעתיד.
- ומה ניתן לעשות כדי לשפר את ההצעות מהבנקים.
אם אתם עומדים לקחת משכנתא של 2 מיליון ₪, שיחת בדיקה קצרה לפני החתימה יכולה להיות שווה הרבה יותר מעוד עשירית אחוז בריבית.
השאירו פרטים ונבדוק יחד את המספרים בשיחת ייעוץ ראשונית ללא התחייבות.

השורה התחתונה
החזר משכנתא של 2 מיליון ₪ אינו מספר אחד.
בתרחישי ההמחשה שלנו:
- ל־20 שנה – כ־12,100 עד 14,300 ₪.
- ל־25 שנה – כ־10,560 עד 12,890 ₪.
- ל־30 שנה – כ־9,550 עד 11,990 ₪.
הכול בהתאם לריבית.
בתסריט של 5%:
- 20 שנה – כ־13,200 ₪.
- 25 שנה – כ־11,690 ₪.
- 30 שנה – כ־10,740 ₪.
אבל לפני שאתם מסתכלים רק על ההחזר, בדקו:
כמה צריך להרוויח, כמה הון עצמי נדרש, איזה שיעור מההכנסה תופסת המשכנתא, מה קורה אם הריבית עולה ומה תהיה העלות הכוללת.
כדי להשוות את התועלת להוצאות, ראו כמה עולה מחזור משכנתא.
משכנתא של 2 מיליון ₪ היא התחייבות משמעותית מאוד.
ולכן השאלה החשובה באמת אינה:
“איך נוריד את ההחזר כמה שיותר?”
אלא:
“איך נבנה משכנתא של 2 מיליון ₪ שאנחנו מסוגלים לחיות איתה גם היום וגם בעוד עשר שנים?”
שאלות נפוצות על משכנתא של שני מיליון שקלים:
כמה החזר חודשי על משכנתא של 2 מיליון שקל?
בהמחשה של ריבית שנתית של 5%, ההחזר הוא כ־13,200 ₪ ל־20 שנה, כ־11,690 ₪ ל־25 שנה וכ־10,740 ₪ ל־30 שנה. בפועל ההחזר תלוי בתמהיל ובריביות שתקבלו.
אם ההתלבטות היא האם להמתין לשינוי בשוק, ראו מחכים שהריבית תרד ורק אז למחזר ואת השיקולים לבדיקה כבר כעת.
כמה החזר משכנתא על 2 מיליון ל־30 שנה?
בחישוב תאורטי בריבית 5% מדובר בכ־10,740 ₪ בחודש. בריבית 4% ההחזר יורד לכ־9,550 ₪, ובריבית 6% הוא מתקרב ל־12,000 ₪.
כמה החזר משכנתא על 2 מיליון ל־25 שנה?
בריבית תאורטית של 5%, כ־11,690 ₪ בחודש.
כמה החזר משכנתא על 2 מיליון ל־20 שנה?
בריבית תאורטית של 5%, כ־13,200 ₪ בחודש.
כמה צריך להרוויח כדי לקבל משכנתא של 2 מיליון?
אין משכורת אחת שמבטיחה אישור. בהחזר של כ־10,740 ₪, יחס החזר של 30% דורש הכנסה פנויה של כ־35,800 ₪, 35% דורש כ־30,700 ₪ ו־40% דורש כ־26,850 ₪. הבנק בודק גם התחייבויות, יציבות הכנסה, שיעור מימון ונתוני אשראי.
האם אפשר לקבל משכנתא של 2 מיליון עם הכנסה של 25 אלף ₪?
ייתכן במקרים מסוימים, אך בתרחיש של החזר כ־10,740 ₪ מדובר ביחס של כ־43% מההכנסה עוד לפני בחינת יתר ההתחייבויות. זהו יחס גבוה יחסית ויש לבחון בזהירות גם את כלכלת המשפחה וגם את מדיניות הבנק.
האם משכורת של 30 אלף ₪ מספיקה למשכנתא של 2 מיליון?
בהחזר של כ־10,740 ₪ מדובר ביחס של כ־35.8%, לפני התחשבות בהתחייבויות. ההחלטה בפועל תלויה בפרופיל המלא ובאישור הבנק.
כמה הון עצמי צריך כדי לקחת משכנתא של 2 מיליון?
אם מדובר בדירה יחידה ומשתמשים לצורך המחשה במימון של 75%, מחיר הנכס יהיה לפחות כ־2.67 מיליון ₪ וההון העצמי למחיר הנכס יהיה כ־667 אלף ₪. יש להוסיף הוצאות נלוות ורזרבה.
האם כדאי לקחת משכנתא של 2 מיליון ל־30 שנה?
לא ניתן לענות בלי לבדוק את ההכנסה והנתונים. 30 שנה מורידות את ההחזר החודשי, אך בדרך כלל מאריכות משמעותית את תקופת תשלום הריבית ומגדילות את העלות הכוללת.
מה קורה אם הריבית עולה באחוז?
על משכנתא של 2 מיליון ל־30 שנה, מעבר מתרחיש 5% ל־6% מעלה את ההחזר התאורטי מכ־10,740 לכ־11,990 ₪ — פער של כ־1,250 ₪ בחודש.
האם כדאי לקחת את כל 2 מיליון השקלים אם הבנק אישר?
לא בהכרח. סכום שהבנק מוכן להעמיד הוא גבול אשראי, לא המלצה כמה נכון למשפחה ללוות.
האם תמהיל המשכנתא יכול להוריד את ההחזר?
כן, מבנה המסלולים והתקופות משפיע על ההחזר, אבל הורדת ההחזר באמצעות הארכת תקופה או הגדלת חשיפה למסלולים משתנים יכולה להגדיל את הסיכון או את העלות הכוללת.
מאמרים שכדאי לקרוא
כמה החזר חודשי על משכנתא של מיליון שקל?
כמה החזר משכנתא על מיליון וחצי שקל?
כמה הון עצמי צריך לדירה ראשונה?
כמה הון עצמי צריך לדירה בהנחה ומחיר למשתכן?
אישור עקרוני למשכנתא – המדריך המלא
תמהיל משכנתא – מה זה, למה הוא חשוב ואיך הוא משפיע עליכם?