זכיתם בדירה בהנחה? זה עדיין לא אומר ש־100,000 ש״ח יספיקו
אחד המשפטים הנפוצים ביותר בקרב זוכים בתוכנית דירה בהנחה הוא:
“אמרו לנו שצריך רק 100 אלף שקל הון עצמי במחיר למשתכן ודירה בהנחה.”
המשפט הזה אינו בהכרח שגוי, אבל הוא גם רחוק מלהציג את התמונה המלאה.
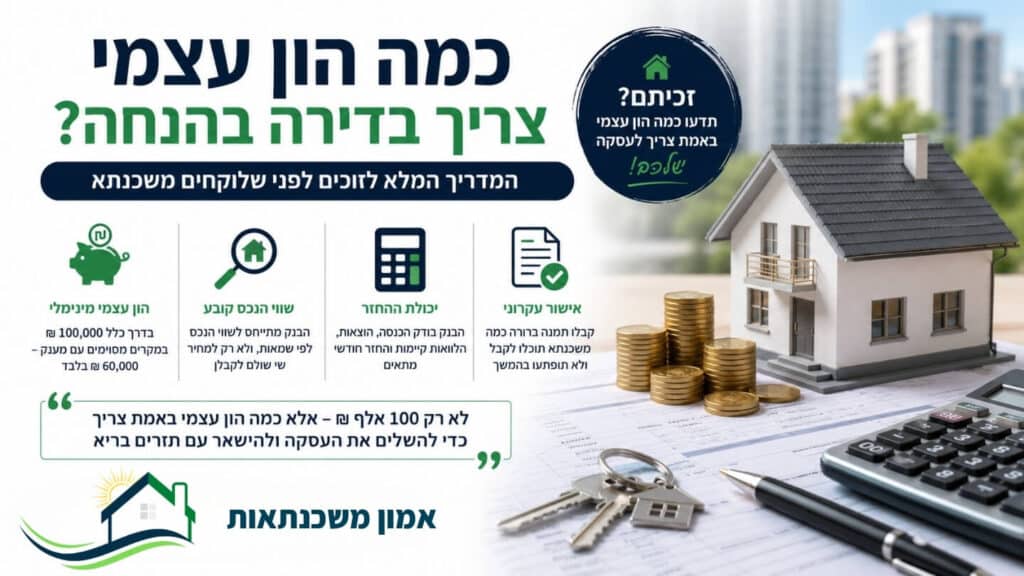
100,000 ש״ח הם ההון העצמי המינימלי שהרוכש נדרש להביא ממקורותיו במקרים מסוימים. זה לא אומר שהבנק מתחייב להשלים את כל הסכום שנותר, וזה בוודאי לא אומר ש־100,000 ש״ח יספיקו לכל דירה, בכל מחיר ובכל פרויקט.
אפשר לזכות בדירה שמחירה 1.2 מיליון ש״ח ולהסתדר עם הון עצמי הקרוב למינימום. אפשר גם לזכות בדירה אחרת, באותה תוכנית בדיוק, ולגלות שצריך להביא 250,000, 350,000 ואפילו 500,000 ש״ח ויותר.
ההבדל נובע מהאופן שבו הבנק מחשב את שיעור המימון.
אז כמה הון עצמי צריך בדירה בהנחה?
התשובה הקצרה היא:
- ברכישה רגילה של דירה במחיר מופחת, הרוכש נדרש לשלם ממקורותיו העצמיים לפחות 100,000 ש״ח.
- בדירה המזכה במענק בהתאם לתנאי משרד הבינוי והשיכון, הרוכש עשוי להידרש להביא לפחות 60,000 ש״ח ממקורותיו העצמיים.
- כאשר מגבלת שיעור המימון אינה מאפשרת לבנק לממן את יתרת מחיר הדירה, ההון העצמי הנדרש יהיה גבוה יותר.
- לסכום הזה צריך להוסיף הוצאות נלוות וכרית ביטחון.
לכן, כאשר שואלים כמה הון עצמי צריך בדירה בהנחה, נכון יותר לחשוב על שני מספרים שונים:
- ההון העצמי המינימלי לפי הוראות בנק ישראל.
- ההון העצמי האמיתי שנדרש בעסקה הספציפית שלכם.
ברוב המקרים, המספר השני הוא החשוב יותר.
למה בדירה בהנחה לא תמיד צריך 25% ממחיר הדירה?
ברכישת דירה יחידה בשוק החופשי, הבנק יכול בדרך כלל להעמיד משכנתא בשיעור של עד 75% משווי הנכס לצורך חישוב המימון.
לדוגמה, אם רוכשים דירה בשוק החופשי במחיר של 1.6 מיליון ש״ח, שיעור מימון של 75% מאפשר משכנתא מרבית של 1.2 מיליון ש״ח. לכן הרוכשים יצטרכו להביא לפחות 400,000 ש״ח, לפני ההוצאות הנלוות.
בדירה בהנחה קיים מנגנון מיוחד.
מכיוון שמחיר הרכישה בתוכנית עשוי להיות נמוך ממחיר השוק של הדירה, הבנק רשאי, בכפוף לתנאים, לחשב את שיעור המימון לפי הערכת שמאי ולא רק לפי המחיר שמופיע בחוזה.
זהו הבדל משמעותי.
נניח שזכיתם לרכוש דירה ב־1.4 מיליון ש״ח, אבל שמאי מטעם הבנק מעריך ששווי הדירה בשוק הוא 1.7 מיליון ש״ח.
אם הבנק יחשב 75% מתוך הערכת השמאי, סכום המימון המרבי לפי שיעור המימון יהיה:
1,700,000 × 75% = 1,275,000 ש״ח.
הפער בין מחיר הרכישה לבין סכום המימון הוא 125,000 ש״ח.
במקרה כזה, במקום להביא 25% ממחיר הרכישה — 350,000 ש״ח — ייתכן שתוכלו להשלים את העסקה עם הון עצמי נמוך בהרבה.
אבל כאן בדיוק נמצאת הטעות של לא מעט זוכים: הם מניחים שהבנק תמיד ייתן להם את מלוא סכום המשכנתא המחושב. בפועל, שיעור המימון הוא רק אחת הבדיקות שהבנק מבצע.
לפני התאמת המימון ללוח תשלומים דחוי, ראו מבצעי קבלן 20/80 ו־10/90 והסיכונים בתכנון.
העדכון החשוב של 2026: תקרת השווי עלתה ל־2.1 מיליון ש״ח
בפברואר 2026 עדכן בנק ישראל את הוראה 329 והעלה את תקרת השווי לצורך חישוב שיעור המימון בדירה במחיר מופחת מ־1.8 מיליון ש״ח ל־2.1 מיליון ש״ח.
להיבטי הליווי בתוכנית, ראו ייעוץ משכנתאות במחיר למשתכן.
זהו שינוי משמעותי עבור חלק מהזוכים, במיוחד בפרויקטים שבהם מחיר הדירה והערכת השמאי גבוהים יחסית.
לפי ההוראה המעודכנת:
- כאשר הערכת השמאי אינה עולה על 2.1 מיליון ש״ח, הבנק רשאי לבסס את חישוב שיעור המימון על הערכת השמאי.
- כאשר הערכת השמאי עולה על 2.1 מיליון ש״ח, שווי הנכס לצורך החישוב יהיה 2.1 מיליון ש״ח או מחיר הרכישה — הגבוה מביניהם.
- בכל מקרה, הבנק אינו מחויב לתת את שיעור המימון המרבי.
הכללים מופיעים בהוראת ניהול בנקאי תקין 329 המעודכנת של בנק ישראל.
העדכון אינו אומר שכל מי שזוכה בדירה בהנחה יכול לקבל משכנתא של 75% מתוך 2.1 מיליון ש״ח,
הוא אומר שזהו השווי המרבי שיכול לשמש לצורך החישוב כאשר הערכת השמאי גבוהה ממחיר הרכישה ועומדת בתנאים שנקבעו.
הנוסחה שצריך להכיר
כדי לבצע הערכה ראשונית של ההון העצמי הנדרש, אפשר להשתמש בחישוב הבא:
הון עצמי נדרש = מחיר הרכישה פחות סכום המשכנתא שהבנק מוכן לאשר
סכום המשכנתא תלוי במספר מגבלות:
- עד 75% מהשווי שהבנק מכיר בו לצורך חישוב שיעור המימון.
- לפחות 100,000 ש״ח ממקורות עצמיים, או 60,000 ש״ח במקרה המזכה במענק המתאים.
- יכולת ההחזר וההכנסה הפנויה.
- התחייבויות והלוואות קיימות.
- נתוני האשראי של הלווים.
- מדיניות האשראי של הבנק.
- תקופת המשכנתא והרכב המסלולים.
הבנק יפעל לפי המגבלה המחמירה יותר.
כלומר, גם אם מבחינת שווי הדירה ניתן לקבל משכנתא גבוהה, ייתכן שההכנסה שלכם לא תאפשר לעמוד בהחזר החודשי הנדרש. במקרה כזה תצטרכו להגדיל את ההון העצמי, לבחור דירה זולה יותר או לבחון מחדש את מבנה העסקה.
דוגמאות: כמה הון עצמי צריך בפועל?
הדוגמאות הבאות נועדו להמחשה בלבד. הן מניחות שהרוכשים עומדים בתנאי דירה יחידה, שהבנק מכיר בהערכת השמאי ושיכולת ההחזר מאפשרת את המשכנתא.
דוגמה ראשונה: מחיר רכישה של 1.2 מיליון ש״ח
נניח שמחיר הדירה הוא 1.2 מיליון ש״ח והערכת השמאי היא 1.5 מיליון ש״ח.
75% מהערכת השמאי הם 1,125,000 ש״ח. לכאורה, ההפרש בין מחיר הדירה למשכנתא הוא 75,000 ש״ח בלבד.
אלא שהוראות בנק ישראל קובעות כי ברכישה שאינה מזכה במענק המתאים, הרוכש צריך להביא לפחות 100,000 ש״ח ממקורותיו העצמיים. לכן סכום המשכנתא המרבי לצורך השלמת מחיר הדירה יהיה במקרה הזה 1.1 מיליון ש״ח.
וגם כאן — עדיין צריך להוסיף את ההוצאות הנלוות.
דוגמה שנייה: מחיר רכישה של 1.6 מיליון ש״ח
מחיר הדירה הוא 1.6 מיליון ש״ח והערכת השמאי היא 1.9 מיליון ש״ח.
75% מתוך 1.9 מיליון ש״ח הם 1,425,000 ש״ח.
לכן ההון העצמי הנדרש להשלמת מחיר הדירה יהיה לפחות 175,000 ש״ח:
1,600,000 פחות 1,425,000 = 175,000 ש״ח.
במקרה הזה דרישת שיעור המימון גבוהה יותר מדרישת המינימום של 100,000 ש״ח, ולכן לא ניתן להסתפק במינימום.
דוגמה שלישית: הערכת השמאי גבוהה מ־2.1 מיליון ש״ח
מחיר הדירה הוא 1.9 מיליון ש״ח, אך השמאי מעריך את שוויה ב־2.3 מיליון ש״ח.
מכיוון שהערכת השמאי גבוהה מתקרת 2.1 מיליון ש״ח, החישוב יתבסס על 2.1 מיליון ש״ח ולא על 2.3 מיליון ש״ח.
75% מתוך 2.1 מיליון ש״ח הם 1,575,000 ש״ח.
לכן ההון העצמי הנדרש להשלמת מחיר הדירה יהיה לפחות 325,000 ש״ח, לפני הוצאות נלוות.
דוגמה רביעית: מחיר הרכישה עצמו גבוה מ־2.1 מיליון ש״ח
מחיר הדירה הוא 2.2 מיליון ש״ח והערכת השמאי היא 2.5 מיליון ש״ח.
כאשר הערכת השמאי גבוהה מ־2.1 מיליון ש״ח, הבנק מתבסס על 2.1 מיליון ש״ח או על מחיר הרכישה — הגבוה מביניהם. במקרה הזה מחיר הרכישה, 2.2 מיליון ש״ח, הוא הגבוה יותר.
75% מתוך 2.2 מיליון ש״ח הם 1.65 מיליון ש״ח.
לכן ההון העצמי הנדרש יהיה לפחות 550,000 ש״ח, שהם 25% ממחיר הרכישה.
זו דוגמה טובה לכך שהמשפט “בדירה בהנחה צריך רק 100 אלף שקל” אינו נכון בכל עסקה.
| מחיר הדירה | הערכת שמאי | השווי לצורך החישוב | משכנתא מרבית לפי שיעור המימון | הון עצמי לפני הוצאות |
|---|---|---|---|---|
| 1,200,000 ש״ח | 1,500,000 ש״ח | 1,500,000 ש״ח | עד 1,100,000 ש״ח בשל דרישת המינימום | לפחות 100,000 ש״ח |
| 1,600,000 ש״ח | 1,900,000 ש״ח | 1,900,000 ש״ח | עד 1,425,000 ש״ח | לפחות 175,000 ש״ח |
| 1,900,000 ש״ח | 2,300,000 ש״ח | 2,100,000 ש״ח | עד 1,575,000 ש״ח | לפחות 325,000 ש״ח |
| 2,200,000 ש״ח | 2,500,000 ש״ח | 2,200,000 ש״ח | עד 1,650,000 ש״ח | לפחות 550,000 ש״ח |
מתי אפשר להגיע עם 60,000 ש״ח?
בפרויקטים מסוימים, הזכאים עשויים לקבל מענק ממשלתי בהתאם למיקום הפרויקט ולתנאים שקבע משרד הבינוי והשיכון.
במקרה שבו הדירה מזכה במענק המתאים, הוראות בנק ישראל מאפשרות לרוכש לשלם לפחות 60,000 ש״ח ממקורותיו העצמיים. המענק מצטרף למקורות המימון של העסקה.
עם זאת, חשוב לבדוק מראש:
- האם הפרויקט הספציפי מזכה במענק.
- מה גובה המענק המעודכן.
- מתי המענק מתקבל.
- כיצד הבנק מתייחס אליו במסגרת תוכנית התשלומים.
- האם יכולת ההחזר מאפשרת לקבל את יתרת המימון.
מידע על מענקים והטבות יש לבדוק מול משרד הבינוי והשיכון ובהתאם למסמכי הפרויקט.
גם אם אתם זכאים למענק, אין משמעות הדבר ש־60,000 ש״ח יספיקו לכל העסקה.
אם מגבלת שיעור המימון דורשת הון עצמי גבוה יותר, תצטרכו להביא את ההפרש.
ההון העצמי אינו כולל רק את התשלום לקבלן
נניח שבדקתם את מחיר הדירה, קיבלתם הערכת מימון ראשונית והגעתם למסקנה שאתם צריכים 150,000 ש״ח.
האם זה אומר שאפשר להתקדם ברגע שיש לכם 150,000 ש״ח בחשבון?
לא בהכרח.
לצד ההון העצמי שמועבר לקבלן, ישנן הוצאות נוספות שאינן תמיד נכנסות למשכנתא:
- שכר טרחת עורך דין.
- שמאות לבנק.
- תשלום ליועץ משכנתאות, אם בחרתם בליווי מקצועי.
- הצמדות למדד תשומות הבנייה, בהתאם לחוזה ולהוראות החוק.
- שדרוגים ושינויים בדירה.
- חיבורי חשמל, מים וגז, ככל שנדרשים.
- רכישת ריהוט ומוצרי חשמל.
- הובלה ומעבר דירה.
- ביטוח חיים וביטוח מבנה למשכנתא.
- מס רכישה, אם הוא חל בהתאם למצבכם ולמדרגות המס במועד העסקה.
- הוצאות בלתי צפויות בתקופת הבנייה.
לכן, אם החישוב מראה שנדרש הון עצמי של 150,000 ש״ח ויש לכם בדיוק 150,000 ש״ח, אתם לא באמת מגיעים לעסקה עם מרווח ביטחון.
רכישת דירה לא צריכה להשאיר אתכם עם חשבון בנק ריק.
מה קורה אם השמאי מעריך את הדירה בסכום נמוך מהצפוי?
אחת הסכנות בתכנון מוקדם היא להסתמך על הערכת שווי שעדיין לא קיימת.
הזוכים רואים את מחיר השוק באזור, מחשבים את ההנחה שקיבלו ומניחים שהשמאי יגיע לאותו מספר. אבל השמאי מטעם הבנק בוחן את הדירה, את הפרויקט, את המפרט, את העסקאות באזור ואת המגבלות החלות על הנכס.
להתאמת ההיערכות לסוג העסקה, ראו ההבדל בין משכנתא לדירה מקבלן לבין דירה יד שנייה.
אם הערכת השמאי תהיה נמוכה מהסכום שעליו בניתם את התוכנית, גם סכום המשכנתא המרבי עלול לרדת.
לדוגמה, תכננתם לקבל משכנתא לפי שווי של 1.8 מיליון ש״ח, אבל השמאי העריך את הדירה ב־1.65 מיליון ש״ח.
הפער בחישוב המימון יכול להגיע לעשרות אלפי שקלים. את הפער הזה תצטרכו להשלים מההון העצמי.
לכן נכון להכין מראש גם תרחיש שמרני ולא לבנות את כל העסקה לפי הערכת השווי האופטימית ביותר.
גם משכנתא אפשרית על הנייר צריכה להתאים להכנסה
שיעור המימון עונה על השאלה כמה ניתן לקבל ביחס לשווי הדירה.
הוא לא עונה על השאלה האם תוכלו לעמוד בהחזר.
הבנק בודק גם את ההכנסה הפנויה, ההלוואות הקיימות, מספר הנפשות במשק הבית, ההתנהלות בחשבון, נתוני האשראי ויציבות ההכנסות.
לפי הוראות בנק ישראל, הבנק אינו רשאי לאשר משכנתא כאשר שיעור ההחזר מההכנסה עולה על 50%. בפועל, החזר שמתקרב ל־50% מההכנסה עלול להיות מסוכן מאוד למשפחה, וגם הבנקים נוטים לבחון בזהירות רבה עסקאות שבהן שיעור ההחזר גבוה.
נניח שאתם צריכים משכנתא של 1.5 מיליון ש״ח כדי להשלים את הרכישה. אם ההכנסה שלכם אינה מאפשרת לעמוד בהחזר החודשי, האפשרויות הן:
- להגדיל את ההון העצמי.
- לבחור דירה זולה יותר בפרויקט.
- לצרף לווה נוסף, אם הדבר מתאים ומאושר.
- לסלק או לצמצם התחייבויות קיימות.
- לבנות תמהיל ותקופה שמתאימים ליכולת הכלכלית.
- לוותר על העסקה אם היא מסכנת את היציבות הכלכלית.
זכייה בדירה היא הזדמנות. היא לא חובה לרכוש דירה שאינכם יכולים לממן בצורה בטוחה.
האם אפשר לקחת הלוואה כדי להשלים את ההון העצמי?
הלוואה להשלמת ההון העצמי נשמעת לעיתים כמו פתרון פשוט: לוקחים הלוואה של 100,000 ש״ח, משתמשים בה כהון עצמי ואת יתרת הסכום מקבלים במשכנתא.
בפועל, זה מהלך שעלול לסכן את העסקה ואת ההתנהלות הכלכלית לאחר הרכישה.
בנק ישראל קובע כי בנק אינו רשאי להעמיד ללווה הלוואה נוספת שמיועדת לשמש הון עצמי לרכישת הדירה. בנוסף, כל הלוואה קיימת יוצרת החזר חודשי שמקטין את ההכנסה הפנויה שעל פיה הבנק בוחן את המשכנתא.
אם נטלתם הלוואה לפני הגשת הבקשה, הבנק יוכל לראות אותה בנתוני האשראי ובתנועות החשבון. ההחזר שלה עלול להקטין את המשכנתא שתוכלו לקבל.
גם כאשר נעזרים בבני משפחה, חשוב להציג לבנק את מקור הכספים בצורה מסודרת. אם מדובר במתנה, ייתכן שהבנק יבקש תיעוד מתאים. אם מדובר בהלוואה משפחתית שצריך להחזיר, צריך להתייחס גם להחזר הזה בתקציב המשפחתי.
הון עצמי שאינו באמת שלכם עלול להפוך לאחר קבלת הדירה להחזר חודשי נוסף, בדיוק בתקופה שבה מתחילים לשלם משכנתא, ביטוחים, ארנונה, ועד בית והוצאות מחיה חדשות.
טעויות שזוכים בדירה בהנחה חייבים להימנע מהן
להניח ש־100,000 ש״ח תמיד יספיקו
100,000 ש״ח הם רצפה רגולטורית בחלק מהעסקאות, לא מחיר כניסה קבוע לכל דירה בתוכנית.
לבחור דירה לפני שבודקים את יכולת המימון
דירת ארבעה או חמישה חדרים יכולה להיראות כמו הזדמנות מצוינת, אבל אם היא מחייבת משכנתא שאינה מתאימה להכנסה שלכם, ההנחה אינה פותרת את הבעיה.
להסתמך על הערכת שמאי שעדיין לא בוצעה
הערכת מחיר מהאינטרנט, ממשרד המכירות או מקבוצת הזוכים אינה תחליף לשמאות שהבנק מכיר בה.
לשכוח את ההוצאות הנלוות
ההון העצמי אינו מסתיים בתשלום לקבלן. בלי תקציב להוצאות נוספות, אתם עלולים להידרש להלוואות יקרות בהמשך.
לקחת הלוואה לפני בדיקת משכנתא
הלוואה חדשה יכולה לפגוע ביכולת ההחזר ולהקטין את סכום המשכנתא שיאושר.
להסתפק באישור עקרוני כללי
אישור עקרוני שניתן לפני בחירת הדירה מבוסס על הנתונים שהוצגו לבנק. לאחר בחירת הדירה צריך להתאים אותו למחיר, לפרויקט, לתוכנית התשלומים ולהערכת השמאי.
להשתמש בכל החסכונות
גם אם הבנק מאשר את המשכנתא, אין זה אומר שנכון להשקיע בעסקה כל שקל שיש לכם. משפחה צריכה לשמור כרית ביטחון גם לאחר הרכישה.
איך להתכונן נכון לפני בחירת הדירה?
לפני שאתם בוחרים דירה בפרויקט, כדאי לבצע את הבדיקות הבאות:
- לרכז את כל ההון העצמי הזמין באמת.
- להפריד בין כסף שלכם לבין כספים שצריך להחזיר.
- לבדוק האם הפרויקט מזכה במענק.
- לקבל אישור עקרוני עדכני.
- לחשב את יכולת ההחזר לפי ההכנסה הפנויה.
- לבדוק כמה משכנתא תידרש בכל אחת מהדירות שאתם שוקלים.
- לבצע גם תרחיש שבו הערכת השמאי נמוכה מהצפוי.
- להוסיף את ההוצאות הנלוות.
- להשאיר כרית ביטחון לאחר הרכישה.
- להתאים את הבחירה ליכולת הכלכלית ולא רק למיקום שלכם בתור.
הרעיון אינו לבחור את הדירה היקרה ביותר שהבנק אולי יסכים לממן. המטרה היא לבחור דירה שתוכלו לרכוש, להשלים ולשלם עליה לאורך שנים בלי שהמשכנתא תנהל את החיים שלכם.
סיכום: ההון העצמי המינימלי הוא רק תחילת החישוב
בדירה בהנחה אפשר לעיתים לקבל שיעור מימון אפקטיבי גבוה ביחס למחיר הרכישה, מכיוון שהבנק רשאי לחשב את המימון לפי הערכת שמאי ולא רק לפי המחיר בחוזה.
במקרים המתאימים, ההון העצמי ממקורותיו של הרוכש יכול להתחיל ב־100,000 ש״ח, או ב־60,000 ש״ח כאשר קיים מענק מתאים.
אבל אין סכום אחד שמתאים לכל הזוכים.
ההון העצמי האמיתי נקבע לפי מחיר הדירה, הערכת השמאי, תקרת השווי המעודכנת של 2.1 מיליון ש״ח, סכום המשכנתא שהבנק מאשר, יכולת ההחזר וההוצאות הנלוות.
לכן, לפני שבוחרים דירה או חותמים על מסמכים, צריך לבנות תמונת מימון מלאה.
באמון משכנתאות אנחנו בודקים לא רק כמה משכנתא הבנק עשוי לאשר, אלא כמה נכון לכם לקחת, מה יהיה ההחזר החודשי ואיזו דירה בפרויקט מתאימה ליכולת הכלכלית שלכם.
זכיתם בדירה בהנחה? לפני שאתם בוחרים דירה, כדאי לוודא שהמספרים באמת מתחברים.
שאלות נפוצות
האם באמת אפשר לקנות דירה בהנחה עם הון עצמי של 100,000 ש״ח?
כן, בחלק מהעסקאות. הדבר תלוי במחיר הדירה, בהערכת השמאי, ביכולת ההחזר ובסכום המשכנתא שהבנק מוכן לאשר. 100,000 ש״ח הם סכום מינימלי ולא התחייבות לכך שהוא יספיק בכל עסקה.
באילו מקרים אפשר להביא רק 60,000 ש״ח?
כאשר הדירה מזכה במענק המתאים בהתאם לתנאי משרד הבינוי והשיכון, ניתן במקרים הרלוונטיים להסתפק בלפחות 60,000 ש״ח ממקורותיו העצמיים של הרוכש. עדיין צריך לבדוק אם מגבלת המימון מחייבת סכום גבוה יותר.
האם הבנק יכול לתת יותר מ־75% ממחיר הדירה?
ביחס למחיר הרכישה בפועל, התוצאה יכולה להיראות גבוהה מ־75%. הסיבה היא שהבנק עשוי לחשב את שיעור המימון לפי השווי המוכר של הדירה בהתאם להערכת השמאי. מבחינת הבנק, שיעור המימון עדיין מחושב לפי כללי הוראה 329.
מה קורה אם הערכת השמאי גבוהה מ־2.1 מיליון ש״ח?
לפי העדכון מפברואר 2026, כאשר הערכת השמאי גבוהה מ־2.1 מיליון ש״ח, השווי לצורך חישוב שיעור המימון יהיה 2.1 מיליון ש״ח או מחיר הרכישה — הגבוה מביניהם.
האם הבנק חייב לתת את סכום המשכנתא המרבי?
לא. מגבלת שיעור המימון קובעת את התקרה האפשרית, אך הבנק בוחן גם הכנסות, התחייבויות, נתוני אשראי, יציבות תעסוקתית ומדיניות סיכון.
האם המענק נחשב חלק מההון העצמי?
המענק יכול להשתלב במקורות המימון של העסקה. עם זאת, יש לבדוק את הזכאות, גובה המענק ותנאי קבלתו בפרויקט הספציפי. גם כאשר קיים מענק, הרוכש נדרש להביא לפחות 60,000 ש״ח ממקורותיו העצמיים.
האם אפשר להשלים את ההון העצמי באמצעות הלוואה?
הלוואה נוספת עלולה לפגוע ביכולת ההחזר ובסכום המשכנתא. הבנק אינו רשאי להעמיד הלוואה שמיועדת לשמש הון עצמי לעסקה, ויש להציג את מקורות הכספים באופן מלא ושקוף.
האם כדאי לקבל אישור עקרוני לפני בחירת הדירה?
בהחלט. אישור עקרוני מאפשר להבין מהו טווח המימון האפשרי לפני הבחירה. לאחר בחירת הדירה יש לעדכן את הבדיקה בהתאם למחיר הדירה, תוכנית התשלומים והערכת השמאי.
מאמרים שכדאי לקרוא
כמה החזר חודשי על משכנתא של מיליון שקל?
כמה החזר משכנתא על מיליון וחצי שקל?
אישור עקרוני למשכנתא – המדריך המלא
תמהיל משכנתא – מה זה, למה הוא חשוב ואיך הוא משפיע עליכם?