תקציר: אם הבנק אישר משכנתא נמוכה מהסכום שביקשתם, הצעד הראשון הוא לברר מה מגביל את האישור: שיעור המימון ושווי הנכס, ההכנסה שהבנק מכיר בה, ההתחייבויות הקיימות, נתוני האשראי או מסמכים חסרים. לאחר זיהוי הסיבה אפשר לבחון השלמת מסמכים, שינוי בתוכנית המימון, בדיקה בבנק נוסף או התאמה של העסקה לתקציב. הלוואה משלימה אינה פתרון אוטומטי: היא כפופה לכללים ועלולה להגדיל את ההחזר דווקא כשהוא כבר מגביל את המשכנתא. המטרה היא להגיע לעסקה שאפשר להשלים וגם לעמוד בה לאורך זמן.
יש אישור מהבנק, אבל חסר כסף לעסקה
תכננתם לקנות דירה לפי חישוב שנראה פשוט: מחיר הנכס פחות ההון העצמי שברשותכם, ואת היתרה משלימים במשכנתא. הגשתם בקשה, חיכיתם לתשובה, ואז הבנק הודיע שהוא מוכן לאשר סכום נמוך יותר. לפעמים מדובר בעשרות אלפי שקלים, ולפעמים בפער שמעמיד בסימן שאלה את הרכישה כולה.
התגובה הראשונה היא בדרך כלל לחפש איפה משיגים את הכסף החסר. אבל לפני שבודקים עוד הלוואה או מבקשים עזרה מהמשפחה, כדאי להבין למה נוצר הפער. פתרון שמתאים לשמאות נמוכה יכול להיות לא מתאים למצב שבו הבנק חושב שההחזר החודשי כבר גבוה מדי.
אישור נמוך אינו אומר בהכרח שהעסקה בלתי אפשרית. הוא כן אומר שתוכנית המימון המקורית דורשת בדיקה מחדש. ככל שמבינים את החסם מוקדם יותר, כך אפשר לבחון חלופות בלי לקבל החלטה יקרה מתוך לחץ.
מה בדיוק הבנק אישר, ובאיזה שלב?
בקשו את האישור המעודכן בכתב ובדקו את הסכום, התקופות והתנאים. חשוב להבחין בין תשובה ראשונית המבוססת על נתונים שמסרתם, החלטה לאחר בדיקת מסמכים, ואישור שהשתנה בעקבות בדיקת הנכס. המספר שמופיע במסמך צריך להיבחן יחד עם הדרישות שנותרו להשלמה.
אם קודם קיבלתם אישור גבוה יותר וכעת הסכום ירד, שאלו איזה נתון השתנה: האם הבנק הכיר בפחות הכנסה, מצא התחייבות נוספת, קיבל שמאות נמוכה או זיהה עניין בנכס? ההבחנה הזאת חשובה גם להבנת הפער בין אישור עקרוני לבין קבלת המשכנתא בפועל.
לצד הסכום המאושר, רשמו את הסכום שאתם באמת צריכים ואת ההפרש ביניהם. הוסיפו גם את הוצאות העסקה שעדיין לא שולמו. פער של 100 אלף ₪ בהשלמת מחיר הדירה אינו כל התמונה אם יש עוד הוצאות שצריכות לצאת מאותה יתרת מזומן.
ארבעה חסמים שיכולים להקטין את המשכנתא
| החסם האפשרי | מה כדאי לשאול? | איזה כיוון בודקים? |
|---|---|---|
| שווי הנכס או שיעור המימון | על איזה שווי וסיווג עסקה מבוסס האישור? | בדיקת השמאות, ההון העצמי ומחיר הרכישה. |
| הכנסה ויכולת החזר | באילו הכנסות והתחייבויות הבנק השתמש בחישוב? | מסמכים משלימים ותוכנית החזר שמתאימה לנתונים. |
| נתוני אשראי ושיקולי סיכון | האם קיים נתון בעייתי או מידע שמצריך הסבר? | בדיקת הדיווח, הצגת אסמכתאות ובחינת התיק. |
| מידע חסר או תנאי שטרם הושלם | האם הסכום הנוכחי מבוסס על בדיקה מלאה? | השלמת המסמכים ובקשה לבדיקה מעודכנת. |
ייתכן שיותר מחסם אחד פועל במקביל. לדוגמה, גם השמאות יכולה להיות נמוכה מהצפוי וגם ההחזר המבוקש יכול להיות גבוה ביחס להכנסה המוכרת. טיפול בחסם אחד לא מבטיח שהחסם השני ייעלם, ולכן צריך לבחון מחדש את כל המספרים אחרי כל שינוי.
כאשר הבעיה היא שיעור המימון או שווי הנכס
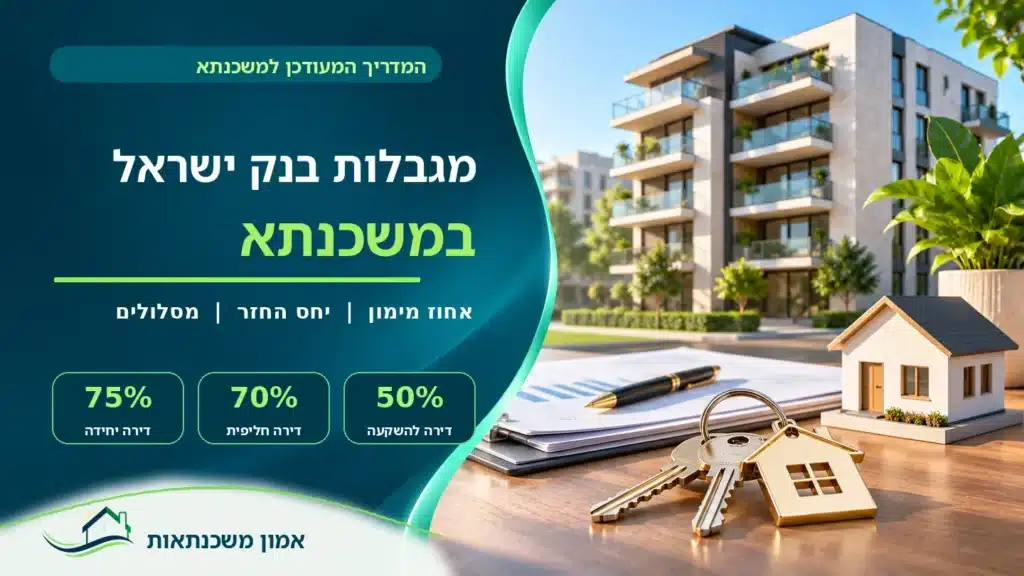
ברכישת דירה רגילה, תקרות המימון הרגולטוריות הן עד 75% לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה, בהתאם להגדרות ולתנאים. אלה גבולות שהבנק כפוף להם, ולא התחייבות לאשר את הסכום המרבי לכל מבקש.
יש חשיבות גם לשווי שבבסיס החישוב. בעסקת רכישה רגילה, כשהשמאות נמוכה ממחיר החוזה, היא עשויה לצמצם את בסיס המימון. אם אתם זקוקים למימון קרוב לתקרה, גם פער שאינו נראה גדול ביחס למחיר הדירה יכול ליצור דרישה משמעותית להון עצמי נוסף.
דוגמה: פער של 225 אלף ₪ שנוצר אחרי השמאות
נניח שרוכשי דירה יחידה מתכננים לשלם 2,400,000 ₪, להביא 600,000 ₪ ממקורותיהם ולבקש משכנתא של 1,800,000 ₪. לצורך הדוגמה בלבד, השווי שהבנק מקבל לאחר הבדיקה הוא 2,100,000 ₪ והוא מוכן לבחון מימון של 75% ממנו.
| נתון | התכנון המקורי | התרחיש לאחר הבדיקה |
|---|---|---|
| מחיר הרכישה | 2,400,000 ₪ | 2,400,000 ₪ |
| שווי לצורך חישוב המימון | 2,400,000 ₪ | 2,100,000 ₪ |
| מימון לפי 75% | 1,800,000 ₪ | 1,575,000 ₪ |
| הון עצמי להשלמת המחיר | 600,000 ₪ | 825,000 ₪ |
| הפער שנוצר | — | 225,000 ₪ |
זהו חישוב המחשה, לא הבטחת אישור. במצב כזה, הגדלת ההכנסה המוכרת לבדה אינה פותרת את מגבלת המימון מול הנכס. צריך לבדוק את בסיס השומה, את המקורות העצמיים ואת תנאי העסקה. פירוט נוסף נמצא במדריך שמאות בתהליך המשכנתא.
אם לדעתכם נפלה טעות עובדתית בשומה, רכזו מסמכים רלוונטיים ושאלו את הבנק כיצד ניתן לבקש בדיקה. אין להניח שהזמנת שומה חדשה באופן עצמאי תחייב את הבנק לקבל שווי גבוה יותר. במקביל, בחנו אם המחיר שסוכם עדיין מתאים לתקציב שלכם.
כאשר הבנק מחשב הכנסה נמוכה ממה שחשבתם
הסכום שנכנס לחשבון אינו תמיד זהה להכנסה שתשמש לבדיקת המשכנתא. הבנק צריך לבחון את קביעות ההכנסה, את האסמכתאות ואת התשלומים בפועל. בונוס חד־פעמי, העברה משפחתית או תקבול של עסק אינם בהכרח הכנסה חודשית קבועה לצורך החישוב.
בקשו לדעת מהי ההכנסה שהוכרה ומה הופחת ממנה. אם יש רכיב הכנסה שוטף שלא הוצג היטב, ייתכן שצריך להשלים מסמכים. המטרה היא להציג תמונה מדויקת וניתנת להוכחה, ולא לבסס בקשה על הכנסה עתידית שעדיין אינה קיימת.
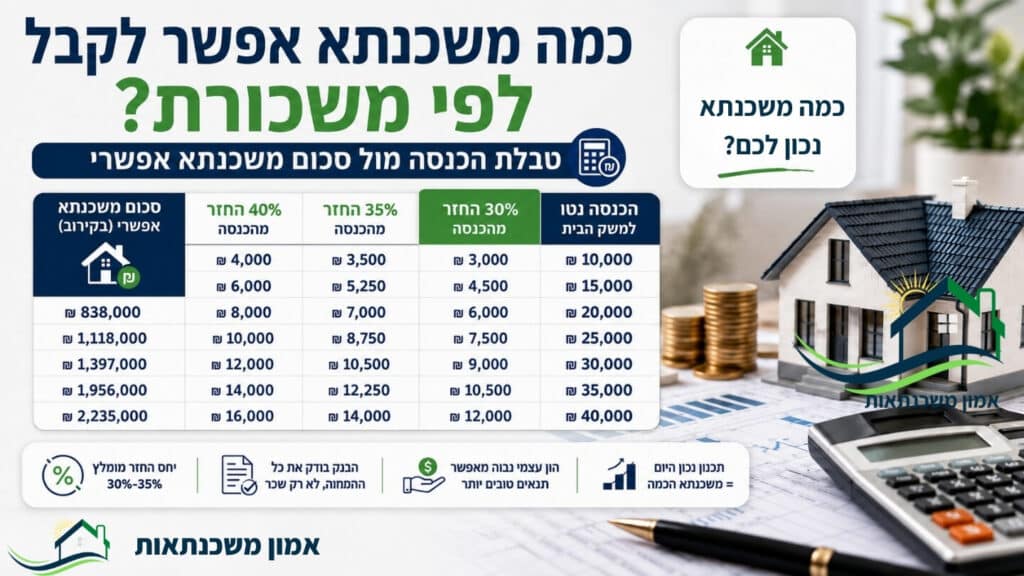
לפי הוראה 329, הבנק אינו רשאי לאשר הלוואה לדיור בשיעור החזר מהכנסה העולה על 50%. גם מתחת לתקרה הזאת הוא יכול לאשר פחות לפי בדיקת הסיכון. בנוסף, שיעור מעל 40% כרוך במשקל סיכון מוגבר לבנק; 40% אינו איסור גורף על מתן משכנתא ואינו המלצה לתקציב המשפחתי.
ההכנסה הפנויה לצורך ההוראה מבוססת על הכנסה נטו בניכוי הוצאות קבועות כהגדרתן. היא אינה זהה לסכום שנשאר לכם אחרי קניות, חינוך וכל הוצאות המחיה. צריך לבדוק גם את החישוב הבנקאי וגם את התקציב האמיתי. להסבר מפורט קראו הכנסה פנויה למשכנתא.
איך התחייבויות קיימות מקטינות את הסכום האפשרי?
הלוואות קיימות יכולות להשפיע גם כאשר אתם משלמים אותן כסדרן. בהגדרת ההוצאות הקבועות נכללים, בין היתר, החזרי הלוואות שיתרת תקופתן עולה על 18 חודשים, לפי הכללים. כאשר קיימות הלוואות המובטחות באותו נכס, יש לבדוק גם את אופן הכללתן בחישוב ההחזר העדכני, בלי לספור אותה התחייבות פעמיים.
דוגמה: אותה הכנסה, אבל תקציב החזר שונה
נניח שההכנסה המוכרת היא 18,000 ₪ נטו בחודש, וקיימת הלוואה צרכנית בהחזר של 3,000 ₪ שנותרו לה שלוש שנים. לצורך ההמחשה בלבד, נניח שהבנק בוחן במקרה הזה החזר משכנתא של עד 40% מההכנסה הפנויה. זו הנחת חישוב לדוגמה, לא תקרה אחידה לכל הבנקים.
| נתון | חישוב ללא ההתחייבות | חישוב לאחר הכללתה |
|---|---|---|
| הכנסה מוכרת נטו | 18,000 ₪ | 18,000 ₪ |
| החזר ההלוואה הקיימת | לא הובא בחשבון | 3,000 ₪ |
| הכנסה פנויה בדוגמה | 18,000 ₪ | 15,000 ₪ |
| תקציב החזר לפי הנחת 40% | 7,200 ₪ | 6,000 ₪ |
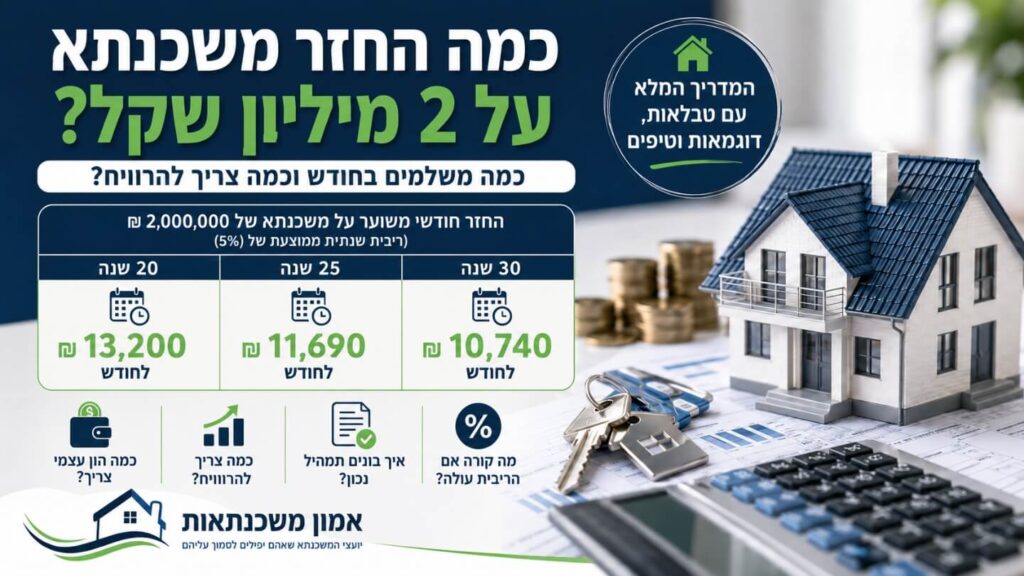
לשם המחשת הקשר לסכום ההלוואה, בריבית שנתית נקובה קבועה של 5%, ללא הצמדה, ל־25 שנה בלוח שפיצר, החזר של 7,200 ₪ מתאים מתמטית לקרן של כ־1,231,632 ₪; החזר של 6,000 ₪ מתאים לכ־1,026,360 ₪. זו דוגמה ללא עמלות וביטוחים, שאינה הצעת בנק או ריבית שוק עדכנית.
בדוגמה נוצר פער של כ־205 אלף ₪ ביכולת המימון המחושבת, אף שהשכר לא השתנה. לכן צריך להבין את ההתחייבויות לפני שמנסים להשלים את הפער באמצעות עוד הלוואה.
ומה אם החסם הוא נתוני אשראי או שיקולי הבנק?
הבנק יכול להביא בחשבון גם את היסטוריית התשלומים, ההתנהלות בחשבון, היציבות הפיננסית ומאפייני העסקה. אותו יחס מימון אינו מבטיח אותה החלטה לשני משקי בית, ועמידה בגבולות הרגולטוריים אינה מחייבת את הבנק להעמיד אשראי.
אם עולה שאלה לגבי נתוני האשראי, בדקו שהמידע מעודכן ונכון. טעות בדיווח דורשת בירור מול הגורם הרלוונטי והצגת אסמכתאות. תיקון מידע שגוי שונה ממחיקת נתון אמיתי, וגם תיקון מוצדק אינו מבטיח סכום משכנתא מסוים.
אפשר להתחיל מהנחיות בנק ישראל לבדיקת נתוני האשראי לפני בקשת הלוואה. להרחבה על הקשר בין נתונים בעייתיים למימון קראו גם BDI שלילי ומשכנתא.
אילו פתרונות אפשר לבחון אחרי שמזהים את החסם?
השלמת מסמכים ובקשה לבדיקה מעודכנת
לפעמים התיק אינו מציג היטב הכנסה קיימת, סילוק שבוצע או שינוי שכבר נכנס לתוקף. רכזו את המסמכים שמסבירים את הפער ובקשו בדיקה מחדש. כדאי לציין במפורש מה השתנה ומה אתם מבקשים שייבחן, במקום לשלוח אוסף מסמכים בלי הסבר.
אם מדובר בהכנסה משתנה או עצמאית, שאלו אילו אסמכתאות נדרשות ובאיזו תקופה הבנק משתמש. אל תניחו שמסמך נוסף יגדיל בהכרח את הסכום; בדקו את ההחלטה המעודכנת לפני שמתחייבים על בסיסו.
סילוק התחייבות קיימת — תוך בדיקת ההון העצמי שנשאר
סילוק הלוואה יכול להפחית הוצאה חודשית, אבל אם הוא נעשה מהכסף שחסכתם לרכישה, נשאר פחות הון עצמי. לכן צריך לחשב יחד את השיפור ביכולת ההחזר ואת הסכום הנוסף שתצטרכו למימון מחיר הדירה.
בקשו לבדוק את שני המצבים לפני שמשתמשים בחיסכון: כמה ניתן לבחון כמשכנתא בלי הסילוק, וכמה אחריו, לצד יתרת המזומן והעלויות. חשוב לוודא גם איך ומתי הבנק יכיר בסילוק שבוצע.
שינוי התקופה או התמהיל
פריסה ארוכה יותר עשויה להפחית את התשלום החודשי, אך היא עלולה להגדיל את סך התשלומים. בהלוואה לדיור קיימת גם מגבלת תקופה של עד 30 שנה. שינוי מסלולים דורש בדיקה של החשיפה לריבית ולמדד, ולא רק של החיוב הראשון.
אפשר לבחון חלופה כזאת אם החסם הוא ההחזר. היא אינה מבטלת מגבלת שיעור מימון. בקשו לראות את העלות הכוללת ואת התשלומים בתרחישים שונים לפני שמחליטים שהפריסה החדשה פותרת את הבעיה.
בדיקה בבנק נוסף או צירוף גורם תומך
בנק נוסף עשוי להגיע להחלטה אחרת בבדיקת התיק, אך הוא כפוף למגבלות הרלוונטיות. הציגו לו את התמונה המלאה, לרבות ההתחייבויות וממצאי הנכס. תשובה כללית חיובית אינה מספיקה כדי להניח שהפער נסגר.
במצבים מתאימים אפשר לבדוק גם מעורבות של לווה נוסף או קרוב משפחה תומך, בהתאם למעמדו ולתנאים. זו מחויבות ממשית שדורשת בדיקה של הכנסותיו והתחייבויותיו, ואינה מבטלת את מגבלת המימון על רכישת הדירה.
האם אפשר פשוט לקחת הלוואה על הסכום החסר?
לפני שבוחנים אשראי נוסף, צריך לברר אם הוא מותר ומתאים למטרת המימון. בשו״ת בנק ישראל להוראה 329 נקבע שתאגיד בנקאי אינו רשאי להעמיד ללווה הלוואה נוספת המיועדת לשמש הון עצמי לרכישת דירה. קיימים הסדרים מוגדרים, כגון גישור למשפרי דיור בתנאים מסוימים, ואין להניח שהם חלים על כל עסקה.
גם מבחינה כלכלית, אשראי נוסף אינו יוצר חיסכון חדש. הוא מוסיף התחייבות והחזר, ויכול להקטין את ההכנסה הפנויה שמשמשת לבדיקת המשכנתא. הצעה מגורם אחר צריכה להיבחן לפי תנאיה, מקור ההחזר שלה וההשפעה על תוכנית המימון כולה.
אם קיימת אפשרות לעזרה משפחתית, הבהירו אם מדובר במתנה או בהלוואה ומהן ההתחייבויות הנלוות. אל תסתירו התחייבות או תציגו כסף שאול כחיסכון. המידע צריך להיות מדויק, ומקור הכספים צריך להיות מתועד בהתאם לדרישות.
את הכללים והחריגים ניתן לבדוק בשו״ת הרשמי של בנק ישראל להוראה 329. לתכנון המקורות בעסקה ראו גם כמה הון עצמי צריך לדירה ראשונה.
לפעמים נכון לשנות את העסקה עצמה
אם אחרי הבדיקות עדיין קיים פער שאין לו מקור מתאים, כדאי לבחון משא ומתן על מחיר הדירה, נכס זול יותר או דחיית הרכישה לצורך חיזוק ההון והיציבות הכלכלית. אלה החלטות שצריך לשקול מול החלופות, ולא לראות בהן כישלון של התהליך.
גם שינוי במועדי התשלום יכול לעזור כאשר קיים מקור כספי מוגדר שצפוי להתקבל בזמן מתאים. הוא אינו פותר פער קבוע שאין מקור להשלמתו. כל שינוי בהסכם מחייב תיאום עם עורך הדין שמלווה את העסקה.
כדאי להכין תוכנית מימון שמפרידה בין כסף זמין, כסף שצפוי להתקבל ואשראי שעדיין לא אושר. על בניית החלופות קראו במאמר איך מתמודדים עם פער בהון העצמי.
כבר חתמתם על חוזה? מרכזים מידע ופועלים בתיאום
אם מועד התשלום למוכר מתקרב, רכזו מיד את האישור המעודכן, הסכום החסר ולוח התשלומים, ועדכנו את עורך הדין ואת מי שמלווה את המימון. בקשו לברר מה ניתן להשלים בזמן ומה דורש שינוי מוסכם בעסקה.
אל תבססו התחייבות נוספת על הבטחה לא מתועדת שהבנק יגדיל את הסכום בהמשך. שינוי מחיר, דחיית תשלום או טיפול בממצא בנכס צריכים להשתלב בתוכנית אחת שהצדדים הרלוונטיים מכירים. המטרה היא לקבל החלטה מתוך תמונה מלאה של המימון ושל ההתחייבויות החוזיות.
רשימת עבודה קצרה לפני ההחלטה הבאה
- מקבלים את האישור המעודכן ומחשבים את הפער המדויק, כולל הוצאות שטרם שולמו.
- מבררים על איזה שווי, הכנסה והתחייבויות מבוססת ההחלטה.
- בודקים אם חסרים מסמכים או קיימת טעות עובדתית שאפשר לברר.
- משווים חלופות לפי ההון העצמי שיישאר, ההחזר הכולל ולוח הזמנים.
- מקבלים החלטה מעודכנת בכתב לפני שמניחים שהמשכנתא תגדל.
- מעדכנים את תוכנית העסקה אם אין פתרון שמתאים גם למימון וגם לתקציב המשפחתי.
סיכום: קודם מבינים למה אושר פחות, ואז בוחרים פתרון
כשהבנק מאשר משכנתא נמוכה מהמבוקש, השאלה הראשונה היא מה מגביל את האישור. שמאות, יכולת החזר, התחייבויות ונתוני אשראי דורשים בדיקות שונות. פתרון טוב מתייחס לחסם שנמצא ולכל ההשפעות של השינוי שמציעים.
המבחן אינו רק אם אפשר להשיג עוד כסף. צריך לוודא שהכסף זמין במועד, שההתחייבויות הוצגו במלואן ושההחזר הכולל מתאים לחיים שלכם. לפעמים ניתן להתקדם עם תיק משופר, ולפעמים נכון להתאים את העסקה לפני שהפער הופך להתחייבות שקשה לשאת.
שאלות ותשובות על אישור משכנתא בסכום נמוך
1. האם אפשר לבקש מהבנק להגדיל את הסכום שאישר?
אפשר לבקש בדיקה מחדש, במיוחד אם יש מסמכים חסרים, טעות בנתונים או שינוי מבוסס במצב. כדאי לברר תחילה מה מגביל את האישור. הבנק אינו חייב להגדיל את ההלוואה, ויש לקבל את החלטתו המעודכנת לפני שמסתמכים עליה.
2. אם מותר לקבל עד 75% מימון, למה הבנק אישר פחות?
75% הוא שיעור המימון המרבי הרגיל לדירה יחידה בתנאים הרלוונטיים, ולא זכאות אישית. הסכום תלוי גם בשווי שבבסיס המימון, ביכולת ההחזר ובבדיקת הסיכון. מגבלה אחרת יכולה להביא לאישור נמוך יותר.
3. האם בנק אחר יכול לאשר סכום גבוה יותר?
ייתכן, משום שבדיקת התיק ומדיניות האשראי יכולות להשתנות בין הבנקים. עם זאת, גם הבנק הנוסף כפוף למגבלות, וצריך להציג לו את כל הנתונים. יש לוודא שהאישור מתייחס לעסקה המסוימת ולתנאים הנדרשים.
4. האם הלוואה משלימה פותרת את הפער?
אין להניח זאת. קיימות מגבלות על מימון הון עצמי באמצעות אשראי בנקאי, והלוואה נוספת עלולה גם לפגוע ביכולת ההחזר. צריך לבדוק את הכללים, את המקור ואת כלל התשלומים לפני קבלת אשראי נוסף.
5. האם סילוק הלוואה קיימת יגדיל את המשכנתא?
הוא עשוי לשפר את חישוב ההחזר, אך אינו מבטיח הגדלה. אם הסילוק נעשה מההון העצמי, נשאר פחות כסף לרכישה. יש לחשב את שתי ההשפעות יחד ולבדוק כיצד הבנק יתייחס לסילוק.
6. מה עושים כשהשמאות נמוכה ממחיר הדירה?
בודקים את נתוני השומה ואת השפעתה על המימון. אם קיימת טעות עובדתית, מרכזים אסמכתאות ומבררים עם הבנק כיצד לבקש בדיקה. במקביל בוחנים את ההון העצמי, המחיר והאפשרות להתאים את העסקה.
7. האם הארכת התקופה תאפשר לקבל יותר משכנתא?
היא עשויה להפחית את התשלום החודשי ובכך להשפיע על בדיקת יכולת ההחזר, בכפוף לאישור ולמגבלת התקופה. היא עלולה להגדיל את העלות הכוללת ואינה מבטלת מגבלה של שיעור מימון מול הנכס.
8. מה הדבר הראשון שעושים אם כבר נחתם חוזה?
מרכזים את האישור המעודכן, הפער ומועדי התשלום, ופונים מיד לעורך הדין ולגורם שמלווה את המימון. בודקים מה אפשר להשלים ומה דורש שינוי מוסכם, לפני קבלת התחייבויות חדשות.
הבנק אישר פחות ממה שתכננתם? בואו נבדוק את הסיבה
באמון משכנתאות נבחן איתכם את האישור, ההכנסה, ההתחייבויות, שווי הנכס וההון העצמי, כדי להבין מה מגביל את המימון ואילו חלופות אפשר לבדוק. תוכלו לקרוא גם מה כולל תהליך הליווי של יועץ משכנתאות.
השאירו פרטים לשיחת ייעוץ ראשונית ללא התחייבות.
מאמרים קשורים – להמשך בדיקת המימון
- הכנסה פנויה למשכנתא – איך בוחנים הכנסות מול התחייבויות.
- שמאות בתהליך המשכנתא – הקשר בין שווי הנכס לסכום המימון.
- כמה הון עצמי צריך לדירה ראשונה? – תכנון המקורות והרזרבה לעסקה.
- איך מתמודדים עם פער בהון העצמי? – בדיקת חלופות להשלמת הרכישה.
- למה אישור עקרוני לא באמת מבטיח משכנתא? – הבדיקות שנותרו עד הביצוע.
- BDI שלילי ומשכנתא – השפעת נתוני האשראי על בחינת הבקשה.
- מה עושה יועץ משכנתאות בפועל? – תהליך הליווי מול הבנקים.
מקורות רשמיים להרחבה
המידע נבדק ב־3 בנובמבר 2026, לרבות נוסח הוראה 329 מיוני 2026 והכללים העדכניים לחישוב ההחזר. הדוגמאות המספריות הן חישובים עצמאיים לפי ההנחות המפורטות במאמר.