ערב תומך במשכנתא או לווה נוסף – מה ההבדל ומתי זה יכול לעזור?

מתי ערב תומך במשכנתא יכול לעזור, כמה מהכנסתו הבנק עשוי להכיר, מה ההבדל מלווה נוסף ואילו בדיקות חשוב לבצע לפני שבן משפחה חותם? מדריך מעשי.
ערב תומך במשכנתא – בני משפחה לצד תיק מסמכים, בית ומפתחות

ערב תומך במשכנתא יכול לעזור כשיכולת ההחזר של הרוכשים אינה מספיקה, אבל הצירוף שלו אינו מבטיח אישור ואינו מחליף הון עצמי. לפני שמבקשים מהורה או מבן משפחה לחתום, צריך להבין כמה מהכנסתו ניתן להביא בחשבון, מה עליו לשלם בפועל ומה היקף ההתחייבות שהוא מקבל.

המשפט ״אבא רק מצטרף כדי שהבנק יאשר״ נשמע לפעמים כמו פתרון טכני. בפועל, מדובר בהחלטה כלכלית שמשפיעה על שני משקי בית: מי שרוכש את הדירה ומי שמתחייב לעזור לשלם עליה. גם כשהיחסים מצוינים והכוונה ברורה, חשוב לבנות הסדר שמחזיק מעמד בחודש חלש, בתקופת פרישה ובעת שינוי בתוכניות. במדריך הזה נעשה סדר במונחים, במסמכים ובשאלות שכדאי לפתור לפני החתימה.

מה ההבדל בין ערב, ערב תומך ולווה נוסף?

״ערב תומך״ או ״ערב משלם״ הם כינויים מקובלים להסדר שבו בן משפחה מסייע גם ליכולת ההחזר המוצגת לבנק וגם בתשלום בפועל. ״לווה נוסף״ מתאר אדם החתום כלווה בהסכם ההלוואה. אלה אינם בהכרח מצבים זהים. חשוב לקרוא את ההגדרה במסמכים הספציפיים, משום שהשם שבו משתמשים בשיחה אינו קובע לבדו את החבות המשפטית או את אופן חישוב ההכנסה.

צריך להפריד גם בין בעלות בדירה לבין התחייבות במשכנתא. אדם יכול לסייע במימון בלי לרכוש זכויות בנכס; ומי שמקבל זכויות בנכס עשוי להיות במעמד שונה לגמרי. צירוף הורה לרכישה רק כדי לנסות להגדיל הכנסה מחייב בדיקת השלכות רישום ומיסוי. אין סיבה להפוך פתרון תזרימי לשינוי בעלות לפני שמבררים אם הוא נחוץ ומה משמעותו.

סוג הסיועמה בודקים תחילה?מה אסור להניח?
ערבות ללא השתתפות קבועהנוסח הערבות ותנאי הבנקשהכנסת הערב תצורף אוטומטית להכנסה המוכרת
בן משפחה שמשלם חלק מההחזרקרבה משפחתית, הכנסה והתחייבות לתשלוםשכל הכנסתו תוכר או שאחריותו מוגבלת לתשלום החודשי
לווה נוסף ללא בעלותמעמדו בהסכם וכללי ההכרה בהכנסהשהחתימה כלווה מאפשרת לעקוף את מגבלת ההכרה
רוכש נוסף של זכויותמבנה העסקה, מס ורישוםשאפשר להוציא אותו מהבעלות בקלות בהמשך

כמה מהכנסת בן המשפחה יכול הבנק להכיר?

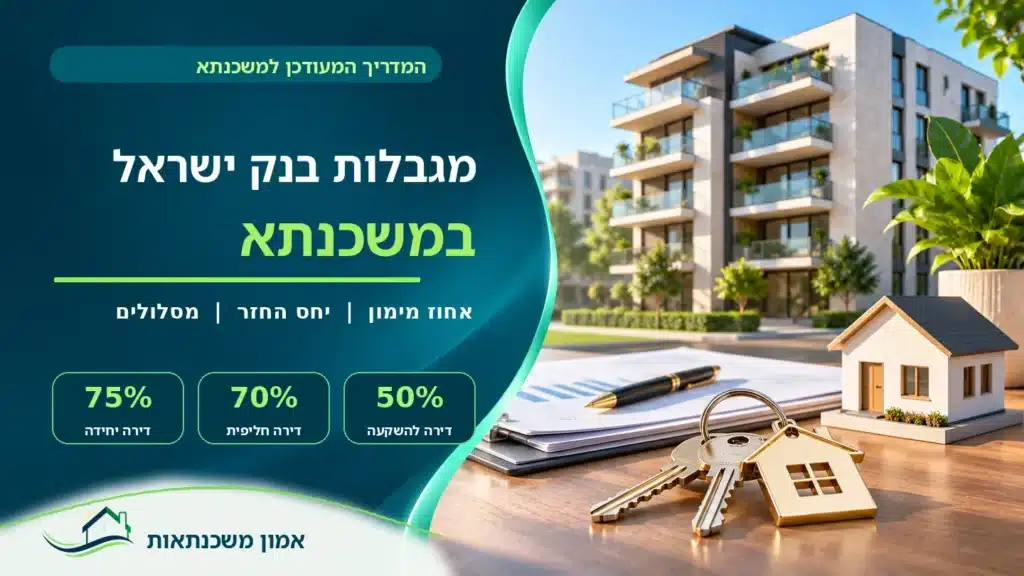
לפי נספח א׳ להוראת בנק ישראל 329, ניתן להכיר במחצית ההכנסה החודשית הפנויה של קרוב מדרגה ראשונה שאינו רוכש זכויות, בכפוף לתנאים המצטברים: הוא ערב, עבר בדיקת יכולת החזר ומשלם מחשבונו לפחות 20% מההחזר החודשי. חתימה שלו כלווה אינה מאפשרת הכרה ביותר ממחצית הכנסתו הפנויה. לבן זוג שמתגורר עם הלווה בדירה קיים בהוראה הסדר ייעודי, בכפוף לתנאיו.

אלה כללי מסגרת, ולא הבטחה שלפיה כל תיק יאושר במלוא האפשרות הרגולטורית. כשמקבלים הצעה, כדאי לבקש הסבר כתוב או מתועד על ההכנסה שהבנק הכיר בה בפועל ועל השתתפותו הנדרשת של הקרוב. כך אפשר לזהות מצב שבו המשפחה בנתה על סכום מסוים, אך הבקשה נבחנה על בסיס הכנסה נמוכה יותר.

דוגמה: כיצד התמיכה משנה את בדיקת היכולת?

נניח, לצורך המחשה בלבד, שלרוכשים הכנסה פנויה מוכרת של 14,000 שקלים ולהורה הכנסה פנויה של 8,000 שקלים. אם הבנק מכיר במחצית הכנסת ההורה בהתאם לכללים, בסיס ההכנסה לחישוב יהיה 18,000 שקלים. החזר של 6,000 שקלים מהווה כ־42.9% מהבסיס הראשון וכ־33.3% מהבסיס המשולב. זו המחשה לחישוב יחס בלבד, ולא אישור לסכום משכנתא או המלצה על החזר.

באותו תרחיש, השתתפות של 20% מההחזר היא 1,200 שקלים בחודש. אבל התשלום הזה אינו מתאר בהכרח את גבול האחריות המשפטית של ההורה. חשוב במיוחד לא לערבב בין ״כמה יורד מחשבונו בכל חודש״ לבין ״על איזה חיוב הוא חתם״. את ההיקף המשפטי מבררים מול עורך הדין והמסמכים, ואת ההוצאה המשפחתית בודקים בתקציב נפרד.

אילו מסמכים כדאי להכין מראש?

כדי למנוע סבב בקשות חוזרות, מכינים תיק לשני הצדדים: הרוכשים והקרוב המצטרף. הבנק עשוי לבקש תלושי שכר, אישורי פנסיה או הכנסה אחרת, תדפיסי חשבון, פירוט הלוואות, מסמכי זיהוי ואסמכתאות לקשר המשפחתי. הרשימה המדויקת נקבעת לפי התיק; אין רשימת מסמכים אחת שמבטיחה אישור בכל הבנקים ולכל סוג הכנסה.

מסמך הכנסה לבדו אינו מספיק לתכנון. לצד המסמכים שמגישים לבנק, כדאי לרכז גם הוצאות צפויות שהמשפחה מכירה: טיפול רפואי קבוע, תמיכה בילדים אחרים, שכירות עתידית או מעבר לפרישה. אלה עשויים להיות שיקולים משמעותיים גם אם אינם מטופלים בדיוק באותה צורה בחישוב הבנקאי. תיק מסודר מראה מה קיים היום ומה עלול להשתנות בהמשך.

  • לרוכשים: מסמכי הכנסה, התחייבויות קיימות ומקורות ההון העצמי.
  • לקרוב התומך: הכנסות, הלוואות ויכולת לתמוך לאורך זמן.
  • לעסקה: מסמכי הנכס, מחיר הרכישה ולוח התשלומים המתוכנן.
  • לכל המשתתפים: העתק נוסח ההתחייבות והסבר על מנגנון הגבייה וההודעות.

איך בונים תקציב שמתאים לשתי המשפחות?

מתחילים מהשאלה כמה הרוכשים יכולים לשלם גם בלי עזרה, ורק אחר כך בודקים איזה פער הגיוני להשלים. אם כל חודש דורש תמיכה מקסימלית כדי לסיים אותו ללא מינוס, כדאי לבחון מחדש את מחיר הדירה או את סכום ההלוואה. תמיכה משפחתית יכולה להיות חלק מתוכנית, אך עדיף שלא תהיה הנחת היסוד היחידה שעליה נשענת העסקה.

אצל ההורה בודקים את התקציב שלו אחרי התשלום, ולא רק את המשכורת הרשומה. לדוגמה, 1,500 שקלים שנראים נוחים בזמן עבודה מלאה עשויים להכביד לאחר ירידה בהכנסה. כדאי לכתוב מראש תרחיש רגיל ותרחיש חלש: מה קורה אם הבונוס נעלם, אחד הלווים מפסיק לעבוד לכמה חודשים או הוצאה משפחתית גדלה. לכל תרחיש קובעים מקור כסף ברור, ולא הבטחה כללית שנסתדר.

מומלץ גם להחליט איך מתבצעת התקשורת. מי רואה שהחיוב שולם, מי מעדכן על שינוי בהכנסה ומתי עוצרים לבדיקה מחודשת של התקציב. שיחה מתוכננת אחת לתקופה מאפשרת לזהות קושי לפני שנוצר פיגור. אין צורך לנהל את היחסים כמו עסק, אך כן כדאי להימנע ממצב שבו כל אחד בטוח שהאחר מטפל בנושא.

גיל, פרישה וביטוח: השאלות שאסור לדחות

כשבן המשפחה קרוב לפרישה, כדאי להביא נתונים על ההכנסה הצפויה אחרי הפרישה ולברר איך הבנק מתייחס אליה. יש לברר גם אם גילו או מעמדו משפיעים על תקופת ההלוואה ועל דרישות הביטוח בתיק המסוים. לא נכון להניח מראש שכל ערב חייב באותו ביטוח או שצירוף הורה תמיד מקצר את ההלוואה; מבקשים תשובה מותאמת למבנה שנבחר.

לצד הבדיקה הבנקאית, המשפחה צריכה לחשוב על אופק התמיכה. עזרה לחמש שנים ותמיכה לכל חיי המשכנתא הן שתי התחייבויות שונות מבחינה מעשית. אם התוכנית נשענת על קידום בעבודה, מכירת נכס או כספים שישתחררו, רושמים מתי הם אמורים להגיע ומה עושים אם זה מתעכב. תחזית טובה כוללת גם אפשרות שהאירוע המתוכנן לא יתרחש במועד.

האם אפשר להוציא את הערב בהמשך?

אפשר לבקש מהבנק לשנות את מבנה ההתחייבות, אך אין להסיק מכך שיש שחרור אוטומטי אחרי מספר שנים או לאחר עלייה בשכר. כבר בשלב ההצטרפות כדאי לשאול מה יידרש לבקשת שחרור: בדיקת הכנסות מחודשת, מסמכים, שינוי תנאים או פעולה אחרת. רצוי שהמשפחה תבין את התנאים לפני החתימה ולא רק כשהקרוב צריך אשראי לצרכיו.

תכנון יציאה מעשי יכול לכלול יעד להקטנת יתרת החוב, חיסכון נפרד ושיפור מתועד ביכולת ההחזר של הרוכשים. גם כאשר היעדים הושגו, יש להגיש בקשה ולקבל אישור מתאים. אם נשקל שינוי רחב יותר בהלוואה, אפשר ללמוד גם על מחזור משכנתא חלקי, תוך בדיקת התאמה ועלויות, בלי להניח שמחזור כשלעצמו מסיר ערב.

מה ההבדל בין תמיכה בהחזר לבין עזרה בהון העצמי?

משפחה יכולה לתת מתנה חד־פעמית לרכישה, להשתתף בהחזר החודשי או לשלב בין השניים. כל אפשרות פותרת צורך אחר. מתנה מתועדת עשויה לצמצם את ההלוואה המבוקשת; השתתפות חודשית עוסקת בתזרים. אם העזרה היא הלוואה משפחתית שצריך להחזיר, חשוב להציג אותה בהתאם למציאות ולהכניס את ההחזר לתכנון. שינוי הכותרת במסמך אינו משנה את ההתחייבות הכלכלית האמיתית.

גם תוספת הכנסה מוכרת אינה מבטלת את דרישות ההון העצמי ואת מגבלות המימון. לפני שפונים לקרוב, כדאי להבין אם הבעיה היא בהון, בהכנסה או בנכס עצמו. המדריכים על הון עצמי לדירה ראשונה ועל משכנתא שאושרה בסכום נמוך מהמבוקש עוזרים לזהות את צוואר הבקבוק ולמנוע פתרון שאינו מטפל בו.

איך ניגשים לבנק בצורה מסודרת?

ראשית בודקים את העסקה על בסיס הרוכשים בלבד. לאחר מכן מציגים את הסיוע האפשרי, בצירוף הנתונים המלאים של הקרוב, ומבקשים לראות איך הוא משתלב בבקשה. חשוב להשוות בין חלופות על בסיס אותו סכום ואותה תקופה, ולא לבחור מבנה רק מפני שהתקבל בו אישור גבוה יותר. לפעמים הקטנת התקציב עדיפה על התחייבות משפחתית ארוכה.

לפני שמתחייבים לרכישה, בודקים את תנאי האישור העקרוני למשכנתא ואת התנאים שטרם הושלמו. אחרי קבלת נוסח הערבות או ההלוואה, כל מי שחותם צריך לקבל זמן לעיין בו ולהבין את משמעותו. בליווי מקצועי מחברים בין הנתונים הבנקאיים, התקציב והמסמכים המשפטיים; ההחלטה נשארת בידי המשפחה לאחר שהאפשרויות ברורות.

עוד בדיקה שימושית היא להשוות שלושה תקציבים: רכישה עם תמיכה, רכישה זולה יותר ללא תמיכה והמתנה קצרה לצבירת הון. בכל חלופה רושמים את ההוצאה החודשית לשני משקי הבית, את הכסף שנשאר בצד ואת ההתחייבויות החדשות. כך אפשר לראות אם התמיכה מאפשרת צעד מחושב או רק דוחה קושי שכבר קיים ביום הרכישה.

כדאי גם להסכים כיצד מתעדים עזרה בין אחים ובני משפחה. אם הורה תומך בילד אחד לאורך זמן, שיחה מוקדמת יכולה לצמצם אי־הבנות בעתיד. אין צורך להכניס את הבנק לכל שיקול משפחתי, אבל יש להבחין בין הבטחות בתוך המשפחה לבין המסמכים המחייבים מולו. עורך דין יכול לסייע להסדיר את היחסים בהתאם לרצון הצדדים.

איך מתכננים את החודשים הראשונים אחרי הרכישה?

המעבר לדירה עשוי ליצור חודש שבו משולמים יחד שכירות, משכנתא והוצאות מעבר. לכן בודקים את מועדי החיובים מול תאריכי קבלת השכר ומסכימים מראש איך מממנים את התקופה הזאת. אם הקרוב מעביר השתתפות קבועה, צריך לתאם עם הבנק את המנגנון הנדרש ולוודא שהוא פועל לפני החיוב הראשון. ניסיון לסדר את הכול בדיעבד יוצר עומס מיותר בדיוק כשנדרשים גם להתארגנות בבית החדש.

כדאי לשמור תקציב נפרד להוצאות שאינן מופיעות במחיר הדירה: הובלה, תיקון חיוני, ריהוט בסיסי וביטוחים בהתאם לדרישות. אם כל המזומן הועבר למוכר, גם תקלה קטנה עלולה להפוך לצורך בהלוואה חדשה. לפני העברת הכסף האחרון עוברים שוב על היתרות של הרוכשים ושל ההורה, ובודקים שכל אחד נשאר עם רזרבה שמתאימה לצרכיו. הרזרבה אינה מגדילה את ההכנסה המוכרת, אבל היא יכולה לעזור לעמוד בתוכנית שנבנתה.

בדיקה קצרה לפני שמבקשים חתימה

  1. הגדירו מה חסר בתיק: הכנסה, הון עצמי או אישור הנכס.
  2. קבלו מהבנק פירוט של ההכנסה המוכרת והתשלום הנדרש מהקרוב.
  3. בנו תקציב לכל אחד ממשקי הבית, כולל תרחיש ירידה בהכנסה.
  4. בררו אחריות, ביטוח ואפשרויות שחרור בעזרת אנשי המקצוע המתאימים.
  5. ודאו שכל המשתתפים מחזיקים בעותקי המסמכים ומבינים את לוח התשלומים.

רוצים לבדוק אם ערב תומך מתאים למצב שלכם? באמון משכנתאות נבחן את יכולת ההחזר, את מקורות ההון ואת החלופות האפשריות, כדי שתגיעו לבנק עם תוכנית שמובנת גם לרוכשים וגם לבן המשפחה שמסייע.

שאלות ותשובות על ערב תומך במשכנתא

האם ערב תומך מבטיח אישור למשכנתא?

לא. הבנק בוחן את כלל התיק, ובהם הנכס, ההון העצמי, ההתחייבויות ויכולת ההחזר. התמיכה היא רכיב אחד בהחלטה.

האם כל ההכנסה של ההורה נחשבת?

לא. ההכרה כפופה לכללים ולהחלטת הבנק בתיק. לפי ההסדר לקרוב שאינו רוכש זכויות, מדובר במחצית הכנסתו הפנויה ובתנאים המצטברים שבהוראה.

האם חייבים לשלם בפועל מחשבון הקרוב?

בהסדר ההכרה המתואר בהוראת 329 נדרש תשלום מהחשבון של הקרוב, בשיעור של לפחות 20% מההחזר החודשי. יש לברר את אופן הביצוע מול הבנק.

האם התשלום החודשי מגביל את האחריות המשפטית?

אין להסיק זאת. היקף האחריות נבחן לפי מסמכי ההתחייבות והדין, ולכן חשוב לקבל הסבר משפטי על הנוסח שנחתם.

האם הערב חייב להיות בעלים בדירה?

לא בהכרח. ההסדר לקרוב שאינו רוכש זכויות מתייחס במפורש למצב של סיוע בלי בעלות. הוספת בעלים היא החלטה נפרדת.

אפשר לשחרר את ההורה כשעולה המשכורת?

אפשר לבקש בדיקה מחדש. השחרור אינו אוטומטי ויש לקבל את אישור הבנק ואת המסמכים המתאימים.

מה עדיף, מתנה להון העצמי או תמיכה חודשית?

תלוי בצורך וביכולת המשפחה. משווים את גודל ההלוואה, התקציב החודשי והכסף שנותר לכל צד, ולא בוחרים בלי חישוב.

האם כדאי לצרף הורה רק כלווה נוסף?

בודקים את התפקיד והאחריות לגופם. חתימה כלווה ללא רכישת זכויות אינה דרך לעקוף את מגבלת ההכרה בהכנסת הקרוב.

מקורות רשמיים והמשך קריאה

הכללים הבנקאיים נבדקו לפי הוראה 329, ובפרט נספח א׳. לקריאת המסמך המלא על הערבות ניתן לעיין בחוק הערבות באתר בנק ישראל. המידע כללי; התאמת ההתחייבות המשפטית וההלוואה דורשת בדיקה של המסמכים והנסיבות.


Ⓒ כל הזכויות שמורות לאמון משכנתאות

אז מה היה לנו כאן בעצם?

מאמרים מומלצים:

צריכים ביטוח חיים למשכנתא? זו הזדמנות מצוינת לבדוק את כל התיק הביטוחי, לזהות כפילויות, לוודא שהמשפחה מוגנת ולשפר את ההיערכות הכלכלית. ביטוח חיים למשכנתא - הזדמנות לסדר בתיק הביטוחי

צריכים ביטוח חיים למשכנתא? זו ההזדמנות לעשות סדר בכל התיק הביטוחי

ביטוח חיים למשכנתא נתפס אצל הרבה רוכשי דירות כעוד “סעיף טכני” בדרך לקבלת המשכנתא. בפועל, זו יכולה להיות הזדמנות מצוינת לעצור רגע, לבדוק את כל התיק הביטוחי, להבין על מה אתם משלמים, האם יש כפילויות, האם הכיסויים מתאימים באמת למצב המשפחתי שלכם — והאם אפשר לשפר גם את ההגנה וגם את העלויות.
במאמר הזה נסביר למה ביטוח החיים למשכנתא הוא לא רק דרישה של הבנק, אלא נקודת זמן חשובה לבדיקה רחבה יותר של הביטוחים שלכם, ונשלב תובנה מקצועית של אלון ליטמן, סוכן פנסיוני וביטוחי שמלווה מאות לקוחות בתהליכי תכנון ובדיקת תיק ביטוחי.

[... המשך קריאה ... ]
בנק ישראל הוריד את הריבית ב־0.25%. איך ההחלטה תשפיע על ההחזר החודשי, על מחזור משכנתא, פריים, ועל מי שמתכננים לקחת משכנתא? כל הפרטים והפרשנות.

בנק ישראל הוריד את הריבית ב־0.25% – מה זה אומר למשכנתא שלכם?

אחרי שבועות של הערכות וציפיות, בנק ישראל הודיע היום על הורדת הריבית ב־0.25 נקודת אחוז, לרמה של 3.50%. מדובר בהפחתת הריבית השנייה ברציפות, מהלך שעשוי להשפיע על מאות אלפי בעלי משכנתאות בישראל. האם ההחזר החודשי באמת צפוי לרדת? האם כדאי למהר למחזר את המשכנתא? ומה המשמעות עבור מי שמתכננים לרכוש דירה? הנה כל מה שחשוב לדעת.

[... המשך קריאה ... ]
למה אישור עקרוני לא באמת מבטיח משכנתא סירוב לבקשה לאישור עקרוני למשכנתא סירוב משכנתא יועץ משכנתאות

למה אישור עקרוני לא באמת מבטיח משכנתא?

הרבה אנשים חושבים שברגע שקיבלו אישור עקרוני למשכנתא — המשכנתא כבר “בכיס” שלהם.

אבל בפועל, אישור עקרוני הוא רק שלב ראשוני בתהליך — ולא התחייבות סופית של הבנק לתת לכם משכנתא.

במאמר הזה נסביר מהו אישור עקרוני, למה הוא חשוב, מה הבנק עדיין בודק לאחר מכן — ואילו טעויות עלולות לגרום גם לאישור עקרוני להפוך לסירוב בהמשך הדרך.

[... המשך קריאה ... ]
תהליך משכנתא - שלב אחרי שלב יועץ משכנתאות אפיון פיננסי משא ומתן משכנתא אישור עקרוני למשכנתא בניית תמהיל אישור עקרוני בדיקת יכולת ההחזר והיקף משכנתא

תהליך לקיחת משכנתא – שלב אחרי שלב

תהליך לקיחת משכנתא הוא אחד התהליכים הפיננסיים המשמעותיים ביותר בחיים — אך גם מהמורכבים שבהם.

רבים נכנסים אליו בלי להבין באמת את השלבים, מה שגורם לטעויות, לחץ והחלטות לא נכונות.

במאמר הזה נעבור שלב אחרי שלב על תהליך לקיחת משכנתא, נסביר מה חשוב בכל שלב — ואיך עושים את זה נכון כדי לחסוך כסף ולבנות משכנתא שמתאימה לכם באמת.

[... המשך קריאה ... ]
כמה החזר חודשי משכנתא איך מחשבים את ההחזר החודשי החזר חודשי נכון היום - ביטחון כלכלי מחר אמון משכנתאות דך תדעו כמה נכון להחזיר בכל חודש במשכנתא

כמה החזר חודשי על משכנתא

כמה החזר חודשי על משכנתא הוא אחד הגורמים החשובים ביותר בתהליך רכישת דירה — ולעיתים גם זה שקובע אם העסקה תהיה נכונה או תוביל ללחץ כלכלי.

רבים שואלים “כמה משכנתא אפשר לקחת או כמה משכנתא נוכל לקבל”, אבל השאלה החשובה באמת היא:
כמה נכון לנו להחזיר בכל חודש?

במאמר הזה נבין איך מחשבים החזר חודשי, מהו יחס ההחזר המותר בבנקים, כיצד ניתן להעריך את סכום המשכנתא — ומה ההשלכות של בחירה לא נכונה.

[... המשך קריאה ... ]
הון עצמי למשכנתא לרכישת דירה ראשונה כמה הון צריך עצמי צריך למשכנתא?

כמה הון עצמי צריך למשכנתא?

אחת השאלות הראשונות שכל מי שחושב לקנות דירה שואל היא: כמה הון עצמי אני צריך כדי לקחת משכנתא?

זו שאלה קריטית — כי היא למעשה השער לכניסה לעסקה.
בלי הון עצמי מתאים, גם אם יש לכם הכנסה טובה — לא תוכלו להתקדם.

אבל האם הון עצמי למשכנתא זה כל מה שתצטרכו? במאמר הבא תגלו שיש דברים נוספים שצריכים לקחת בחשבון.

[... המשך קריאה ... ]
מחזור משכנתא - בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים, אבל למה בכלל שנרצה למחזר את המשכנתא והאם כדאי למחזר אותה? יועץ משכנתאות מסביר.

מחזור משכנתא – בדיקה קצרה יכולה לחסוך לכם מאות אלפי שקלים

רוב האנשים לא יודעים, אבל המשכנתא שלכם יכולה להיות הרבה יותר זולה. מחזור משכנתא הוא הזדמנות לשפר את התנאים, להקטין את ההחזרים החודשיים ולחסוך מאות אלפי שקלים לאורך השנים. במאמר נסביר מה זה מחזור משכנתא, מתי כדאי לבדוק את המשכנתא שלכם, איך גם בשנת 2025 – למרות הריבית הגבוהה – עדיין ניתן למצוא חיסכון משמעותי, ונביא סיפור מקרה אמיתי של זוג שחסך מעל 300,000 ש"ח בבדיקה אחת. לפעמים כל מה שצריך זה פשוט לבדוק.

[... המשך קריאה ... ]
משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק? האם מספיק להסתמך על התמהיל של הבנק ואיך בונים תמהיל משכנתא מוצלח. יועץ משכנתאות מסביר >>

משכנתא טובה? מה מסתתר בהצעת המחיר של הבנק

הבנק הציע לכם משכנתא עם תנאים שנראים סבירים וריבית אטרקטיבית, אבל האם באמת מדובר בהצעה המשתלמת ביותר עבורכם? לעיתים, הצעה מהבנק עשויה להיראות מפתה אך לא בהכרח להיות המתאימה ביותר לצרכים הפיננסיים שלכם.

[... המשך קריאה ... ]

השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות:

מאמרים נוספים שכדאי לקרוא:
בנק ישראל מוריד שוב את הריבית הפריים ריבית בנק ישראל עכשיו ירדה בפעם השלישית ספטמבר 2026

בנק ישראל הוריד את הריבית ל־3.25% – האם עכשיו הזמן למחזר משכנתא?

בנק ישראל הפחית היום, 1 בספטמבר 2026, את הריבית במשק ב־0.25% לרמה של 3.25%. מדובר בהורדה השלישית ברציפות וברביעית מתחילת 2026. בעקבות ההחלטה, ריבית הפריים צפויה לרדת ל־4.75%, וההפחתה תיכנס לתוקף ביום חמישי, 3 בספטמבר.

עבור בעלי משכנתאות זו בהחלט בשורה חיובית — במיוחד למי שמחזיק חלק מהמשכנתא במסלול פריים. אבל חשוב להבין: ירידת ריבית של 0.25% לא אומרת שכל משכנתא צריכה מיד לעבור מחזור, ולא אומרת שעכשיו נכון לבנות תמהיל שמבוסס כולו על ציפייה להמשך ירידות.

השאלה החשובה היא לא רק כמה הריבית ירדה, אלא איך הירידה משפיעה על המשכנתא הספציפית שלכם ומה כדאי לעשות איתה עכשיו.

[ ... המשך קריאה ... ]
זכיתם בדירה בהנחה ומחיר למשתכן, מה עושים אחרי זכייה בדירה בהנחה? מתי מוציאים אישור עקרוני, כמה הון עצמי צריך? המדריך המלא לאחר זכייה בהגרלה

מה עושים אחרי זכייה בדירה בהנחה? המדריך המלא משלב הזכייה ועד המשכנתא

זכיתם בהגרלת דירה בהנחה? קודם כול, חשוב להבין שהזכייה היא רק תחילת הדרך. מהרגע שקיבלתם את הודעת הזכייה ועד לרגע שבו תחתמו על חוזה, תיקחו משכנתא ותקבלו את המפתח, יש עוד שורה של החלטות ובדיקות שיכולות להשפיע על העסקה שלכם במאות אלפי שקלים.

תוכנית "דירה בהנחה" כוללת כיום בין היתר את מסלולי מחיר מטרה, מחיר מופחת ומחיר למשתכן, והיא מיועדת בהתאם לתנאי התוכנית לזכאים הרלוונטיים. משרד הבינוי והשיכון מפעיל את אתר ההגרלות ואת מערך הזכאות, והזוכים צריכים להמשיך לעקוב אחר ההודעות וההנחיות באזור האישי ובתקשורת מול הפרויקט.

במדריך הזה נעבור שלב אחרי שלב: מה עושים מיד אחרי הזכייה, מתי כדאי להוציא אישור עקרוני, כמה הון עצמי צריך, איך לבחור דירה, מה לבדוק לפני החוזה, איך השמאות משפיעה על המשכנתא, איך מתכננים את לוח התשלומים ומהן הטעויות הנפוצות שכדאי להימנע מהן.

[ ... המשך קריאה ... ]
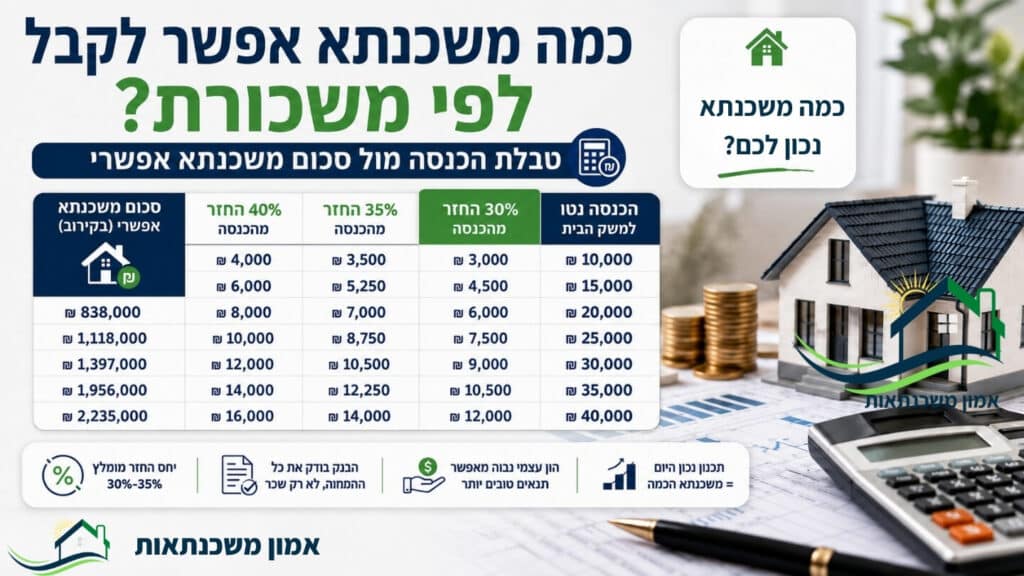
כמה משכנתא אפשר לקבל עם משכורת של 15, 20, 25 או 30 אלף ₪? טבלת הכנסה מול סכום משכנתא, יחס החזר, הלוואות והון עצמי.

כמה משכנתא אפשר לקבל לפי משכורת? טבלת הכנסה מול סכום משכנתא

כמה משכנתא אפשר לקבל לפי המשכורת? זו אחת השאלות הראשונות שכדאי לשאול עוד לפני שמתחילים לחפש דירה.

הסיבה פשוטה: הבנק לא קובע את גובה המשכנתא רק לפי שווי הנכס או ההון העצמי שלכם. הוא בודק גם כמה אתם מרוויחים, אילו התחייבויות קיימות לכם וכמה מההכנסה הפנויה תידרש כדי לשלם את ההחזר החודשי.

במאמר הזה נציג טבלאות לפי משכורות של 10,000 ₪ ועד 40,000 ₪ נטו, נסביר כמה משכנתא אפשר לקבל על פי המשכורת שלכם, מה קורה כשיש הלוואות קיימות, ומה ההבדל בין הסכום שהבנק יכול לאשר לבין הסכום שבאמת כדאי לכם לקחת.

[ ... המשך קריאה ... ]
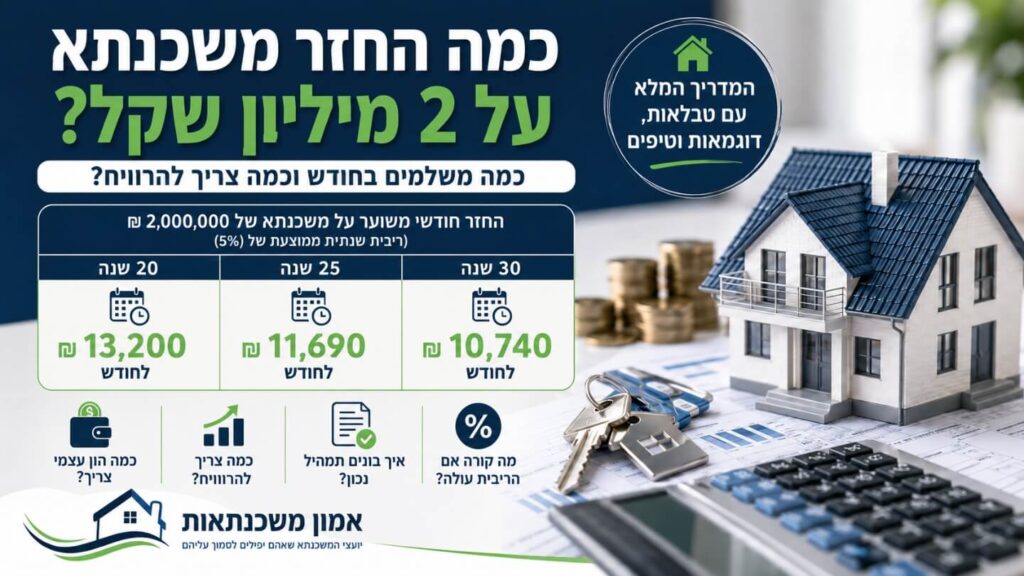
כמה החזר משכנתא על 2 מיליון שקלים? כמה משלמים וכמה צריך להרוויח ולהכניס כל חודש כדי שנוכל לקבל את המשכנתא שאנחנו רוצים? כל המידע בפנים.

כמה החזר משכנתא על 2 מיליון שקל? כמה משלמים בחודש וכמה להכניס?

החזר חודשי על משכנתא של 2 מיליון ₪ יכול לנוע בסדר גודל של כ־9,500 ₪ ועד יותר מ־14,000 ₪ בחודש,

אבל השאלה “כמה משלמים בחודש על משכנתא של 2 מיליון?” היא רק ההתחלה.

צריך לבדוק גם כמה הכנסה נדרשת כדי לקבל משכנתא בסכום כזה,
מה קורה כאשר הריבית עולה, כמה תשלמו בסך הכול לאורך השנים,
כמה הון עצמי נדרש לרכישת הדירה והאם ההחזר שמתאים לבנק באמת מתאים גם למשפחה שלכם.

במדריך הזה נפרק את המושג "משכנתא ה־2 מיליון ₪" למספרים אמיתיים.

[ ... המשך קריאה ... ]

לקוחות מספרים: כמה כסף חסכו בזכות יועץ משכנתאות

משפחת יחזקאל
משפחת יחזקאל
רמי ושוקי, תודה רבה !! אנחנו לגמרי מרוצים ורצינו לומר שאין עליכם ואנחנו ממליצים בחום לכל מי שאפילו מתלבט אם צריך ייעוץ משכנתאות. צוות של אלופים אתם 💪 העובדה שעזרתם לנו בשלב של הביטחונות ועד העברת הכסף הפכה את התהליך לפחות מסורבל, קצר וחוויתי.
יוסף זביב
יוסף זביב
הכרנו את שוקי ורמי בהרצאה שקיימו בנושא המשכנתאות, מיד נכנסנו למסלול של קניית בית, ואני חייב להגיד שהחברה ליוו אותנו מתחילת התהליך ועד סוף התהליך והרבה מעבר... השיגו לנו תנאי משכנתא טובים שבנויים לצרכים שלנו, והיו אתנו לאורך כל התהליך עם מענה מידי ומקצועי בכל שאלה ובכל צעד. ממליצים בחום אם אתם מחפשים ייעוץ משכנתאות מקצועי שלא מתפשרים בו על שירות ויחס אישי.
הלנה ואתי רובינסון
הלנה ואתי רובינסון
שוקי ורמי תודה לכם על הטיפול המסור, המקצועי, על השרות הבלתי מתפשר, על המקצועיות והמקצוענות, על הזמינות והגמישות, על ההסברים גם כשהיה צריך ממש בבדידים 😅, תודה תודה תודה!!!
שלי מזרחי
שלי מזרחי
"לשוקי אמון היקר, תודה מקרב לב על טיפול מקצועי ומסור. על ליווי אישי ועל הירידה לפרטים הכי קטנים שבעצם הם הגדולים והחשובים ביותר. אין שאתה בעל מקצועי ואיש מופלא עוד יותר. העובדה שהיית זמין בשעות לא שגרתיות ונתת לי להרגיש ביטחון שיש על מי לסמוך זה לא מובן מאליו"
נזי קמר
נזי קמר
"אתם אלופים ליזי ושוקי תודה רבה לכם! אין עליכם. לפני שהגענו אליכם התהליך היה מתיש. איזה כיף שטיפלתם בנו ועוד הצלחתם להשיג תנאים נדירים. תודה רבה לכם :)"
בלה אברמוב
בלה אברמוב
"תודה לכם יקרים שלנו שוקי וליזי היקרים עשיתם עבודה מדהימה!! לוויתם אותנו כל הדרך למשכנתא הבטוחה ביותר עם ריביות טובות. אני סופר ממליצה בחום. אוהבים אותכם ותודה על כל השלבים והזמינות בדרך למשכנתא"

סוזי בל
סוזי בל
"איזה כיף! כשגיליתי שזכיתי במחיר למשתכן לא האמנתי שזה יקרה כל כך מהר. אני מתרגשת שאנחנו עוד רגע מסיום תהליך לקיחת המשכנתא תודה לך שהיית איתי בתהליך ותמיד זמין לכל שאלה שצצה לי"
אופיר ששון
אופיר ששון
"שוקי תודה רבה על הכול, על רמת השירות והזמינות שלך. רואים שאיכפת לך ברמה האישית. אמליץ בחום לכל מי שאני מכירה שצריך משכנתא ביחוד אם הם זכו במחיר למשתכן"
משה חדיף
משה חדיף
"העובדה שלא הרפית מהבנקאית עד שהמוכרים קיבלו את כסף רק עזרה לנו לקדם את העסקה. תודה רבה אלוף"
רחל זביב
רחל זביב
ממליצים מאוד על שוקי ורמי, צוות אמון משכנתאות. הגענו אליהם אחרי המלצות שקיבלנו, והכול היה מדויק עבורנו! העזרה, המקצועיות, האנושיות והמענה הזמין. תודה רבה על ליווי מדהים, גרמתם לנו ליהנות מהתהליך ובדרך כלל משכנתא זה דבר מלחיץ ❤

נוי חדד
נוי חדד
אנשים מדהימים שהיו מספיק כנים כדי להגיד לי שאין צורך במחזור משכנתא למרות שזה נוגד את האינטרס שלהם, אמון זה בדיוק השם שמתאים לחברה שלכם! זה לא ברור מאליו, תודה!!
אלינור יוחננוב
אלינור יוחננוב
"אני ממש שמחה שפנינו אליך. לא האמנתי שבתקופה שהריביות עולות יש אפשרות לחסוך במשכנתא, וגם גרמת לתהליך להיות קל והסברת לי כל הזמן מה הסטטוס, זה לא מובן מאליו. ממליצה בחום..."
גלעד שרם
גלעד שרם
היינו צריכים עזרה בתהליך של שיפור דייור, והיו המון התלבטויות. קיבלנו ליווי צמוד ומקצועי לאורך כל הדרך גם אחרי שהשלמנו את התהליך. הם היו זמינים תמיד, לכל שאלה, וקיבלנו תמיד יחס חם וברמה הכי גבוה שיש. אין ספק שנמשיך להעזר בהם גם בעתיד.


מירב בניטה
מירב בניטה
שוקי ורמי צוות אלופים !!מקצועים,אמינים,אכפתים,סובלנים ,קשובים,אין ספק שמי שצריך ייעוץ משכנתאות,איחוד הלוואות מומלץ מאוד, אין רמה ואיכות כזאת מס' 1.
אילנה אנטין
אילנה אנטין
שוקי ורמי, תודה ענקית לכם על כל הליווי המדהים שנתתם לנו, על המקצועיות האדירה שלכם, על ההכוונה, ההסברים ועל המענה המיידי בכל עת שהיינו כל כך צריכים לו. על האדיבות, על הרצון ועל הנוכחות! הגשמנו חלום וקנינו דירה במחיר למשתכן אז תודה שהייתם שם בשבילנו ולצדינו ❤️
שי וליאת מדר
שי וליאת מדר
רמי ושוקי היקרים! רציתי להגיד לכם תודה רבה!! מודה בהתחלה קצת חששתי כי לא ידעתי כלום ושום דבר בנוגע למשכנתא והתהליך עצמו ולהכנס לדבר כזה מלחיץ מאוד! ידעתם להסביר הכל מהכל, להכנס לראש הלחוץ שלי בנוגע לזה ולהורדות שיהיו ולהבין איך בדיוק להסביר לי מה נכון לנו ומה ולא. יכולה להגיד שהיום אני רגועה הרבה יותר כי אני יודעת שבאמת עשיתם את הכל שהמשכנתא תתאים בדיוק לצרכים שלנו. אז שוב תודה רבה!!😊🤭 ונתראה שוב שהריביות ירגעו 🤣
יוסי פינקו
יוסי פינקו
מקצועי, מענה מהיר, יחס וליווי אישי! ממליץ בחום לכל מי שצריך משכנתא ביחוד אם הם מבצעים רכישה במסגרת מחיר למשתכן
עד ולידר שי
עד ולידר שי
תותחים והכי מקצועיים עם יחס אישי מדהים. זמינים תמיד בכל רגע גם בשעות לא שעות. תהליך היה ברור ומובן לכל הדרך. הכל הופך לקל ומהר בזכותם. הם משפחה בשבילנו❤️
גנית שלמה
גנית שלמה
השיחה עם שוקי ורמי הייתה סופר מקצועית. נעימה ועניינית. ממליצה בחום רב!
איילת אורן
איילת אורן
משרד מנצח! תמיד זמינים לכל שאלה אפילו הקטנה ביותר, מקצועיות שיא, מתנגשים את כל המידע בגובה העיניים כך שהכל ברור ומובן! מומלצים בחום!
יועץ משכנתאות - ייעוץ משכנתאות מחפשים יועץ משכנתאות במרכז? ליווי אישי ומקצועי לבניית תמהיל משכנתא, השוואת בנקים, אישור עקרוני ומשכנתא שמתאימה ליכולת ההחזר שלכם.

אם הגעתם עד כאן – כנראה שהמשכנתא שלכם באמת חשובה לכם.

בואו נבדוק יחד מה אפשר לעשות נכון יותר עבורכם.

ליווי אישי עד קבלת הכסף

מאות משפחות שליווינו

מעל 5 שנות ניסיון בשוק המשכנתאות

אנחנו לא עובדים לפי מה שנוח לבנק – אלא לפי מה שנכון לכם, כדי שתחסכו כסף לאורך שנים.

תפריט נגישות

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ללא התחייבות:

השאירו את הפרטים שלכם ונחזור אליכם לשיחת ייעוץ ראשוני ללא התחייבות: