יש רגע כזה. רגע שבו מתחילים להסתכל על דירות ברצינות.
פתאום זה כבר לא חלום רחוק — זה משהו שקורה באמת.
אתם מתחילים לבדוק אזורים, מחירים, לראות דירות, לדמיין את החיים החדשים שלכם…
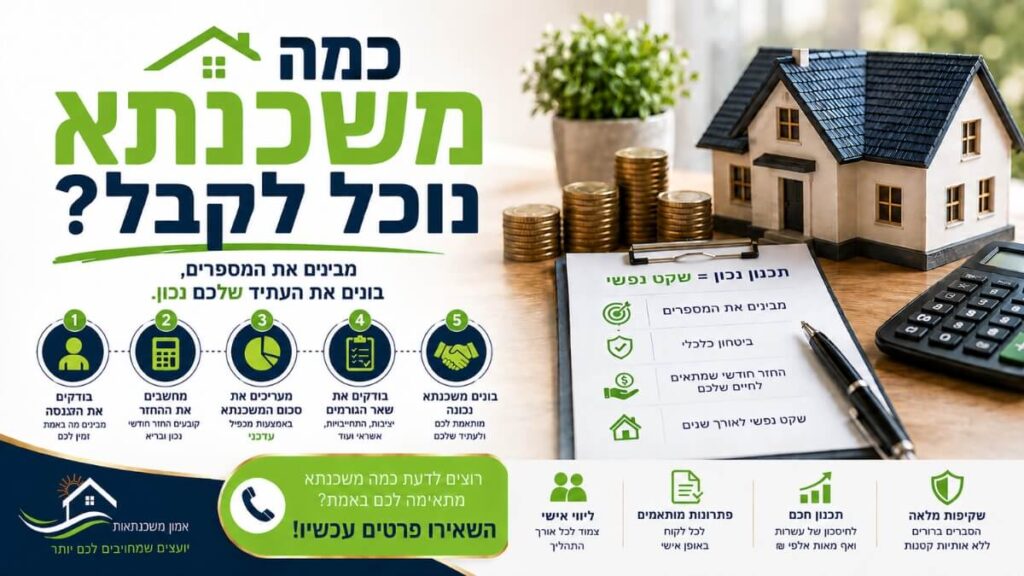
מגיעה השאלה שכולם שואלים: כמה משכנתא נוכל לקבל?
זו שאלה טבעית. בתור יועץ משכנתאות אני יכול להעיד שהיא גם אחת השאלות הכי מסוכנות בתהליך.
כי רוב האנשים שואלים אותה מהמקום הלא נכון.
הם לא שואלים: כמה נכון לנו לקחת?
הם שואלים: כמה הבנק מוכן לתת לנו?
👈 וזה הבדל שיכול להשפיע על החיים שלכם לשנים קדימה.
והאמת? זו בדיוק הנקודה שבה הרבה אנשים מתחילים להילחץ.
כי פתאום מבינים שהמשכנתא היא לא רק “דרך לקנות דירה” — אלא התחייבות שיכולה להשפיע כמעט על כל תחום בחיים.
כמה כסף יישאר לכם בסוף החודש.
כמה ביטחון יהיה לכם.
ועד כמה תוכלו להתמודד עם שינויים בעתיד.
ולכן, לפני שבודקים כמה אפשר לקבל — צריך להבין מה באמת נכון לכם.
איך הבנק קובע כמה משכנתא תקבלו?
הבנק לא מסתכל על החלום שלכם. הוא מסתכל על הסיכון.
הוא בודק:
- כמה אתם מרוויחים
- כמה אתם מוציאים
- אילו התחייבויות יש לכם
- עד כמה אתם יציבים תעסוקתית
ומתוך זה הוא מחשב: כמה אתם יכולים להחזיר כל חודש.
וזה הפרמטר הכי חשוב. אבל חשוב להבין משהו קריטי:
הבנק לא נותן לך את הסכום הכי טוב עבורך — הוא נותן לך את הסכום שהוא מוכן לקחת עליו סיכון.
כלומר, הוא יאפשר לך להגיע למקסימום,
גם אם בפועל זה לא יהיה נוח לך.
ולכן האחריות האמיתית היא שלך — לבחור נכון.
יחס ההחזר – הבסיס לכל החישוב
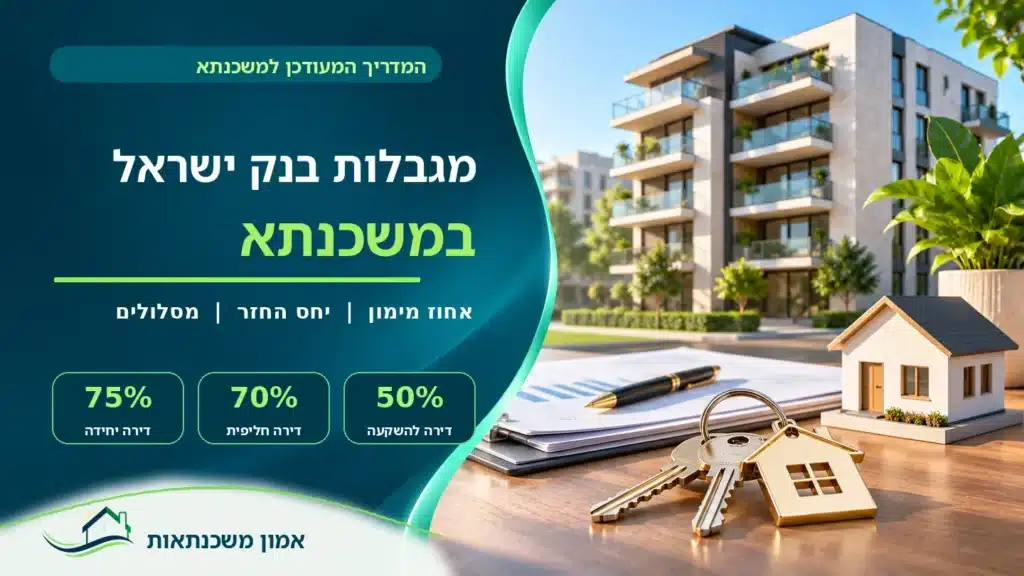
מניסיוננו, הבנקים בדרך כלל מאשרים יחס החזר של עד 40% מההכנסה הפנויה. התקרה הרגולטורית במשכנתא רגילה לרכישת דירה היא 50%, אך אישור מעל 40% אינו שגרתי ותלוי בבדיקה פרטנית של הבנק. אם שוקלים לצרף אדם נוסף לבקשה, המדריך על ערב תומך במשכנתא או לווה נוסף מסביר מה ההבדל בין האפשרויות ואיזו התחייבות כל אחת יוצרת.
לארגון נתוני ההלוואה הקיימת, ראו דוח יתרות לסילוק משכנתא ומה כדאי לבדוק בו.לדוגמה:
אם ההכנסה הפנויה שלכם היא 18,000 ₪, יחס החזר של 40% משקף אומדן של 7,200 ₪ לחודש, בכפוף לאישור הבנק ולהתאמה לתקציב שלכם.
אבל כאן מגיע ההבדל החשוב:
הרבה אנשים רואים את ה־40% — וחושבים שזה יעד.
זהו בסיס העבודה המעשי שלנו לאומדן יכולת המימון, ולא יעד שחייבים להגיע אליו.
זה כמו מהירות מקסימלית בכביש — אפשר להגיע אליה, אבל לא תמיד כדאי.
ברוב המקרים, החזר של 25%–35% מהכנסה פנויה יהיה הרבה יותר בריא ונכון למשכנתא. אם חלק מהשכר תלוי בבונוסים או בעמלות, המדריך על משכנתא לשכירים עם בונוסים ועמלות מפרט אילו נתונים כדאי להכין לבנק. אם השכר משתנה בתקופה של לידה או מעבר למעסיק חדש, קראו על משכנתא בחופשת לידה או אחרי החלפת עבודה כדי להיערך לבדיקת ההכנסה בבנק.
איך מחשבים כמה משכנתא אפשר לקחת?
כאן מגיע אחד הכלים החשובים ביותר בתהליך — אבל גם אחד המסוכנים אם לא מבינים אותו נכון.
כדי להעריך את סכום המשכנתא משתמשים בכלל אצבע:
👈 סכום משכנתא = החזר חודשי × מכפיל
נכון להיום, תחילת שנת 2026, המכפיל המקובל עומד על עד כ־180–185
זהו אחד הדברים שכל יועץ משכנתאות ישים מול עיניו לפני שיתחיל אתכם תהליך משכנתא.
📌 דוגמה:
אם אתם יכולים להחזיר 6,000 ₪:
👈 6,000 × 185 = 1,110,000 ₪
זה סדר הגודל של המשכנתא שתוכלו לקבל.
אבל חשוב לעצור כאן רגע.
הרבה אנשים רואים את המספר — ומתלהבים.
אבל כאן בדיוק צריך לשאול את השאלה הנכונה:
👈 האם זה מתאים לי — או רק אפשרי לי?
כי משכנתא גדולה יותר לא תמיד טובה יותר.
לפעמים היא פשוט מסוכנת יותר.
בצעו את הבדיקה הבא וגלו כמה משכנתא תוכלו לקבל
כמה משכנתא אוכל לקבל?
מחשבון הכנסה פנויה — בודק לפי מבחן ההכנסות של הבנק כמה החזר חודשי מותר לך, וכמה משכנתא זה שווה.
* המחשבון מספק אומדן להמחשה בלבד. "התחייבויות קיימות" נספרות לפי הגדרת בנק ישראל (הלוואות/מזונות שנותרו להם מעל 18 חודשים). במשכנתא רגילה לרכישת דירה התקרה הרגולטורית היא 50% מההכנסה החודשית הפנויה. מניסיוננו בליווי תיקי משכנתאות, הבנקים בדרך כלל מאשרים יחס החזר של עד 40%; אישור מעבר לכך אינו שגרתי ומצריך בדיקה פרטנית של הבנק. לכן אנו משתמשים ב-40% כבסיס מעשי לאומדן, ולא כהבטחה לאישור או כהמלצה תקציבית לכל משפחה. סכום המשכנתא בפועל תלוי בתמהיל, בריבית, בשיעור המימון ובאישור הבנק. אין לראות במידע ייעוץ מחייב.
מה עוד משפיע על גובה המשכנתא?
מעבר להכנסה פנויה למשכנתא ולהחזר החודשי, יש עוד גורמים חשובים:
- יציבות תעסוקתית
- סוג ההכנסה (שכיר / עצמאי)
- התחייבויות קיימות
- גיל הלווים
- היסטוריית אשראי
כלומר — גם אם יש לכם הכנסה טובה, זה לא תמיד מספיק.
הבנק מסתכל על התמונה המלאה.
הבדיקה חשובה במיוחד כשמדובר בהכנסה מעסק: אם אתם עצמאים, ראו גם איך הבנק מחשב הכנסה במשכנתא לעצמאים ואילו מסמכים יכולים להשפיע על הסכום שתוכלו לקבל.
לבירור אופן בחינת ההכנסות, ראו איך הבנק מתייחס להכנסה לצורך קבלת משכנתא.
ההחזר החודשי הוא המפתח
אם אתם רוצים להבין באמת כמה משכנתא לקחת — אתם חייבים להבין קודם את ההחזר החודשי.
כי ממנו נגזר הכול.
הוא זה שקובע:
- את הסכום
- את הסיכון
- ואת איכות החיים שלכם
אנו מציעים שתקראו את המאמר המלא: כמה החזר חודשי על משכנתא
כמה משכנתא באמת נכון לקחת?
ופה מגיע ההבדל האמיתי.
יש:
✔ כמה אפשר לקחת
✔ כמה נכון לקחת
וזה לא אותו דבר.
כי אתה יכול לקחת משכנתא גבוהה — אבל לחיות בלחץ.
או לקחת משכנתא נכונה — ולחיות בשקט.
למה חשוב לחשוב קדימה?
משכנתא היא לא החלטה להיום. היא ל־20–30 שנה.
ואף אחד לא יודע מה יהיה:
- שינויים בעבודה
- ילדים
- הוצאות חדשות
ולכן צריך לתכנן קדימה.
לא רק לפי מה שיש עכשיו — אלא לפי מה שיכול להיות.
תחשוב על זה רגע:
האם אתה רוצה לחיות במצב שבו כל הוצאה קטנה מלחיצה אותך?
או שאתה רוצה לדעת שיש לך שליטה?
זו המשמעות האמיתית של ההחלטה.
טעויות נפוצות במשכנתא
הרבה אנשים עושים טעויות:
- לוקחים את המקסימום שהבנק מאפשר
- לא מתחשבים בעתיד
- לא מבינים את המשמעות של ההחזר
והתוצאה? משכנתא שלא מתאימה לחיים שלהם.
יש אנשים שלקחו משכנתא — ורק אחרי שנה-שנתיים הבינו את המחיר.
הם לא טעו במספרים. הם טעו בהבנה.
רוצים להבין בדיוק כמה אתם יכולים לקבל?
אם אתם רוצים להבין כמה משכנתא תוכלו לקבל באמת,
ואיך לבנות אותה נכון,
קראו את מדריך המשכנתא שלנו, המדריך המלא למשכנתא לרכישת דירה חדשה.
אם זה סדר הגודל של ההלוואה, ראו כמה החזר משכנתא על 2 מיליון שקל והתאימו את הדוגמה לנתונים שלכם.
למה אפיון פיננסי משנה הכול?
כאן בדיוק נכנס ההבדל.
אפיון פיננסי נכון בודק:
- הכנסות
- הוצאות
- תכניות עתידיות
- רמת סיכון
👈 ועל בסיס זה קובעים: מהי המשכנתא שמתאימה לכם באמת
לא לפי הבנק — אלא לפי החיים שלכם.
אם הגעתם עד לכאן — אתם כבר מבינים שזה לא רק מספר.
זו החלטה שיכולה להשפיע על החיים שלך לשנים קדימה.
אל תסתמכו על ניחושים. ואל תיקחו את המקסימום רק כי אפשר.
אם אתם רוצה להבין באמת:
✔ כמה משכנתא תוכלו לקבל
✔ כמה נכון לך לקחת
✔ ואיך לבנות משכנתא חכמה ובטוחה
השאירו פרטים לשיחת ייעוץ ראשוני ללא התחייבות עם יועץ משכנתאות, ונעזור לגם לקבל החלטה נכונה — שמתאימה לכם באמת.